RER SUNAT 2026: régimen especial de renta paso a paso para pymes
Cómo operar el Régimen Especial de Renta ante SUNAT en 2026: requisitos, tasa, IGV, libros, PDT y checklist mensual frente a RER vs MYPE.
Nompli
Equipo Nompli
Qué es el Régimen Especial de Renta
El Régimen Especial de Renta, o RER, es una alternativa peruana para ciertos negocios que cumplen condiciones específicas de actividad, tamaño y operación. A diferencia del NRUS, normalmente convive con la determinación mensual del IGV y un pago mensual de renta calculado bajo la regla vigente. También permite una relación comercial más adecuada con clientes que requieren factura, siempre que el contribuyente cumpla las demás obligaciones. No es un régimen universal ni una versión reducida aplicable a cualquier pyme.
Antes de acogerte, verifica actividades excluidas, límites, activos, personal, compras, ingresos y cualquier parámetro oficial en SUNAT. Pide a tu contador un diagnóstico que use datos de los últimos doce meses y una proyección razonable. Una elección basada solamente en el pago del primer mes puede ocultar costos de libros, comprobantes, IGV y controles internos.
Quién puede evaluar el RER en 2026
El RER puede ser evaluado por pequeños negocios comerciales o de servicios admitidos que necesitan facturar y pueden sostener un cierre mensual ordenado. Para saber si encaja, documenta la actividad real, locales, activos, trabajadores, ventas, adquisiciones, clientes y operaciones especiales. Compara cada dato contra la normativa vigente, no contra una lista resumida de redes sociales. Si una sola exclusión aplica, una tasa atractiva no vuelve válido el acogimiento.
Revisa la ficha mediante consulta RUC SUNAT y corrige inconsistencias por el procedimiento autorizado. Confirma además desde qué período puede surtir efecto el cambio y qué declaraciones o pagos materializan la opción. Los detalles pueden variar según la situación previa del contribuyente, por eso debes verificarlos en https://www.sunat.gob.pe.
Límites y exclusiones que requieren vigilancia
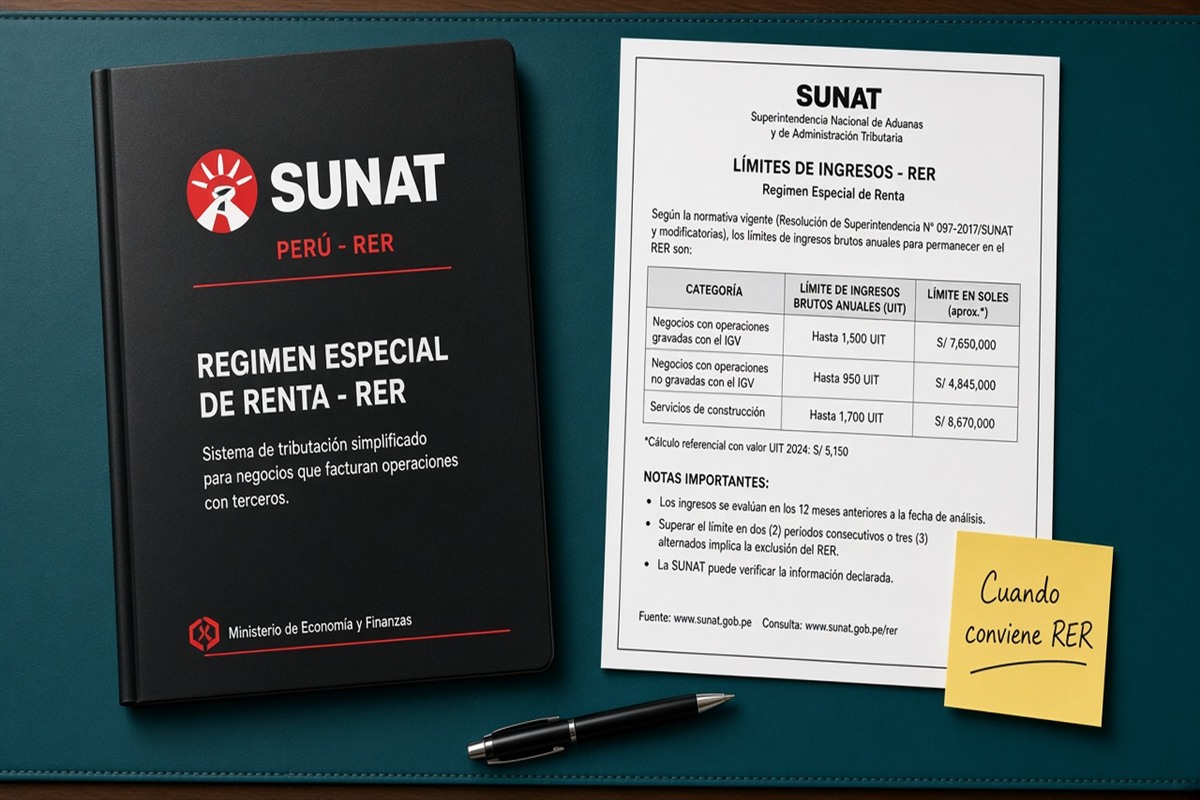
La permanencia en RER está condicionada por topes y requisitos relacionados con ingresos, compras y otras características del negocio. Controla los acumulados todos los meses y proyecta el cierre anual, porque mirar únicamente el período actual puede esconder una salida próxima. Integra ventas facturadas, notas de crédito, compras, importaciones y movimientos extraordinarios con el tratamiento que indique la norma. No inventes ajustes para quedar bajo un límite.
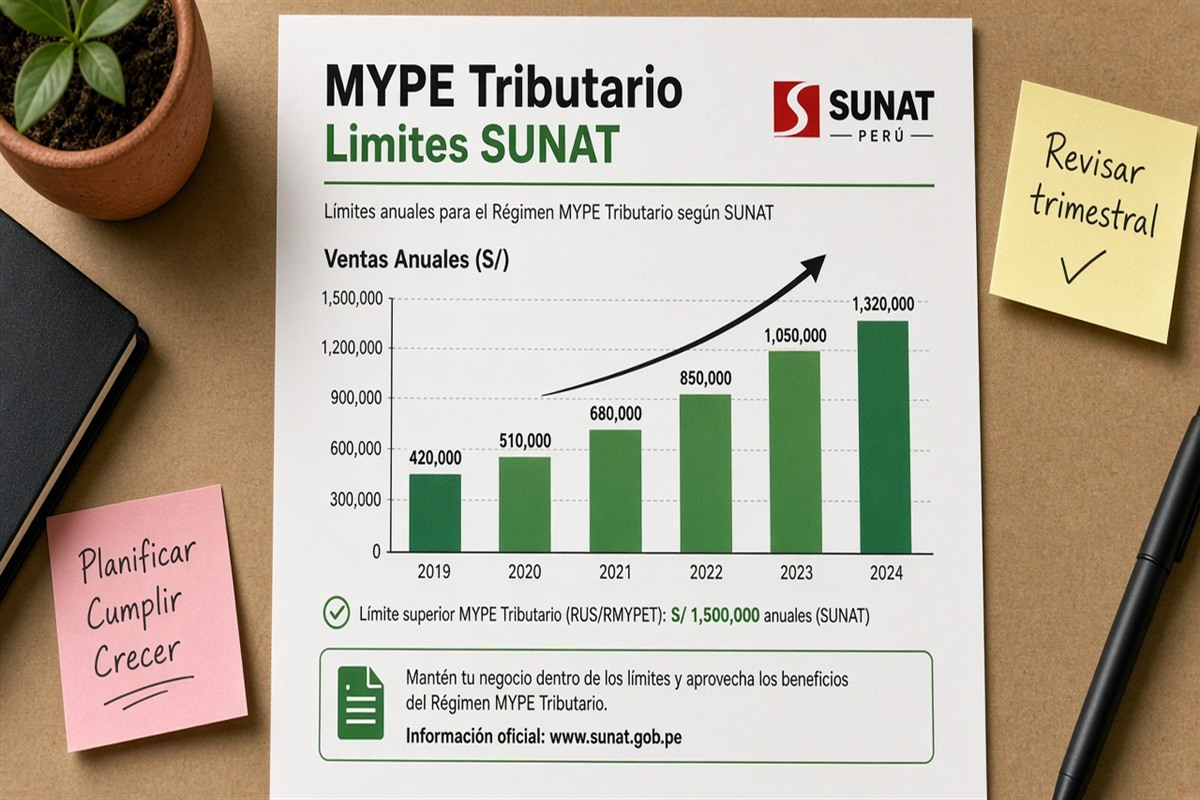
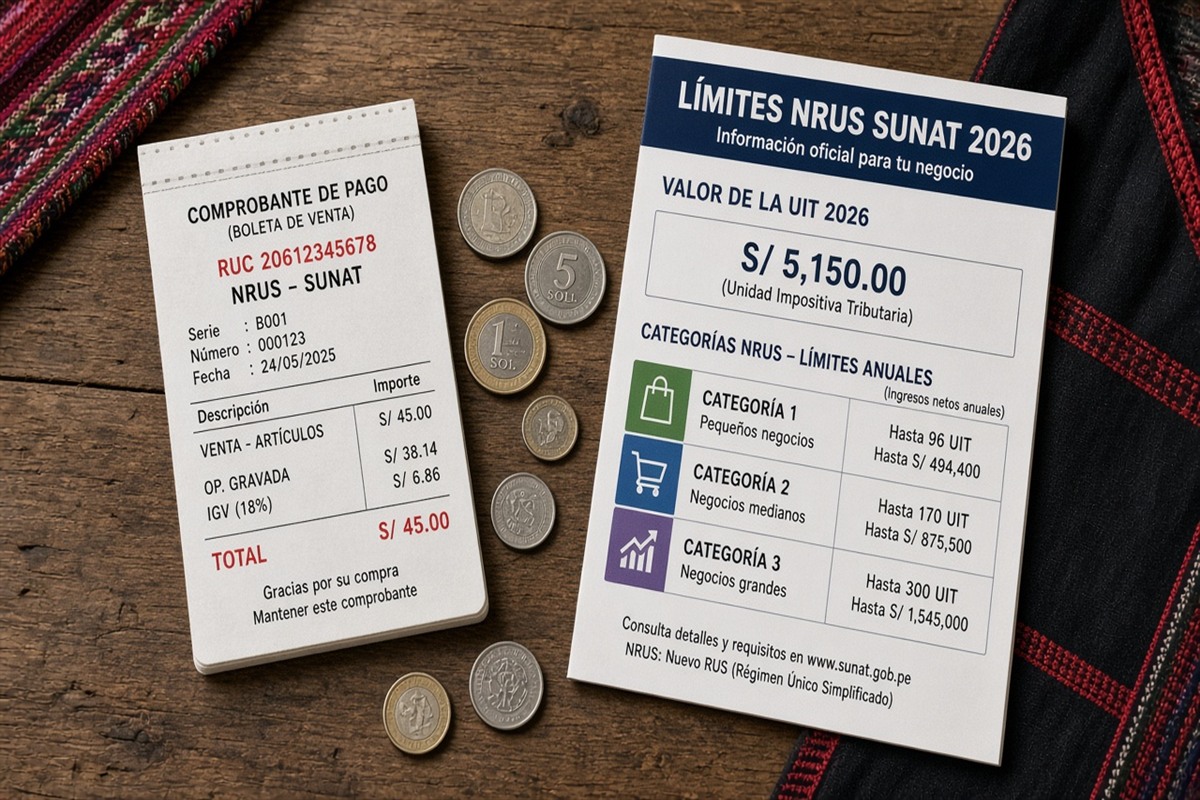
Esta guía evita reproducir una tabla numérica como definitiva. Los importes, unidades de referencia, actividades excluidas y métodos de cálculo deben confirmarse en SUNAT para 2026 y para tu caso. Guarda una copia o enlace de la fuente consultada con fecha. Si te acercas a un límite, prepara con el contador una transición al Régimen MYPE Tributario o al régimen general antes de incumplir.
La lógica mensual de IGV y renta
En el cierre mensual se determina el IGV según las operaciones gravadas, el impuesto de ventas y el crédito fiscal que resulte aceptable de compras sustentadas. Por separado, se calcula el pago de renta del RER sobre la base y con la tasa que disponga la regla vigente. Son obligaciones relacionadas dentro del mismo ciclo, pero no deben mezclarse en una sola cifra sin explicación. Una compra puede influir en IGV y requerir un análisis distinto para otros efectos.
Confirma la tasa, base, formulario, período, redondeos y canal de presentación en SUNAT. No uses una tasa histórica pegada en la plantilla del año anterior. El contador debe revisar operaciones no gravadas, notas de crédito, percepciones, retenciones u otros conceptos que correspondan. Nompli puede estimar cuánto apartar, pero no liquida ni declara el IGV o la renta.
Comprobantes y sustento de operaciones
El RER exige que las ventas se documenten con los comprobantes que correspondan al cliente y a la operación. La factura electrónica, boleta, nota de crédito y nota de débito deben emitirse con datos, fechas y motivos correctos, utilizando los sistemas admitidos. Revisa contingencias y plazos en SUNAT. Un comprobante enviado no reemplaza el contrato, la evidencia de entrega o el sustento del servicio.
En compras, valida RUC, descripción, vinculación con el negocio y demás requisitos para analizar el crédito fiscal. La consulta RUC ayuda a verificar proveedores, pero no demuestra por sí sola que la operación existió. Conserva orden de compra, recepción, pago y comunicación comercial. Si el proveedor corrige un documento, enlaza ambas versiones para evitar duplicidades.
Libros y registros que debes mantener
El RER tiene obligaciones de registros de compras y ventas conforme a las reglas vigentes. El formato, oportunidad, sistema electrónico y sujetos obligados pueden evolucionar, así que confirma el alcance en SUNAT. La guía del SIRE para ventas y compras te ayuda a entender el flujo, pero debes verificar si te corresponde y desde cuándo. No confundas la propuesta de un sistema con una validación automática de toda la operación.
Concilia los registros contra comprobantes emitidos, documentos recibidos y contabilidad auxiliar. Atiende inconsistencias antes de declarar, dejando una bitácora de aceptaciones, reemplazos o ajustes. Respalda archivos y constancias en una carpeta con acceso controlado. Aunque el régimen sea especial, la trazabilidad sigue siendo necesaria ante una revisión.
Ritual mensual paso a paso
Cierra primero la facturación del período y verifica series, anulaciones y notas. Después reúne compras, valida proveedores, concilia bancos y caja, y revisa inventario o servicios recibidos. Compara ventas y compras con los registros electrónicos, determina bases de IGV y renta, incorpora saldos válidos y prepara un borrador. Una segunda persona revisa período, totales y variaciones antes de que el contador use el canal oficial.
Luego se presenta por el formulario o PDT vigente, se autoriza el pago, se descargan constancias y se concilia el cargo. Organiza responsables y fechas en el checklist fiscal mensual. Consulta vencimientos por RUC en el calendario tributario. Nompli recuerda y ordena tareas, pero no presenta el PDT ni accede a SOL por el contribuyente.
Cómo preparar el borrador antes de SOL
El papel de trabajo debe mostrar ventas gravadas, otras operaciones, impuesto de ventas, compras aceptadas, crédito fiscal analizado y saldo aplicable. En un bloque separado muestra la base del pago de renta, la tasa confirmada y el resultado. Añade percepciones, retenciones u otros conceptos solo si corresponden y tienen evidencia. Cada total debe enlazar a un reporte que otra persona pueda reconstruir.
Compara el mes con los tres anteriores y explica variaciones importantes. Una caída del impuesto puede ser correcta por una compra extraordinaria, pero debe documentarse; también puede revelar comprobantes duplicados. No ajustes el borrador para que coincida con el dinero disponible. Usa el apartado de impuestos para reservar estimados durante el mes y actualízalos cuando el contador cierre cifras.
Ejemplo de una pequeña distribuidora
Una distribuidora vende a tiendas y emite facturas, por lo que el NRUS ya no acompaña su operación. Al cierre reúne ventas, notas por devoluciones, facturas de proveedores y pagos bancarios. Detecta que una compra grande fue registrada dos veces y que una nota de crédito del cliente quedó sin vincular. Corrige los registros antes de calcular IGV y renta, y vuelve a validar totales.
El contador consulta la tasa y el formulario vigentes en SUNAT, prepara el borrador y explica ambos componentes a tesorería. La empresa aparta el importe, revisa el envío y archiva constancias. También proyecta ventas del semestre para vigilar límites del RER. Este ejemplo no ofrece una liquidación ni una tasa oficial; muestra por qué el orden documental debe preceder al portal.
RER frente a NRUS, MYPE y general
Frente al NRUS, el RER permite una operación más compatible con facturas y crédito fiscal, pero exige cierres de IGV, renta y registros. Frente al Régimen MYPE Tributario, suele tener una determinación de renta más simple, aunque con restricciones que pueden hacerlo insuficiente para crecer o deducir gastos bajo una lógica anual. El régimen general ofrece mayor amplitud, con obligaciones contables y fiscales más extensas.
Compara escenarios con cifras propias: margen bruto, gastos sustentados, compras con IGV, inversiones, clientes, personal y crecimiento. Consulta la guía del NRUS y la del MYPE tributario. No decidas por el nombre de pequeña empresa. Confirma tasas, límites y consecuencias en SUNAT con tu contador.
Señales para migrar del RER
Debes revisar una migración si proyectas superar límites, desarrollar una actividad excluida, ampliar activos o personal más allá de lo admitido, o necesitar una determinación anual basada en resultados. También puede convenir evaluar el cambio cuando el margen es bajo y la estructura de gastos sustentados vuelve relevante otro tratamiento de renta. El análisis debe incluir costo administrativo, no solo impuesto estimado.
Prepara la decisión con varios meses de anticipación. Define fecha efectiva, actualización de RUC, libros, comprobantes, pagos mensuales y cierre anual que comenzarán a aplicar. El Régimen MYPE Tributario se explica en esta guía. Confirma en SUNAT cómo se realiza el cambio y qué ocurre si la salida se produce por incumplimiento.
Errores frecuentes en el RER
Los errores típicos incluyen declarar solo lo cobrado, duplicar compras, usar crédito fiscal sin sustento, omitir notas de crédito y aplicar una tasa desactualizada. También ocurre que ventas y registros electrónicos no coinciden, el PDT usa un período incorrecto o se paga sin descargar constancia. Fraccionar operaciones o esconder ingresos para conservar el régimen aumenta el riesgo en vez de resolver el crecimiento.
Otro problema es tratar el pago mensual de renta como si eliminara todas las revisiones del negocio. Debes vigilar permanencia, comprobantes, libros y comunicaciones de SUNAT. Si descubres un error después del envío, no sobrescribas el expediente: conserva el original, documenta el hallazgo y consulta el procedimiento de rectificación. Nompli no decide cómo regularizar ni calcula sanciones.
Paquete mensual para el contador
Entrega reportes de ventas y compras, XML o archivos disponibles, notas, anulaciones, estados bancarios, cierres de caja y movimientos de inventario relevantes. Añade contratos, constancias de detracciones, percepciones o retenciones si corresponden, así como comunicaciones de SUNAT. Incluye una hoja de control con totales y diferencias pendientes. No envíes fotos desordenadas la noche del vencimiento.
El paquete debe permitir conciliar comprobante, operación, pago y registro. Asigna un responsable interno para responder dudas y una fecha límite anterior al calendario oficial. Pide al contador el borrador de IGV y renta, fuente de la tasa aplicada, comprobante de presentación y constancia de pago. Guarda todo por período y RUC.
Preguntas frecuentes del RER
¿El RER paga IGV?
Revisa la obligación y forma de determinación vigente en SUNAT; normalmente el IGV forma parte central del cierre.
¿Existe pago mensual de renta?
Sí, bajo la base y tasa aplicables que debes confirmar oficialmente.
¿Debo llevar libros?
Existen registros exigidos y posibles sistemas electrónicos según el caso.
¿Puedo realizar cualquier actividad?
No, hay exclusiones y condiciones de permanencia.
¿El RER siempre es mejor que MYPE?
No, depende del margen, gastos, actividad y crecimiento.
¿Presenta declaración anual de renta igual que todos los regímenes?
El alcance debe revisarse específicamente según la normativa del RER vigente.
¿Nompli presenta el PDT?
No. Nompli organiza calendario, checklist y estimados, mientras el contribuyente y su contador validan y ejecutan el cumplimiento.
Checklist operativo antes de declarar
Verifica período, RUC, régimen activo, ventas, notas, compras, proveedores, caja, banco y registros. Confirma límites de permanencia, tasa de renta, reglas de IGV, saldos y formulario en SUNAT. Haz revisión de cuatro ojos, autoriza fondos y conserva el borrador aprobado. Tras presentar, descarga acuse, concilia pago y registra cualquier diferencia para el mes siguiente.
Apóyate en el checklist mensual, el calendario y el apartado. Estos recursos no leen tu cuenta fiscal ni confirman la liquidación oficial. Si el portal muestra información inesperada, consulta antes de aceptar o pagar.
Aviso de Nompli y confirmación oficial
Esta guía es educativa y no sustituye la normativa, los instructivos ni la asesoría tributaria. Las tasas, límites, actividades, formularios, libros, plazos y sistemas pueden cambiar o tener reglas transitorias. Confirma cada dato en https://www.sunat.gob.pe para el período 2026 y pide a un contador peruano que lo aplique a tus operaciones. Los ejemplos no son declaraciones modelo.
Nompli organiza información, checklist, calendario y estimados de caja. Nompli no emite facturación electrónica, no lleva libros oficiales, no presenta declaraciones, no paga tributos, no realiza trámites ante SUNAT y no reemplaza al contador. El contribuyente conserva la responsabilidad sobre sus datos, decisiones y presentaciones.
Revisión trimestral para permanecer en RER
Al terminar cada trimestre, compara el acumulado de ventas y compras con los parámetros oficiales aplicables, pero no limites la revisión a dos totales. Verifica si cambió la actividad, si apareció una operación excluida, si crecieron activos o personal y si existe una vinculación empresarial que deba analizarse. Revisa también el porcentaje de clientes que solicita factura, la calidad de los comprobantes de proveedores y el tiempo que tarda el cierre. Una empresa puede seguir debajo de un tope y aun así necesitar otro régimen por una condición diferente. Documenta el análisis en una minuta breve con datos de origen, fuente oficial consultada, fecha, responsable y próxima revisión. Cuando exista incertidumbre, formula la consulta al contador antes de celebrar el contrato o ejecutar la operación, pues corregir la estructura después suele ser más costoso.
La revisión de cifras debe incluir una conciliación por trimestre entre facturación, registros, declaraciones, pagos y bancos. Explica notas de crédito tardías, comprobantes rechazados, compras pendientes y saldos de IGV arrastrados. Comprueba que los pagos mensuales de renta usaron la base y tasa confirmadas para cada período, y que ninguna plantilla conservó parámetros obsoletos. Selecciona varias operaciones materiales y reconstruye la secuencia comercial completa, desde el pedido hasta el cobro o pago. Si una diferencia se repite, cambia el procedimiento y asigna un responsable, no la dejes como ajuste permanente del contador. El resultado del control debe ser una lista corta de acciones con fecha, evidencia esperada y efecto sobre el próximo cierre.
Gerencia necesita recibir una explicación de caja además del dato tributario. Presenta el IGV estimado, el pago de renta, los saldos válidos y la diferencia frente a lo apartado, sin prometer un monto final antes de cerrar. Añade una proyección para el trimestre siguiente considerando estacionalidad, devoluciones y compras planificadas. Si el escenario alto se acerca a una condición de salida, prepara desde ese momento libros, presupuesto y sistemas para el régimen alternativo. Esta disciplina evita decisiones apresuradas y permite que ventas conozca las restricciones antes de comprometer operaciones. La revisión no sustituye la declaración mensual ni crea una autorización para permanecer: todas las condiciones se confirman con SUNAT y el contador.