NRUS SUNAT 2026: límites, cuotas y cuándo salir del régimen
Guía del Nuevo RUS ante SUNAT en 2026: topes de ingresos y compras, cuotas, comprobantes permitidos y señales para migrar a RER o régimen general.
Nompli
Equipo Nompli
Qué es el Nuevo RUS y para quién puede funcionar
El Nuevo Régimen Único Simplificado, conocido como NRUS, es un régimen peruano pensado para negocios pequeños que venden principalmente a consumidores finales y tienen una operación sencilla. No es el Monotributo argentino, no depende de ARCA y sus reglas provienen de SUNAT. Puede encajar en una bodega, un puesto de mercado o un servicio muy acotado, siempre que la actividad, el tipo de cliente y los demás requisitos admitidos coincidan con la norma vigente. Antes de elegirlo, confirma condiciones, exclusiones y procedimientos en SUNAT, porque una descripción general no reemplaza la revisión de tu caso.
La ventaja operativa suele ser una cuota mensual simplificada y exigencias formales menores que en otros regímenes. Esa sencillez tiene límites: no toda actividad puede acogerse, no permite atender cualquier necesidad de comprobantes y puede quedar pequeño si el negocio crece. La pregunta correcta no es solamente cuánto pagarías hoy, sino si tus clientes, compras y proyección de ventas caben de manera sostenible. Si una empresa te exige factura para sustentar costo o crédito fiscal, el NRUS probablemente no resolverá la relación comercial.
Requisitos de entrada que debes validar
Para evaluar el ingreso al NRUS, reúne tu actividad económica registrada, establecimientos, forma de venta, clases de bienes o servicios y perfil de clientes. Revisa también si desarrollas actividades excluidas, si realizas operaciones que requieren otro tratamiento o si mantienes activos y locales incompatibles con el régimen. La ficha RUC debe reflejar la realidad; puedes empezar por la guía de consulta RUC SUNAT. Una inscripción sencilla no corrige una actividad mal declarada ni convierte en válida una operación que la norma excluye.
No copies la decisión tributaria de un negocio vecino. Dos comercios con ventas parecidas pueden necesitar regímenes distintos porque uno vende al público y otro abastece empresas, porque manejan compras diferentes o porque una actividad está restringida. Pide al contador que deje por escrito la fecha de acogimiento, el período desde el cual produce efecto y las obligaciones que cambian. Confirma en SUNAT el canal, los requisitos y la versión vigente del procedimiento antes de efectuar cualquier modificación.
Límites de ingresos y compras sin inventar cifras
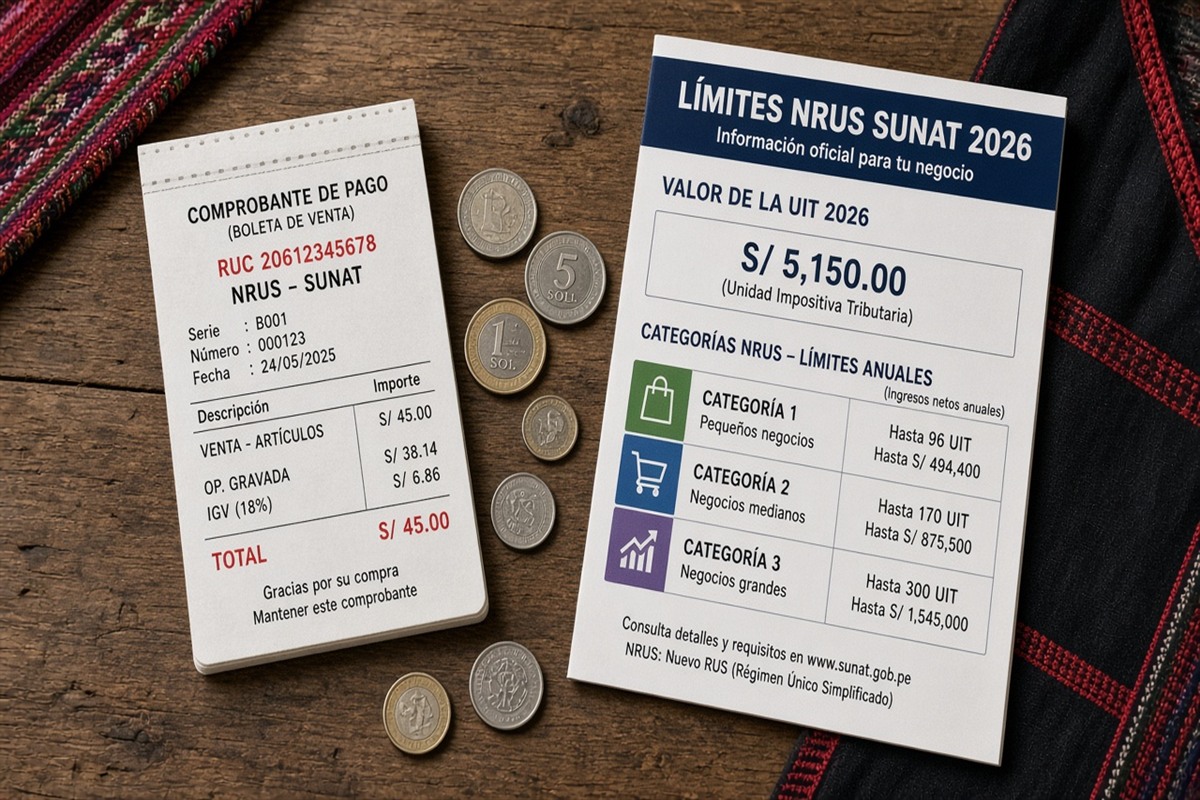
El NRUS controla topes relacionados con ingresos y adquisiciones, además de otros parámetros que pueden afectar la permanencia. Esos límites se revisan con información real del período aplicable, no con el dinero que quedó disponible en caja. Una venta a crédito sigue siendo una operación que debe analizarse según las reglas tributarias, y una transferencia bancaria sin explicación puede revelar un ingreso omitido o un aporte que necesita sustento. Mantén un acumulado mensual y otro anual para detectar cercanía al límite antes de que el cierre te sorprenda.
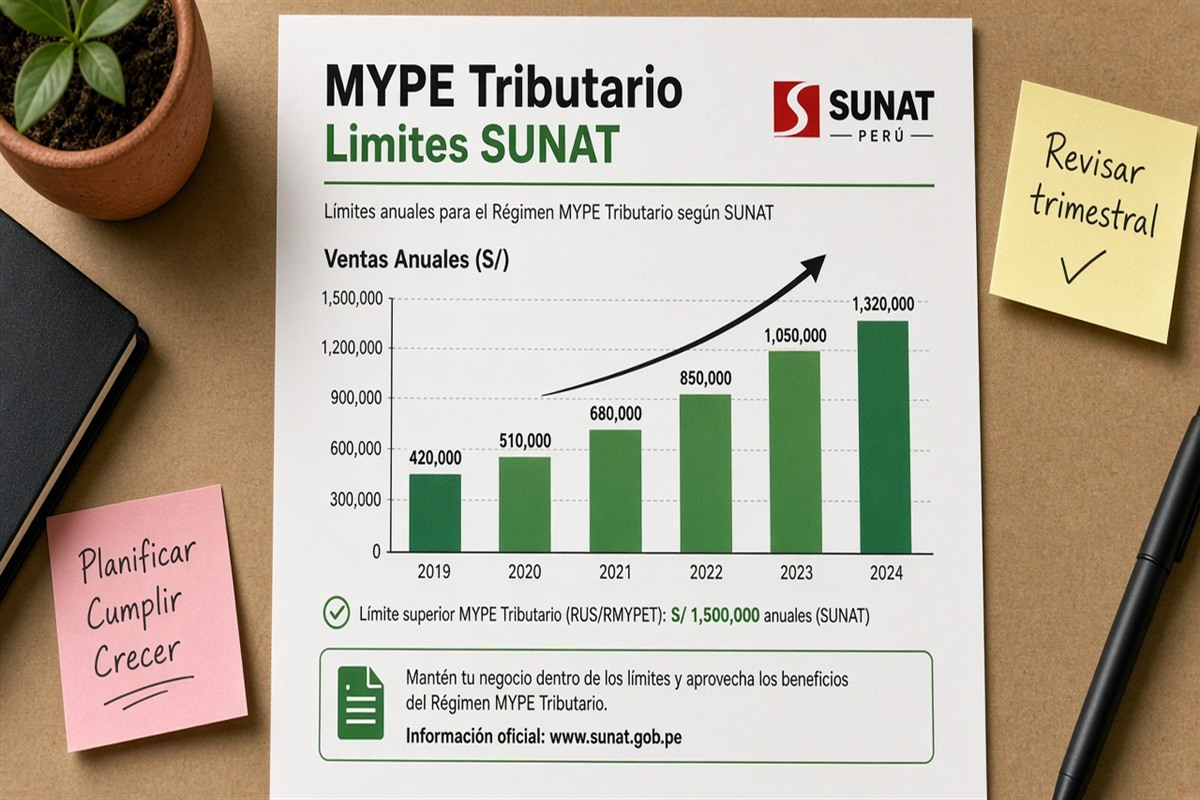
Esta guía no fija números como si fueran una tabla oficial, porque SUNAT puede actualizar normas, criterios, categorías o instrucciones. Consulta los importes y períodos exactos en https://www.sunat.gob.pe y valida su aplicación con tu contador. Registra junto a cada cálculo el enlace oficial consultado y la fecha de revisión. Así evitas basarte en una captura antigua, un video sin contexto o una cifra válida para otro ejercicio.
Cómo funcionan categorías y cuotas mensuales
La lógica práctica del NRUS ubica al contribuyente en la categoría que corresponda según sus ingresos o compras del mes y las reglas vigentes. La cuota no se decide por intuición ni por promedio anual: primero se cierran ventas y adquisiciones, luego se identifica la categoría aplicable y finalmente se paga por el medio habilitado. Si una variable cae en una categoría superior, no conviene forzar la menor. Confirma tablas, códigos, medios de pago y tratamiento de meses especiales directamente en SUNAT.
Presupuesta la cuota como una obligación del negocio, separada del dinero personal del titular. El apartado de impuestos puede ayudarte a reservar un estimado durante el mes, pero no calcula la obligación oficial ni ejecuta el pago. Guarda la constancia con el período claramente identificado y concilia el cargo contra banco o caja. Si pagaste un período equivocado, no lo soluciones duplicando movimientos sin consultar el procedimiento de corrección.
Boletas, tickets y comprobantes permitidos
El tipo de comprobante es una de las fronteras comerciales más importantes del NRUS. En términos generales, el régimen está orientado a consumidores finales y a comprobantes permitidos para ese contexto, no a emitir facturas que otorguen crédito fiscal a clientes empresariales. También debes conservar los comprobantes de tus compras y exigir documentos válidos a proveedores. Confirma en SUNAT qué documentos puedes emitir en 2026, qué modalidad electrónica aplica y qué contingencias están autorizadas.
No prometas una factura para cerrar una venta y luego intentes sustituirla con una boleta. Esa práctica genera reclamos, inconsistencias y puede ser una señal de que elegiste un régimen que no acompaña a tu mercado. Capacita a quien atiende caja para identificar solicitudes empresariales antes de cobrar. Nompli no emite facturación electrónica, no genera comprobantes de SUNAT y no valida su efecto tributario; solo puede ayudarte a ordenar tareas y fechas.
Ritual mensual del NRUS en ocho momentos
Durante los primeros días del cierre, reúne el registro diario de ventas, reportes de caja, abonos bancarios y comprobantes de compra. Separa préstamos, aportes y transferencias internas con sus sustentos para no confundirlos con ventas. Después concilia totales, revisa anulaciones y devoluciones, acumula ingresos y compras, y compara ambos con los límites oficiales. Con esa base, el contador valida categoría y cuota, se autoriza el pago, se descarga la constancia y se archiva el expediente.
Programa este flujo en el checklist fiscal mensual y consulta el vencimiento aplicable en el calendario tributario. Trabaja con una fecha interna anterior a la oficial para resolver diferencias sin prisa. Una tarea solo se considera cerrada cuando existe evidencia legible del pago y la conciliación. Nompli organiza el ritual y los recordatorios, pero no presenta declaraciones ni paga la cuota.
Control diario para no descubrir ventas al final
Un cuaderno, una hoja de cálculo o un sistema de caja pueden servir si se usan todos los días y preservan detalle suficiente. Registra fecha, concepto, medio de cobro, importe y comprobante, y realiza un cierre de caja contra efectivo y pagos digitales. No anotes solo el depósito bancario, porque agrupar varios días borra la trazabilidad. Las ventas en efectivo también cuentan aunque el dinero nunca ingrese a una cuenta.
Cada semana compara lo vendido con las compras y el inventario básico. Si salen más unidades de las que aparecen vendidas, investiga mermas, consumo propio, devoluciones o registros faltantes. Mantén una explicación documentada para movimientos extraordinarios. Este control no busca convertir un pequeño negocio en una gran contabilidad, sino darle información temprana para saber si sigue dentro del NRUS.
Ejemplo práctico de una bodega en crecimiento
Imagina una bodega que vende alimentos y artículos de uso diario al público. En la tercera semana recibe más abonos digitales de lo usual y hace una compra grande para una campaña local. La dueña no espera al vencimiento: concilia boletas, caja y banco, identifica una transferencia familiar debidamente sustentada y calcula los acumulados de ingresos y adquisiciones. Luego consulta con su contador la categoría y los límites publicados por SUNAT para ese período.
El análisis muestra además que varios restaurantes comenzaron a pedir factura. Aunque el negocio todavía pudiera cumplir algún tope, la necesidad comercial cambia la decisión: seguir en NRUS impediría atender correctamente a esos clientes bajo las condiciones requeridas. La dueña compara el RER y el Régimen MYPE Tributario, prepara la transición y fija una fecha operativa. El ejemplo usa datos cualitativos para enseñar el proceso, no cifras oficiales.
Cuándo conviene evaluar la salida
La salida debe evaluarse antes de incumplir, no después de una notificación. Señales claras son acercarte de forma recurrente a los topes, necesitar facturas, abrir más operaciones, incorporar una actividad no admitida, vender a empresas o requerir un tratamiento de costos y crédito fiscal más completo. También importa la rentabilidad: una cuota sencilla no compensa perder buenos clientes ni operar con documentos inadecuados. Revisa mensualmente estas señales con una proyección de tres a seis meses.
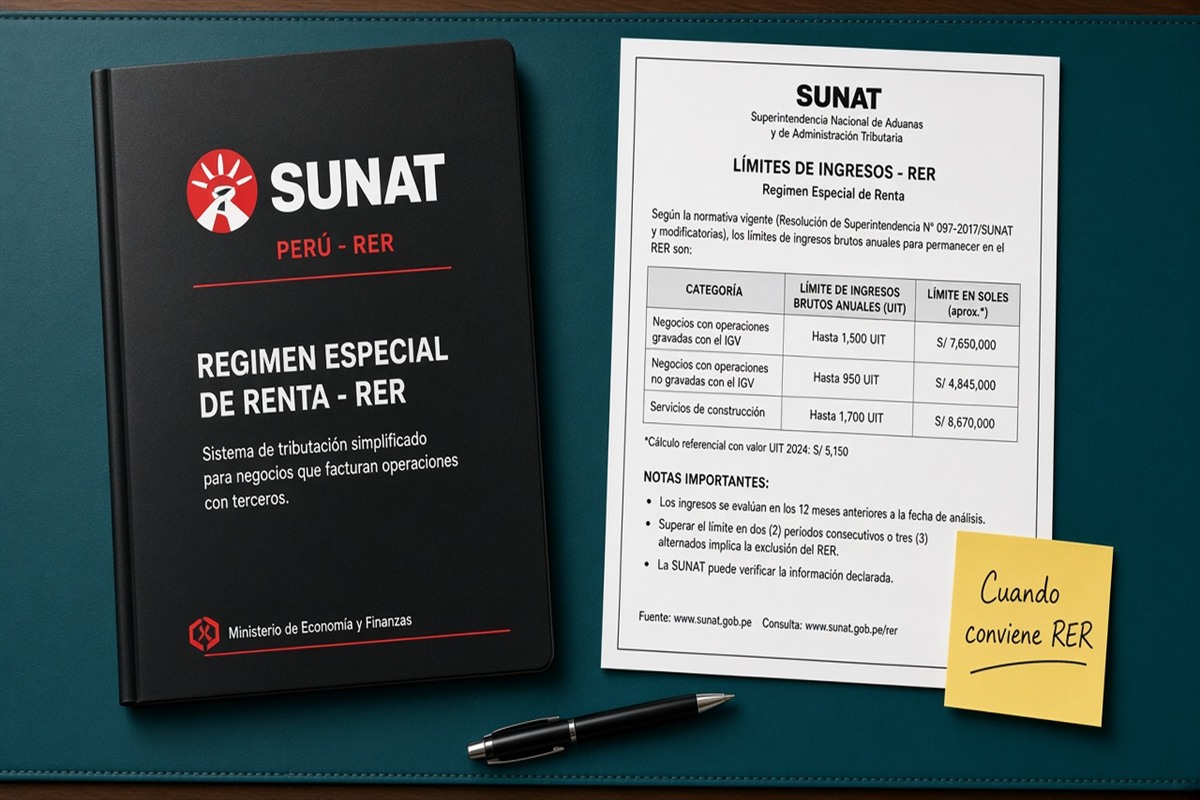
Salir no significa necesariamente ir al régimen más complejo. Dependiendo de la actividad y requisitos, el RER, el Régimen MYPE Tributario o el régimen general pueden ofrecer rutas distintas. Compara obligaciones mensuales, libros, IGV, pagos de renta, declaración anual, costos administrativos y capacidad del equipo. Confirma las opciones y fechas de cambio en SUNAT con asesoría contable.
NRUS frente a RER, MYPE y régimen general
El NRUS prioriza simplicidad y atención al consumidor final. El RER incorpora una lógica mensual de renta e IGV, comprobantes y libros según sus reglas, pero mantiene restricciones de acceso y permanencia. El Régimen MYPE Tributario permite una operación contable y tributaria más amplia, con pagos mensuales y determinación anual según los tramos vigentes. El régimen general atiende operaciones sin los límites propios de los regímenes pequeños, a cambio de mayores exigencias.
No elijas solo por una tasa vista en redes. Construye una comparación con ventas proyectadas, margen, gastos sustentados, clientes que piden factura, compras con IGV, personal y costo de cumplimiento. Revisa la guía del RER 2026 y la del MYPE tributario 2026. Las tasas, topes y condiciones definitivas deben confirmarse en SUNAT.
Errores frecuentes que vuelven caro lo simple
Entre los errores más comunes están no registrar efectivo, confundir depósitos con ventas, ignorar las compras para medir límites, emitir documentos no permitidos y pagar la misma categoría por costumbre. También es riesgoso fraccionar artificialmente un negocio, usar el RUC de otra persona o mantener una actividad declarada que no coincide con la real. El problema no desaparece porque la cuota se haya pagado puntualmente. SUNAT puede contrastar comprobantes, cuentas y compras.
Otro fallo es guardar únicamente una captura del pago sin período, número de operación o respaldo bancario. Conserva constancias completas y una hoja mensual que explique el cálculo. Si detectas una omisión, consulta cómo regularizarla en vez de alterar registros pasados. Nompli puede señalar tareas pendientes, pero no determina infracciones, sanciones ni estrategias de defensa.
Carpeta que debes entregar al contador
Arma una carpeta mensual con resumen de ventas por día, comprobantes emitidos, anulaciones, compras, estados de cuenta, cierres de caja y constancia de cuota. Añade contratos de alquiler, documentos de activos relevantes, comunicaciones de SUNAT y explicación de transferencias que no sean ingresos. Incluye una hoja de incidencias con ventas atípicas, cambios de actividad y pedidos de factura. Los archivos deben tener nombres consistentes y conservarse conforme a los plazos legales.
Entrega la carpeta varios días antes del vencimiento y formula preguntas concretas: categoría aplicable, cercanía a límites, requisitos que podrían incumplirse y fecha conveniente para cambiar. Pide que cualquier cifra oficial venga acompañada de su fuente y período. La guía SIRE puede ser útil al proyectar una migración, aunque el alcance exacto dependerá del nuevo régimen.
Plan de transición sin cortar las ventas
Si el contador recomienda salir, define el último período en NRUS y el primero en el régimen nuevo según la norma. Actualiza el RUC por el canal oficial, configura comprobantes, habilita registros y prueba el flujo antes de la primera venta afectada. Informa al equipo qué documento emitir desde la fecha acordada y cómo tratar operaciones iniciadas durante la transición. Reserva caja para IGV, renta y honorarios de cumplimiento.
Verifica después que proveedores y clientes reciban datos correctos. No mezcles talonarios, series o criterios del régimen anterior por comodidad. Crea nuevos hitos en el calendario y revisa el proceso de declaración del IGV en SOL cuando corresponda. Todo cambio debe confirmarse en SUNAT y quedar supervisado por el contador.
Ejemplo ilustrativo: bodega cerca del tope
Caso didáctico (números inventados): una bodega en Lima lleva NRUS y vende casi todo a consumidores finales. En septiembre una campaña digital dispara las ventas y las compras de reposición. El titular mira solo la caja del mes y asume que "igual se paga la misma cuota". Al acumular ingresos y compras del período de control, el contador advierte cercanía a un límite oficial y pide revisar categoría y permanencia en SUNAT.
Enfoque útil: congelan el registro diario, concilian Pos y transferencias, listan pedidos de factura de dos clientes empresariales y proyectan octubre a diciembre. Deciden no improvisar un cambio de régimen el mismo día del pago. Apartan caja, confirman topes vigentes en sunat.gob.pe y agendan la migración a RER o MYPE si la proyección se confirma. Los importes son didácticos; tu caso se valida con norma y profesional.
La lección no es "crecer es malo". Es medir parámetros antes de que el crecimiento te empuje fuera del régimen sin plan. Si tus clientes empiezan a pedir factura de forma recurrente, esa señal comercial pesa tanto como el tope numérico.
Señales de que el NRUS ya no acompaña al negocio
Más de un cliente recurrente pide factura para sustentar costo o crédito y tú solo puedes ofrecer boleta o ticket según lo permitido. La venta se cae o se vuelve informal por presión.
Las compras del período se acercan al parámetro oficial y nadie lleva un acumulado escrito. Descubres el problema cuando SUNAT o el contador lo señalan tarde.
Abres un segundo local, incorporas una actividad nueva o empiezas a vender a empresas sin actualizar el diagnóstico de régimen. El RUC dice una cosa y la operación otra.
Pagas la cuota sin constancia archivable o mezclas el dinero del negocio con el personal hasta que nadie puede explicar el mes. Simplificado no significa sin evidencia.
Confirmas topes y categorías en chats o videos sin abrir sunat.gob.pe. Esta guía no fija tu cuota: ordena el proceso para preguntar bien.
Cómo hablar la salida del NRUS en una reunión de veinte minutos
Lleva acumulado de ingresos y compras del período de control, lista de clientes que piden factura, proyección de tres meses y la pregunta concreta: ¿seguimos en NRUS, pasamos a RER o evaluamos MYPE?
Pide una frase de criterio y anótala: régimen recomendado, desde qué período, qué comprobantes cambian y qué caja hay que apartar. Sin esa frase, la migración se improvisará en caja.
Acuerda dueño de la actualización en SOL o el canal vigente, dueño de configurar el facturador y fecha de prueba antes de la primera venta del régimen nuevo. Tres dueños claros evitan el "pensé que lo hacía el otro".
Compara costos con las guías de RER y MYPE tributario. El nombre del régimen no basta: importa el mix de clientes y el margen.
Preguntas frecuentes sobre el NRUS
¿Puedo emitir factura?
Revisa los comprobantes autorizados para NRUS en SUNAT; si tus clientes necesitan factura, consulta una migración antes de vender.
¿Un mes sin ventas elimina la cuota?
El tratamiento depende de tu estado, período y reglas vigentes, así que confirma el procedimiento oficial.
¿Solo importan los ingresos?
No, las compras y otros requisitos también pueden definir categoría o permanencia.
¿Puedo usar cualquier actividad?
No, existen exclusiones que debes verificar.
¿La transferencia a mi cuenta siempre es venta?
No necesariamente, pero debe tener origen y sustento para poder conciliarla.
¿Nompli calcula mi categoría?
Nompli permite organizar estimados y checklist, pero la categoría oficial se determina con la normativa y tus datos validados.
¿Debo guardar comprobantes de compra?
Sí, conserva documentos válidos y ordenados. Ante una situación específica, revisa SUNAT y consulta a un contador peruano.
Checklist final antes de pagar
Confirma que el RUC y la actividad estén actualizados, que el período sea correcto y que ventas, compras, caja y banco estén conciliados. Revisa límites oficiales, categoría, cuota, medio de pago y vencimiento. Obtén aprobación del responsable, paga por el canal vigente y descarga la constancia completa. Finalmente registra el movimiento, archiva la evidencia y anota cualquier señal de salida para la revisión del mes siguiente.
Usa el checklist mensual, el calendario tributario y el apartado de impuestos como ayudas de organización. Ninguna herramienta sustituye la consulta del estado real en SUNAT. Si una pantalla, importe o condición difiere de tu papel de trabajo, detén el proceso y acláralo antes de continuar.
Aviso de Nompli y fuentes oficiales
Este contenido es educativo y describe una forma de ordenar el cumplimiento del NRUS en Perú durante 2026. Los topes, cuotas, categorías, actividades admitidas, comprobantes, formularios, canales y fechas pueden cambiar o depender del caso. Confirma siempre la información vigente en https://www.sunat.gob.pe y solicita asesoría a un contador que revise tus operaciones. No uses ejemplos o estimados de esta guía como liquidación definitiva.
Nompli organiza información, checklist, calendario y estimados de apartado para que el equipo llegue preparado al cierre. Nompli no emite facturación electrónica, no presenta declaraciones, no efectúa pagos, no realiza trámites ante SUNAT y no reemplaza al contador. La responsabilidad de validar datos, elegir el régimen y cumplir las obligaciones corresponde al contribuyente con sus asesores.
Decisiones reales durante un año en NRUS
En enero, el titular debe partir de un inventario sencillo, una caja conciliada y una ficha RUC coherente con la actividad que realiza. En febrero puede revisar si las ventas digitales están entrando completas al registro diario y si las comisiones de las plataformas se distinguen del ingreso bruto según el criterio que confirme su contador. En marzo conviene comparar compras, rotación y margen para detectar mercadería adquirida sin comprobante o movimientos que no tienen explicación. En abril, una campaña comercial puede exigir una proyección adicional, porque vender más no solo cambia la caja disponible, también puede acercar al negocio a una categoría superior o a un límite de permanencia. En mayo, cualquier cliente que solicite factura debe registrarse como señal comercial, aun cuando no concrete la compra, pues una repetición de estas solicitudes indica que el régimen puede estar frenando ventas. En junio, el cierre semestral debe resumir cuotas, constancias, ingresos, adquisiciones y diferencias corregidas, con una breve conversación entre titular y contador sobre los siguientes seis meses.
En julio, el negocio puede revisar precios y separar el efecto de inflación de un crecimiento real en unidades, sin asumir que ese análisis modifica por sí solo la medición tributaria. En agosto corresponde anticipar compras para campañas de fin de año y medir su efecto en los parámetros oficiales. En septiembre, el control debe identificar si se abrió otro punto, se incorporó una actividad o se adquirió un activo relevante, porque estos cambios merecen una revisión específica. En octubre conviene simular el cierre anual con un escenario prudente y otro de ventas altas, dejando por escrito qué dato dispararía la salida del NRUS. En noviembre se prepara la configuración operativa de un régimen alternativo si la migración es probable, sin emitir documentos nuevos antes de la fecha válida. En diciembre, el titular cierra caja, inventario, ventas y compras, confirma la cuota del período y entrega un expediente completo. Este recorrido mensual no crea reglas tributarias: convierte señales cotidianas en preguntas oportunas para SUNAT y para el contador.
El análisis anual también debe considerar la calidad de la información. Si durante varios meses faltaron cierres diarios, el total acumulado puede parecer preciso sin ser confiable. Reconstruye períodos con comprobantes, depósitos, compras e inventario, marca los supuestos y pide al contador que determine el tratamiento adecuado. No uses una cifra reconstruida para ocultar diferencias ni selecciones solamente los documentos favorables. Una buena revisión reconoce lo que falta, define cómo conseguirlo y establece controles para que el problema no se repita. Cuando la evidencia contradice la categoría pagada o la permanencia, corresponde consultar la regularización aplicable y preservar todos los registros originales.