MYPE tributario SUNAT 2026: límites, tasas y ritual mensual
Guía del régimen MYPE tributario ante SUNAT en 2026: topes, tramos de renta, IGV, libros electrónicos y cuándo conviene frente a RER o general.
Nompli
Equipo Nompli
Qué es el Régimen MYPE Tributario
El Régimen MYPE Tributario, conocido como RMT, es un régimen peruano de renta empresarial diseñado para contribuyentes que cumplen los requisitos y límites establecidos. Combina pagos mensuales, IGV cuando corresponde, libros y una determinación anual de renta basada en reglas y tramos vigentes. A diferencia del NRUS y del RER, permite una estructura más cercana a la contabilidad del resultado, sin ser simplemente una etiqueta para cualquier empresa pequeña.
Puede acompañar a un negocio con clientes empresariales, gastos sustentados e intención de crecer, pero exige disciplina documental. Antes de ingresar, valida ingresos, vinculaciones, actividad, situación del RUC y exclusiones en SUNAT. El nombre MYPE no garantiza acceso automático. Tu contador debe documentar por qué cumples y desde qué período opera el régimen.
Requisitos, límites y revisión anual
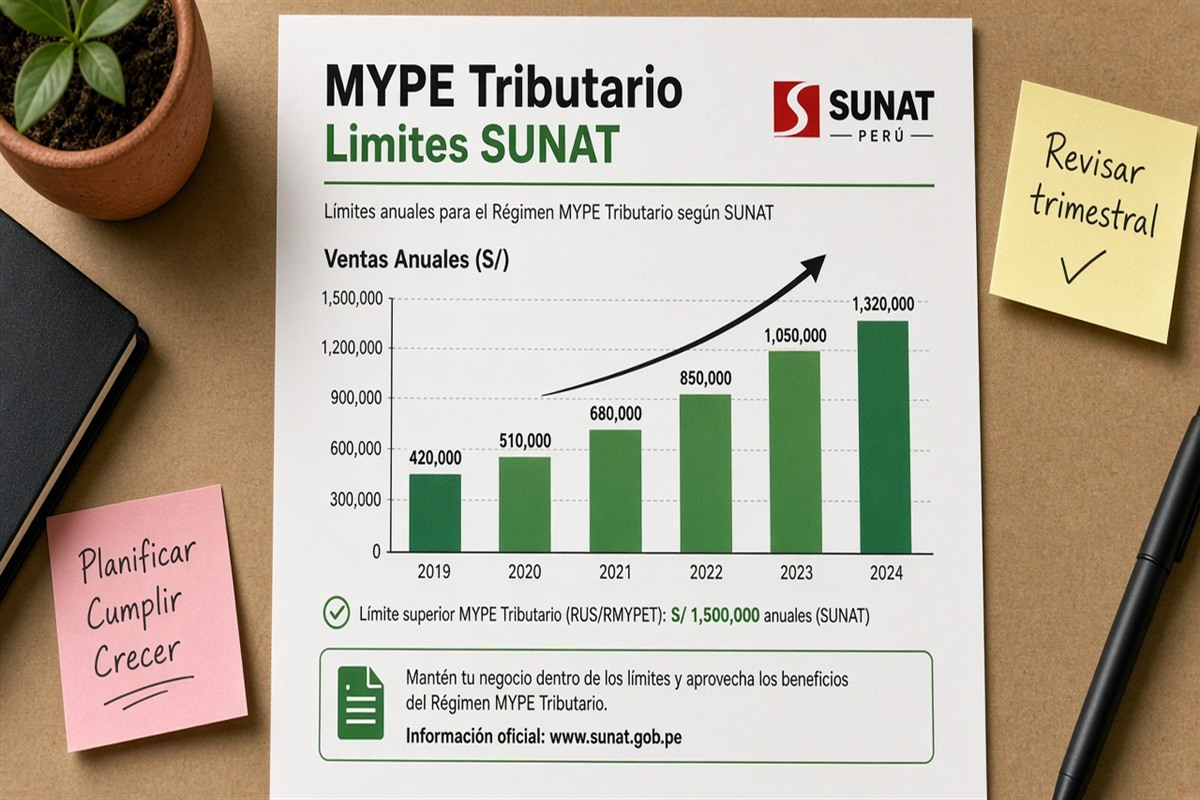
El RMT utiliza límites expresados por la normativa y puede incluir condiciones relacionadas con ingresos netos, vinculación o pertenencia a grupos. Mide los acumulados con una fuente contable consistente y proyecta el cierre, porque un crecimiento fuerte puede modificar pagos o producir una salida futura. Separa ingresos ordinarios, notas, operaciones excepcionales y otros conceptos según su tratamiento. No dividas artificialmente empresas para aparentar cumplimiento.
Los valores exactos, unidades impositivas, fechas y consecuencias deben confirmarse en https://www.sunat.gob.pe. Esta guía no presenta una tabla como definitiva para evitar que uses datos desactualizados. Registra la fuente oficial y fecha de consulta en el expediente anual. Si estás cerca de un límite, solicita un escenario bajo RMT y otro bajo régimen general.
Tramos y tasas de la renta anual
La determinación anual del RMT aplica la lógica de renta neta imponible y los tramos o tasas que establezca la norma vigente. Esto significa que no debes multiplicar ventas por una tasa aislada y asumir que obtuviste el impuesto anual. Primero se cierra la contabilidad, se revisan costos y gastos, se realizan adiciones o deducciones tributarias cuando correspondan y se aplica la escala oficial. Después se descuentan pagos a cuenta y créditos válidos.
Confirma los tramos, tasas, unidad de referencia y reglas de arrastre en SUNAT con tu contador. Mantén un papel de trabajo que muestre cada paso sin ocultar fórmulas. Una estimación mensual de caja puede usar supuestos prudentes, pero debe etiquetarse como estimación y actualizarse. Nompli ayuda a reservar dinero, no determina la renta imponible oficial.
Pagos mensuales a cuenta de renta
Durante el año, el RMT realiza pagos mensuales a cuenta siguiendo el método aplicable a su nivel de ingresos y situación. La base, porcentaje, coeficiente, suspensión o modificación, cuando existan, deben analizarse con la norma vigente. No repitas el cálculo de enero durante todo el año sin verificar cambios. Los pagos a cuenta se concilian luego con la determinación anual y no deben duplicarse.
Prepara una hoja mensual con ingresos netos, método utilizado, tasa o coeficiente confirmado, pago resultante y constancia. Señala rectificaciones y compensaciones por separado. Consulta formulario, vencimiento y canal en SUNAT. Si el pago anual proyectado cambia mucho, pide al contador revisar el estimado, no alteres unilateralmente el pago mensual.
IGV mensual dentro del mismo cierre
El RMT no elimina el IGV. En cada período debes conciliar comprobantes de venta, impuesto generado, compras y crédito fiscal aceptable, además de notas y saldos anteriores. La renta y el IGV comparten documentos de origen, pero tienen reglas diferentes. Una factura de compra registrada no garantiza por sí sola el crédito si falta realidad, causalidad o requisitos formales aplicables.
Revisa el procedimiento práctico en declarar IGV por SOL y confirma la versión oficial en SUNAT. Documenta operaciones no gravadas, exportaciones, detracciones, percepciones o retenciones cuando correspondan. El borrador debe separar cada concepto. Nompli no presenta la declaración ni valida el crédito fiscal.
Libros contables y registros electrónicos
Los libros exigidos en el RMT dependen de parámetros establecidos por la normativa, incluido el nivel de ingresos y otros criterios. Conforme el negocio crece, puede aumentar el alcance de la contabilidad requerida. Confirma qué libros debes llevar, formato, oportunidad y sistema electrónico para 2026. No asumas que la obligación de un año permanece idéntica al siguiente.
Los registros de ventas y compras deben conciliar con comprobantes y declaraciones. La guía de SIRE SUNAT explica el entorno, pero la propuesta del sistema requiere revisión y no reemplaza tus controles. Respalda archivos, constancias de envío y ajustes. Un libro electrónico presentado tarde o con diferencias no se corrige ocultando la versión original.
Ritual mensual en orden correcto
Empieza cerrando facturación, notas y operaciones del período. Reúne compras, valida proveedores y concilia bancos, caja, cuentas por cobrar, cuentas por pagar e inventario relevante. Actualiza registros electrónicos y contabilidad, prepara el cálculo de IGV y luego el pago a cuenta de renta. Compara contra meses previos, revisa el borrador con cuatro ojos y recién entonces usa el formulario vigente.
Después de presentar y pagar, descarga acuses, concilia cargos y actualiza proyecciones. Distribuye tareas en el checklist fiscal mensual y fija fechas con el calendario tributario. Trabajar antes del vencimiento permite corregir comprobantes y pedir documentos. Nompli organiza el flujo, pero el contador y el contribuyente ejecutan la declaración.
El cierre contable que sostiene el impuesto
La calidad del RMT depende de una contabilidad que refleje la operación, no de una hoja fiscal desconectada. Concilia bancos, caja, ventas, compras, inventarios, planillas, activos fijos y préstamos. Investiga saldos antiguos y cuentas negativas antes de que lleguen al cierre anual. Cada asiento material debe tener documento y explicación.
Distingue gasto contable de gasto aceptado tributariamente. El contador debe mantener un control de adiciones y deducciones potenciales durante el año, en vez de reconstruirlas al final. Revisa contratos con socios, operaciones vinculadas y retiros personales. Una contabilidad oportuna mejora tanto el impuesto estimado como las decisiones de caja.
Ejemplo de una agencia que crece
Una agencia de servicios vende a empresas, contrata especialistas y compra equipos. Cada mes emite facturas, revisa gastos y determina IGV y pago a cuenta. Al crecer, una proyección muestra que el resultado anual será mayor que el estimado inicial. La gerencia aumenta el apartado de impuestos y pide revisar depreciación, contratos y gastos observables antes del cierre.
El contador no inventa una tasa promedio: consulta tramos y reglas vigentes en SUNAT, prepara escenarios y explica qué parte son pagos anticipados. La agencia guarda contratos, entregables, facturas y pagos de cada proveedor. Al final del año puede reconstruir la renta sin depender de mensajes sueltos. El ejemplo ilustra organización y no constituye una liquidación oficial.
RMT frente al RER
El RER suele tener una lógica mensual de renta más directa, junto con IGV y registros, pero impone límites y exclusiones propias. El RMT incorpora pagos a cuenta y una determinación anual sobre renta neta con tramos, lo que exige contabilidad más robusta y permite analizar gastos sustentados. La mejor opción depende de actividad, margen, inversión, clientes, crecimiento y capacidad administrativa.
Una empresa con margen reducido y gastos reales puede obtener resultados muy distintos de otra con las mismas ventas. Modela doce meses y agrega honorarios, software, libros y tiempo interno. Lee la guía del RER 2026 y confirma cifras en SUNAT. No cambies de régimen solo porque un mes produjo más impuesto.
RMT frente al NRUS y al régimen general
El NRUS atiende operaciones mucho más sencillas orientadas al consumidor final, con comprobantes y límites propios. El RMT permite facturación empresarial y una determinación de renta más completa. El régimen general elimina las ventajas o tramos reservados al RMT y aplica sus reglas generales, pero puede ser obligatorio cuando el negocio supera condiciones o queda excluido.
Si vienes del NRUS, prepara comprobantes, IGV, libros y un cierre contable real antes del cambio. Consulta la guía NRUS. Si proyectas pasar al general, compara tasa anual, pagos a cuenta, pérdidas, libros y procesos, siempre con datos oficiales. El crecimiento debe activar una transición planificada, no una regularización tardía.
Señales de crecimiento que debes monitorear
Vigila ingresos acumulados, nuevos locales, inversiones, personal, empresas vinculadas y operaciones internacionales. Un contrato grande puede alterar el método de pago a cuenta o acercar al negocio a límites relevantes. También observa si la contabilidad actual tarda demasiado en cerrar, porque crecer sin procesos aumenta errores aunque todavía cumplas el límite. Proyecta escenarios base, alto y bajo cada trimestre.
Cuando aparezca una señal, pregunta qué obligación cambia, desde qué período y qué sistema debes preparar. Reserva presupuesto para asesoría y automatización contable. No esperes una carta de SUNAT para ordenar libros. Confirma las consecuencias del crecimiento en la fuente oficial y deja una decisión aprobada por gerencia.
Errores frecuentes del MYPE tributario
Los fallos habituales son confundir ventas con renta neta, deducir gastos personales, omitir adiciones, duplicar pagos a cuenta y aplicar tramos desactualizados. También se presentan diferencias entre comprobantes, SIRE, libros, bancos y declaraciones. Una estimación sin conciliación puede quedarse corta y crear un problema de caja anual. Copiar la liquidación de otra empresa no es un método válido.
Otro error es pensar que todos los contribuyentes del RMT llevan exactamente los mismos libros. Verifica parámetros y cambios de obligación. Si detectas un error presentado, conserva evidencias y consulta la rectificación en SUNAT. Nompli no calcula multas, no formula defensa tributaria y no sustituye el análisis del contador.
Paquete mensual y anual para el contador
Cada mes entrega ventas, compras, notas, bancos, caja, inventarios, planillas, activos, préstamos, retenciones y demás documentos aplicables. Incluye contratos y evidencia de servicios para gastos relevantes. Añade una conciliación y una lista de incidencias. El contador debe devolver borradores, supuestos, declaraciones y constancias claramente identificados.
Para el cierre anual agrega balance de comprobación, mayores, detalle de activos, inventario, provisiones, cuentas con socios y control de pagos a cuenta. Mantén un puente entre resultado contable y tributario. Archiva la fuente oficial de tasas y tramos usada. Este paquete reduce preguntas tardías y permite estimar renta durante el año.
Preguntas frecuentes del RMT
¿El MYPE tributario paga solo al final?
No, existen obligaciones mensuales y una determinación anual según reglas vigentes.
¿El pago mensual es el impuesto final?
Generalmente funciona como pago a cuenta, pero confirma su tratamiento en SUNAT.
¿Puedo deducir cualquier compra?
No, debe analizarse causalidad, sustento y límites.
¿Todos aplican la misma tasa?
La determinación puede usar tramos y métodos que debes verificar.
¿Conviene más que RER?
Depende de margen, gastos, actividad y crecimiento.
¿Debo usar libros electrónicos?
Revisa el alcance aplicable a tus parámetros en 2026.
¿Nompli calcula mi declaración anual?
No, solo organiza datos, estimados y tareas. Para respuestas vinculantes sobre tu caso, consulta SUNAT y a tu contador.
Checklist de cierre mensual y anual
En el cierre mensual valida régimen, período, comprobantes, notas, compras, bancos, caja, inventario, libros, IGV y pago a cuenta. Confirma tasas, método, saldos, formulario y vencimiento en SUNAT. Revisa el borrador, presenta por el canal autorizado, paga y archiva acuses. Actualiza inmediatamente la proyección anual y el apartado de caja.
En el cierre anual concilia los doce meses, resultado contable, ajustes tributarios, tramos, pagos a cuenta y créditos. Usa el apartado de impuestos, el checklist y el calendario como soporte organizativo. Si una cifra no puede rastrearse, no la des por aprobada.
Aviso de Nompli y alcance de la guía
Este artículo es educativo. Los límites, tramos, tasas, métodos de pagos a cuenta, libros, formularios y plazos pueden cambiar o depender de circunstancias particulares. Confirma siempre la versión vigente para 2026 en https://www.sunat.gob.pe y solicita a un contador peruano que revise tu caso. Los ejemplos y estimados no son instrucciones de declaración.
Nompli organiza información, checklist, calendario y estimados para apartar impuestos. Nompli no emite facturación electrónica, no lleva libros oficiales, no presenta declaraciones, no realiza pagos o trámites ante SUNAT y no reemplaza al contador. El contribuyente y sus asesores deben validar datos, régimen, cálculos y cumplimiento.
Proyección trimestral de renta y crecimiento
Una proyección útil comienza con el estado de resultados acumulado y no con un porcentaje aplicado a los depósitos bancarios. Revisa ingresos reconocidos, costos, planilla, servicios, depreciación y gastos que podrían tener tratamiento tributario distinto. Prepara un escenario base con contratos vigentes, uno alto con ventas probables y uno bajo con riesgos de cobranza, sin alterar las reglas de reconocimiento que indique el contador. Para cada escenario muestra renta contable, principales ajustes, renta imponible estimada, tramo oficial pendiente de confirmar, pagos a cuenta acumulados y posible saldo anual. Separa los supuestos de los datos cerrados para que gerencia entienda qué puede cambiar. La proyección sirve para anticipar caja y decisiones, pero nunca debe presentarse como declaración definitiva.
El análisis de crecimiento agrega ingresos acumulados, clientes nuevos, inversiones, personal, vinculaciones y operaciones especiales. Compara cada escenario con los límites y condiciones oficiales del RMT, y calcula el tiempo necesario para adaptar libros, sistemas y presupuesto si corresponde pasar al régimen general. También revisa si el método del pago mensual puede cambiar por el nivel de ingresos o por reglas específicas del período. Pide al contador que confirme por escrito los disparadores relevantes y la fuente utilizada. Si un contrato grande modifica el escenario, actualiza la estimación en el mismo mes en vez de esperar al cierre anual. Una alerta temprana permite negociar precios, reservar impuestos y ordenar documentación sin improvisar.
Al final de cada trimestre, compara lo estimado con lo realmente declarado y explica la diferencia. Puede provenir de margen, gastos no sustentados, notas de crédito, compras demoradas, adiciones tributarias o un supuesto comercial que no ocurrió. Ajusta el apartado de impuestos con el nuevo escenario y conserva todas las versiones para entender la evolución. No reduzcas la reserva solo porque existe un saldo aparente sin confirmar su disponibilidad y aplicación. Presenta a gerencia una conclusión clara sobre caja, cumplimiento y capacidad de crecimiento. Después incorpora las tareas aprobadas al calendario mensual, con responsable y evidencia esperada.