Primera declaración de ITBMS después del aviso de operaciones 2026
Qué hacer en tu primer ITBMS en eTax después de obtener o renovar el aviso de operaciones: RUC, NIT, FE, calendario y errores del mes 1 en Panamá 2026.
Nompli
Equipo Nompli
El aviso no declara el ITBMS (y eTax no renueva el aviso)
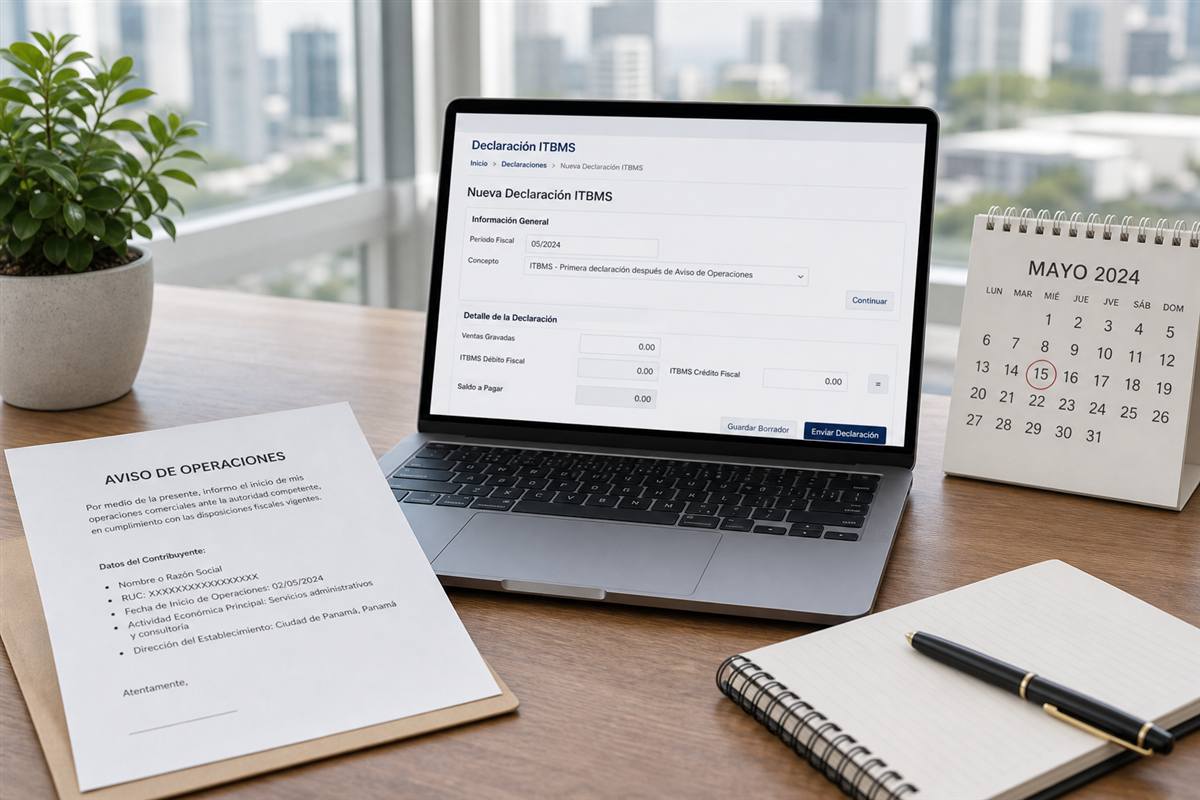
El aviso de operaciones te habilita ante el municipio. El ITBMS se presenta ante la DGI en eTax. Terminar uno no dispara el otro. El mes 1 de formalización es exactamente cuando más gente se olvida del segundo.
Esta guía cubre la primera declaración periódica de ITBMS después de estar operativo: qué congelar, qué no inventar y cómo no mezclar ITSE, CSS y renta.
Confirma si tu actividad y tus ingresos te obligan a presentar. La DGI ha señalado que la presentación de ITBMS es obligatoria cuando los ingresos anuales superan más de B/. 36,000 o según la actividad económica. Verifica el criterio vigente en dgi.gob.pa.
Mapa del impuesto: qué es el ITBMS. Envío: cómo presentar ITBMS en eTax.
Antes del primer período: RUC, NIT y FE
RUC aprobado y datos correctos. NIT (clave eTax) creado y probado. Autorización de factura electrónica lista si vas a emitir. Sin ese trío, el aviso enmarcado en la pared no te sirve el día 15.
Guías: RUC, NIT vs RUC, autorización FE, checklist FE.
Consulta tu propio RUC como si fueras un tercero: consulta RUC. Si el nombre no coincide con el aviso, corrige antes de facturar.
Alta: checklist de alta fiscal.
En Panamá, trata el cierre de primera declaracion itbms aviso operaciones 2026 como un ritual operativo: corte de factura electrónica, conciliación bancaria, estimado de ITBMS y reserva de caja 4 días antes del vencimiento oficial. Confirma plazos vigentes en dgi.gob.pa.
Cuándo es "el primer mes"
El primer período de ITBMS es el mes comercial en el que ya estás obligado, no necesariamente el mes en que te entregaron el aviso. Pueden desfasarse. Anota: fecha de aviso, fecha de RUC, fecha de primera FE, fecha de primera obligación en eTax.
No uses de memoria un día fijo de vencimiento. Mira el calendario tributario y el calendario DGI del año.
Si el mes quedó en cero (abriste el local el día 28 y no vendiste), pregunta a tu contador si debes presentar en cero. No inventes ventas. No omitas si la obligación formal existe.
Aparta caja desde la primera factura gravada. Calculadora ITBMS.
Qué congelar antes de abrir el formulario
FE emitidas y recibidas del período, notas de crédito, clasificación gravado/exento/excluido, retenciones sufridas si un cliente ya te retuvo, y el informe de compras si te aplica.
Crédito: solo con documento válido a tu RUC. Crédito de ITBMS. Retención sufrida: no la metas en compras. Retención de ITBMS sufrida.
El aviso municipal y el ITSE, si te aplican, van en otra carpeta: ITSE vs ITBMS.
Planilla, si contrataste en el mes 1: CSS vs DGI.
Paso a paso de la primera presentación
1) Entra a eTax con el RUC correcto. 2) Elige el período correcto (el mes de operaciones, no el mes de presentación). 3) Cuadra FE. 4) Completa el formulario de ITBMS según instructivo. 5) Revisa débito, crédito y retenciones.
6) Envía. 7) Paga si hay saldo. 8) Descarga acuse. 9) Consulta el estado de cuenta. 10) Archiva junto al aviso y a la primera FE.
Detalle práctico: presentar ITBMS. Pago: cómo pagar impuestos DGI.
Si el portal bloquea, casi nunca es "el internet": es un paso previo o un NIT caduco.
Errores clásicos del mes 1
Facturar con el RUC de la persona natural cuando el aviso es de la sociedad. Tomar crédito con tickets a nombre del socio. Olvidar la declaración porque "recién empiezo". Pagar ITSE y creer que era ITBMS.
Crear el NIT el día del vencimiento. Emitir FE antes de tener autorización. Declarar un período futuro "para adelantar".
No pedir certificado si un primer cliente corporativo ya retuvo. Mezclar la primera cuota de ISR con el ITBMS en un solo pago sin etiqueta.
Si fallaste, rectifica. La DGI publica límites y costos de rectificativa de ITBMS: confírmalos; no los memorices de oídas.
Ejemplo ilustrativo: tienda que abre el día 20
El aviso sale el 20. Hay ventas 11 días. El dueño espera "al mes completo" y se salta el período parcial. eTax igual puede esperar esa fracción si ya estabas obligado.
Declara ese pedazo con FE reales. El mes siguiente será más largo, no "el verdadero primero".
Marca ambos vencimientos el día que te entregan el aviso, no el día que recuerdes.
Pyme: para pymes.
Ejemplo ilustrativo: freelance que renovó aviso y nunca había declarado
Renovó el aviso porque se lo exigieron. Descubrió que el RUC existía desde hace años y eTax muestra omisos. El "primer" ITBMS no es el primero: hay cola.
Prioriza: acceso, estado de cuenta, omisos con el contador, luego el período corriente. Un aviso fresco no borra deudas viejas.
Freelance: para freelancers.
Paz y salvo: cómo obtenerlo después de cerrar la cola, no antes.
ISR y pagos a cuenta: no los estrenes el mismo clic
El primer mes también puede activar estimación de ISR. Sepáralo. Qué es el ISR, pagos a cuenta, simplificado vs ordinario.
Persona natural vs sociedad: elige el sujeto desde el día 1. Renta naturales o DJR sociedades.
Calculadora: ISR.
No decidas régimen de renta el mismo domingo que envías el primer 430. Son reuniones distintas.
Checklist de 12 puntos del primer ITBMS
1) Aviso vigente. 2) RUC coherente con el aviso. 3) NIT probado. 4) FE autorizada. 5) Período correcto.
6) Ventas y compras cuadradas. 7) Crédito solo con documento válido. 8) Retenciones sufridas aparte. 9) ITSE y CSS en otras bolsas. 10) Caja apartada. 11) Acuse guardado. 12) Estado de cuenta consultado.
Si un punto del 1 al 4 falla, no abras el formulario "para ver".
Ritual: checklist fiscal mensual.
Cómo Nompli ayuda en el mes 1
Nompli no presenta tu primer ITBMS ni tramita el aviso. Te ayuda a ordenar fechas, estimación y la lista de lo que no debes mezclar.
Usa el calendario tributario, el checklist y la calculadora ITBMS el mismo día que te aprueben el aviso.
Oficial: dgi.gob.pa.
Nompli no presenta declaraciones ante la DGI.
Lecturas relacionadas
Aviso de operaciones, presentar ITBMS, crédito de ITBMS.
Tabla de retenciones, agente retenedor.
Estado de cuenta el día después del primer acuse.
Formación interna y próximo mes
El día que te aprueben el aviso, bloquea 90 minutos: probar NIT, configurar FE, marcar el primer vencimiento de ITBMS y abrir la carpeta del período 1. Si lo dejas "para la otra semana", el mes 1 se te pasa.
Documenta quién emite la primera factura, quién arma el borrador y quién envía en eTax. Tres roles, aunque sean la misma persona con tres pasos.
El mes 2 se gana con el acuse del mes 1 archivado y el estado de cuenta consultado, no con la misma improvisación.
Entrena con un caso de período parcial (abriste el día 20) y un caso en cero. El equipo debe saber que "recién empiezo" no es un régimen.
Preguntas frecuentes
¿El aviso me inscribe en ITBMS?
No automáticamente. El aviso es municipal; el ITBMS es DGI. Revisa tu RUC y tus obligaciones en eTax.
¿Debo declarar si aún no vendo?
Puede existir obligación formal. Confirma en dgi.gob.pa y con tu contador.
¿Cuál es el umbral?
La DGI ha citado más de B/. 36,000 anuales o la actividad económica. Confirma si sigue vigente para tu caso.
¿Nompli declara el primer mes?
No.
¿Puedo usar el NIT como RUC en la FE?
No. NIT vs RUC.
¿Qué hago si ya se me pasó el primer vencimiento?
Entra, mira estado de cuenta, presenta lo omitido con tu contador y no improvises cifras redondas.
Aviso legal
Esta guía es educativa. No sustituye el instructivo de ITBMS, las reglas del aviso municipal ni la asesoría de un contador.
Umbrales, plazos y formularios pueden actualizarse. Confirma en dgi.gob.pa y en tu municipio.
Nompli no presenta declaraciones ni tramita avisos. Los ejemplos son ilustrativos. No se afirman tasas de 2026 como hecho cerrado salvo referencias históricas a confirmar.