Declaración de renta personas naturales 2026
Ingresos, deducciones, retenciones y presentación anual ante la DGI para personas naturales con actividad económica.
Nompli
Equipo Nompli

Qué es declaración de renta de personas naturales y por qué aparece cada temporada
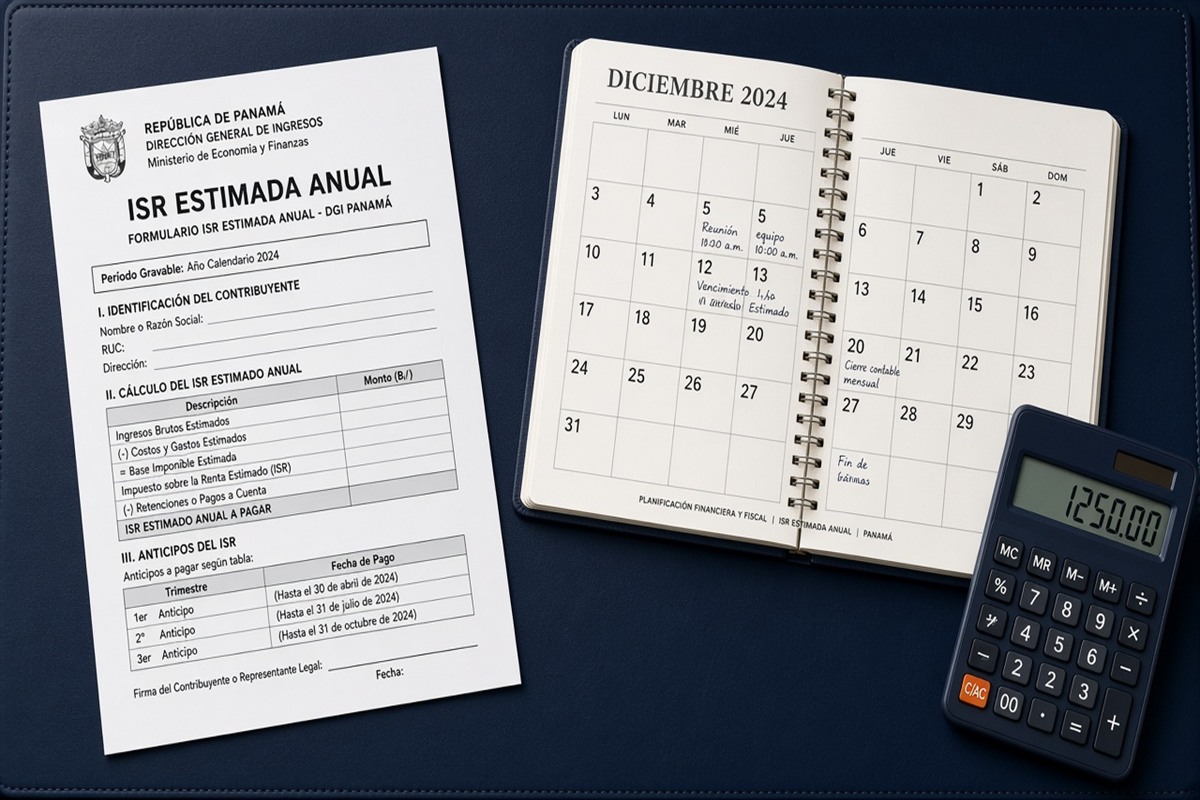
La declaración de renta para personas naturales o individuales concentra ingresos del año, deducciones permitidas, retenciones y anticipos. No es un ITBMS grande: es otro impuesto, con otra base y otro calendario.
Si buscas plazos, deducciones o "cómo presentar" en eTax, esta guía ordena el método. Las escalas y topes exactos se confirman en dgi.gob.pa.
Empieza a juntar evidencias desde enero, no desde la semana del vencimiento.
Estima con calculadora ISR y aparta con apartado de impuestos.
Quién debe presentar y qué no mezclar
Quien obtiene rentas gravadas según las categorías de DGI puede estar obligado a presentar, aunque tenga retenciones en la fuente. Tener un empleador no siempre elimina la obligación si hay actividad independiente.
No mezcles en la misma carpeta el ITBMS mensual con la anual de renta sin etiquetar. Son cierres distintos.
Si cambiaste de régimen a mitad de año, documenta fechas; el error clásico es aplicar un solo criterio a los doce meses.
Valida tu RUC y datos de contacto antes de la temporada alta.
Calendario: qué preparar desde el primer trimestre
Cada mes: export de FE, retenciones recibidas, gastos con soporte. Cada trimestre: revisión de anticipos. Antes del vencimiento anual: borrador de ingresos y deducciones.
Marca el vencimiento oficial en calendario tributario. Si hay prórrogas, solo valen las publicadas en dgi.gob.pa.
Sacar el extracto bancario el último día no reemplaza el soporte fiscal de cada gasto.
Si operas en Ciudad de Panamá con contador externo, acuerda fecha de entrega de carpeta con margen, no el día anterior.
Ingresos: qué incluir y qué no mezclar
Incluye honorarios, ventas, arrendamientos u otras rentas según tu caso. Separa ingresos exentos o no gravados con soporte. No uses el resumen del banco como única fuente: el banco no sabe la calificación fiscal.
Ingresos en moneda extranjera: documenta tipo de cambio según regla aplicable; no improvises el del día que te acordaste.
Si facturaste a nombre de tu sociedad y cobraste en tu cuenta personal, tienes un problema de trazabilidad que la declaración no "arregla sola".
Cruza FE emitidos del año con lo declarado.
Gastos deducibles y comprobantes válidos
Deduce solo lo que la norma permite y que tenga vínculo con la generación de renta, más soporte válido (FE o el documento que exija DGI).
Gastos personales disfrazados de empresa son el clásico de ajuste. Si dudas, pregunta antes de cargar.
Arma un índice de deducciones: alquiler, servicios, insumos, honorarios, depreciaciones si aplican. Cada línea con carpeta.
Sin soporte, el gasto es conversación, no deducción.
Retenciones sufridas y anticipos
Las retenciones son crédito o anticipo si están documentadas y corresponden a tu RUC. Pide constancias a tiempo.
Los anticipos o pagos a cuenta deben cuadrar con lo enterado en el año. Una diferencia aquí mueve el saldo a pagar en abril (o el mes que corresponda).
No declares una retención "porque el cliente dijo que retuvo" sin papel.
calculadora de retenciones y calculadora ISR como apoyo educativo.
Flujo práctico en eTax
1) Backup de acuses previos. 2) Borrador offline. 3) Entrar a portal eTax de la DGI. 4) Cargar o importar según el formulario vigente. 5) Revisar inconsistencias.
6) Enviar. 7) Pagar. 8) Descargar acuse. 9) Archivar con la carpeta anual.
Si el sistema prellena datos, audítalos: lo prellenado también se equivoca.
Recupera clave con anticipación; la temporada satura canales de soporte.
Errores frecuentes
Olvidar ingresos de plataformas. Deducir sin FE. Mezclar años. Ignorar anticipos. Usar escala vieja. Presentar y no pagar.
Otro: declarar en cero "para ganar tiempo" cuando había obligación real.
Si ya enviaste mal, rectifica con expediente; no hagas un segundo envío fantasma.
Prevención: cierre mensual que alimenta la anual.
Ejemplo: consultor independiente
Honorarios del año documentados en FE, retenciones de tres clientes, gastos de coworking y software con soporte. Borrador en febrero, envío antes del vencimiento, pago con caja apartada desde el trimestre anterior.
El consultor no espera el extracto de diciembre para descubrir que debió apartar.
Simula con calculadora ISR.
Confirma escala en dgi.gob.pa.
Ejemplo: comerciante persona física
Ventas anuales conciliadas con ITBMS mensual, compras con crédito revisado, inventario y gastos operativos con soporte. La anual no puede contradecir doce liquidaciones de ITBMS sin explicación.
Si el margen implícito es absurdo, DGI también sabe leer.
Separa retiros personales de gastos del negocio.
Usa checklist fiscal mensual todo el año.
renta versus ITBMS: no los mezcles
ITBMS mira el consumo o la transferencia del período. renta mira la renta. Un mes con ITBMS a pagar alto puede coexistir con pérdida anual, y al revés.
Cuando pelees una diferencia, identifica qué impuesto estás defendiendo.
Archiva en carpetas distintas aunque compartan la misma FE.
Calendarios: calendario tributario.
Preguntas frecuentes y checklist
¿Si me retuvieron todo debo presentar?
A menudo sí; la retención no siempre reemplaza la declaración. Confirma tu caso en dgi.gob.pa.
¿Puedo deducir la casa?
Solo en los supuestos que permita la norma; no por "home office" genérico sin regla.
Checklist: ingresos, deducciones, retenciones, anticipos, FE, borrador, envío, pago, acuse, backup.
Nompli no presenta la anual; ordena evidencias y recordatorios.
Cómo Nompli ayuda sin reemplazar a DGI
Nompli organiza checklist, calendario y estimados para que llegues a eTax con el mes ordenado. No emite factura electrónica, no presenta declaraciones ante DGI y no sustituye a tu contador.
Usa calendario tributario, checklist fiscal mensual y apartado de impuestos para apartar caja y marcar vencimientos. Las cifras oficiales las confirmas siempre en dgi.gob.pa.
Si trabajas solo, el ritual semanal de evidencias + export de FE evita el cierre de madrugada. Si tienes equipo, define un dueño del portal y un backup de clave sin compartir contraseñas por chat.
Señales de que tu proceso ante DGI aún es frágil
Si cada vencimiento termina en madrugada, si nadie sabe dónde está el acuse del mes pasado, si la clave de eTax vive en un chat, o si el ITBMS se arma sin mirar el export de FE, el proceso es frágil aunque "siempre salga".
Otra señal: rectificas más de dos veces al año por el mismo tipo de error. Eso no es mala suerte; es un checklist que no existe o que nadie cumple.
Mide tiempo de cierre y número de diferencias abiertas el día 10. Si ambos suben, rediseña antes de contratar más caos.
Usa checklist fiscal mensual como diagnóstico semanal, no solo como lista del día pico.
Cómo armar la carpeta fiscal del período en Ciudad de Panamá
Crea una carpeta por período (año-mes) con subcarpetas: FE emitidos, recibidos, retenciones, liquidación de ITBMS, pagos y correcciones. El nombre del archivo debe incluir fecha y tipo de acuse.
Al cerrar el mes, la carpeta debe poder entregarse a un contador nuevo sin explicación oral de una hora. Si necesita WhatsApp para entenderse, está incompleta.
Guarda también bitácoras de contingencia e incidentes del emisor. Explican huecos mejor que la memoria.
Vincula la carpeta al calendario tributario del período para encontrar todo en un clic mental.
Roles mínimos aunque seas unipersonal
Emisión de FE, conciliación, envío en eTax y archivo son cuatro roles. Pueden ser la misma persona, pero deben ser cuatro momentos distintos en el calendario. Hacerlos todos el mismo viernes a las 23:00 es lo que produce errores.
Define un suplente para acceso y un protocolo de reset de clave. Las vacaciones no suspenden el ITBMS.
Si tienes equipo, escribe en una página quién autoriza notas de crédito altas y quién puede presentar declaraciones.
Nompli recuerda; la autoridad tributaria no espera a que vuelvas del feriado.
Números de gestión: bruto, neto e impuesto
Separa en tu cabeza precio bruto, neto e impuesto. Cotizar "redondo" sin decir si incluye ITBMS genera reclamos y reclasificaciones improvisadas en caja.
Cuando el cliente pide desglose, tu FE y tu cotización deben coincidir. La diferencia se discute caro después.
Estima el efecto de descuentos y notas sobre el débito antes de cerrar promociones agresivas a fin de mes.
calculadora IVA ayuda a simular; no fija la tasa legal. Confirma en dgi.gob.pa.
Relación con bancos, pasarelas y cobranzas
El extracto bancario no es un libro fiscal. Cuadra cobranzas con FE emitidos y con el período de ITBMS. Pagos adelantados, parciales y en otra moneda necesitan etiqueta.
Si cobras por pasarela, descarga el reporte del período y cruza comisiones: la comisión no siempre es gasto deducible de renta sin soporte, y no reduce solo el ITBMS a ojo.
Evita mezclar cuentas personales y de negocio: DGI y tu yo del próximo año te lo van a cobrar en tiempo.
Aparta impuestos en apartado de impuestos apenas se confirma la venta, no cuando el banco "se vea holgado".
Qué documentar cuando algo no cuadra
Toda diferencia material merece una nota de una página: monto, hipótesis, evidencia, decisión y responsable. Sin eso, el mes siguiente hereda misterios.
Capturas con hora, exports con filtro visible y mails al contador forman la defensa básica ante un requerimiento.
Si la diferencia es pequeña pero recurrente, igual documéntala: los patrones importan más que el peso de un día.
Archiva la nota junto al acuse de ITBMS del período.
Capacitación corta que sí cambia el cierre
Quince minutos mensuales con caja o con quien emite: rechazos comunes de FE, cuándo pedir ayuda, qué nunca borrar. Un PDF de 40 páginas no se lee; un caso real sí.
Incluye un ejemplo de exento mal clasificado y uno de nota de crédito mal usada. Esos dos evitan el 80% del ruido en pymes de servicios y retail.
Registra quién asistió. Cuando entre alguien nuevo, repite el módulo antes de darle usuario.
Soporta el hábito con checklist fiscal mensual visible en la operación, no escondido en un drive olvidado.
Aviso legal y límites de esta guía
Esta guía es educativa para Panamá. No es asesoría fiscal ni un instructivo oficial de DGI. Alícuotas, plazos, menús de eTax y formularios cambian: confirma en dgi.gob.pa y con tu contador antes de declarar o pagar.
Los ejemplos en B/. son ilustrativos. No uses un número de esta nota como liquidación definitiva. Nompli no opera eTax ni declara por ti.