Cómo presentar la declaración de ITBMS en eTax 2026
Flujo en eTax para declarar y pagar ITBMS: conciliación con FE, plazos DGI y errores que exigen rectificación.
Nompli
Equipo Nompli

Qué es la declaración de ITBMS y por qué aparece cada mes
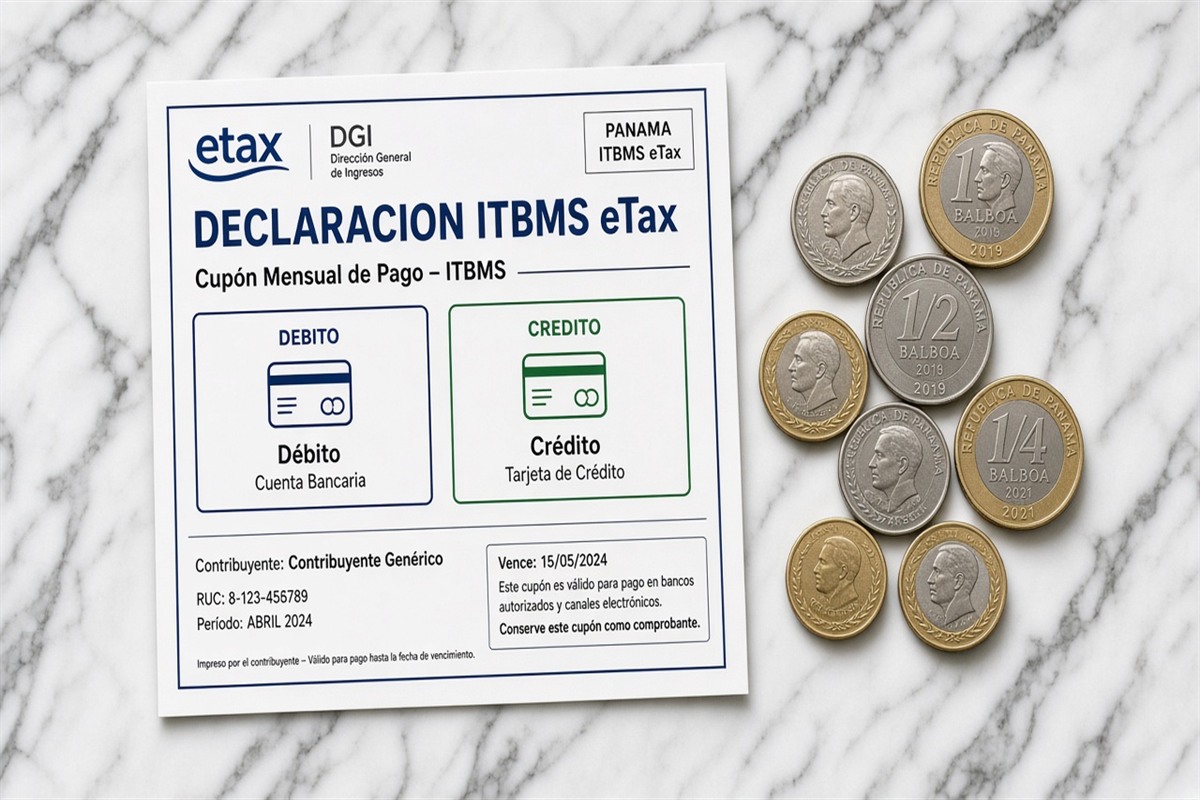
La declaración de ITBMS es la liquidación periódica del Impuesto de Transferencia de Bienes Muebles y Servicios (ITBMS) ante Dirección General de Ingresos (DGI). Si vendes bienes o servicios gravados en Panamá, este es el trámite que concentra búsquedas como "cómo presentar ITBMS" o "declarar en eTax".
Presentar no es solo llenar una pantalla: DGI cruza tu declaración con comprobantes electrónicos y registros de ventas/compras y con la factura electrónica del período. Si envías totales que no cuadran con lo autorizado electrónicamente, el sistema puede rechazar, dejar inconsistencias o alimentar un requerimiento después.
Esta guía ordena el flujo práctico: qué preparar, en qué secuencia declarar, cómo estimar el pago y qué revisar antes del clic final. Confirma menús y plazos vigentes en dgi.gob.pa. La interfaz de eTax puede cambiar; el orden lógico (cerrar FE, conciliar, liquidar, pagar, archivar) se mantiene.
Marca el vencimiento en calendario tributario y usa checklist fiscal mensual para no improvisar el último día hábil.
Quién debe presentar ITBMS y qué revisar en tu registro
En términos generales, los contribuyentes con operaciones gravadas de ITBMS deben liquidar el impuesto en los plazos de su régimen. No asumas que "no vendí" te exime sin revisar tu RUC, tu actividad y las obligaciones formales publicadas por DGI.
Personas naturales con negocio y sociedades suelen compartir el mismo calendario mensual o periódico del ITBMS, aunque el formulario o el detalle cambien. Si estás en un régimen simplificado u otro esquema especial, valida si tu liquidación sigue la vía ordinaria o reglas distintas.
Antes de abrir eTax, confirma que tu RUC está activo, que el correo de notificaciones funciona y que tienes acceso a la clave. Recuperar usuario el día del vencimiento es el clásico que convierte un cierre simple en multa por mora.
Si operas sucursales o varios puntos de emisión de FE, unifica el criterio de período: el mes fiscal no es "lo que cobré en banco", es lo que facturaste y documentaste según las reglas de DGI.
Período versus mes de presentación
La confusión más cara es mezclar el período gravado con el mes en que presentas. Cuando alguien busca "ITBMS agosto 2026" casi siempre habla del ITBMS de julio declarado en agosto, no de las ventas de agosto.
Arma un ritual fijo: el día 1 del mes siguiente cierras FE del mes anterior; a mitad de mes concilias; antes del vencimiento liquidas y apartas caja. Si el vencimiento cae inhábil, confirma en el calendario oficial si corre al siguiente día hábil.
Presentar fuera de plazo suele generar recargos e intereses. El costo de esperar "a ver si nadie se da cuenta" casi siempre supera el de organizar el cierre una semana antes.
Aparta el estimado con apartado de impuestos desde la primera semana del período, no la víspera del vencimiento.
Secuencia correcta: FE y comprobantes electrónicos y registros de ventas/compras antes de liquidar
No abras la declaración de ITBMS "para ver" si aún no cuadraste ventas, compras y estados de factura electrónica. Primero cierra la evidencia electrónica; después liquida.
Exporta emitidos y recibidos del período, separa gravados, exentos y no sujetos, y netea notas de crédito o anulaciones ya aceptadas. Si hay diferencia entre tu ERP y el portal de FE, detente: esa diferencia se va a copiar a la declaración.
Las retenciones sufridas o practicadas también deben estar listadas antes del envío. Una retención olvidada distorsiona el pago o el crédito y luego obliga a rectificar.
Estima débito menos crédito con calculadora IVA para saber cuánta caja necesitas antes de pelear con la pantalla de eTax.
Paso a paso en eTax (flujo educativo)
1) Entra a portal eTax de la DGI con RUC y clave. 2) Verifica que el período seleccionado sea el correcto. 3) Confirma que los insumos del período (exports de FE, comprobantes electrónicos y registros de ventas/compras, retenciones) ya están listos. 4) Completa la liquidación de ITBMS o el formulario vigente (declaración de ITBMS). 5) Revisa total a pagar o saldo a favor.
6) Envía la declaración. 7) Genera o gestiona el pago por los canales autorizados. 8) Descarga acuse y guárdalo junto al export de FE del mes. 9) Anota en el checklist qué quedó pendiente (créditos cuestionables, notas sin aceptar, retenciones por enterar).
Si eTax no te deja avanzar, el problema suele ser un paso previo faltante o un período mal elegido, no "el internet". No fuerces envíos duplicados: genera un expediente con capturas y consulta el instructivo oficial o a tu contador.
Recuperar acceso: prioriza el canal oficial de restablecimiento de clave publicado en dgi.gob.pa. No entregues tu clave a terceros por WhatsApp.
Cómo calcular qué vas a pagar (débito versus crédito)
En la lógica general, el ITBMS a pagar es el débito fiscal de ventas gravadas menos el crédito fiscal de compras gravadas documentadas, más o menos ajustes por retenciones, saldos o notas.
Ilustración: ventas gravadas B/. 500,000 con débito ilustrativo y compras gravadas con FE B/. 300,000 con crédito ilustrativo. El pago resulta de esa resta antes de otros ajustes. Los porcentajes exactos los confirmas en dgi.gob.pa; aquí el punto es el método, no memorizar una tasa.
Si clasificaste mal un servicio exento como gravado, el débito se infla. Si tomaste crédito sin soporte válido de FE, el crédito se vuelve frágil ante un cruce.
Usa calculadora IVA solo como estimador educativo. La liquidación oficial es la de eTax.
Errores que hacen fallar o rectificar la declaración de ITBMS
Período incorrecto. Totales que no cuadran con FE. Créditos sin soporte. Notas de crédito no reflejadas. Retenciones mal cargadas. Exentos mezclados con gravados.
Enviar dos veces o intentar "corregir" sin el procedimiento de rectificación genera expedientes confusos. Si ya enviaste mal, documenta el error y usa la vía formal de corrección en eTax.
Otro error: pagar sin haber presentado, o presentar sin apartar caja. El acuse no paga solo. Conciliar banco después evita pagos fantasmas y saldos mal aplicados.
Prevención: ritual de checklist fiscal mensual cada viernes de cierre, no solo el día del vencimiento.
Declaración en cero: cuándo aplica y cómo no improvisar
Si no hubo operaciones, la obligación formal puede exigir declaración en cero según tu situación. No inventes ventas "para que no se vea vacío"; tampoco omitas si la norma te obliga a presentar.
eTax suele tener caminos de declaraciones informativas o en cero: úsalos con el período correcto y guarda el acuse igual que un mes con pago.
Documenta por qué el mes quedó en cero (cierre temporal, sin facturación, solo exentos) por si llega un cruce. Una carpeta con mail al contador y export vacío de FE vale más que una explicación oral tres meses después.
Confirma siempre en dgi.gob.pa antes de asumir exención de presentación.
Relación con factura electrónica en 2026
Con la obligatoriedad o masificación de factura electrónica, la declaración de ITBMS se vuelve un espejo de lo ya autorizado electrónicamente. Si el POS emite y el registro de ventas no refleja, la declaración hereda el problema.
Define un dueño de la emisión, un dueño de la conciliación y un dueño del envío. En pymes chicas puede ser la misma persona, pero el ritual debe existir por escrito.
Si el sistema cae cerca del vencimiento, ten plan de contingencia documentado: qué se emite, cómo se numera y cuándo se regulariza. Improvisar en caja el sábado suele costar más que un protocolo de una página.
Guarda XML o PDF, acuses y estados de aceptación. Sin ese rastro, el crédito fiscal y la defensa ante DGI se debilitan.
Retenciones dentro de la liquidación de ITBMS
Si te retuvieron ITBMS o tú reteniste, esos montos deben conciliarse en la liquidación. Una retención olvidada distorsiona el pago o el crédito.
Ten a mano la documentación del agente, el comprobante de retención y el enteramiento cuando aplique. Cruza con calculadora de retenciones solo como apoyo educativo.
Agentes de retención: enterar tarde no se arregla "subiendo" la declaración de ITBMS a ojo. Cada impuesto tiene su vía y su plazo.
Si el cliente corporativo retiene y paga tarde, tu cierre mensual debe reflejar la realidad documentada, no el deseo de caja.
Ejemplo numérico ilustrativo de un mes
Período: julio 2026. Ventas gravadas B/. 1,200,000. Compras gravadas documentadas B/. 700,000. Retenciones a favor ilustrativas. El pago resulta de débito menos crédito menos ajustes, según tasas vigentes en dgi.gob.pa.
Cierre: export de FE el día 3; conciliación el día 8; liquidación y pago antes del vencimiento oficial. Acuse guardado en la carpeta fiscal del mes.
Tres notas de crédito ya neteadas en ventas. Un crédito dudoso separado y no tomado hasta validar el soporte. Ese criterio evita rectificaciones en cascada.
Simula tu mes en calculadora IVA y compara con la liquidación de eTax antes de enviar.
Checklist de 12 puntos antes de enviar ITBMS
1. Período correcto. 2. Export de FE emitidos. 3. Export de recibidos. 4. Notas o anulaciones reflejadas. 5. Exentos separados. 6. comprobantes electrónicos y registros de ventas/compras cuadrados.
7. Retenciones conciliadas. 8. Caja apartada. 9. Usuario de eTax activo. 10. Acuse anterior archivado. 11. Fecha del calendario marcada. 12. Contador o responsable avisado si hay duda material.
Si un punto falla, no envíes "para cumplir el día". Cumplir mal cuesta más que pedir ayuda 24 horas antes.
Herramientas: calendario tributario y checklist fiscal mensual.
Preguntas frecuentes
¿Puedo presentar ITBMS sin conciliar FE?
En la práctica los cruces lo desaconsejan. Haz la secuencia completa.
¿ITBMS es lo mismo que renta?
No. ITBMS es un impuesto al consumo o a la transferencia; renta grava la renta. Calendarios y bases son distintos.
¿Nompli declara por mí?
No. Estimas, apartas y agendas; la declaración es en DGI vía eTax.
¿Qué hago si me equivoqué?
Documenta, estima impacto y usa la rectificación formal. No reenvíes duplicados.
Qué hacer el mismo día del vencimiento si vas atrasado
Prioriza: cuadrar ventas de FE, completar la liquidación, presentar y pagar. Delega lo no crítico (orden de carpetas) para después del acuse.
Si la diferencia es material o hay sospecha de fraude interno, no improvises: llama a tu contador antes del clic.
Guarda capturas de hora, acuse y comprobante de pago. Esa traza reduce discusiones posteriores.
Para el mes siguiente, adelanta el ritual una semana. El atraso recurrente es un problema de proceso, no de "un mes malo".
Playbook de cierre mensual en Ciudad de Panamá
Semana 1: export diario o semanal de FE y revisión de rechazos. Semana 2: conciliación compras/ventas. Semana 3: estimado de pago y apartado de caja. Semana 4: envío en eTax y archivo.
Asigna roles aunque seas unipersonal: tú emites, tú concilias, tú envías, y un recordatorio externo (calendario) te obliga a no saltarte el paso 2.
Si tienes POS, retail o marketplace, incorpora el corte de caja al mismo ritual. El ITBMS no perdona el "lo cuadramos el lunes".
Revisa una vez al mes créditos frágiles y exentos dudosos. Mejor corregir antes del envío que rectificar después.
Cómo Nompli ayuda sin reemplazar a DGI
Nompli organiza checklist, calendario y estimados para que llegues a eTax con el mes ordenado. No emite factura electrónica, no presenta declaraciones ante DGI y no sustituye a tu contador.
Usa calendario tributario, checklist fiscal mensual y apartado de impuestos para apartar caja y marcar vencimientos. Las cifras oficiales las confirmas siempre en dgi.gob.pa.
Si trabajas solo, el ritual semanal de evidencias + export de FE evita el cierre de madrugada. Si tienes equipo, define un dueño del portal y un backup de clave sin compartir contraseñas por chat.
Aviso legal y límites de esta guía
Esta guía es educativa para Panamá. No es asesoría fiscal ni un instructivo oficial de DGI. Alícuotas, plazos, menús de eTax y formularios cambian: confirma en dgi.gob.pa y con tu contador antes de declarar o pagar.
Los ejemplos en B/. son ilustrativos. No uses un número de esta nota como liquidación definitiva. Nompli no opera eTax ni declara por ti.