ISR simplificado vs ordinario 2026: cuándo conviene
Cómo pensar el ISR simplificado o alternativo frente al régimen ordinario en Panamá: no copies tasas de memoria, compara base, evidencia, caja y elegibilidad DGI 2026.
Nompli
Equipo Nompli
Por qué buscas "simplificado vs ordinario" (y qué no te va a dar un blog)
La pregunta real no es cuál porcentaje se ve más bonito en Twitter. Es: con tu volumen, tu margen, tu evidencia y tu RUC, qué método de determinación del ISR te deja cumplir sin inventar base.
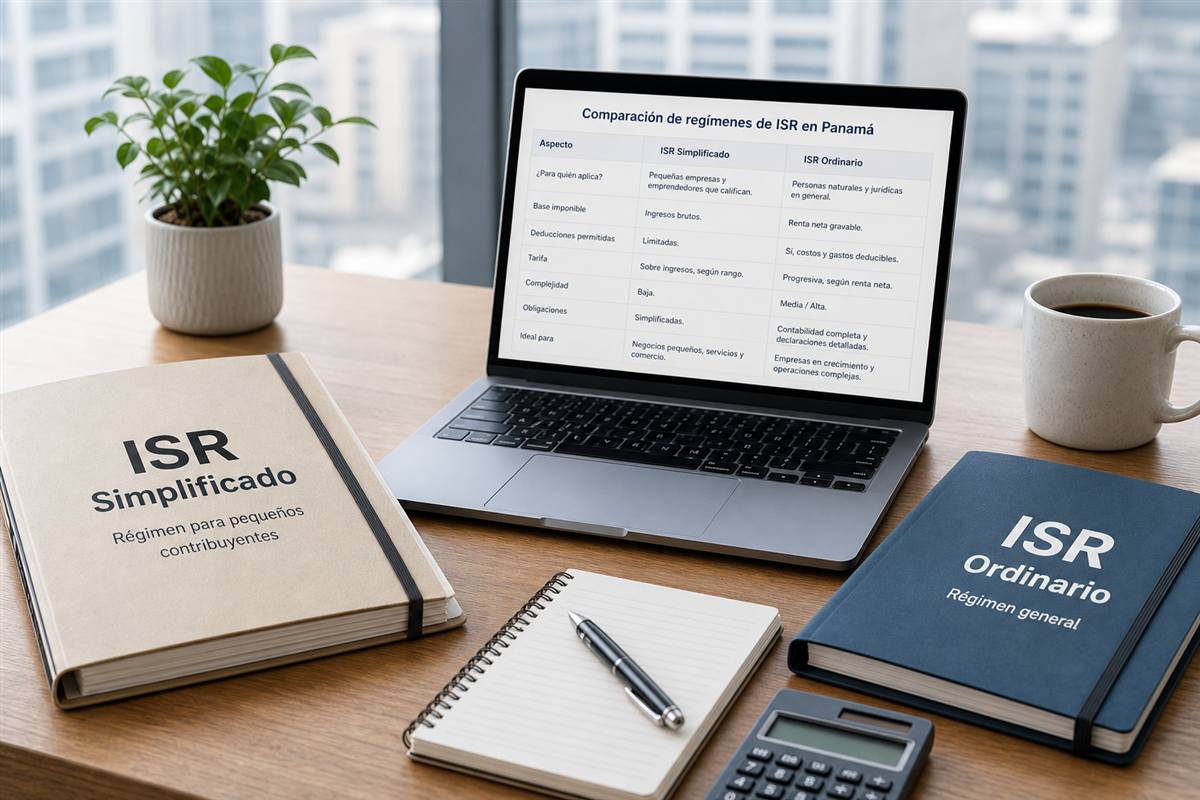
En Panamá conviven, según el período y el tipo de contribuyente, la liquidación ordinaria sobre renta neta (ingresos menos costos y gastos admitidos) y mecanismos alternativos o simplificados que la DGI publique o habilite. Los nombres comerciales en boca de la gente no siempre coinciden con el rótulo del formulario.
Esta guía te da un marco de decisión. No afirma tasas de 2026 como hecho cerrado. Confirma tablas, umbrales y requisitos en dgi.gob.pa y con tu contador.
Base del impuesto: qué es el ISR. Personas naturales: declaración de renta. Sociedades: DJR sociedades.
Qué suele significar "ordinario"
En el método ordinario armas una base: rentas gravables menos costos y gastos deducibles documentados. Luego aplicas la tarifa o escala que corresponda a tu tipo de sujeto. El trabajo pesado es la evidencia, no la multiplicación.
Conviene cuando tienes margen real, compras y gastos con FE válida y contabilidad que puede defender la renta neta. Si tus costos son altos y están bien soportados, un atajo "sobre bruto" puede salir más caro.
No conviene como teatro: no deduzcas gastos personales del socio ni tickets sin RUC. El ordinario mal documentado es el camino corto a requerimiento.
Simulación educativa: calculadora ISR. No sustituye eTax.
Qué suele significar "simplificado" o alternativo
En la práctica, un esquema simplificado o un cálculo alternativo busca determinar el impuesto con menos recuento de gastos, a menudo anclado a ingresos brutos, a un porcentaje publicado o a reglas especiales de pequeños contribuyentes. El detalle exacto lo fija la norma del año, no esta página.
Puede convenir cuando tu margen es alto, tus gastos deducibles son pocos o el costo de llevar una contabilidad fina no se justifica. También puede no convenir si tus costos reales son altos: pagarías sobre una base que ignora tu estructura.
"Simplificado" no significa "sin declarar" ni "sin FE". Suele significar otra forma de calcular, con sus propios anexos, exclusiones y pérdidas de beneficios si te sales de umbral.
Antes de enamorarte del nombre, lee el instructivo vigente y valida tu RUC en eTax. Elegibilidad no se hereda del vecino.
Criterios para decidir (sin tasa inventada)
1) ¿Estás dentro de los supuestos y topes que la DGI publique este período? 2) ¿Tu margen neto real es alto o bajo? 3) ¿Tus gastos tienen FE a tu RUC? 4) ¿Cambiar de método a mitad de camino está permitido y cómo se documenta?
5) ¿El esquema simplificado te impide créditos, pérdidas o tratamientos que hoy usas? 6) ¿Tus clientes te retienen ISR y cómo se acredita en cada vía? 7) ¿El banco o un socio exigirá estados que el simplificado no produce?
Si no puedes responder, no "te pasas de régimen" por un reel. Arma dos borradores ilustrativos con tu contador y compara impuesto, carga operativa y riesgo de cruce.
Retenciones: tabla ISR e ITBMS. Anticipos: pagos a cuenta.
ITBMS no se simplifica con el ISR
Elegir vía de renta no apaga el ITBMS mensual si estás obligado. Son impuestos distintos, cajas distintas, formularios distintos.
Un comercio puede tener ITBMS complejo (gravado, exento, retención sufrida) y a la vez evaluar un método de ISR más simple, o al revés.
No uses la palabra simplificado para dejar de presentar ITBMS en eTax. Esa mezcla sale en el estado de cuenta.
Mapa de consumo: qué es el ITBMS.
Errores al "cambiarse" de método
Aplicar un porcentaje de un año viejo. Mezclar gastos del ordinario en un formulario que no los admite (o al revés). Declarar simplificado en eTax y llevar libros como si nada, sin coherencia.
Pasarte de umbral y no avisarte. Usar el RUC de la persona natural para la sociedad o viceversa. Ignorar pagos a cuenta porque "este año voy simplificado".
Prometer al socio un ahorro fiscal sin corrida de números. El ahorro de verdad está en evidencia y en elegibilidad, no en el adjetivo.
Si ya presentaste mal, rectifica. No compenses el año siguiente a ojo.
Ejemplo ilustrativo: servicio con 80% de margen
Un consultor tiene pocos gastos documentados (laptop, software, cowork). El método sobre renta neta y un mecanismo sobre bruto pueden dar resultados cercanos o no, según la tarifa vigente.
La decisión no es "simplificado siempre gana". Es: ¿entro en el supuesto? ¿Qué anexos me pide eTax? ¿Mis retenciones sufridas se acreditan igual?
Arma ambos escenarios con números de tu año, no con redondos de un curso. Usa la calculadora ISR solo como apoyo educativo.
Freelance: para freelancers.
Ejemplo ilustrativo: comercio con inventario y margen estrecho
Una tienda tiene costo de ventas alto y FE de compras sólida. Un cálculo que ignore esos costos puede inflar el ISR aunque "se vea más simple".
Aquí el ordinario bien llevado suele ser el que respeta la economía real, si la norma te deja esa vía. El trabajo es conciliar inventario, no buscar un atajo de porcentaje.
Pyme: para pymes. Crédito de compras (ITBMS, otro impuesto): crédito de ITBMS.
Cierra el caso con una nota del contador: método elegido, por qué, y qué umbral vigilar cada trimestre.
Calendario y evidencia, elijan el método que elijan
Marca en el calendario tributario la anual, los pagos a cuenta y el ITBMS. El método de ISR no borra fechas.
Guarda FE, acuses y la hoja de decisión de régimen. Si la DGI pregunta por qué esa vía, la narrativa oral no sirve.
Prueba eTax semanas antes: NIT vs RUC. Un NIT caducado no distingue simplificado de ordinario.
Ritual: checklist fiscal mensual.
Checklist de 10 puntos antes de elegir vía
1) Instructivo del año abierto en dgi.gob.pa. 2) Umbrales y exclusiones leídos. 3) Margen real estimado. 4) Calidad de FE de gastos. 5) Retenciones sufridas listadas.
6) Pagos a cuenta conciliados. 7) Efecto en ITBMS evaluado (no se mezclan). 8) Dos borradores comparados. 9) Impacto en banca y socios. 10) Decisión escrita y dueño del seguimiento.
Si el punto 1 o 2 está en rojo, no hay decisión. Hay ocurrencia.
Sociedades: alinea con la DJR.
Cómo Nompli ayuda a comparar escenarios
Nompli no elige tu régimen ni lo notifica a la DGI. Te ayuda a organizar cifras, vencimientos y recordatorios mientras tu contador confirma elegibilidad.
Usa calculadora ISR, calculadora ITBMS y el calendario.
El envío sigue en eTax. Oficial: dgi.gob.pa.
Nompli no presenta declaraciones ante la DGI.
Lecturas relacionadas
Qué es el ISR, pagos a cuenta, renta personas naturales.
DJR sociedades, tabla de retenciones.
Estado de cuenta eTax para ver si el método anterior dejó saldo.
Estas lecturas no reemplazan el instructivo del período.
Formación interna y próximo mes
Documenta en una página: método de ISR elegido, umbral a vigilar, quién revisa elegibilidad cada trimestre y qué evidencia guarda el cierre. Sin dueño, el equipo vuelve al porcentaje del vecino.
Simula dos escenarios con números de tu operación (ordinario vs vía alternativa) y archiva la corrida junto al acuse. Esa carpeta vale más que un debate de pasillo.
El próximo vencimiento de renta se gana con FE y pagos a cuenta ordenados este mes, no con un cambio de casilla la noche anterior.
Entrena con un caso real: un mes de margen alto y un mes de margen bajo. Si el método no sobrevive ambos, no está decidido.
Preguntas frecuentes
¿Cuál es la tasa simplificada de 2026?
No la cites de un blog. Confírmala, si existe para tu caso, en dgi.gob.pa y en eTax.
¿Puedo cambiarme a mitad de año?
Depende de la norma y del procedimiento de ese período. Pregunta a tu contador antes de mover casillas.
¿Simplificado me exime de ITBMS?
No automáticamente. El ITBMS tiene su propia obligación.
¿Conviene siempre el que pague menos este mes?
No. Mira umbral, evidencia, retenciones y los próximos 12 meses.
¿Nompli inscribe el régimen?
No.
¿Qué hago si ya declaré por la vía incorrecta?
Rectificación según la DGI.
Aviso legal
Esta guía es educativa. No afirma que un régimen concreto te aplique ni publica tasas de 2026 como hecho cerrado.
Métodos de determinación, umbrales y formularios cambian. Confirma en dgi.gob.pa.
Nompli no presenta ISR ni elige régimen ante la DGI. Los ejemplos son ilustrativos. Decide con un contador.