IVA general vs simplificado DNIT 2026: elegir y operar el mes a mes
Comparativa operativa entre IVA general y simplificado ante la DNIT: encaje, crédito fiscal, SIFEN, cierre mensual y señales para no quedarte en el régimen equivocado.
Nompli
Equipo Nompli
Elegir régimen de IVA no es comparar una tasa en redes
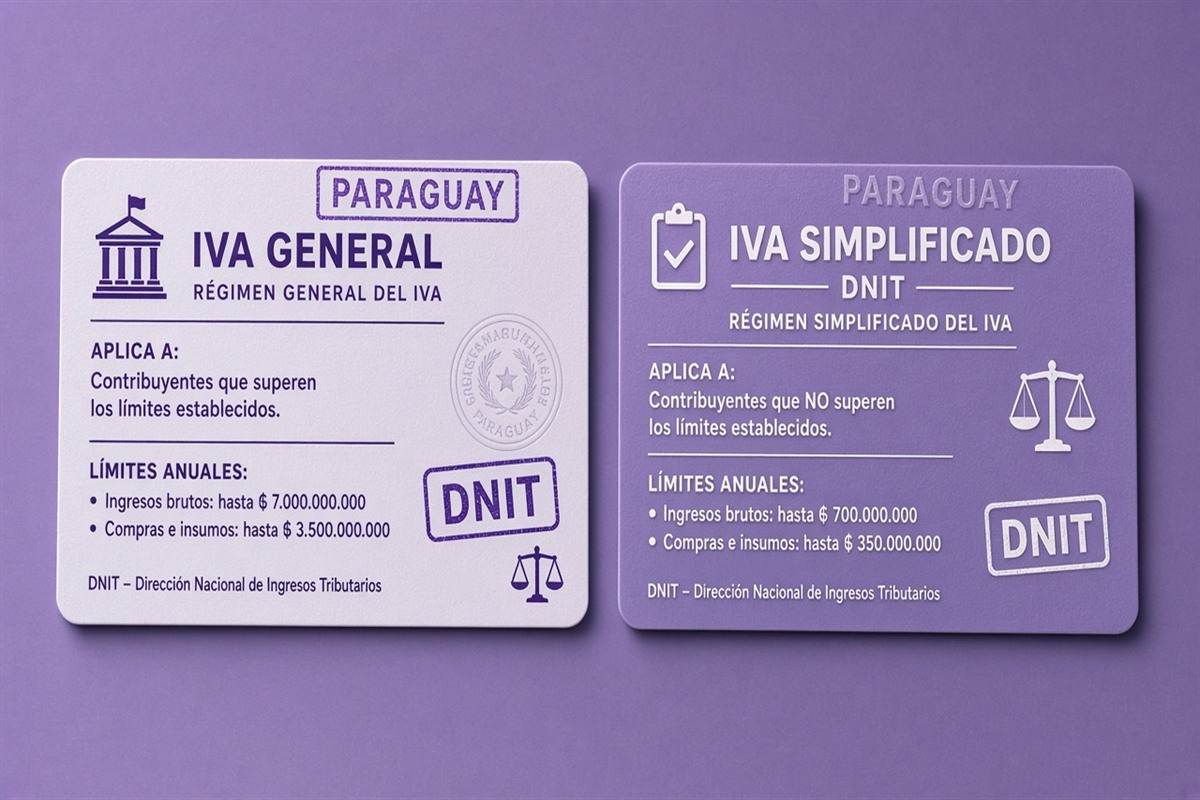
Entre IVA general y simplificado, la pregunta útil no es "cuál paga menos este mes". Es cuál puedes sostener con tu volumen, tu estructura de compras, tu crédito fiscal real y tu capacidad de cerrar cada período sin improvisar.
El régimen general suele vivir del débito y crédito documentados. Un esquema simplificado, cuando aplica, cambia la lógica de cálculo y de evidencia. Confirma topes, exclusiones, formularios y condiciones de permanencia en dnit.gov.py. No uses un tip de WhatsApp como norma.
Nompli organiza checklist, calendario y estimados. No inscribe regímenes, no presenta IVA y no reemplaza al contador.
Señales de encaje y señales de freno
Señal de evaluar simplificado (si la norma lo permite en tu caso): operación relativamente simple, proyección dentro de límites oficiales, y poco beneficio real de un crédito fiscal complejo que no puedes documentar bien.
Señal de quedarte o volver al general: compras gravadas relevantes cuyo crédito importa, clientes que exigen cierto perfil, o crecimiento que te sacará pronto del supuesto simplificado.
Señal de freno absoluto: exclusiones, actividades o topes que tu contador marca en rojo. No "acomodes" la descripción comercial para entrar a un régimen.
Documenta la decisión en una minuta: supuesto analizado, evidencia, fecha de revisión y responsable. Sin minuta, en seis meses nadie recuerda por qué se eligió.
Operar el mes a mes: el portal no descubre tu desorden
Marangatu recibe totales ya conciliados. No encuentra por sí solo facturas duplicadas, compras personales ni comprobantes rechazados en SIFEN.
Define corte interno: ventas exportadas, compras depuradas, retenciones, borrador y revisión de cuatro ojos antes del vencimiento. Usa el checklist fiscal mensual.
Si operas con factura electrónica, concilia SIFEN con el auxiliar antes de teclear casillas. Guía relacionada: SIFEN timbrado.
Revisa el estado de cuenta DNIT para no mezclar períodos ni saldos arrastrados.
Crédito fiscal y compras: cinco preguntas por documento
Para cada compra relevante: ¿proveedor e identificación correctos?, ¿comprobante válido?, ¿fecha del período?, ¿relacionada con la actividad?, ¿crédito procedente según norma y régimen?
En simplificado, no asumas que "todo IVA de compra sirve" ni que "nada sirve". Pide criterio escrito al contador y aplícalo mes a mes.
En general, un crédito sin evidencia es un crédito frágil. Mantén columna de decisión: aceptado, excluido, pendiente o especial.
No acredites solo porque el pago salió de la cuenta de la empresa. El banco no define el derecho al crédito.
Mapa de decisión antes de cambiar de régimen
Hoja de una página: datos del contribuyente, ingresos y compras proyectados, posibles exclusiones, impacto en caja, y obligaciones operativas (SIFEN, declaraciones, retenciones).
Modela escenario base, conservador y de crecimiento. Si cualquiera exige salir pronto, incluye costo de transición desde ahora.
Prepara sistemas y comunicación a clientes antes de actualizar obligaciones. Un cambio de régimen sin avisar a quien valida datos fiscales genera rechazos comerciales.
Solo con criterio del contador y confirmación en dnit.gov.py debe hacerse el movimiento registral.
Errores frecuentes al comparar general y simplificado
Comparar solo un mes atípico. Ignorar costo administrativo. Olvidar que simplificado no significa informal ni sin comprobantes.
Cambiar de régimen porque un competidor lo hizo. Usar topes memorizados del año pasado. Declarar con una lógica y llevar contabilidad con otra.
Cerrar el mes en Excel con una cifra y declarar otra porque alguien ajustó a última hora. Esa brecha es la que más duele en una revisión.
Corrige el proceso, no solo el formulario. Análisis de causa: documento tardío, maestro errado, integración fallida o revisión omitida.
Ejemplo: un taller que eligió mal por un mes bueno
Caso didáctico: un taller en Ciudad del Este tiene un mes flojo de compras y alguien sugiere pasar a simplificado "porque paga menos". El contador pide proyección anual y ve un contrato de reposición de inventario en el trimestre siguiente.
Con ese contrato, el crédito fiscal del general vuelve a importar. La empresa pausa el cambio, documenta la minuta y revisa en seis meses.
La lección: el régimen se elige con año completo y operación real, no con el sentimiento del mes corriente.
Confirma tu supuesto en dnit.gov.py. Nompli no decide el régimen.
Agenda de treinta minutos con el contador
Pregunta concreta: ¿conviene mantener o evaluar cambio entre IVA general y simplificado, con qué evidencia y en qué fecha revisar?
Lleva proyección, muestra de compras, emisiones SIFEN y lista de exclusiones dudosas.
Pide una frase de criterio que puedas repetir al equipo. Acuerda dueño del trámite si hay cambio.
Nompli organiza checklist y calendario. Confirma en dnit.gov.py.
Definir el universo antes de calcular
El primer paso en la evaluación y operación de IVA general versus simplificado es fijar el universo que se está revisando. La fuente debe abarcar constancia o perfil fiscal, proyección de ventas y compras, emisiones SIFEN, auxiliar de IVA, retenciones, acuses mensuales y minuta de decisión de régimen. Todas las exportaciones necesitan la misma fecha de corte y una etiqueta de versión. Si una fuente cubre el mes calendario y otra termina dos días antes, la diferencia debe quedar visible. Igualar totales mediante ajustes manuales elimina la pista que permitiría explicar el desfase. El equipo debe conservar el archivo original, trabajar sobre una copia y registrar filtros, columnas eliminadas y conversiones realizadas.
La unidad de análisis es cada período mensual conciliado más el escenario anual que sostiene la permanencia o el cambio de régimen. Esta definición evita que el trabajo se limite a un total mensual que nadie puede reconstruir. Conviene asignar un identificador interno estable, enlazar el soporte y registrar quién revisó la línea. Los campos vacíos no se completan por intuición: se convierten en excepciones. Un control de integridad debe buscar duplicados, períodos fuera de rango, monedas inesperadas, importes negativos y documentos que cambiaron después de la primera exportación.
Antes de seguir, reconcilia el número de registros y los totales por fuente. El objetivo no es declarar todavía, sino demostrar que el universo está completo. Si aparece una brecha, anota su importe, causa probable, responsable y fecha esperada. Esta disciplina es especialmente importante porque el principal riesgo es elegir régimen por un mes atípico, ignorar exclusiones o declarar con lógica distinta a la contabilidad. La autoridad puede recibir un archivo técnicamente válido y aun así encontrar datos materialmente incorrectos; por eso la calidad nace en el origen.
Conciliación que explica diferencias
Una conciliación útil para la evaluación y operación de IVA general versus simplificado tiene tres columnas conceptuales: dato de origen, dato esperado y diferencia explicada. No basta con escribir revisado. La explicación debe citar el documento, movimiento o regla que permite repetir el cálculo. Empieza por partidas materiales y por excepciones de identidad, fecha o naturaleza. Después aplica pruebas de cobertura al resto del universo. El umbral interno sirve para priorizar trabajo, pero no autoriza a ocultar errores pequeños que se repiten o que afectan la identificación de una persona.
Separa diferencias temporales de diferencias sustantivas. Una fecha de liquidación posterior puede explicar que dos fuentes no coincidan al corte; un RUC distinto, un documento anulado o una naturaleza económica incorrecta exige corregir el origen. Nunca uses una cuenta puente permanente para hacer desaparecer la brecha. Si el ajuste es contable, conserva el asiento, el soporte y la aprobación. Si depende de un tercero, guarda la solicitud y no cierres el caso solo porque hubo una respuesta verbal.
El cierre de la conciliación produce minuta de encaje, escenarios de caja, checklist de cierre mensual y acuses de IVA. Ese paquete permite que el contador revise decisiones, no que repita labores de búsqueda. Incluye totales antes y después de cada corrección y conserva la versión anterior. Cuando una nueva evidencia llega después del corte, abre una versión posterior con una nota de cambio. Así puede saberse exactamente qué información conocía la empresa en cada momento.
Criterios que requieren decisión profesional
El equipo administrativo puede recopilar y conciliar, pero no debe inventar la respuesta fiscal. La pregunta central para el contador es qué régimen encaja legalmente, cómo cambia el crédito fiscal y qué obligaciones operativas nacen o se simplifican. Formula la consulta con hechos: sujeto, fecha, monto, documento, operación y alternativa que genera duda. Una pregunta concreta recibe una respuesta reutilizable; una carpeta acompañada solo de revísala obliga al profesional a descubrir primero cuál es el problema.
Registra la respuesta en una matriz de criterios con fecha, alcance y fuente oficial consultada. No conviertas una respuesta para un caso en regla universal. Si cambia el proveedor, contrato, actividad, tipo de contribuyente o documento, revisa si el criterio sigue aplicando. Los casos con mayor posibilidad de error incluyen picos estacionales, contratos grandes de inventario, exclusiones de actividad, topes cercanos y clientes que exigen cierto perfil fiscal. Cada uno merece una fila propia y no una nota escondida en una celda.
Las reglas y procedimientos vigentes deben confirmarse en dnit.gov.py y con el contador. Una guía educativa ayuda a preparar la conversación, pero no sustituye resoluciones, leyes, fichas de trámite ni la información particular que la autoridad mantiene sobre el contribuyente. Guarda junto a la decisión la fecha de consulta, porque pantallas, catálogos, plazos y requisitos pueden modificarse.
Pruebas de calidad antes de cerrar
Realiza primero una prueba de completitud: cada elemento del universo debe tener estado confirmado, pendiente o excluido con fundamento. Después ejecuta una prueba de exactitud sobre los importes más altos y una muestra de los demás. Comprueba identidad, período, moneda, subtotal, impuesto, retención o ajuste según corresponda. Por último, aplica una prueba de coherencia: los totales del detalle deben reproducir los resúmenes entregados al contador sin fórmulas ocultas ni valores pegados.
Una segunda persona debería poder seleccionar tres líneas y recorrerlas desde el origen hasta el resultado. Si necesita preguntar dónde está un archivo, el índice todavía falla. Si encuentra un dato sobreescrito sin historial, falta trazabilidad. Si la fórmula cambia entre meses, documenta por qué. La revisión independiente no exige un departamento de auditoría; puede hacerla alguien que no preparó la tabla y que siga una lista breve de comprobaciones.
No cierres una excepción porque su efecto monetario parezca bajo cuando compromete identidad, período o clasificación. Tampoco mantengas todo abierto por perfeccionismo. Define con el contador qué situaciones bloquean, cuáles pueden documentarse para seguimiento y cuáles se resolvieron. El acta de cierre debe mostrar esa decisión y la versión de los datos revisada.
Tratamiento de casos especiales y correcciones
Los casos especiales en la evaluación y operación de IVA general versus simplificado no deberían mezclarse con las operaciones ordinarias. Crea vistas separadas para picos estacionales, contratos grandes de inventario, exclusiones de actividad, topes cercanos y clientes que exigen cierto perfil fiscal. En cada caso conserva el hecho original, el documento posterior y la razón del cambio. Esta separación permite medir cuántas excepciones existen y evita que una fórmula diseñada para operaciones normales produzca una respuesta incorrecta en situaciones poco frecuentes.
Cuando detectes un error, corrige primero el sistema o maestro que lo originó siempre que el procedimiento lo permita. Después repite las exportaciones y controles afectados. Editar únicamente la tabla final hace que el error reaparezca el mes o año siguiente. La bitácora debe indicar dato anterior, dato corregido, soporte, aprobador y fecha. Si la corrección requiere un trámite oficial, no anticipes el resultado en documentos comerciales antes de obtener confirmación.
Una corrección posterior a una entrega necesita control de versiones. Nombra la nueva versión, describe el impacto y avisa a todas las personas que usan el dato. No borres el archivo anterior ni lo dejes junto a la versión vigente sin señalización. Esta práctica evita que ventas, tesorería, contabilidad y el contador trabajen con historias distintas.
Calendario y responsabilidades reales
Convierte la evaluación y operación de IVA general versus simplificado en una secuencia con responsables. La primera fecha corresponde a recopilar fuentes; la segunda, a conciliar; la tercera, a resolver excepciones; la cuarta, a revisar con el contador; la última, a realizar el trámite que corresponda por el canal autorizado. Calcula las fechas hacia atrás desde el vencimiento o necesidad comercial y deja margen para caídas de sistemas, documentos tardíos y correcciones.
Usa una matriz simple de responsable, aprobador y persona informada. Quien recopila archivos no necesariamente decide el criterio, y quien aprueba no debería enterarse de una excepción el último día. Si una tarea depende de credenciales, verifica acceso con anticipación y evita compartir contraseñas por correo o mensajería. Define un reemplazo para los pasos críticos y conserva instrucciones suficientes para que la ausencia de una persona no detenga el proceso.
El calendario interno no modifica el calendario oficial de DNIT. Debe revisarse contra dnit.gov.py y actualizarse cuando cambie el perfil u obligación. Una tarea vencida no se marca como completa para limpiar el tablero: se registra la causa, se escala y se establece una nueva acción. La retrospectiva del cierre debe convertir retrasos repetidos en controles preventivos.
Carpeta final y conservación de evidencia
La carpeta de la evaluación y operación de IVA general versus simplificado debe abrir con un índice, no con cientos de documentos. Incluye período, contribuyente, RUC, fuentes, fecha de corte, versión vigente y estado general. Ordena después originales, archivos de trabajo, conciliaciones, decisiones, entregables y acuses. Los documentos sensibles requieren permisos limitados y un medio de envío adecuado; la comodidad de un chat no justifica exponer información fiscal o bancaria.
Los nombres de archivo deben permitir reconocer período, tipo, contraparte y fecha sin abrirlos. Mantén los originales sin edición y guarda transformaciones en otra ubicación. Un respaldo debe estar disponible fuera del equipo de una sola persona. Prueba periódicamente que los enlaces funcionan y que los formatos pueden abrirse. Conservar una captura puede ayudar a documentar un error, pero no sustituye el archivo oficial o el reporte completo.
Al terminar, archiva el resultado oficial y su evidencia de recepción cuando exista. No asumas que presionar enviar completa el proceso. Verifica el estado por el canal de DNIT, conserva folio o acuse y registra cualquier seguimiento. La política de conservación debe acordarse con el contador según la obligación aplicable, sin eliminar documentos solo porque terminó el mes.
Uso limitado de Nompli en este proceso
Nompli puede organizar las tareas de la evaluación y operación de IVA general versus simplificado, recordar cortes en el calendario, mantener un checklist común y mostrar estimados educativos para planear caja. También puede ayudar a que los pendientes tengan responsable y fecha. Su función termina en la organización: no consulta ni modifica registros oficiales, no valida documentos ante DNIT, no emite facturación electrónica, no presenta declaraciones y no sustituye al contador.
Usa el calendario tributario para recordar fechas que después confirmarás oficialmente y el checklist fiscal mensual para sostener la rutina. Si trabajas con un estimado, etiquétalo claramente y no lo conviertas en una liquidación definitiva. El contador determina el criterio y la persona autorizada realiza cualquier presentación o corrección ante la autoridad.
Preguntas frecuentes
¿Nompli cambia mi régimen de IVA?
No. Solo organiza información para la conversación con tu contador.
¿Simplificado elimina factura electrónica?
No asumas eso. Confirma obligaciones de emisión en DNIT.
¿Puedo cambiar cada vez que un mes salga "caro"?
Solo con fundamento y procedimiento. El baile de regímenes sin minuta debilita tu historia.
¿El crédito fiscal se improvisa?
No. Va con evidencia y criterio profesional.
¿Dónde confirmo topes y formularios?
En dnit.gov.py.
¿Qué herramienta uso para el ritual mensual?
¿Esta guía reemplaza al contador?
No.
Caja según el régimen que operas
Sea general o simplificado, aparta un estimado educativo al cobrar, no el viernes "cuando haya tiempo".
Revisa una muestra de cobros: bruto, descuentos, retención, neto y reserva. El "buen mes" en ventas puede ser un mes flojo de caja fiscal.
Usa el apartado de impuestos como disciplina de reserva, no como pago a DNIT.
Confirma liquidaciones en dnit.gov.py y con tu contador.
Aviso legal y confirmación oficial
Guía educativa sobre IVA general versus simplificado. No sustituye normativa DNIT ni asesoría profesional.
Confirma topes, exclusiones, formularios y plazos en dnit.gov.py.
Nompli organiza checklist, calendario y estimados. No declara, no inscribe regímenes y no reemplaza al contador.