IVA debitable y acreditable MH El Salvador 2026: cuadrar sin perder crédito
Cómo separar y conciliar IVA debitable y acreditable ante Hacienda El Salvador en 2026: DTE, F-07, anexos y errores que dejan crédito fiscal en riesgo.
Nompli
Equipo Nompli
El IVA no empieza en el portal: empieza en tus auxiliares
En El Salvador, el cierre mensual de IVA ante el Ministerio de Hacienda es el resumen de un mes de DTE, compras, notas y criterios. El portal recibe totales ya conciliados; no descubre por sí solo facturas duplicadas, gastos personales cargados a la empresa o DTE rechazados que todavía viven en tu Excel.
Si vendes todos los días pero solo piensas en débito y crédito dos días antes del vencimiento del F-07, cada mes será una auditoría improvisada. Define una fecha de corte interna para pedir DTE faltantes, corregir clasificaciones y resolver accesos sin presión.
Confirma plazos, casillas e instructivos en mh.gob.sv. Nompli organiza checklist y calendario; no calcula tu obligación oficial ni presenta el F-07.
Complementa F-07 IVA paso a paso, conciliar DTE con F-07 y libro compras y ventas DTE.
Débito y crédito en lenguaje de dueño
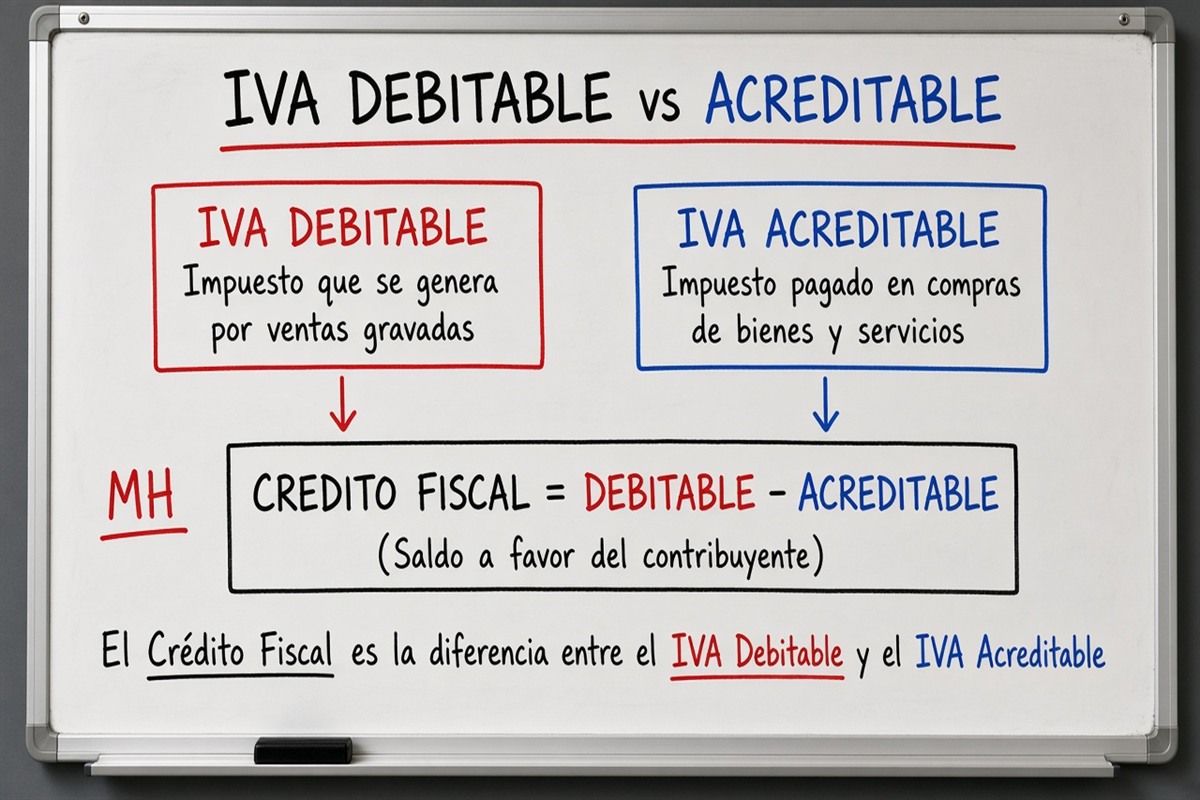
El IVA debitable (débito fiscal) nace de tus ventas gravadas: es el impuesto que trasladaste en tus DTE de venta. El IVA acreditable (crédito fiscal) nace de compras y gastos que cumplen requisitos formales y de fondo: DTE válido, relacionado con la actividad y con derecho a crédito según la norma.
El error conceptual más caro es tratar el IVA cobrado como utilidad. Ese dinero no es tuyo: lo administras hasta enterarlo. Si lo gastas, llegas corto al F-07 aunque el mes haya sido bueno en caja.
Antes de abrir el portal, responde por escrito: ¿ya congelé el universo de DTE del período?, ¿ya depuré crédito dudoso?, ¿hay notas de crédito o anulaciones sin dueño? Si alguna respuesta es no, el F-07 no está listo.
Cuatro carpetas antes de teclear casillas
Carpeta de ventas: DTE emitidos por tipo (gravado, exento, exportación si aplica), cierres de caja, cuentas por cobrar y depósitos. No mezcles ingresos de otro NIT ni operaciones de socios.
Carpeta de compras: DTE de proveedores, notas de crédito recibidas, importaciones con documentación aduanera y evidencia de recepción de bienes o servicios.
Carpeta de ajustes: notas de crédito emitidas, invalidaciones, devoluciones y correcciones de períodos anteriores que afecten el mes. Cada ajuste necesita referencia al documento original y motivo comercial.
Carpeta bancaria: extractos que expliquen cobros y pagos que no son ingreso o gasto gravado. Cruza con consultar NIT Hacienda si hay dudas de identidad del tercero.
Concilia ventas: DTE, caja, banco y contabilidad en una sola versión
Exporta del sistema las ventas del período por tipo de DTE. Verifica continuidad y explica anulados, rechazados y saltos con acta interna. Cruza totales gravados y exentos con caja, cuentas por cobrar y mayor contable.
Revisa notas de crédito contra la factura original: monto, motivo, fecha y estado en Hacienda. Una nota sin referencia clara puede reducir indebidamente el débito o dejar inconsistencias en una revisión.
Identifica DTE emitidos fuera de plazo o con datos cadastrales incorrectos. Corrígelos antes del cierre o documenta el tratamiento que indique tu asesor.
Depura crédito fiscal con cinco preguntas por documento
Para cada compra relevante pregunta: ¿el proveedor y su NIT son correctos?, ¿el DTE es válido y aceptado?, ¿la fecha corresponde al período?, ¿la adquisición se relaciona con la actividad?, ¿el IVA es acreditable según la norma?
Compara el auxiliar de compras con cuentas por pagar, inventario y pagos. Busca números repetidos, importes redondeados sospechosos y gastos personales disfrazados de operativos.
No acredites IVA solo porque el pago salió de la cuenta empresarial. Verifica requisitos formales del comprobante y que la operación permita crédito. Mantén columna de decisión: aceptado, excluido, pendiente o especial, con motivo breve.
Retenciones y percepciones: bolsas que no debes mezclar con el IVA neto
Si actúas como agente de retención o percepción de IVA, esos montos tienen formularios y plazos propios (por ejemplo F-930 según tu perfil). Si te retienen, el efecto en tu F-07 solo procede con documentación correcta.
Concilia certificados o constancias con el auxiliar y con lo que aparece en sistemas de Hacienda cuando corresponda. Un certificado mal digitado no es crédito usable.
Confirma en mh.gob.sv si tu actividad obliga a retener o percibir. Nompli no determina tu calidad de agente ni presenta enteramientos. Ver también retención y percepción IVA.
Borrador en papel de trabajo antes del F-07
Prepara un documento interno con totales: ventas gravadas, exentas, débito fiscal, compras acreditables, crédito fiscal, retenciones o percepciones si aplican, ajustes y saldo resultante. Cada línea debe enlazar con un reporte exportable.
Haz revisión horizontal contra el mes anterior y vertical contra ventas y compras del período. Explica variaciones importantes: temporada alta, compra de activo, devolución grande o apertura de sucursal.
Si el ERP calcula IVA automáticamente, prueba muestras aleatorias. Una parametrización incorrecta repite el error en miles de líneas con apariencia profesional.
Paso a paso en el portal de Hacienda sin improvisar
Antes del día de envío confirma acceso, representación, correo y método de autenticación. Entra desde mh.gob.sv, selecciona el contribuyente y período correctos.
Traslada el borrador casilla por casilla. No ignores alertas solo porque el botón permite continuar. Compara la vista final con tu papel de trabajo línea por línea.
Usa revisión de cuatro ojos. Después de presentar, descarga declaración, acuse y documento de pago si corresponde. Verifica estado en el portal y archiva con nombre consistente.
Presentar y pagar son hitos relacionados pero distintos
Confirma monto, fecha, banco y referencia de pago. Autoriza fondos con anticipación. Concilia el cargo bancario con la obligación en el portal. Si el pago queda pendiente o rechazado, abre seguimiento ese mismo día.
No presentes de nuevo solo para generar otra referencia sin entender qué ocurrió. Podrías duplicar obligaciones o complicar la trazabilidad.
El cierre termina cuando declaración, pago y contabilidad concuerdan. Usa el apartado de impuestos para reservar IVA desde que cobras.
Ejemplo: crédito perdido por compra personal mezclada
Caso didáctico (números inventados): una pyme de servicios incluye en el auxiliar una compra de equipo personal del socio con DTE a nombre de la empresa. El crédito sube artificialmente. En revisión interna detectan que el bien no se usa en la actividad. Excluyen la línea, ajustan el borrador y presentan F-07 con crédito sano.
La lección: pagar desde la cuenta de la empresa no crea crédito fiscal automático. El derecho nace de requisitos formales y de fondo.
Etiqueta el caso como ejemplo interno. Tu contador y Hacienda definen el criterio del período real.
Errores frecuentes que dejan el crédito en riesgo
Incluir compras del mes siguiente. Acreditar IVA de gastos personales. Omitir notas de crédito emitidas. Duplicar DTE de proveedor. Declarar con comprobantes rechazados aún visibles en el sistema.
Confundir fecha de emisión con fecha de pago para decidir el período. Usar casillas de instructivos antiguos. Cerrar contabilidad con una cifra y declarar otra porque alguien ajustó a última hora en Excel.
Establece análisis de causa cuando corrijas: documento tardío, maestro tributario errado, integración fallida o revisión omitida. Corrige el proceso, no solo el formulario.
Ritual de diez días para no vivir apurado
Días 1-2: corte de ventas y exportación de DTE. Días 3-4: depuración de compras y retenciones. Día 5: borrador y revisión cruzada. Día 6: revisión de gerencia. Día 7: presentación F-07. Día 8: pago. Días 9-10: archivo.
Ajusta el calendario a tu vencimiento oficial. Usa el checklist fiscal mensual y el calendario tributario.
Si tienes varias sucursales, cada una cierra con la misma fecha interna aunque consoliden en un solo envío.
Qué llevarle al contador cuando el F-07 no cuadra
Exportación de DTE de ventas y compras del período. Auxiliar con columna de decisión de crédito. Lista de excepciones. Borrador del F-07. Capturas de alertas del portal si las hubo.
Una pregunta concreta: ¿qué líneas de crédito o débito hay que corregir antes de presentar, y quién lo hace?
Eso acorta la reunión. Un chat de ayúdame con el IVA sin carpeta la alarga.
Cómo encaja Nompli
Nompli organiza checklist, calendario y estimados educativos de caja. No presenta F-07, no valida DTE ante Hacienda y no reemplaza a tu contador.
Confirma siempre pantallas y plazos en mh.gob.sv.
Pruebas de calidad antes de cerrar el F-07
Realiza primero una prueba de completitud: cada DTE del universo debe tener estado confirmado, pendiente o excluido con fundamento. Después ejecuta una prueba de exactitud sobre los importes más altos y una muestra del resto.
Comprueba identidad del tercero, período, moneda, subtotal, IVA y retención o percepción si aplican. Por último, aplica una prueba de coherencia: los totales del detalle deben reproducir el borrador del F-07 sin fórmulas ocultas.
Una segunda persona debería poder seleccionar tres líneas y recorrerlas desde el DTE hasta el resultado. Si necesita preguntar dónde está un archivo, el índice todavía falla.
No cierres una excepción porque su efecto monetario parezca bajo cuando compromete identidad, período o clasificación del crédito. Define con el contador qué situaciones bloquean el envío.
Tratamiento de casos especiales y correcciones de IVA
Los casos especiales no deberían mezclarse con las operaciones ordinarias. Crea vistas separadas para importaciones, sujetos excluidos, exportaciones, notas de crédito masivas y DTE en contingencia.
Cuando detectes un error, corrige primero el sistema o maestro que lo originó siempre que el procedimiento lo permita. Después repite las exportaciones y controles afectados. Editar únicamente la tabla final hace que el error reaparezca el mes siguiente.
Una corrección posterior a una entrega necesita control de versiones. Nombra la nueva versión, describe el impacto y avisa a todas las personas que usan el dato.
Confirma procedimientos de invalidación o corrección en mh.gob.sv y en cómo anular o invalidar DTE.
Preguntas frecuentes
¿Un F-07 en cero es sospechoso?
No necesariamente, si no hubo operaciones gravadas ni créditos que reportar. Debe poder explicarse con auxiliares.
¿Puedo acreditar IVA de un DTE rechazado?
En general no trates como crédito firme un documento inválido. Confirma con tu contador.
¿El F-14 cubre el IVA?
No. F-07 es IVA; F-14 es renta (pago a cuenta y retenciones). Son formularios distintos.
¿Nompli declara el IVA por mí?
No.
¿Dónde confirmo instructivos?
En mh.gob.sv.
Aviso legal y confirmación oficial
Guía educativa sobre IVA debitable y acreditable ante el Ministerio de Hacienda de El Salvador. No sustituye instructivos oficiales ni la asesoría de tu contador.
Confirma formularios, plazos y procedimientos en mh.gob.sv.
Nompli organiza información y recordatorios. No presenta declaraciones ni actúa como representante del contribuyente.