Impuestos fijos y graduales 2026: cómo leer tasas, cuotas y tramos
Aclara “impuestos fijos y graduales” en Brasil: tasa fija (ICMS/ISS/PIS/COFINS (consumo e federal)), escalas progresivas (IRPJ/CSLL) y cargos recurrentes de nómina ante Receita Federal.
Nompli
Equipe Nompli
Por qué aparece la keyword
Quien busca “impuestos fijos y graduales” en Brasil quiere saber si los tributos son “de monto fijo” o “suben por tramos”. Otros repiten un titular sin contexto local ante Receita Federal.
Traduce la frase a: (1) tasa fija sobre base (ICMS/ISS/PIS/COFINS (consumo e federal)), (2) escala gradual (IRPJ/CSLL), (3) cuotas/aportes de INSS e retenções sobre folha con otra lógica.
El número “7” de algunos titulares no es un catálogo oficial: arma tu lista real de impuestos fijos y graduales según tu CNPJ.
Para pymes, la keyword útil es: cómo presupuestar tasa fija vs tramos sin mezclar ICMS/ISS/PIS/COFINS (consumo e federal) con IRPJ/CSLL.
Tasa fija vs impuesto fijo vs gradual
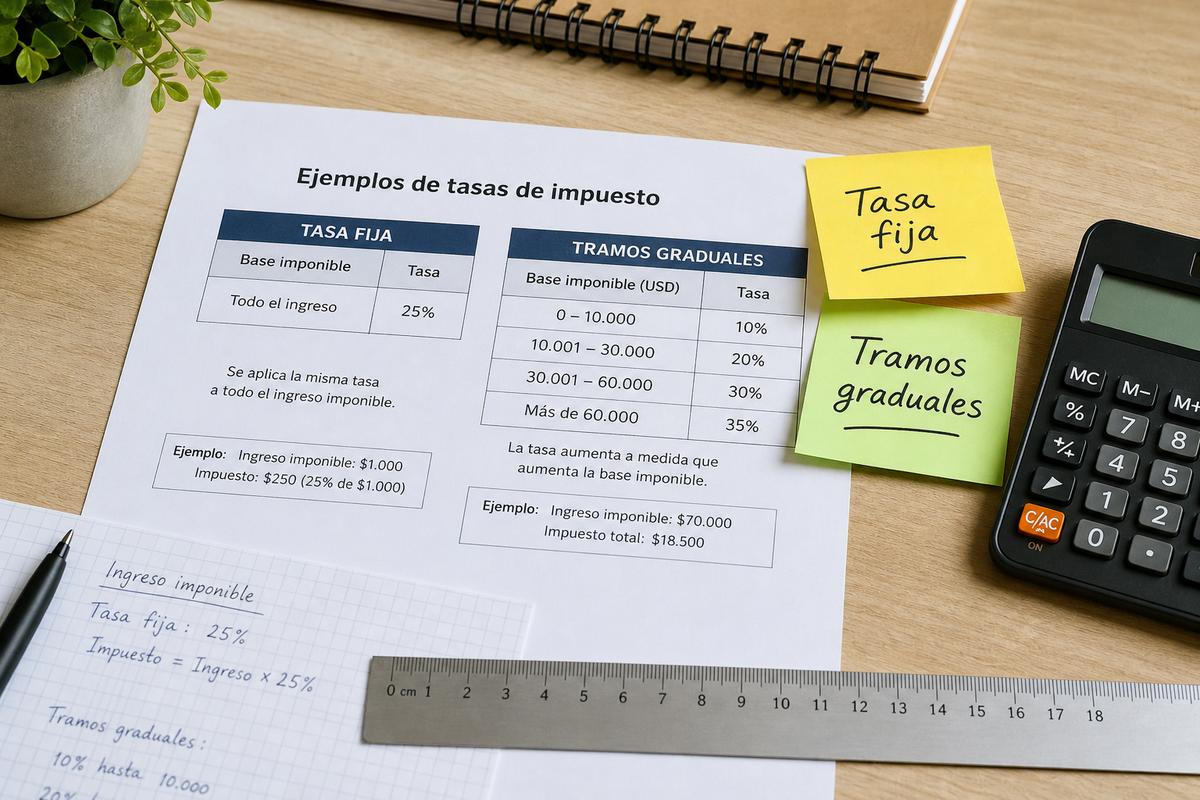
Tasa fija: el % no cambia con tu nivel (ej. ICMS/ISS/PIS/COFINS (consumo e federal) general cuando aplica); el monto sí cambia con la base.
“Fijo” popular: cuota conocida de antemano.
Gradual: tramos de IRPJ/CSLL: mayor base, mayor marginal.
Caso frecuente en pymes de Brasil (#1): vendes bien en efectivo/transferencia pero no cierras NF-e / NFC-e el mismo día. Resultado: el mes siguiente no puedes explicar a Receita Federal la diferencia entre banco y comprobantes. Solución: corte diario POS/NF-e / NFC-e y dueño nombrado.
ICMS/ISS/PIS/COFINS (consumo e federal): lógica de tasa sobre operaciones
tributos sobre consumo variam por regime e UF. No es una “cuota fija mensual de pyme”.
Si vendes más, el débito crece; créditos válidos pueden compensar.
qué es el ICMS/ISS/PIS/COFINS (consumo e federal).
Si llegaste buscando “impuestos fijos y graduales Brasil”, usa esta guía como mapa de decisión para pymes en Brasil: primero identifica el hecho generador, luego el formulario o canal de Receita Federal, y al final el impacto en caja.
Traduce “impuestos fijos y graduales Brasil” a tres preguntas de pyme: ¿qué debo emitir?, ¿qué debo declarar?, ¿qué debo apartar? Si no puedes responderlas en una hoja, el proceso aún no está listo.
El próximo paso después de leer “impuestos fijos y graduales Brasil” no es otro artículo: es una lista de 10 ítems pegada junto al calendario de Receita Federal con nombre de responsable.
Caso frecuente (#2) al buscar “impuestos fijos y graduales Brasil”: apartas solo ICMS/ISS/PIS/COFINS (consumo e federal) y olvidas anticipos de IRPJ/CSLL. Cuando llega el cierre, la caja ya se gastó. Solución: tres cubetas (ICMS/ISS/PIS/COFINS (consumo e federal), IRPJ/CSLL, INSS e retenções sobre folha) desde el primer cobro.
IRPJ/CSLL: gradualidad típica
Cuando hablan de impuestos graduales, casi siempre piensan en tramos de IRPJ/CSLL para personas o escalas empresariales.
Tasa efectiva ≠ tasa marginal del último tramo.
Para operar (y rankear con intención real): combina “impuestos fijos y graduales Brasil” con tu CNPJ, tu régimen (MEI, Simples Nacional ou Lucro Presumido/Real) y tu calendario de ICMS/ISS/PIS/COFINS (consumo e federal) / IRPJ/CSLL. Sin ese contexto local, un checklist genérico de LatAm te hace declarar mal.
El ICMS/ISS/PIS/COFINS (consumo e federal) y el IRPJ/CSLL no compiten: conviven. En Brasil una pyme formal suele liquidar ambos en ciclos distintos; el error es mirar solo el más visible en el ticket.
En comercios, el POS y el NF-e / NFC-e deben cuadrar diario. En servicios B2B, el foco es retención sufrida y retenciones practicadas. Adapta la keyword al modelo de ingreso.
Anticipos / provisionales
Se sienten como otro impuesto en caja, pero son a cuenta del IRPJ/CSLL.
Tratarlos como gasto hundido distorsiona utilidad.
Aparta en cubeta separada.
Un cierre de calidad en Brasil documenta: ventas con NF-e / NFC-e, compras con crédito válido, retenciones practicadas y sufridas, anticipos de IRPJ/CSLL, y el costo completo de INSS e retenções sobre folha. Esa carpeta es la misma que te pide un banco o un due diligence.
Tu CNPJ es el ancla: sin actividad y domicilio coherentes, NF-e / NFC-e y declaraciones ante Receita Federal arrastran inconsistencias que Google no soluciona.
Cuando un mes es atípico (pico o caída), no cambies el proceso: cambia solo las estimaciones de ICMS/ISS/PIS/COFINS (consumo e federal) y anticipos de IRPJ/CSLL, y deja trazabilidad del porqué.
Retenciones: tasa conocida, monto variable
Una retención con % conocido es “fija” en tasa y variable en monto.
Por eso falla el Excel de “impuestos fijos mensuales”.
Mes con más honorarios ⇒ más retención.
Ejemplo de disciplina para pymes: el lunes revisas emisiones de NF-e / NFC-e; el miércoles estimas ICMS/ISS/PIS/COFINS (consumo e federal); el viernes miras nómina y retenciones. Así el vencimiento ante Receita Federal deja de ser una sorpresa.
Presupuesta INSS e retenções sobre folha aparte del ICMS/ISS/PIS/COFINS (consumo e federal). Quien busca “impuestos fijos y graduales Brasil” a menudo olvida que la planilla también es un “impuesto de caja” aunque no se llame igual.
Capacita a un suplente. En pymes de Brasil el “bus factor” fiscal es real: si solo una persona sabe emitir NF-e / NFC-e o enterar retenciones, cualquier ausencia se vuelve riesgo ante Receita Federal.
Nómina: INSS e retenções sobre folha
Porcentajes + topes hacen que se sienta “casi fijo”, pero sube con planilla.
Sepáralo del ICMS/ISS/PIS/COFINS (consumo e federal) en presupuesto.
Costo empresa ≠ neto transferido.
Cuando compares proveedores o software, pregunta cómo exportan XML/PDF de NF-e / NFC-e y cómo ayudan a cuadrar ICMS/ISS/PIS/COFINS (consumo e federal). La búsqueda “impuestos fijos y graduales Brasil” casi siempre esconde un problema de proceso, no solo de tasa.
Archiva acuses con nombre de período (mes/año) y tipo de obligación. Cuando Receita Federal pregunta, el tiempo de respuesta vale más que la tasa memorizada.
Arma tu lista (en vez de memorizar mitos)
Columnas: nombre · base · tasa/tramo · periodicidad · formulario · responsable.
Si salen 5 o 11 ítems, perfecto: es tu mapa.
Alineado a la guía de impuestos empresariales del pack.
Si tu pyme factura a empresas grandes, ellos te pedirán CNPJ válido y NF-e / NFC-e correcto antes de pagarte. Cumplir deja de ser “costo” y pasa a ser requisito comercial en Brasil.
Si hay reforma en Brasil, no reescribas todo el sistema: actualiza la fila del mapa (tasa, plazo, formulario) y comunica el cambio al equipo que cobra y al que declara.
Ejemplo tasa fija vs gradual
Operación gravada: ICMS/ISS/PIS/COFINS (consumo e federal) con % conocido ⇒ monto = base × tasa (antes de créditos).
Base de IRPJ/CSLL que cruza tramos ⇒ marginal distinta; efectivo no es un solo %.
Cifras didácticas; confirma tablas vigentes.
Separar bolsas de dinero evita el error clásico después de buscar “impuestos fijos y graduales Brasil”: quedarte sin efectivo el día del pago aunque el mes “haya vendido bien”.
Usa herramientas educativas para estimar, no para sustituir la presentación oficial. El portal gov.br/receitafederal y tu contador cierran el número; Nompli organiza el hábito.
Errores de interpretación
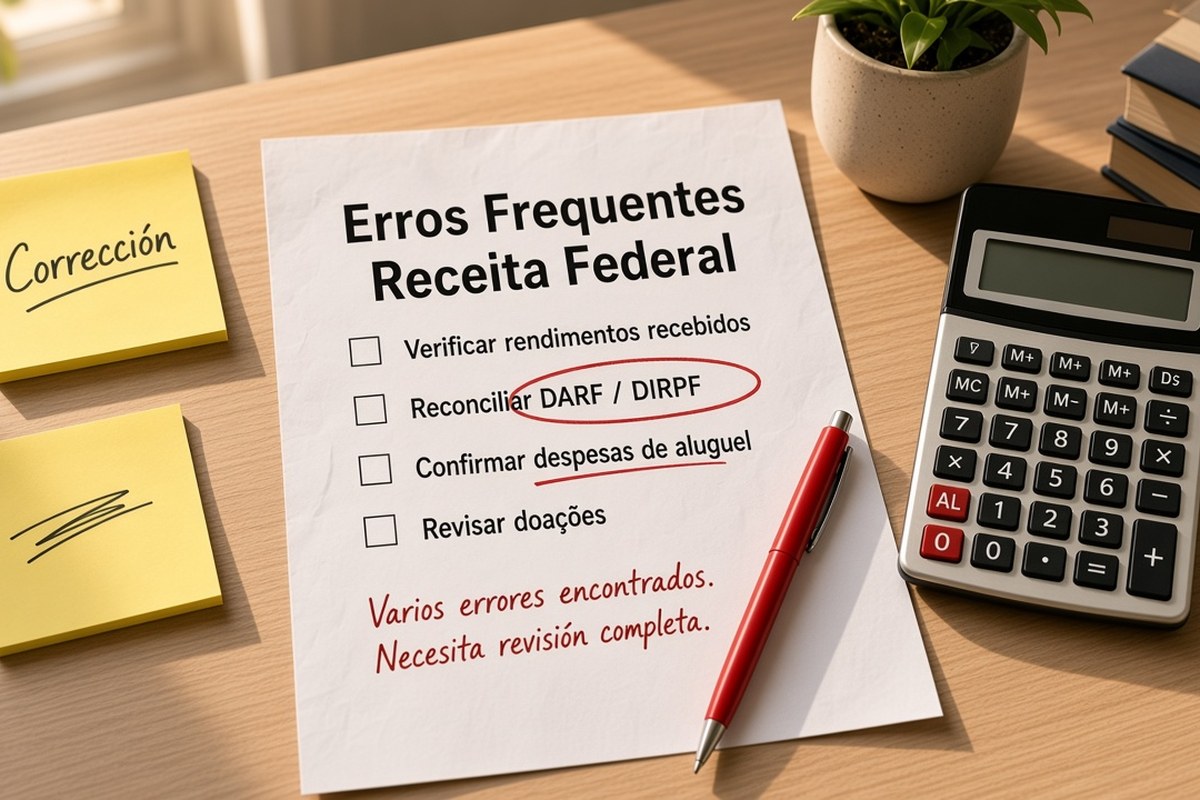
Creer que ICMS/ISS/PIS/COFINS (consumo e federal) es cuota fija. Creer que IRPJ/CSLL siempre es un solo %. Olvidar retenciones.
Copiar listas de otros países.
En Brasil manda Receita Federal y NF-e / NFC-e.
Confirma siempre pantallas, tasas y plazos en gov.br/receitafederal. Esta guía es educativa para dueños y equipos de pymes que necesitan claridad operativa ante Receita Federal.
Una pyme que documenta “impuestos fijos y graduales Brasil” con checklist semanal reduce multas de proceso: no por magia, sino porque detecta faltantes de NF-e / NFC-e o retenciones antes del vencimiento.
Tabla mental de decisión
¿% sobre factura de venta? Respuesta: ICMS/ISS/PIS/COFINS (consumo e federal). ¿Cuánto de IRPJ/CSLL? Respuesta: tramos/base. ¿Pago a independiente? Respuesta: retención. ¿Costo empleado? Respuesta: INSS e retenções sobre folha.
Esa tabla resuelve el 80% de confusiones.
Enséñala al equipo comercial.
En Brasil, el equipo que gana no memoriza más tasas: convierte “impuestos fijos y graduales Brasil” en un ritual mensual con dueño, evidencia y aparte de caja para ICMS/ISS/PIS/COFINS (consumo e federal), IRPJ/CSLL y INSS e retenções sobre folha antes de reportar a Receita Federal.
Habla con el equipo comercial en el idioma del impuesto: ICMS/ISS/PIS/COFINS (consumo e federal) en la venta, retención en el pago a terceros, IRPJ/CSLL en el cierre. Evita el singular “el impuesto” que confunde a todos.
Checklist educativo
Lista hechos generadores · clasifica · asigna periodicidad · simula mes bueno/malo · aparta por cubeta · revisa con contador · actualiza tras reformas.
Calculadora IVA y calculadora ISR.
Sin simulación, el presupuesto es fe.
Repite el control el próximo mes: misma carpeta de NF-e / NFC-e, mismos acuses, mismo criterio. La consistencia reduce observaciones y mejora tu respuesta a requerimientos de Receita Federal sin improvisar.
Si estás regularizando atrasos en Brasil, prioriza enteramientos y evidencias antes de abrir líneas nuevas de negocio que multipliquen ICMS/ISS/PIS/COFINS (consumo e federal) o nómina sin control.
Cómo Nompli ayuda
Ver vencimientos y apartar por cubetas (ICMS/ISS/PIS/COFINS (consumo e federal), IRPJ/CSLL, nómina).
Apartado, calendario, checklist.
No sustituye calificación jurídica de cada tasa.
Preguntas frecuentes
¿Existen exactamente 7 impuestos fijos y graduales en Brasil?
No tomes un número cerrado de internet como norma.
¿ICMS/ISS/PIS/COFINS (consumo e federal) es gradual?
Suele ser tasa fija; el monto varía con la base.
¿IRPJ/CSLL es fijo?
A menudo gradual por tramos o escalas; valida tu calidad.
Próximo paso
Hoy: tabla de 5 columnas. Esta semana: simula el mes. Este mes: alinea apartados.
Si tu dolor es la pyme completa, ve a obligaciones de pequeña empresa.
Educarte en mecanismos evita multas “de curso”.
Lenguaje para el equipo
Prohibido decir “el impuesto” en singular. Digan ICMS/ISS/PIS/COFINS (consumo e federal), IRPJ/CSLL o retención.
Esa claridad reduce errores de cobro y de promesa comercial.
Un glosario de una página basta.
Aviso legal
Educativo. No es catálogo oficial cerrado. Confirma con Receita Federal.
Ejemplos ilustrativos.