Impostos ao cobrar com gateway ou cartao na sua PME 2026
Explicamos bruto, taxa e deposito liquido ao cobrar com cartao, e como preparar a pasta para o contador sem confundir o extrato com a venda documentada.
Nompli
Equipe Nompli
O que significa cobrar com gateway ou cartao no Brasil
Quando uma PME em São Paulo aceita cartao ou carteira digital com Stripe, PagSeguro ou Mercado Pago, o cliente paga um valor e voce recebe outro. Essa diferenca nao e misterio: costuma ser a taxa do processador, possiveis retencoes e o calendario de liquidacao.
O ponto que confunde muitos donos e misturar tres numeros: o preco que o cliente ve, o valor que o gateway reporta como venda, e o deposito que cai no banco. Para DAS/ISS e IRPF/IRPJ perante a Receita Federal, o essencial e documentar a venda real com NFS-e valido, nao apenas o dinheiro que entrou na conta.
Este guia explica, em linguagem de dono, como entender essa cadeia, quais papeis guardar e como preparar o fechamento com o contador. Nao substitui o envio no e-CAC nem o contrato do gateway. Confirme regras vigentes em https://www.gov.br/receitafederal.
Se o negocio so recebe transferencia bancaria sem cartao, o fluxo e mais simples. Aqui o foco e cobro com cartao ou wallet quando a liquidacao chega liquida.
Aprender a separar bruto, taxa e liquido evita o erro classico de declarar o deposito como se fosse a venda. A maior parte dos desencontros de DAS/ISS/IRPF/IRPJ em comercios com cartao nao vem de "nao saber a aliquota", e de reportar o liquido no lugar da operacao.
Bruto, taxa e liquido: tres cifras para separar
Imagine uma venda de 1.000 reais mais impostos quando couber. O cliente autoriza o total no terminal ou no link. O gateway nao deposita esse total inteiro: desconta a taxa (e as vezes outros encargos) e credita o liquido dias depois.
Bruto da venda e o que voce faturou ou documentou ao cliente. Taxa e o custo do servico de cobro. Liquido e o que efetivamente entra no banco. Se declarar so o liquido como se fosse a venda, subdeclara receita e desalinha DAS/ISS/IRPF/IRPJ.
A taxa so costuma ser despesa com suporte valido no seu CNPJ (por exemplo NFS-e ou nota do gateway). Um lancamento generico no extrato bancario que diga "taxa" quase nunca basta sozinho.
O timing importa: voce pode vender no dia 28 e receber o deposito no dia 3 do mes seguinte. Por isso convem conciliar por periodo de liquidacao e por data da venda, nao so olhando o saldo do banco.
Se houver estorno ou chargeback, o liquido do periodo cai. Trate no mesmo mes em que aparece no relatorio, com a NFS-e de ajuste correspondente, para nao arrastar diferencas.
Como DAS/ISS e IRPF/IRPJ se relacionam com cobro no cartao
Quando DAS/ISS se aplica a operacao, ele segue a venda documentada, nao o valor depositado. Se voce vendeu com imposto, o fato gerador segue a operacao com o cliente. O deposito liquido e resultado financeiro depois das taxas.
IRPF/IRPJ olha o resultado do periodo: receitas menos custos e despesas admitidas. A taxa de Stripe, PagSeguro ou Mercado Pago, com suporte correto, pode entrar nesse calculo. Sem suporte, o contador nao deve inventar a despesa so porque "o banco descontou".
Alguns gateways mostram retencoes ou impostos no relatorio. Isso nao substitui sua obrigacao perante a Receita Federal: e informacao para cruzar. Se aparecer um desconto fiscal no relatorio, pergunte ao contador o que significa no seu regime e qual comprovante sustenta.
Apoio educativo (nao oficial): checklist fiscal e calendario tributario. Aliquotas e criterios finais se confirmam com o contador e em https://www.gov.br/receitafederal.
Se sua PME e MEI ou esta em regime simplificado, o encaixe das vendas no cartao ainda exige disciplina de relatorio e NFS-e, porque o extrato sozinho nao conta a historia completa do periodo.
Passo a passo da conciliacao
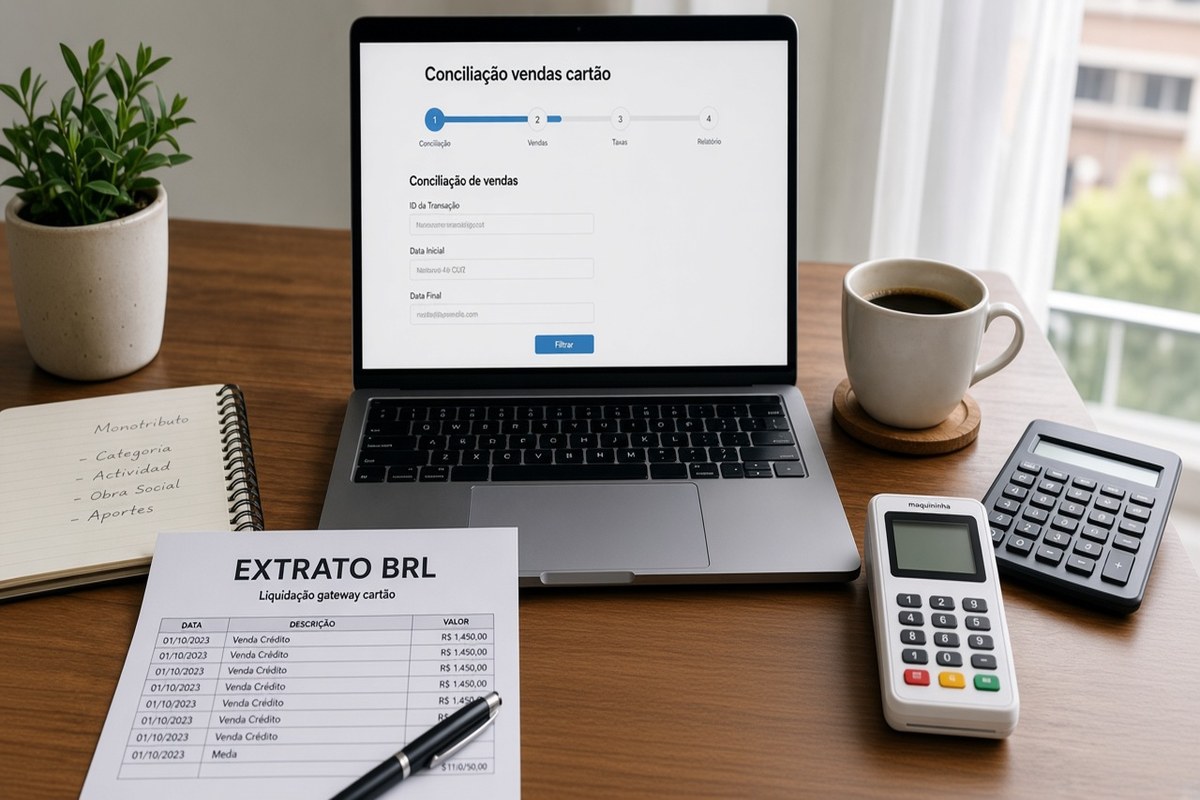
Primeiro, baixe o relatorio de liquidacao de Stripe, PagSeguro ou Mercado Pago do periodo (PDF ou CSV). Esse arquivo e a fonte das vendas no cartao: vendas, estornos, taxas e liquido a depositar.
Segundo, monte a lista de NFS-e emitidos no mesmo periodo. Cruze venda a venda (ou por lote, se o volume exigir) ate explicar cada diferenca. Se houver venda no gateway sem NFS-e, ou NFS-e sem cobro, anote: e exatamente o que o contador precisa ver.
Terceiro, abra o extrato bancario e localize o deposito. Deve se aproximar do liquido do relatorio. Se nao bater, procure chargeback, ajuste, liquidacao parcial ou estabelecimentos misturados na mesma conta.
Quarto, guarde tudo em uma pasta clara, por exemplo `CNPJ/gateway-YYYY-MM/`, com relatorio, lista de NFS-e, extrato e uma nota de diferencas. Entregue esse pacote ao contador; nao um fio de prints no chat.
Quinto, defina um dia fixo de corte no calendario tributario. A disciplina de data evita fechamento apressado na vespera do vencimento no e-CAC.
Sexto, se alguem da equipe baixa o relatorio e outra pessoa emite NFS-e, escreva essa divisao de papeis. Duas pessoas sem regra comum geram o mesmo desencontro duas vezes.
Exemplo numerico simples em São Paulo
Suponha que em uma semana sua PME registre tres vendas no cartao com bruto documentado de 3.000 reais (sem entrar ainda no detalhe do imposto). O gateway cobra, por exemplo, 3 porcento de taxa: 90. O liquido reportado seria 2.910, proximo do deposito.
Se nos livros voce so lanca "receita 2.910" porque isso caiu no banco, esta omitindo 90 de venda bruta e ainda perde o rastro da despesa de taxa. O fechamento correto separa: receita 3.000 (segundo NFS-e), despesa de taxa 90 (com suporte) e movimento bancario 2.910.
Agora acrescente um estorno de 200. O relatorio de Stripe, PagSeguro ou Mercado Pago mostra o ajuste. Sua NFS-e (cancelamento ou ajuste, conforme o caso) deve acompanhar. Sem documentar o estorno, o imposto do mes pode ficar inconsistente.
Se ainda misturar dois pontos de venda em um unico abono, o banco mostra um so numero e voce perde o rastro por estabelecimento. Separar identificadores ou contas evita esse labirinto.
Percentuais e montos deste exemplo sao didaticos. Taxas reais de Stripe, PagSeguro ou Mercado Pago e regras de DAS/ISS/IRPF/IRPJ no Brasil se confirmam no contrato do gateway, com o contador e em https://www.gov.br/receitafederal.
Erros frequentes e por que doem
Declarar so o deposito. Dói porque subdeclara vendas e desalinha DAS/ISS e IRPF/IRPJ em relacao as suas NFS-e.
Tomar a taxa do extrato bancario sem nota no seu CNPJ. Dói porque a despesa pode ser questionada em uma revisao.
Esquecer chargebacks e estornos ate o mes seguinte. Dói porque o periodo fica fechado com cifras que ja nao sao verdadeiras.
Misturar cobros pessoais e do negocio na mesma conta, ou dois estabelecimentos em um so abono. Dói porque a conciliacao vira impossivel sem horas extras.
Achar que emitir NFS-e no prazo substitui conciliar. Sao tarefas distintas: uma documenta a venda ao cliente; a outra explica como o dinheiro viajou pelo gateway ate o banco.
Trocar de gateway no meio do mes sem corte documentado. Dói porque o contador ve um buraco e pede para reconstruir o periodo inteiro.
O que entregar ao contador todo mes
Um ZIP ou pasta com: relatorio de Stripe, PagSeguro ou Mercado Pago, lista ou arquivos de NFS-e do periodo, extrato bancario do deposito, e uma folha breve de diferencas ("venda X sem nota", "deposito Y sem match").
Se trocou de gateway no meio do mes, inclua um corte: ate quando operou o anterior e desde quando o novo. Sem esse corte, o contador ve um buraco e pede tudo de novo.
A Nompli ajuda a organizar checklist, datas e pasta. Nao liquida o gateway, nao emite NFS-e por voce e nao apresenta na Receita Federal. Comece em pymes e no checklist fiscal.
Antes de assumir um criterio no e-CAC, confirme com o contador. Este guia e educativo; a decisao oficial continua com o profissional e com https://www.gov.br/receitafederal.
Um bom fechamento parece chato: mesmos arquivos, mesma ordem, mesmas datas. Se todo mes voce reinventa o processo, o custo oculto e o seu tempo e o retrabalho do contador.
Se o volume for baixo, o mesmo ordem ainda vale: relatorio, NFS-e, extrato e nota de diferencas. A escala muda; a clareza nao.
Perguntas frequentes do dono
Posso declarar so o que caiu no banco? Nao, se isso omitir a venda bruta ou o salario documentado.
A taxa ou o encargo sempre e despesa? So com suporte valido. Pergunte ao contador.
Print resolve? Como apoio temporario talvez; o fechamento serio pede relatorios e extratos arquivaveis.
A Nompli apresenta por mim? Nao. Ela organiza checklist e arquivos.
Na duvida entre dois criterios, documente os dois cenarios e peca definicao escrita ao contador.
Com que frequencia revisar? Idealmente a cada liquidacao ou folha, e sempre antes do vencimento.
Se trocar de gateway, regime ou contador no meio do ano, deixe um corte escrito de datas e criterios.
Um bom fechamento parece chato: mesmos arquivos, mesma ordem, mesmas datas.
Se o volume for baixo, o mesmo ordem vale: documento, pasta, data de corte e entrega indexada.
Como revisar o mes com o contador
Chegue com uma pergunta concreta: quais cifras nao batem e qual documento falta. Evite enviar so o extrato sem contexto.
Peca que explique em uma frase o criterio do periodo (por exemplo, como tratou estornos ou encargos). Se voce nao consegue repetir, ainda nao fechou o aprendizado.
Combine a data da proxima entrega antes de terminar a reuniao. O calendario escrito reduz o caos do mes seguinte.
Lembre: a Nompli organiza checklist e pasta; o contador e a autoridade definem o criterio oficial.
Aviso
Conteudo educativo sobre cobros com gateway ou cartao no Brasil. Nao substitui assessoria fiscal nem as normas da Receita Federal.
Exemplos ilustrativos. Confirme aliquotas, prazos e requisitos em https://www.gov.br/receitafederal.