Después de constituir: primeros 90 días de la empresa 2026
Playbook de los primeros 90 días tras constituir en México 2026: remate de registro, RFC limpio, CFDI de prueba, banco, caja e IVA e ISR del primer tramo, con ritual semanal para no celebrar el acta y olvidar el cierre.
Nompli
Equipo Nompli
Los primeros 90 días: el pistoletazo, no la meta
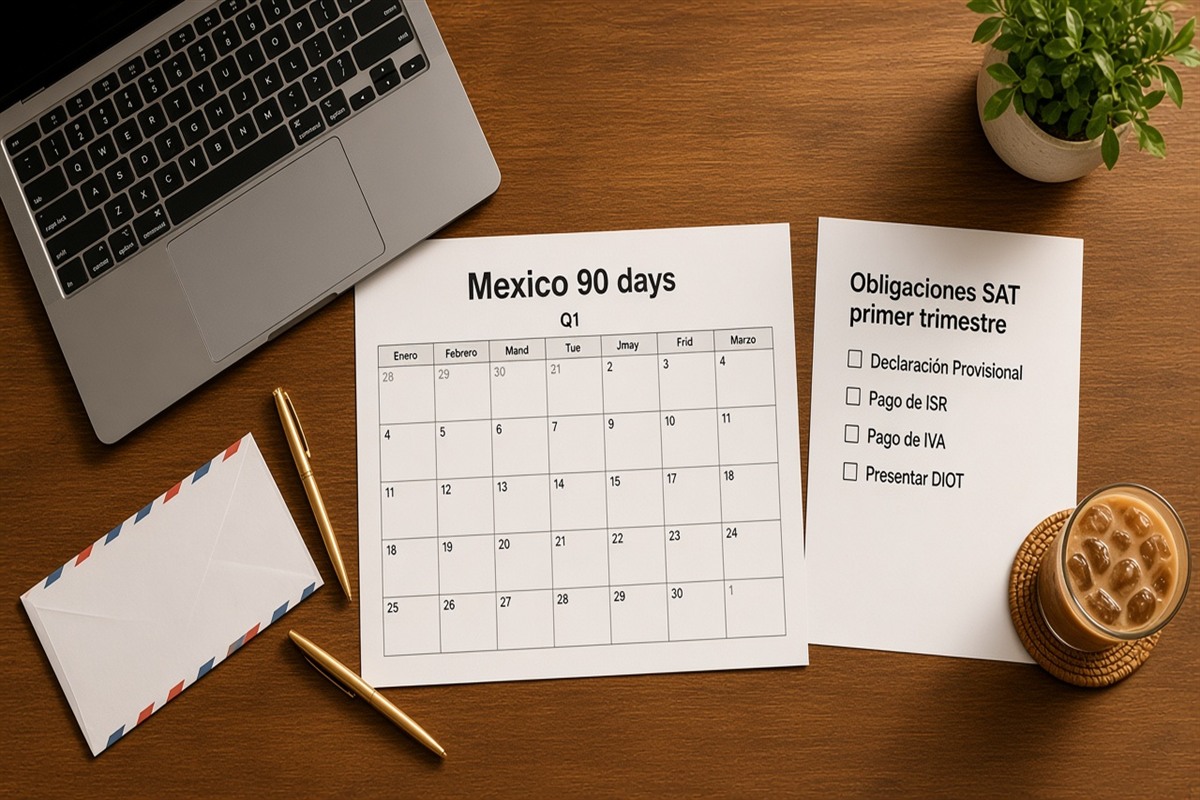
Constitución o registro no es la línea de llegada. Es el pistoletazo. Los siguientes 90 días definen si un laboratorio de alimentos artesanales en Mérida opera limpio o acumula deuda operativa con el SAT: RFC a medias, CFDI sin prueba y caja que confunde margen con impuesto.
Este playbook cubre remates de registro, limpieza de RFC, primera CFDI, banco y el primer tramo de IVA e ISR. Habla de ritmo y evidencias, no de tasas cerradas ni de "trámites en 48 horas".
Marca hitos en el calendario tributario y usa el checklist de alta fiscal como tablero. Nompli organiza; no presenta declaraciones ni emite comprobantes.
Confirma plazos exactos en SAT y con tu contador. Si el portal cambia pantallas, gana la fuente oficial.
Días 1 a 15: cerrar registro y expediente base
Completa lo que quedó a medias tras el acta: firmas, testimonios, inscripción mercantil, poderes o constancias. Cada pendiente que dejes "para después" vuelve como freno bancario o como rechazo al alta de proveedores.
Arma Formalizacion-MX-2026 con subcarpetas claras. Guarda PDF legibles el mismo día del trámite. Una foto borrosa del testimonio notarial no es expediente.
Valida que la actividad y el domicilio escritos coincidan con lo que realmente vendes y dónde operas (planta, oficina o home office fiscal). Una ficha desalineada contamina RFC y CFDI.
Nombra un dueño interno del expediente (aunque seas tú) y un suplente de claves. Un solo celular extraviado no debería apagar la empresa.
Agenda ya la primera reunión de seguimiento con el contador. Los 90 días sin citas en calendario se convierten en 90 días de olvido.
Días 16 a 30: RFC limpio y acceso al portal del SAT
Gestiona o limpia el RFC ante el SAT. Verifica razón social o nombre, actividad, domicilio y datos de contacto. Corrige en origen, no con "ya lo arreglo el mes que viene".
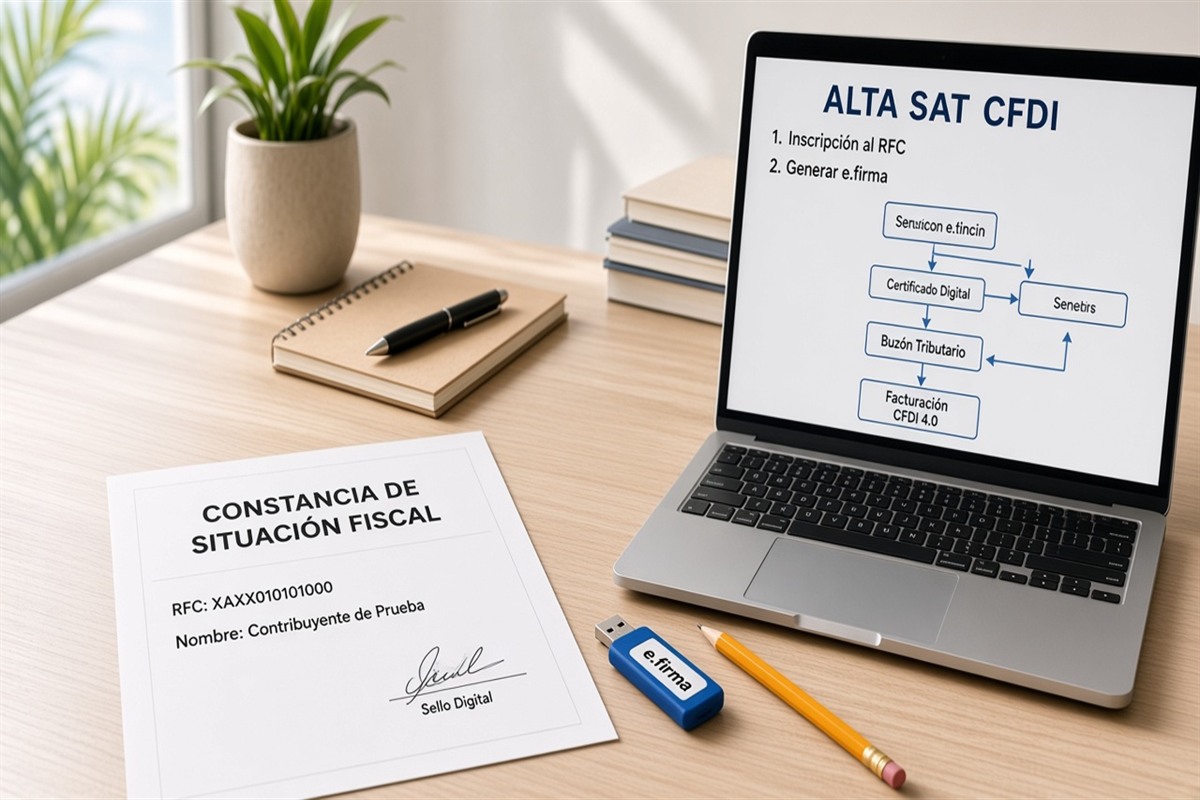
Guarda constancia de situación fiscal actualizada. Prueba login al portal. Si falla, documenta el error con captura; no lo dejes en un audio de WhatsApp.
Alinea con el contador qué obligaciones de IVA e ISR aplican a tu caso desde el primer mes operativo. Anota la frase de criterio en la ficha de una página.
Carga en el calendario tributario los vencimientos conocidos, aunque sean tentativos hasta confirmar en SAT.
Si compartes acceso con el contador, define qué puede presentar y qué solo puede consultar. Claridad evita sorpresas el día del portal.
Días 31 a 45: primera CFDI de verdad (con prueba)
Configura e.firma o CSD, proveedor o sistema autorizado para CFDI. No prometas emisión a un cliente corporativo el mismo día que enciendes el software.
Haz al menos tres pruebas: ingreso simple, nota de crédito si aplica, y cancelación o corrección controlada. Guarda evidencia de cada resultado (XML, PDF, acuse).
Define quién emite en el día a día y quién autoriza excepciones (descuentos grandes, clientes sin datos completos, uso de CFDI dudoso). Sin regla, el asistente improvisa.
Si la prueba falla, trata el fallo como incidente: captura, causa probable, dueño de la corrección. Reintentar a ciegas ensucia el historial y quema tiempo cerca del cobro.
Entrena al equipo comercial: qué datos pedir al cliente antes de cerrar el pedido (RFC, razón social, régimen, uso de CFDI, correo). Un CFDI no sale bien con datos a medias.
Días 46 a 60: banco, caja y separación de gastos
Abre o actualiza cuenta con papeles de RFC y registro listos. Lleva el expediente completo a la cita; no improvises faltantes en la ventanilla.
Separa gastos personales de los del negocio desde el primer movimiento. Mezclar "porque todavía es chico" complica IVA e ISR después y ensucia la lectura de margen.
Activa un apartado estimado para impuestos con el apartado de impuestos como apoyo educativo. Apartar no es pagar ante el SAT; es no gastar la provisión.
Concilia banco vs CFDI una vez por semana en estos primeros meses. El hábito temprano evita el shock del primer cierre.
Si usas pasarelas o marketplaces, guarda reportes del período además del extracto. El banco solo no reconstruye la historia de CFDI.
Días 61 a 90: primer cierre de IVA e ISR
Congela el universo del período: ventas y compras relevantes, listado de CFDI, excepciones en una página. Sin corte, el contador trabaja a ciegas.
Prepara borrador o carpeta para revisión: totales, diferencias, capturas de errores del mes. Pregunta concreta: ¿qué hay que corregir antes de presentar?
Presenta según el procedimiento vigente y guarda acuse. Sin acuse, el mes queda a medias aunque "creas" que salió.
Haz una retrospectiva de 30 minutos: qué falló en el playbook, qué automatizar, qué delegar. Los 90 días sirven para aprender el ritual, no solo para "sobrevivir".
Agenda ya el ritual del mes siguiente. El segundo cierre debería doler menos que el primero si dejaste carpeta y criterios.
Ritual semanal que evita el caos del día D
Lunes o día fijo: descarga o respalda CFDI nuevas. Martes: marca clientes o proveedores incompletos. Miércoles: mira caja y apartado estimado.
Jueves: actualiza excepciones (notas, cancelaciones, cobros raros). Viernes: cinco minutos de índice de carpeta (¿falta algún acuse?).
No necesitas un ERP caro para esto. Necesitas dueño, fecha fija y una página de criterios. El checklist de alta fiscal puede anclar la lista.
Si un mes es irregular (viaje, feriado, pico de ventas), no abandones el ritual: acórtalo, no lo borres.
Errores típicos de los primeros 90 días
Celebrar el acta y olvidar la prueba de CFDI. El primer cliente B2B se convierte en el tester no pagado de tu sistema.
Dejar el RFC con actividad genérica o incorrecta. Se nota en declaraciones y en conversaciones con el contador.
Gastar el bruto bancario como utilidad libre. Parte puede ser impuesto aún no enterado. El apartado de impuestos existe para recordar eso.
No tener suplente de claves del portal del SAT. Una ausencia corta no debería frenar un vencimiento.
Escenario: laboratorio de alimentos en Mérida
Caso didáctico: un laboratorio de salsas artesanales en Mérida constituye SAS en enero. En febrero todavía factura "cuando se pueda" con el RFC personal del fundador mientras la moral espera CSD.
Enfoque útil: congelan ventas B2B hasta tener tres CFDI de prueba a nombre de la SAS, comunican a clientes el cambio de RFC con anticipación, apartan IVA estimado y entregan al contador una carpeta del primer mes con excepciones listadas.
La lección: el acta no autoriza a improvisar identidad fiscal. Dos RFC en el mismo negocio sin plan escrito ensucian banco y confianza. Los montos del ejemplo son inventados.
Confirma obligaciones en SAT. Marca el primer vencimiento en el calendario tributario.
Escenario: estudio de arquitectura en Querétaro
En Querétaro, un estudio de arquitectura joven constituye SA por presión de un socio inversor. Los primeros 45 días se van en papeles; nadie prueba CFDI. Un desarrollador pide factura para liberar anticipo.
El playbook de rescate: pausar promesas de emisión, completar CSD, hacer pruebas internas, luego emitir el anticipo con datos fiscales validados. En paralelo, abrir cuenta a nombre de la SA y dejar de mezclar honorarios personales.
Aquí el riesgo no es "falta de talento". Es celebrar la figura jurídica y olvidar la capa operativa. El inversor también debería exigir carpeta, no solo estatutos.
Usa el checklist de alta fiscal para listar pendientes de alta y el apartado de impuestos para no gastar el anticipo bruto como si fuera utilidad.
Qué llevar al contador en la reunión de día 75
Listado de CFDI del período, extracto bancario, excepciones en una página y capturas de errores del portal si las hubo.
Pregunta concreta: ¿qué corregir antes de presentar IVA e ISR, y quién lo hace?
Acuses de alta o actualizaciones de RFC, y evidencia de las tres pruebas de CFDI.
Una retrospectiva breve: qué falló del plan de 90 días y qué cambia el mes siguiente.
Si hubo notas de crédito, cancelaciones o anticipos, tráelos documentados. Esas piezas son las que más ensucian el primer cierre cuando se cuentan solo de memoria.
Checklist de evidencias mínimas al día 90
Constancia de situación fiscal legible, testimonio o inscripción cuando aplique, y contrato o alta con el proveedor de timbrado.
Tres XML o PDFs de prueba de CFDI, más el primer CFDI real a cliente si ya lo emitiste.
Extractos bancarios del período y una hoja de conciliación simple (aunque sea en Excel).
Acuse del primer cierre de IVA e ISR o, si aún no vence, el borrador firmado por el contador con fecha de presentación objetivo.
Ficha de una página con dueños: quién emite, quién corta, quién presenta, quién guarda acuses. Sin eso, el mes dos vuelve al caos.
Señales de que los 90 días se te fueron en piloto automático
Todavía no tienes acuse del primer cierre y ya estás en el mes dos de operaciones "formales".
El asistente emite CFDI sin ficha de criterios y tú te enteras por el cliente.
La carpeta Formalizacion-MX-2026 existe solo de nombre; los archivos viven en WhatsApp.
Confirmas plazos en redes sin mirar SAT. Cambia la fuente.
Celebraste la constitución en redes y aún no abriste la cuenta a nombre correcto. La foto del acta no paga el portal.
Cómo encaja Nompli en los primeros 90 días
Marca hitos de registro, RFC, prueba CFDI y primer cierre en el calendario tributario. Recorre el checklist de alta fiscal cada viernes corto.
Si apartas estimado de impuestos, usa el apartado de impuestos como apoyo educativo de caja. No es el pago ante el SAT.
Nompli no obtiene RFC, no timbra CFDI y no presenta declaraciones. Ordena para que tú y tu contador ejecuten sin olvidos.
Combina Nompli con SAT y profesionales colegiados.
Preguntas frecuentes
¿Puedo facturar el día del acta?
Solo si RFC y CFDI están operativos. El papel de constitución no timbra solo.
¿Qué pasa si el primer mes tiene ventas en cero?
Igual documenta el cierre y guarda evidencia. El hábito importa.
¿Debo abrir cuenta el día uno?
Mejor con papeles listos. Una cita bancaria fallida quema tiempo de los 90 días.
¿Nompli presenta mi primer IVA?
No. Organiza checklist, calendario y estimados.
¿Dónde confirmo obligaciones?
En SAT.
¿Los 90 días reemplazan el ciclo completo de formalización?
No. Complementan el pack: ciclo, formas e informal a formal.
Aviso legal y confirmación oficial
Guía educativa sobre los primeros 90 días operativos tras constituir o registrar en México. No sustituye instructivos del SAT ni asesoría personalizada.
Confirma plazos, regímenes y procedimientos en SAT y con tu contador o abogado.
Nompli organiza checklist, calendario y estimados. No declara impuestos, no emite CFDI y no garantiza aceptación de trámites.