De negocio informal a formal: ruta práctica 2026
Ruta práctica para pasar de negocio informal a formal en México 2026: diagnóstico de ventas, limpieza de caja, RFC, CFDI y primer cierre ante el SAT, sin romanticizar el "ya después formalizo".
Nompli
Equipo Nompli
Informal no es "libertad": es fricción acumulada
Si llevas un taller de costura industrial en Puebla o una agencia de eventos en Querétaro cobrando solo en efectivo y sin CFDI, puedes sentir que "avanzas más rápido". En 2026 esa velocidad suele chocar con un cliente que pide factura, un crédito que pide estados de cuenta formales o un proveedor que ya no vende sin RFC.
Pasar de informal a formal no es un acto moral abstracto. Es un proyecto operativo: medir qué vendes, limpiar caja, elegir figura, obtener RFC, habilitar CFDI y sostener IVA e ISR. Si lo tratas como un favor que te harás "cuando haya tiempo", el tiempo lo marca el cliente grande, no tú.
Esta guía ordena una ruta práctica con fases, evidencias y conversaciones difíciles (precios con factura, socios de hecho, gastos mezclados). No juzga tu pasado; te pide un plan escrito para los próximos 90 a 180 días.
Ancla fechas en el calendario tributario y usa el checklist de alta fiscal como tablero de alta. Nompli organiza checklist, calendario y estimados. No emite CFDI, no declara ante el SAT y no reemplaza al contador.
Diagnóstico honesto: qué tan informal estás hoy
Haz una foto de una página: canales de cobro (efectivo, transferencia personal, pasarela), porcentaje estimado de ventas con comprobante, gastos que viven en la tarjeta personal, y lista de clientes que ya pidieron CFDI.
Clasifica clientes en tres cubetas: siguen sin pedir factura, pedirán pronto, ya bloquean pago sin RFC. Esa clasificación decide el ritmo: no tienes que formalizar toda la cartera el mismo lunes.
Lista riesgos concretos: multa o requerimiento (confirma criterios en SAT), pérdida de un contrato, rechazo bancario, conflicto entre socios de hecho. El miedo vago paraliza; el riesgo nombrado se mitiga.
Si no puedes reconstruir el último mes de ventas en dos horas, tu problema no es solo fiscal: es de control. Formalizar sin control convierte el portal del SAT en un espejo de desorden.
Fase 0: limpiar caja y narrativa de precios
Antes del RFC, separa mentalmente y en la práctica lo personal de lo del negocio. Abre al menos una cuenta o subcuenta dedicada aunque todavía operes como persona física. Deja de mezclar la despensa con la mercancía.
Revisa precios: el precio informal a veces no incluye IVA ni margen para honorarios de cierre. Habla con tu contador un estimado ilustrativo y decide qué comunicar a clientes (precio más IVA, precio cerrado, o transición escalonada).
Congela promesas. No digas "la factura sale mañana" si aún no tienes proveedor de CFDI ni prueba. La credibilidad se rompe más fácil que se repara.
Usa el apartado de impuestos para ensayar apartar un porcentaje educativo de cada cobro. Apartar no es pagar al SAT; es no gastar lo que probablemente no es margen.
Fase 1: ficha de negocio y forma jurídica
Escribe actividad, domicilio, socios de hecho, proyección de 12 meses y ciudad base (Puebla o Querétaro en los escenarios de esta guía). Sin ficha, el contador improvisa y tú también.
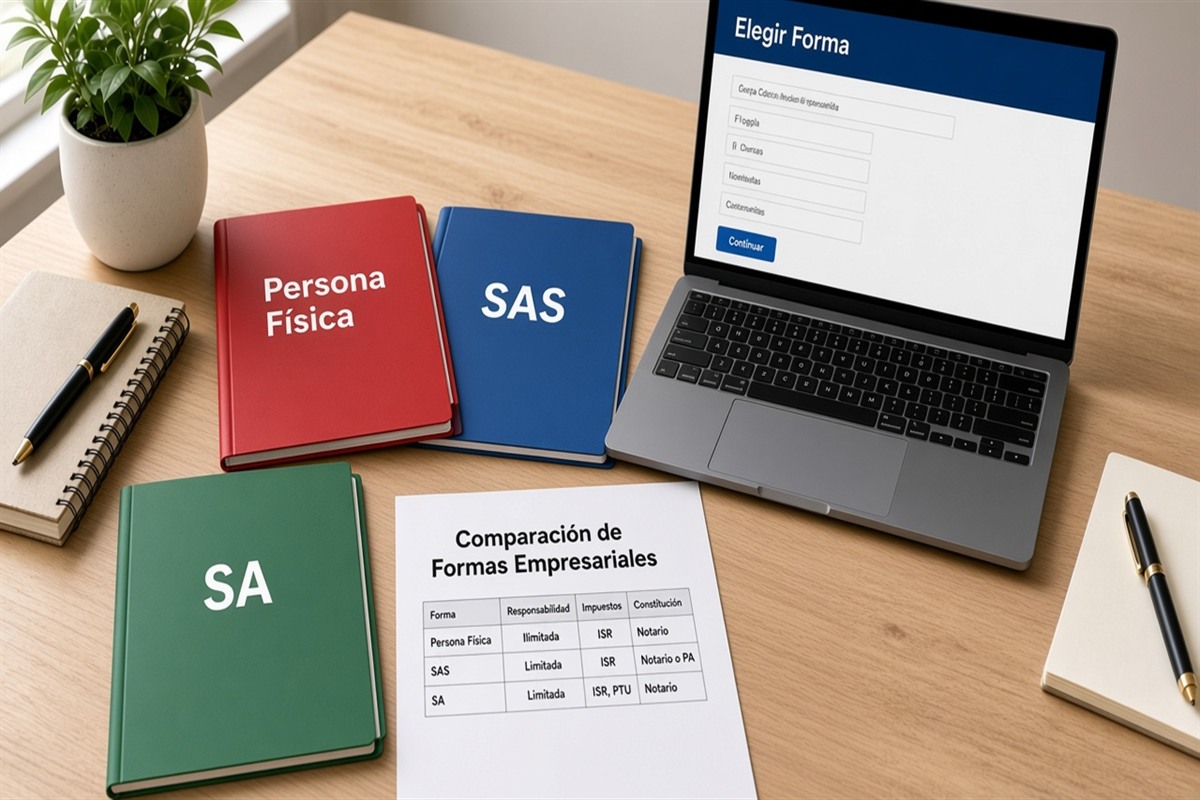
Decide entre persona física, SAS o SA con abogado y contador. Si hoy eres informal unipersonal, persona física suele ser el puente; si ya hay socios y capital, no escondas el problema bajo un RFC individual.
Documenta acuerdos verbales: quién puso máquinas, quién pone tiempo, cómo se reparte. Formalizar sin hablar de dinero entre socios convierte el alta en conflicto.
Marca la decisión en el checklist de alta fiscal como hito. Confirma requisitos de alta en SAT.
Fase 2: RFC y actividad que coincida con la realidad
Tramita o limpia el RFC. La actividad económica debe describir lo que vendes, no una etiqueta genérica "porque pasó". Un desfase se nota en CFDI y en preguntas del contador.
Guarda constancia de situación fiscal y prueba de acceso al portal. Si compartes claves, define roles.
Si tenías un RFC viejo abandonado, no asumas que "ya sirve". Actualiza domicilio, obligaciones y medios de contacto. Confirma en SAT.
Carga en el calendario tributario la fecha objetivo del primer mes formal, aunque aún no emitas.
Fase 3: CFDI sin romanticismo
Habilita CFDI y haz pruebas con montos chicos antes de migrar la cartera. Entrena al equipo: datos fiscales del cliente, uso de CFDI, correos, tiempos de emisión.
Define política de transición: qué clientes migran primero (los que bloquean pago), cuáles en 30 días, cuáles en 60. Publica la política internamente; no improvises por WhatsApp.
Para ventas en efectivo, define cómo documentarás el ingreso formal. El efectivo no es enemigo del CFDI; la falta de criterio sí lo es.
Si un cliente se niega a dar RFC, decide si mantienes la venta y cómo la registras según el criterio de tu contador. No inventes un RFC "genérico" por cerrar el pedido.
Fase 4: primer cierre y hábito mensual
El mes uno formal duele. Anticipa: corte de ventas, listado de CFDI, banco, excepciones, borrador, acuse. Sin ese orden, vuelves a la informalidad "porque el formal es caro".
Compara ventas estimadas preformal vs CFDI emitidos. La brecha es información, no vergüenza: te dice qué canales aún operan en sombra.
Aparta impuestos estimados. Si el primer pago duele, mejor que descubrirlo el día del portal sin caja.
Agenda el ritual del mes dos el mismo día que cierras el mes uno. Formalizar es repetir, no solo "sacar el RFC".
Conversaciones difíciles que evitan fracasos
Con clientes: explica con anticipación el cambio a factura, el impacto en precio si lo hay, y la fecha de corte. Sorprender el día del cobro genera rechazo y rumores.
Con socios de hecho: escribe aportes y reglas antes del alta. Formalizar a nombre de uno solo mientras otros ponen capital es una bomba.
Con familia: si la casa financió el negocio, aclara si eso es préstamo, aportación o donación informal. El contador y el abogado necesitan esa historia limpia.
Con el equipo: enseña que pedir datos fiscales no es "burocracia molesta"; es parte del cobro. Un script de tres frases basta.
Errores clásicos al salir de la informalidad
Formalizar solo el logo y seguir cobrando en la cuenta personal sin criterio. El banco y el SAT ven patrones; tú también deberías.
Emitir CFDI a destiempo "para cuadrar el mes" sin soporte. Ensucia el expediente y la relación con el contador.
Bajar precios para "compensar el IVA" sin revisar margen. Terminas formal y quebrado.
Creer que Nompli o cualquier app "te formaliza" sola. Las herramientas organizan; el alta y la declaración las cierras tú con profesionales y el SAT.
Escenario: taller de costura en Puebla
Caso didáctico: un taller de costura industrial en Puebla vende a boutiques locales en efectivo. Una cadena regional pide alta de proveedor con RFC y CFDI. El dueño tiene miedo de "perder clientes chicos".
Enfoque útil: migran primero a la cadena y a tres boutiques que ya pedían factura; mantienen un plan de 60 días para el resto; separan cuenta; prueban CFDI; apartan IVA estimado. Comunican precios con y sin factura según criterio del contador.
La lección: no tienes que formalizar el 100 por ciento de la cartera el día uno, pero sí necesitas un plan escrito y un RFC que no sea de mentira. Los números son inventados.
Confirma obligaciones en SAT. Usa el checklist de alta fiscal como tablero de la transición.
Escenario: agencia de eventos en Querétaro
En Querétaro, una agencia de eventos corporativos cobra anticipos por transferencia a la cuenta de la fundadora y "factura después". Un cliente del sector auto pide CFDI de anticipo y de liquidación con coherencia de montos.
El rescate operativo: congelar nuevos anticipos sin datos fiscales, habilitar CFDI, emitir anticipos correctamente, conciliar liquidaciones y dejar de usar la cuenta personal para proyectos B2B. El contador arma el primer cierre con excepciones listadas.
Aquí el riesgo reputacional pesa tanto como el fiscal: un evento mal documentado se vuelve pelea de pago. Formalizar es también profesionalizar el cobro.
Marca vencimientos en el calendario tributario y reserva con el apartado de impuestos.
Qué llevar al contador cuando sales de informal
Estimado de ventas de los últimos tres a seis meses (aunque sea aproximado), mix de efectivo vs transferencia, lista de clientes que piden CFDI, y gastos típicos del negocio.
Preguntas: qué figura conviene; cómo comunicar precios; qué régimen y obligaciones aplican; cómo documentar el efectivo; qué apartar de caja.
Pide un plan de transición por fases con fechas. Si te dicen solo "date de alta y ya", insiste en el ritual del primer cierre.
Lleva capturas de intentos previos de alta o de facturación fallida. Acelera el diagnóstico.
Si tienes socios de hecho o familiares en la operación, dilo en la primera reunión. Esconderlo obliga a rehacer el alta después.
Plan de 120 días para no volver a la sombra
Días 1 a 30: diagnóstico, ficha, separación de caja y decisión de figura. Días 31 a 60: RFC limpio y CFDI de prueba. Días 61 a 90: migración de clientes prioritarios y primer cierre. Días 91 a 120: segundo cierre con menos excepciones y precios estabilizados.
En cada bloque define un entregable visible: carpeta nominada, constancia, tres XML de prueba, acuse, retrospectiva. Sin entregable, el bloque no cerró.
Si en el día 60 aún prometes factura sin prueba, detén la migración de cartera. Ampliar clientes formales con sistema roto multiplica quejas.
Revisa el plan cada dos semanas con el contador. Un plan que no se toca se vuelve decoración.
Ancla las fechas en el calendario tributario y los pendientes de alta en el checklist de alta fiscal. Confirma reglas vigentes en SAT.
Señales de que la transición se estancó
Llevas semanas con RFC pero cero CFDI de prueba y sigues prometiendo factura.
La cuenta personal sigue recibiendo el 90 por ciento de los cobros "porque así es más fácil".
No hay fecha de primer cierre en el calendario y nadie es dueño del acuse.
Confirmas mitos de "el SAT no se fija en negocios chicos" sin leer SAT. Cambia la fuente.
Subiste el precio "por la factura" sin explicar nada a la cartera y perdiste tres clientes el mismo mes. La comunicación es parte del plan, no un adorno.
Cómo encaja Nompli en la ruta informal a formal
Usa el checklist de alta fiscal para no saltarte alta y evidencias. Usa el calendario tributario para el primer mes formal y los siguientes.
El apartado de impuestos ayuda a ensayar la reserva educativa mientras ajustas precios. No calcula tu impuesto definitivo ni lo presenta.
Nompli no te "saca de informal" por magia. Ordena la transición para que el contador y tú ejecuten sin olvidos.
Combina Nompli con SAT y asesoría profesional. Organización no es declaración.
Preguntas frecuentes
¿Pierdo clientes al formalizar?
Algunos resistirán el precio o el dato fiscal. Un plan de transición reduce el golpe; improvisar lo aumenta.
¿Puedo formalizar solo una parte del negocio?
A veces se priorizan canales. Confirma con tu contador cómo documentar el resto sin crear un doble juego riesgoso.
¿El efectivo es incompatible con CFDI?
No necesariamente. El problema es la falta de criterio y de corte.
¿Nompli declara por mí?
No. Organiza checklist, calendario y estimados.
¿Dónde confirmo reglas?
En SAT.
¿Esta ruta reemplaza el ciclo completo o los 90 días?
No. Se complementan: diagnóstico de salida de informalidad más playbooks de ciclo, formas y primeros 90 días.
Aviso legal y confirmación oficial
Guía educativa sobre la transición de negocio informal a formal en México. No es asesoría legal, fiscal ni contable personalizada.
Confirma procedimientos, regímenes y plazos en SAT y con profesionales colegiados antes de actuar.
Nompli organiza checklist, calendario y estimados educativos. No emite CFDI, no declara impuestos ante el SAT y no garantiza la aceptación de un trámite.