Cómo formalizar una microempresa: del registro a los impuestos 2026
Playbook del ciclo completo de formalización en México 2026: registro mercantil, RFC ante el SAT, CFDI de prueba y primer cierre de IVA e ISR, con checklist y calendario para no improvisar el cobro B2B.
Nompli
Equipo Nompli
Por qué el ciclo completo importa más que un trámite suelto
Si operas un estudio de motion graphics en la colonia Roma de la Ciudad de México, o una tienda de insumos para cafetería en Guadalajara, probablemente ya cobras, entregas y repites. En 2026 el dolor no suele ser "falta de ganas". Es que un cliente corporativo, un marketplace o un banco te pida RFC vigente, CFDI que pueda deducir y fechas claras ante el SAT, y tú descubras que solo tienes pedazos del expediente.
Formalizar no es un selfie con la constancia de situación fiscal. Es una cadena operativa: decidir forma jurídica, registrar cuando aplique (acta notarial, inscripción mercantil o registro público según el caso), obtener o actualizar el RFC, habilitar CFDI con prueba real y sostener el ritual de IVA e ISR sin improvisar el último día hábil. Si saltas un eslabón, el siguiente se traba y se siente como "el portal no deja", cuando en realidad el expediente está incompleto.
Esta guía es un playbook del ciclo completo pensado para microempresas. Vas a ver tiempos y costos como órdenes de magnitud para planear caja, no como cotización mágica. Confírmalos con tu contador, con tu abogado y en SAT. Las pantallas cambian; lo que no cambia es la necesidad de dueño, evidencia y fecha por cada paso.
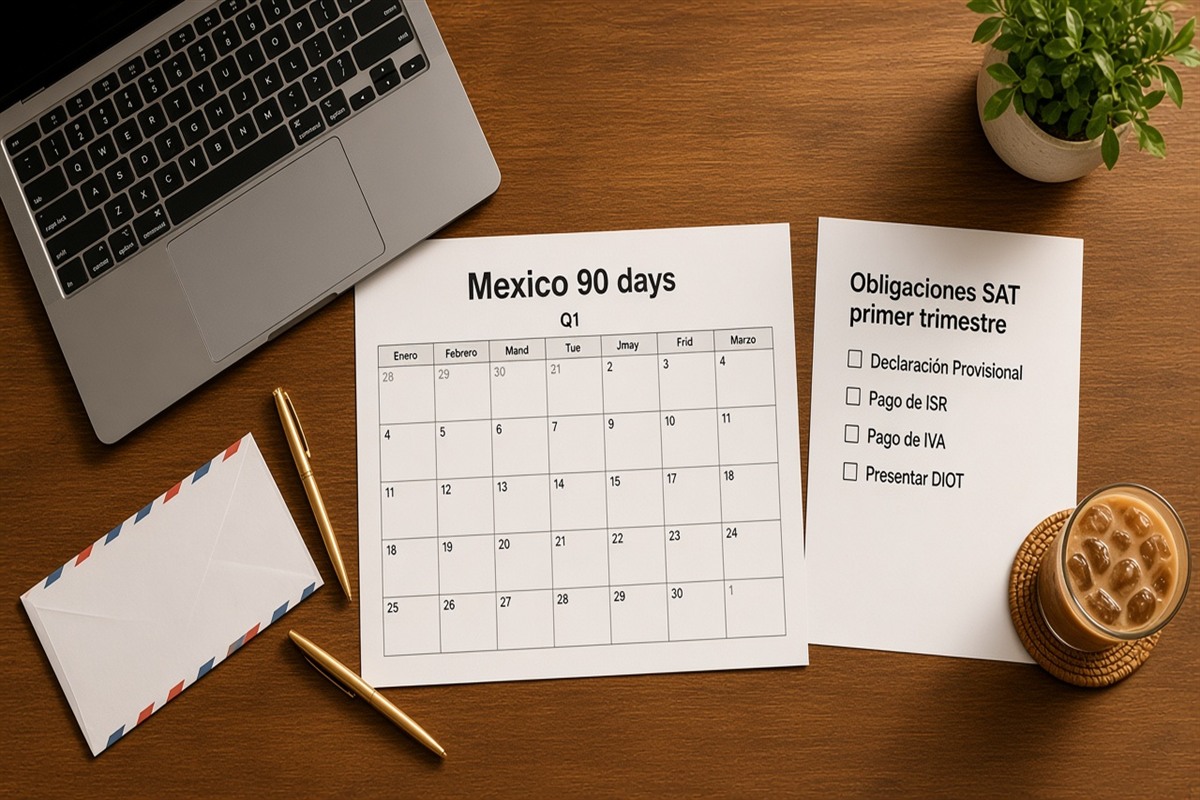
Usa el calendario tributario para anclar vencimientos y el checklist de alta fiscal como índice vivo de alta. Nompli organiza checklist, calendario y estimados. No emite CFDI, no declara impuestos ante el SAT y no reemplaza al contador ni al notario.
Qué significa "formal" ante el SAT y el registro
En México, "formal" suele significar tres capas a la vez. Primera: existencia mercantil o registral cuando tu figura lo exige (persona moral con acta e inscripción; persona física con alta y domicilio fiscal coherente). Segunda: identidad tributaria con RFC ante el SAT. Tercera: capacidad real de emitir CFDI que el cliente pueda usar en su contabilidad.
Si solo tienes un nombre comercial bonito en Instagram, aún no eres formal para un banco, una plataforma B2B o una licitacion. Si tienes RFC pero el certificado o el proveedor de timbrado rechaza la primera emisión, también te frenas al cobrar empresas. El ciclo cierra cuando las tres capas conversan sin fricción.
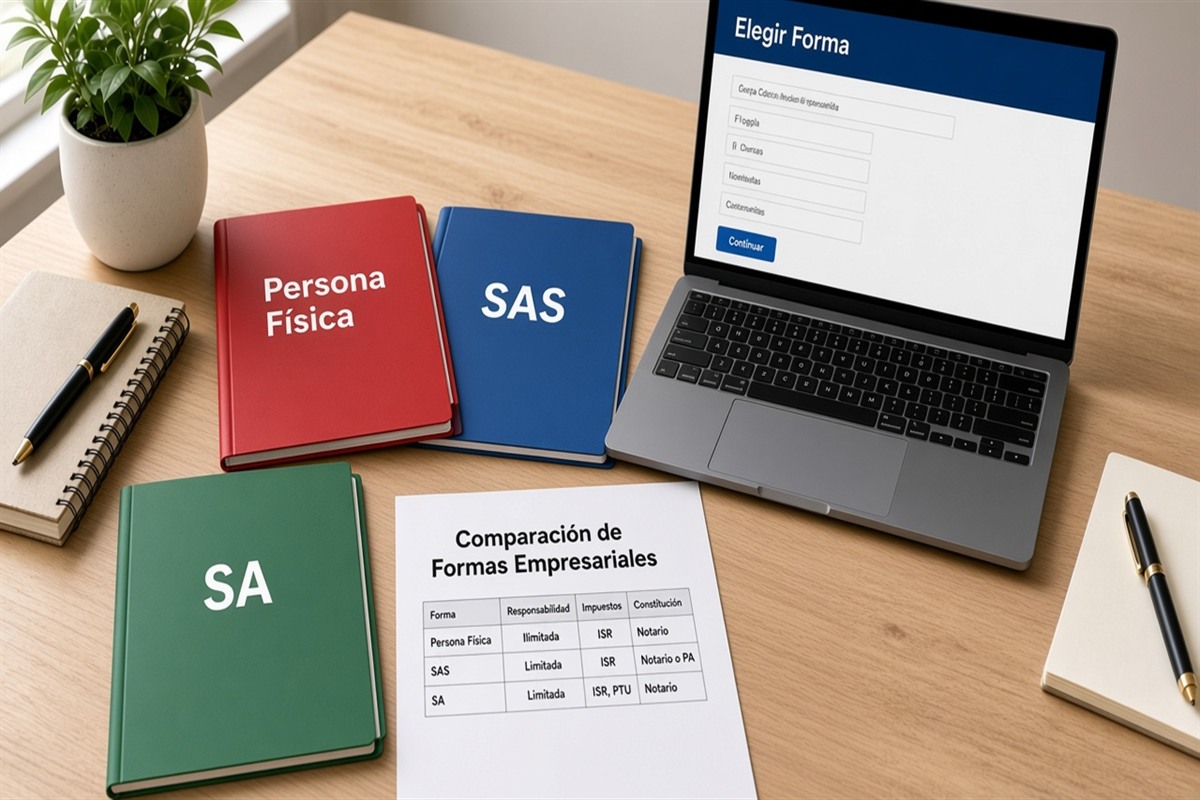
Define por escrito tu actividad económica, domicilio fiscal, ciudad base (CDMX o Guadalajara en este playbook) y la forma jurídica candidata entre persona física, SAS o SA. Esa ficha de una página evita que el notario, el contador y tú trabajen con versiones distintas del mismo negocio.
Confirma en SAT los requisitos vigentes de inscripción, régimen y facturación. No copies el trámite de un amigo de otro rubro sin verificar si tu caso es comparable: un freelancer de diseño no es lo mismo que un comercio con inventario y empleados.
Mapa del ciclo: registro, RFC, CFDI e impuestos
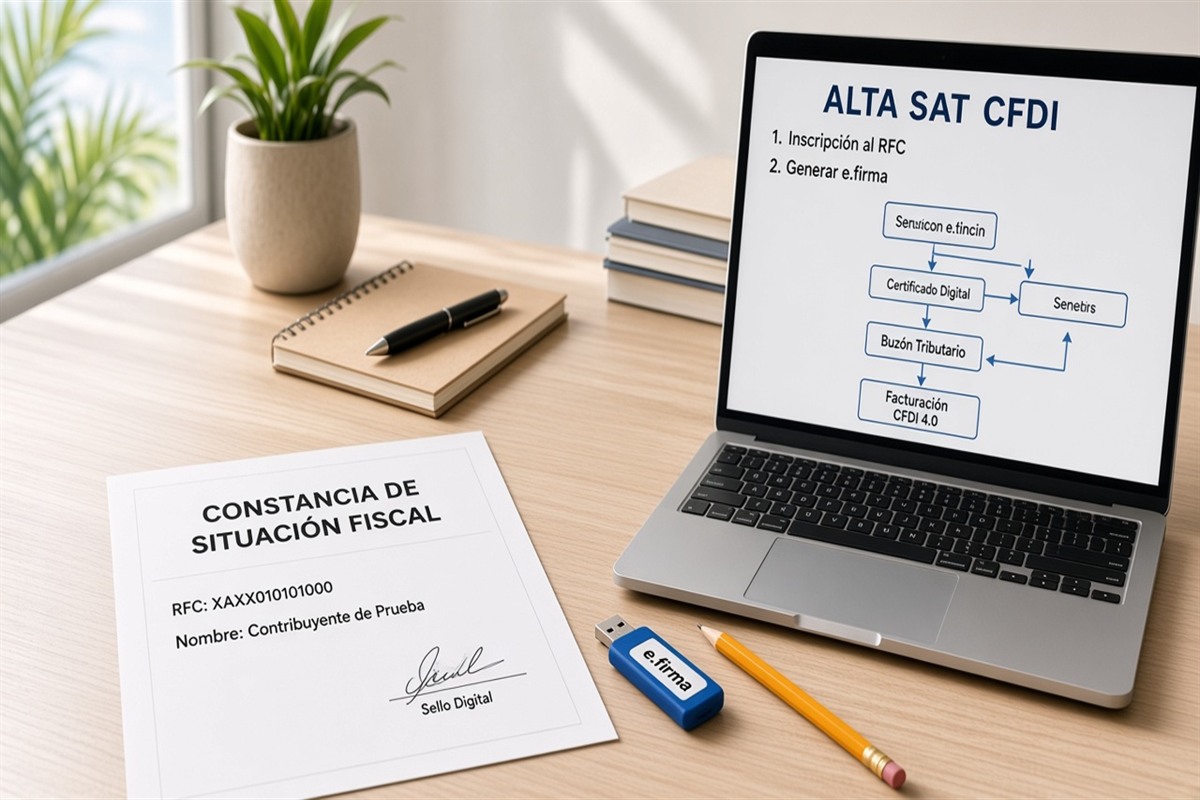
Paso 1: decide si operas como persona física, SAS o SA y reúne identificaciones, comprobante de domicilio, estatutos o formularios que pida la vía elegida. Paso 2: solicita o actualiza el RFC en los canales del SAT y valida que la actividad coincida con lo que vendes. Paso 3: habilita CFDI (e.firma o CSD según tu caso, proveedor o sistema autorizado) y prueba emisiones. Paso 4: activa el ritual mensual de IVA e ISR según tu régimen.
Entre el paso 2 y el 3 aparece el cuello de botella clásico: ya tienes número, pero aún no timbras. Reserva días de prueba antes de prometer factura a un cliente grande. Un rechazo técnico el día del cobro no es "mala suerte"; es un paso saltado.
Entre el paso 3 y el 4 aparece el otro riesgo: las facturas salen, pero nadie cierra el mes. Sin dueño de corte, conciliación bancaria y acuse de declaración, acumulas diferencias que el contador descubre tarde y caras.
Dibuja el ciclo en una página: trámite, dueño, evidencia y fecha objetivo. Pégalo junto al calendario tributario. Si un paso no tiene acuse, PDF o captura legible, no lo marques cerrado. La memoria del chat no es control interno.
Ejemplo ilustrativo en CDMX: un estudio de motion graphics cierra papeles de alta en la semana 1, limpia RFC y acceso al portal en la semana 2, tres CFDI de prueba en la semana 3 y primer cierre de impuestos en el mes siguiente. Ajusta a tu realidad; no saltes la prueba solo porque "ya facturé una vez al primo".
Carpeta de evidencias que sobrevive a banco y revisión
Crea Formalizacion-MX-2026 con subcarpetas: Identidad, Registro, RFC, Facturacion-CFDI, Impuestos, Bancos y Contratos. Nombra archivos con fecha ISO y tipo de documento. Evita "final_final2.pdf".
Guarda identificaciones de socios o del titular, comprobante de domicilio fiscal, acta o estatutos si aplica, constancia de situación fiscal, contratos con el proveedor de timbrado, acuses de declaraciones y estados de cuenta del mes. Si usas e.firma, documenta dónde vive el archivo y quién tiene la contraseña.
Si el trámite es presencial, fotografía o descarga el acuse el mismo día. Si es portal, exporta PDF y captura de confirmación con fecha visible. Un trámite sin evidencia no existe para el banco ni para el SAT.
Comparte solo lectura con tu contador y restringe edición. Usa el checklist de alta fiscal como índice de pendientes, no como lista decorativa. La carpeta debe abrirse en cinco minutos sin pedir "el ZIP que está en el Drive del asistente".
Costos y tiempos: estimados honestos, no cotización mágica
Presupuesta tres bloques: honorarios de constitución o alta (notaría, gestoría, contador), tasas o derechos asociados al registro cuando apliquen, y software o proveedor de CFDI. Añade un colchón del 15 al 25 por ciento para correcciones, reingresos y citas fallidas.
En tiempo, un ciclo limpio de microempresa suele medir semanas, no una tarde. Lo que alarga el calendario es documentación incompleta, firmas ausentes, domicilio que no cuadra y la prueba de facturación dejada para el final.
Pide a tu contador un rango escrito para tu rubro en CDMX o Guadalajara. Confirma requisitos y canales oficiales en SAT. Desconfía de quien promete "RFC y facturas mañana" sin ver tu carpeta.
Separa costo de formalizar (una vez) de costo de operar (mensual): IVA e ISR, mantenimiento de certificados, honorarios de cierre y, si aplica, nómina. Si solo miras el gasto inicial, subestimas la caja del primer trimestre formal.
Errores que alargan el ciclo (y cómo evitarlos)
Elegir forma jurídica por moda. Persona física, SAS y SA resuelven problemas distintos de responsabilidad, socios e impuestos. Decide con abogado y contador, no con un hilo de comentarios.
Abrir cuenta bancaria empresarial antes de tener RFC y papeles listos. Pierdes citas y comisiones. El otro clásico caro: prometer CFDI a un cliente corporativo sin emisión de prueba guardada.
Mezclar gastos personales y del negocio desde el día uno complica IVA e ISR y la confianza del contador. No nombrar suplente de claves del portal del SAT deja el mes a merced de un solo celular.
Archivar solo capturas borrosas. Ignorar el calendario tributario y enterarte del vencimiento por un mensaje de último momento. Ambos errores se previenen con carpeta nominada y ritual escrito.
Playbook semana a semana hasta el primer cierre
Semana 0: escribe una página de negocio (actividad, clientes, socios, ciudad base CDMX, forma jurídica candidata, si venderás a empresas). Agenda kickoff con contador y, si hace falta, abogado o notario.
Semana 1: junta documentos personales y del local. Inicia constitución o alta según la figura. Semana 2: gestiona o limpia el RFC ante el SAT y valida que la actividad económica coincida con lo que vendes.
Semana 3: configura CFDI y haz tres emisiones de prueba (venta, nota de crédito si aplica, cancelación controlada). Semana 4: abre o actualiza cuenta, define quién cierra el mes y carga vencimientos en el calendario tributario.
Mes 2: primer cierre real de IVA e ISR con papeles de trabajo. Revisa diferencias CFDI vs banco vs borrador de declaración. Ajusta el playbook con lo aprendido, no solo con lo planeado.
Si te atrasas, no acumules tres pasos el mismo viernes. Reagenda con fechas realistas y deja evidencia de cada reprogramación. El ciclo se defiende con trazabilidad.
Cómo empiezan IVA e ISR después del alta
El RFC no pausa obligaciones. Desde que operas bajo ese número, asumes reglas de IVA e ISR según tu régimen, retenciones si eres agente, y reportes que el SAT exija. Confirma el calendario oficial en SAT.
Arma un ritual: corte de ventas, descarga o listado de CFDI, conciliación bancaria, borrador, revisión del contador, presentación y archivo de acuse. Sin ese orden, cada mes se siente como el primero.
Controla caja para impuestos aparte. Aunque el monto sea estimado, evita gastar el IVA cobrado o el ISR provisionado como si fueran margen. El apartado de impuestos ayuda a organizar la reserva educativa; no es un pago ante el SAT.
Si tu primer mes tiene pocas facturas, igual documenta el cierre. La disciplina del expediente vale más que esperar el mes "grande" para empezar a ordenar.
Escenario: estudio creativo en la Roma (CDMX) que necesita factura B2B
Caso didáctico: un estudio de motion graphics en la Roma tiene marca, tres clientes recurrentes y cobros por transferencia a cuenta personal. Un holding pide CFDI con RFC válido para pagar el siguiente proyecto de 180 mil pesos ilustrativos.
Enfoque útil: congelan una ficha de actividad (servicios de diseño y animación), eligen persona física con contador para arrancar rápido, limpian domicilio fiscal y RFC en dos semanas, prueban tres CFDI con montos chicos y solo entonces envían la factura grande. Apartan estimado de IVA e ISR en una subcuenta.
Lo que evita el caos no es "sacar el RFC en un día". Es no prometer emisión el lunes si la prueba falla el martes. Los números y plazos del ejemplo son inventados; tu caso lo confirman el SAT y tu contador.
Etiqueta este relato como interno de capacitación. No lo uses como liquidación oficial ni como promesa de tiempos del portal.
Segundo escenario: insumos de cafetería en Guadalajara
En Guadalajara, un mayorista chico de insumos para cafeterías de zona Chapultepec ya vende al contado, pero pierde pedidos de cadenas locales que exigen factura. El dueño cree que "formalizar" es solo imprimir un RFC.
El playbook útil es otro: alinear actividad económica con venta de mercancías, decidir si persona física basta o si conviene SAS por socios familiares, habilitar CFDI de ingreso con claves de producto correctas, y entrenar al mostrador para pedir datos fiscales antes de surtir pedidos grandes.
Aquí el cuello de botella no es la notaría: es el inventario de clientes sin RFC y el hábito de ticket informal. Sin corte semanal de ventas no facturadas, el primer mes formal se vuelve caos de captura.
Marca en el checklist de alta fiscal el alta y en el calendario tributario el primer vencimiento. Confirma régimen y obligaciones en SAT con tu contador antes de prometer precios "con factura" a toda la cartera.
Qué llevar al contador o abogado en la primera reunión
Descripción de actividad, proyección de ingresos a 12 meses, lista de socios y porcentajes, ciudad de operación (CDMX o Guadalajara), si venderás a empresas o solo a público, y si necesitas empleados el primer año.
Preguntas concretas: qué forma entre persona física, SAS o SA encaja; qué obligaciones de CFDI aplican; qué vencimientos de IVA e ISR cuidarán ellos y cuáles tú; qué evidencias debes archivar cada mes.
Pide un plan de 90 días por escrito con responsables. Si te dicen solo "ya te formalizamos", insiste en el ciclo hasta el primer cierre con acuse guardado.
Lleva pantallas o PDFs de intentos fallidos en el portal. Eso acelera el diagnóstico más que decir "el sistema no deja".
Señales de que tu formalización todavía es frágil
No puedes explicar en una página quién tiene el RFC, quién emite CFDI y quién presenta. Si todo "está en la cabeza del fundador", el proceso no escala ni sobrevive unas vacaciones.
Prometes factura a clientes B2B sin haber guardado una emisión de prueba exitosa. El rechazo del primer cliente grande es previsible y caro en reputación.
El banco pide papeles y tardas días en reunirlos porque viven en chats. Sin carpeta nominada, cada pedido externo se vuelve crisis.
Confirmas plazos en foros sin contrastar SAT. Esta guía no inventa tasas ni calendarios cerrados; solo ordena hábitos.
Delegar sin duplicar criterios
Escribe una ficha de una página: RFC, actividad, forma jurídica, proveedor de CFDI, dueño del corte mensual y fecha de entrega al contador. Entrégala a quien ayude con papeles o emisiones.
El asistente puede bajar acuses, completar columnas y marcar pendientes. No debe inventar el régimen ni "arreglar" un rechazo del portal sin captura con fecha y hora.
Mide el proceso con una pregunta: ¿otra persona podría reconstruir el ciclo con esta carpeta? Si la respuesta es no, todavía dependes de memoria. La memoria no es control interno.
Cuando cambies de contador o de software de CFDI a mitad de año, deja un corte escrito de fechas y criterios. Dos reglas en el mismo mes ensucian el expediente.
Cómo encaja Nompli (y qué no hace)
Nompli te ayuda a organizar el checklist de alta, el calendario de vencimientos y estimados de caja. Es una capa de orden para que tú y tu contador vean qué falta sin pelearse por chats sueltos.
Marca hitos en el calendario tributario, recorre el checklist de alta fiscal y, si aplica, usa el apartado de impuestos para no gastar el impuesto estimado como margen.
Nompli no emite CFDI, no declara impuestos ante el SAT, no obtiene RFC por ti y no reemplaza asesoría legal o contable. Cualquier cifra en la app es apoyo operativo, no dictamen.
Combina Nompli con SAT y tu contador. Así reduces olvidos sin confundir organización con cumplimiento presentado.
Preguntas frecuentes
¿Puedo vender mientras tramito?
Depende de tu actividad y de lo que exija el SAT. Confirma antes de firmar contratos que pidan CFDI inmediata.
¿Cuánto tarda el ciclo completo?
Varía por ciudad, forma jurídica y carga del portal. Mide tu caso con fechas reales, no con promesas de redes.
¿El RFC basta para cobrar empresas?
Suele faltar la emisión CFDI operativa. El ciclo cierra cuando las tres capas conversan.
¿Nompli presenta mi declaración?
No. Organiza información, checklist y calendario; no emite facturas, no declara y no sustituye al contador.
¿Dónde confirmo pantallas y plazos?
En SAT.
¿Este artículo reemplaza las guías de formas jurídicas o de 90 días?
No. Se complementan dentro del mismo pack de formalización México 2026.
Aviso legal y confirmación oficial
Guía educativa sobre el ciclo operativo de formalización de microempresas en México. No sustituye instructivos del SAT, ni la interpretación de un caso concreto, ni la asesoría de tu contador o abogado.
Confirma siempre en SAT los formularios, plazos, regímenes y procedimientos vigentes.
Nompli organiza checklist, calendario y estimados educativos. No declara impuestos, no emite CFDI y no garantiza la aceptación de un trámite.