Como assessorar MEI, EI ou Ltda na carteira: critério do contador 2026
Critério profissional para orientar entre MEI, EI ou Ltda em Brasil: o que perguntar no encargo, quais evidências pedir e como documentar a recomendação sem confundir assessoria com decisão do cliente.
Nompli
Equipe Nompli
Assessorar figura não é vender um formulário
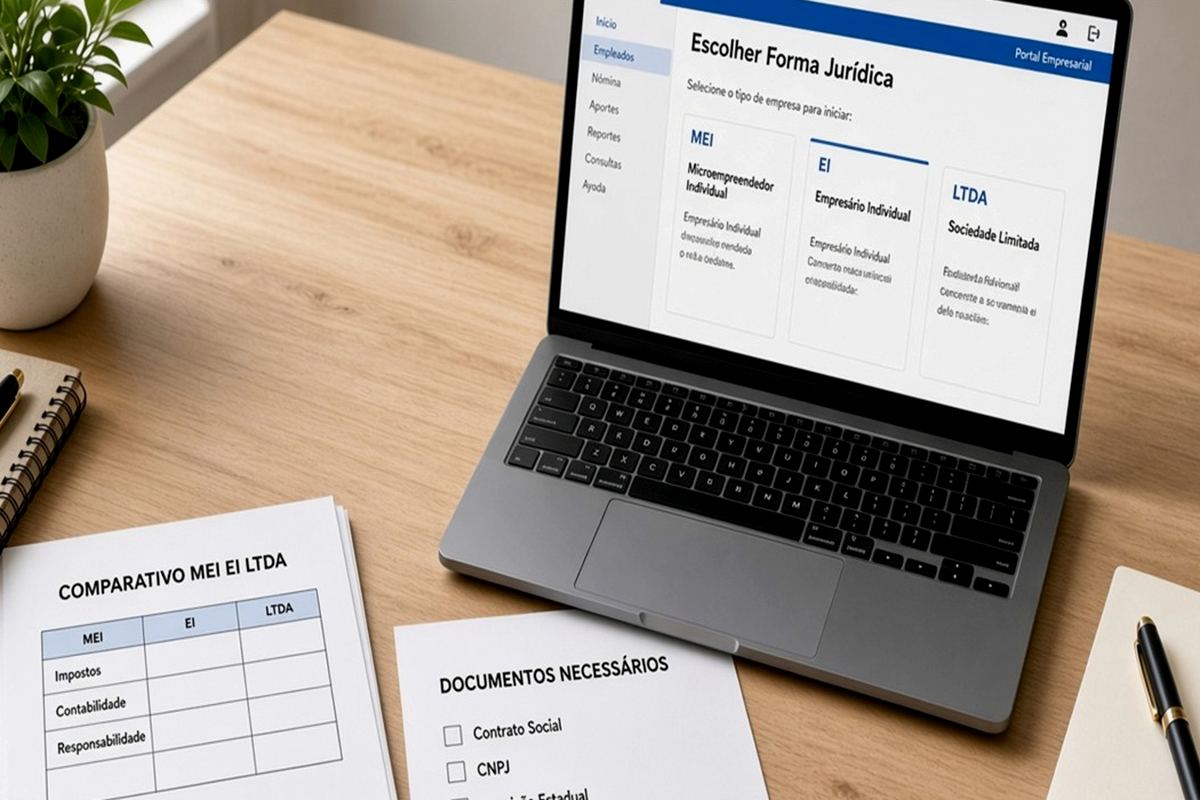
Na carteira, o cliente pergunta 'qual eu abro?' como se fosse um produto de prateleira. O contador responde com critério: risco, sócios, tipo de clientes, necessidade de NF-e/NFS-e e custo de manutenção perante Receita Federal.
Em Brasil, as rotas mais usadas são MEI, EI ou Ltda. A decisão final é do cliente; a firma documenta perguntas, evidências e a recomendação com data. Sem minuta, qualquer mudança posterior vira disputa de 'você me disse'.
Este playbook é para firmas. O guia para donos está em formas jurídicas para empreendedores. Aqui o foco é o protocolo de assessoria em carteira.
Confirme telas, prazos e critérios vigentes em Receita Federal. Use o calendário tributário e o checklist de alta fiscal como âncoras operacionais. A Nompli organiza checklist, calendário e estimativas educativas multi-cliente. Não emite NF-e/NFS-e, não declara impostos perante Receita Federal e não substitui o julgamento profissional do contador. Amplie em para contadores e no blog de contadores.
Roteiro de perguntas no kickoff (45 minutos)
Atividade real em linguagem simples (não o código genérico do portal). Cidade base (São Paulo ou Belo Horizonte). Vende a pessoas, a empresas ou a ambos? Já prometeu NF-e/NFS-e?
Haverá sócios no primeiro ano? Haverá funcionários? Haverá investimento externo ou financiamento que exija sociedade?
Qual é a tolerância a custo fixo de manutenção e a complexidade de DAS, PGDAS ou regime conforme enquadramento? Um estúdio de design que mal cobre o mês não aguenta a mesma estrutura de uma operação B2B com contratos longos.
O que acontece se o cliente quiser vender a operação em 24 meses? A resposta muda a figura mais do que o gosto pelo nome fantasia.
Comparar MEI e EI com evidência, não com preferência
Liste prós e contras em uma tabela interna da firma: responsabilidade, sócios, percepção bancária, carga de NF-e/NFS-e e ritual perante Receita Federal.
Peça ao cliente evidências: rascunho de contrato, projeção de vendas, lista de clientes-alvo. Sem evidência, a recomendação é opinião solta.
Se o cliente insiste em MEI quando o caso pede EI, registre a discordância na minuta e o risco aceito. A firma protege o critério; o cliente decide.
Confirme requisitos vigentes de Junta Comercial e de CNPJ em Receita Federal. Não copie o caso do amigo do cliente em outro setor.
Minuta de recomendação que a firma consegue defender
Estrutura sugerida: fatos do caso, opções consideradas, recomendação, riscos, próximos passos e o que está fora do escopo.
Assinatura ou aceite por e-mail do cliente. Sem aceite, a minuta é rascunho interno.
Arquive a minuta na pasta Encargo do expediente. Troca de auxiliar não pode apagar o raciocínio.
Atualize a minuta se mudar o fato relevante (sócio novo, contrato que exige outro CNPJ, mudança de cidade fiscal).
Erros típicos de assessoria em carteira
Recomendar a figura 'mais barata de abrir' sem perguntar o perfil de clientes B2B.
Deixar a escolha para o notário sem critérios fiscais e de NF-e/NFS-e.
Mudar de figura três vezes no mesmo trimestre porque o cliente ouviu um podcast.
Confundir conteúdo educativo da Nompli com parecer. A plataforma organiza; a firma recomenda.
Como a Nompli ajuda sem decidir a figura
Checklist e calendário por cliente para acompanhar o trâmite depois da escolha.
Estimativas educativas para conversar caixa; não substituem a apuração oficial.
O cliente pode ler o guia de dono sobre MEI, EI ou Ltda; a firma mantém a minuta profissional.
Julgamento e responsabilidade profissional continuam na firma.
Perguntas frequentes
Posso recomendar só MEI? Só se o caso couber. Se o contrato exige sociedade, documente por que EI entra na conversa.
E se o cliente já escolheu sozinho? Valide riscos, atualize a minuta e ajuste o encargo.
Onde confirmo?
Receita Federal e regras de Junta Comercial.
Próximo playbook: primeiros 90 dias do cliente formalizado.
Aviso
Texto educativo para contadores em Brasil. Não é parecer jurídico.
Confirme telas, prazos e critérios vigentes em Receita Federal. Use o calendário tributário e o checklist de alta fiscal como âncoras operacionais. A Nompli organiza checklist, calendário e estimativas educativas multi-cliente. Não emite NF-e/NFS-e, não declara impostos perante Receita Federal e não substitui o julgamento profissional do contador. Amplie em para contadores e no blog de contadores.
Detalhe operacional 1: carteira em São Paulo
Ao comparar MEI e EI para um caso em Curitiba, pergunte o que muda se entrar um sócio ou um contrato que exige CNPJ de sociedade.
Documente dono interno (auxiliar, revisor, sócio) e evidência esperada. Sem isso, o status no tabuleiro mente.
Use o calendário tributário para não misturar onboarding com o fechamento dos demais clientes da semana.
Confirme critérios em Receita Federal antes de prometer prazos ao cliente.
Detalhe operacional 2: carteira em Curitiba
Ao comparar MEI e EI para um caso em Belo Horizonte, pergunte o que muda se entrar um sócio ou um contrato que exige CNPJ de sociedade.
Documente dono interno (auxiliar, revisor, sócio) e evidência esperada. Sem isso, o status no tabuleiro mente.
Use o calendário tributário para não misturar onboarding com o fechamento dos demais clientes da semana.
Confirme critérios em Receita Federal antes de prometer prazos ao cliente.
Detalhe operacional 3: carteira em Belo Horizonte
Ao comparar MEI e EI para um caso em Recife, pergunte o que muda se entrar um sócio ou um contrato que exige CNPJ de sociedade.
Documente dono interno (auxiliar, revisor, sócio) e evidência esperada. Sem isso, o status no tabuleiro mente.
Use o calendário tributário para não misturar onboarding com o fechamento dos demais clientes da semana.
Confirme critérios em Receita Federal antes de prometer prazos ao cliente.
Detalhe operacional 4: carteira em Recife
Ao comparar MEI e EI para um caso em São Paulo, pergunte o que muda se entrar um sócio ou um contrato que exige CNPJ de sociedade.
Documente dono interno (auxiliar, revisor, sócio) e evidência esperada. Sem isso, o status no tabuleiro mente.
Use o calendário tributário para não misturar onboarding com o fechamento dos demais clientes da semana.
Confirme critérios em Receita Federal antes de prometer prazos ao cliente.
Detalhe operacional 5: carteira em São Paulo
Ao comparar MEI e EI para um caso em Curitiba, pergunte o que muda se entrar um sócio ou um contrato que exige CNPJ de sociedade.
Documente dono interno (auxiliar, revisor, sócio) e evidência esperada. Sem isso, o status no tabuleiro mente.
Use o calendário tributário para não misturar onboarding com o fechamento dos demais clientes da semana.
Confirme critérios em Receita Federal antes de prometer prazos ao cliente.
Detalhe operacional 6: carteira em Curitiba
Ao comparar MEI e EI para um caso em Belo Horizonte, pergunte o que muda se entrar um sócio ou um contrato que exige CNPJ de sociedade.
Documente dono interno (auxiliar, revisor, sócio) e evidência esperada. Sem isso, o status no tabuleiro mente.
Use o calendário tributário para não misturar onboarding com o fechamento dos demais clientes da semana.
Confirme critérios em Receita Federal antes de prometer prazos ao cliente.
Detalhe operacional 7: carteira em Belo Horizonte
Ao comparar MEI e EI para um caso em Recife, pergunte o que muda se entrar um sócio ou um contrato que exige CNPJ de sociedade.
Documente dono interno (auxiliar, revisor, sócio) e evidência esperada. Sem isso, o status no tabuleiro mente.
Use o calendário tributário para não misturar onboarding com o fechamento dos demais clientes da semana.
Confirme critérios em Receita Federal antes de prometer prazos ao cliente.
Detalhe operacional 8: carteira em Recife
Ao comparar MEI e EI para um caso em São Paulo, pergunte o que muda se entrar um sócio ou um contrato que exige CNPJ de sociedade.
Documente dono interno (auxiliar, revisor, sócio) e evidência esperada. Sem isso, o status no tabuleiro mente.
Use o calendário tributário para não misturar onboarding com o fechamento dos demais clientes da semana.
Confirme critérios em Receita Federal antes de prometer prazos ao cliente.
Detalhe operacional 9: carteira em São Paulo
Ao comparar MEI e EI para um caso em Curitiba, pergunte o que muda se entrar um sócio ou um contrato que exige CNPJ de sociedade.
Documente dono interno (auxiliar, revisor, sócio) e evidência esperada. Sem isso, o status no tabuleiro mente.
Use o calendário tributário para não misturar onboarding com o fechamento dos demais clientes da semana.
Confirme critérios em Receita Federal antes de prometer prazos ao cliente.
Detalhe operacional 10: carteira em Curitiba
Ao comparar MEI e EI para um caso em Belo Horizonte, pergunte o que muda se entrar um sócio ou um contrato que exige CNPJ de sociedade.
Documente dono interno (auxiliar, revisor, sócio) e evidência esperada. Sem isso, o status no tabuleiro mente.
Use o calendário tributário para não misturar onboarding com o fechamento dos demais clientes da semana.
Confirme critérios em Receita Federal antes de prometer prazos ao cliente.
Detalhe operacional 11: carteira em Belo Horizonte
Ao comparar MEI e EI para um caso em Recife, pergunte o que muda se entrar um sócio ou um contrato que exige CNPJ de sociedade.
Documente dono interno (auxiliar, revisor, sócio) e evidência esperada. Sem isso, o status no tabuleiro mente.
Use o calendário tributário para não misturar onboarding com o fechamento dos demais clientes da semana.
Confirme critérios em Receita Federal antes de prometer prazos ao cliente.
Detalhe operacional 12: carteira em Recife
Ao comparar MEI e EI para um caso em São Paulo, pergunte o que muda se entrar um sócio ou um contrato que exige CNPJ de sociedade.
Documente dono interno (auxiliar, revisor, sócio) e evidência esperada. Sem isso, o status no tabuleiro mente.
Use o calendário tributário para não misturar onboarding com o fechamento dos demais clientes da semana.
Confirme critérios em Receita Federal antes de prometer prazos ao cliente.