MEI, EI ou Ltda: quando formalizar cada opção 2026
Comparativo operacional entre MEI, EI e Ltda no Brasil em 2026: quando cada figura faz sentido, documentos, custos estimados e impacto em NF-e, NFS-e e impostos perante a Receita Federal.
Nompli
Equipe Nompli
Escolher forma sem achismo de Instagram
A pergunta certa para uma consultoria de TI em Belo Horizonte não é qual nome viraliza. É qual figura entre MEI, EI e Ltda sustenta teto, sócios, risco e carga perante a Receita Federal em 2026.
Forma jurídica é ferramenta. Fundador solo validando oferta não precisa da mesma estrutura que dois sócios com crédito e contratos anuais.
Confirme limites e obrigações em Receita Federal. Nompli organiza checklist; não escolhe enquadramento nem substitui advogado.
Use o checklist de alta fiscal e o calendário tributário depois da escolha.
O que cada forma resolve
MEI: entrada rápida e DAS relativamente previsível, com teto, lista de atividades e limites de contratação. É degrau, não destino automático.
EI: mais flexibilidade de atividade que muitos caminhos MEI, com mais obrigação e disciplina de CNPJ, nota e fechamento.
Ltda: sócios, contrato na Junta Comercial, governança e sinal mais claro para bancos. Preço: atas, honorários e manutenção.
Formal inclui NF-e ou NFS-e e fechamento. Papel na Junta sem operação fiscal ainda é meio caminho. Forma e regime dialogam; anote as duas decisões.
Comparativo prático para o seu caso
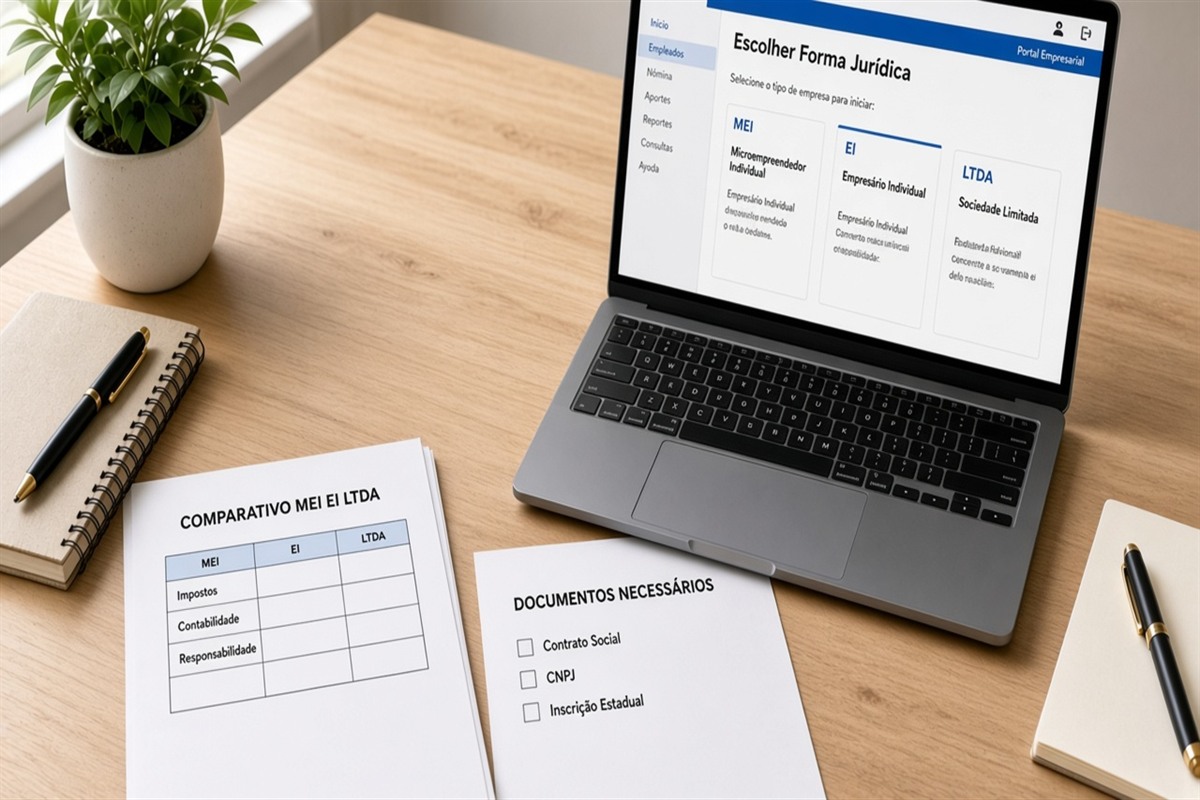
Tabela: limite, sócios, custo mensal estimado, facilidade de emissão, aceitação bancária e risco patrimonial. Preencha com dados reais de Belo Horizonte.
Sócio ou crédito com garantia societária: incline a Ltda. Oferta solo com volume controlado: MEI ou EI com gatilho escrito de migração.
Pergunte o impacto no Simples ou outro regime. Ltda no Simples não é a mesma conversa que Ltda fora dele.
Exemplo: contratos anuais com empresas que pedem contrato social pedem Ltda ou EI bem estruturado. Venda pontual pode começar no MEI com plano de saída.
Documentos e sequência por figura
MEI: inscrição, identidade, endereço e atividade permitida. Guarde certificado e cartão CNPJ.
EI e Ltda: Junta Comercial, depois CNPJ limpo e certificado para notas. Não misture já registrei com já emito.
Nome e CNPJ na nota devem bater com cartão e conta. Divergência pequena vira rejeição.
Marque no checklist de alta fiscal o que é Junta, o que é Receita e o que é prefeitura ou SEFAZ.
Custos estimados e custo escondido
MEI parece barato no DAS; some software, tempo de fechamento e migração mal planejada quando estourar o teto.
EI e Ltda somam contador, certificado e, na Ltda, atos societários. Peça números locais, não médias de blog.
Separe constituir e operar doze meses. Figura barata no mês 1 pode ser cara no mês 8 se forçar retrabalho.
Confirme taxas em Receita Federal. Esta guia não cotiza honorários.
Impacto em nota e rotina fiscal
Qualquer figura precisa de caminho claro de emissão. Sem NF-e ou NFS-e estável, a sociedade não convence o cliente corporativo.
MEI gira em torno do DAS e obrigações do portal; EI e Ltda pedem mais papéis de trabalho. Em todos, guarde recibos.
Carregue vencimentos no calendário tributário assim que definir a figura.
Mix híbrido de produto e serviço pode exigir NF-e e NFS-e. Isso pesa mais que o nome da sociedade.
Gatilhos de migração escritos antes de precisar
Gatilhos: faturamento perto do teto MEI, entrada de sócio, contratação acima do permitido, exigência bancária de Ltda, cliente que só contrata sociedade.
Para cada gatilho: prazo, responsável e documentos. Migrar sob multa dói mais do que migrar com 60 dias de folga.
Não bagunce o histórico de notas na migração. Congele período, arquive XML e alinhe CNAE com o contador.
Nompli pode lembrar o marco; a decisão jurídica continua com o profissional habilitado.
Exemplo: três sócios e um MEI inadequado
Caso didático: três desenvolvedores em Belo Horizonte usam MEI de um deles para projeto conjunto. Banco questiona titularidade; cliente pede contrato social.
Enfoque útil: param a emissão improvisada, constituem Ltda, limpam CNPJ e migram emissão com minuta do porquê.
Lição: a figura deve caber na governança real. Sócios de fato pedem conversa societária cedo.
História inventada. Critério oficial: contador e Receita Federal.
Banco, CNAE e o que a nota consegue dizer
Além da Receita, o banco olha titularidade e contrato. Figura mal escolhida atrasa conta PJ e limite.
Leve a mesma ficha ao gerente e ao contador. História diferente a cada reunião trava crédito.
CNAE errado rejeita nota e complica o contador. Descreva a venda em verbos concretos, não em slogan.
Se também revende hardware, diga. Mistura serviço e mercadoria muda emissão e pode mudar a figura ideal.
Roteiro de decisão em sete passos
1) Atividade e projeção. 2) Sócios reais. 3) NF-e, NFS-e ou ambas. 4) Tabela MEI/EI/Ltda. 5) Contador e advogado no mesmo dia. 6) Plano no checklist de alta fiscal. 7) Teste de nota e fechamento no calendário tributário.
Dissenso entre sócios: registre por escrito. Decisão verbal volta como conflito no mês 4.
Não pague taxas nem compre software até a ficha de decisão estar alinhada.
Pergunte na reunião: qual figura sustenta risco hoje, quais CNAE, custo dos seis meses, quem emite e quais gatilhos de migração.
Erros frequentes na escolha
MEI com atividade fora da lista ou faturamento já acima do teto. Ltda porque parece sério sem capital e atas definidos.
Ignorar que o cliente B2B pode rejeitar uma figura mesmo com inscrição aceita.
Misturar conta pessoal e culpar a forma jurídica. Forma não cura desorganização.
Confirmar regras só em fóruns sem abrir Receita Federal.
Como o Nompli ajuda
Organiza checklist da figura, lembretes e estimativas. Não recomenda juridicamente MEI, EI ou Ltda.
Depois da escolha: checklist fiscal mensal e apartado de impostos.
Não emite NF-e, não declara e não substitui contador.
Disciplina de evidência quando o volume cresce (formas)
Com poucas notas por mês, um Excel improvisado aguenta. Com dezenas, você precisa de colunas fixas, dono do arquivo e data de corte que ninguém move sem aviso.
Priorize amostragem dos maiores valores: eles concentram risco de rejeição e de diferença bancária. O restante entra por exceção marcada.
Quando entrar em rubro novo, agenda 15 minutos com o contador antes do primeiro fechamento com aquele mix.
Use o checklist fiscal mensal como ritual, não como adorno. Confirme regras em Receita Federal.
Documente critérios de cancelamento e de nota complementar numa página. Critério oral some nas férias do responsável.
Se o software de emissão mudar, faça corte escrito de datas e exporte o histórico de XML antes de migrar.
Como sustentar o hábito depois do entusiasmo inicial (formas)
A formalização falha quando vira projeto de um fim de semana e depois some da rotina. Defina um horário semanal curto só para pasta e calendário.
Se viajar ou adoecer, o suplente deve saber onde está o certificado e a pasta do mês. Sem isso, o vencimento vira crise.
Revise a cada trimestre se a figura MEI, EI ou Ltda ainda cabe. Crescimento sem revisão de forma é retrabalho anunciado.
Nompli lembra datas; a execução continua sendo sua com o contador.
No fim de cada mês, pergunte em voz alta: tenho recibo, XML e conciliação? Se faltar um, o mês não fechou.
Evite decidir enquadramento por mensagem de grupo. Contraste sempre com Receita Federal e com o profissional habilitado.
Relação com clientes B2B no ângulo formas
Clientes empresariais pedem prazo e documento. Treine a equipe a não prometer NFS-e ou NF-e sem status de teste aceito na pasta.
Monte um parágrafo padrão de comunicação: CNPJ, data de início da emissão e canal de dúvidas. Evita improvisos no WhatsApp.
Se um contrato grande exigir Ltda e você ainda está no MEI, leve o gatilho ao contador antes de assinar, não depois.
Guarde versões de propostas e contratos na mesma árvore Formalizacao-BR-2026 para o contador reconstruir o contexto.
Use o checklist de alta fiscal para marcar pendências de documentação pedidas pelo cliente corporativo.
Nompli não redige contratos; organiza a lista do que ainda falta para você e o contador.
Controles internos mínimos no ângulo formas
Defina quem pode emitir, quem pode cancelar e quem fala com o banco. Três papéis claros reduzem erro operacional.
Bloqueie edição da pasta do mês após o corte interno. Alteração silenciosa depois do corte vira diferença inexplicável.
Mantenha uma lista de exceções com dono e prazo. Exceção sem dono é dívida escondida.
Revise acessos ao e-CAC e ao certificado a cada trimestre. Pessoa que saiu da operação não deve manter chave ativa.
Ancore vencimentos no calendário tributário e confirme no portal oficial.
Qualquer estimado de imposto no apartado de impostos é educativo e revisável com o contador.
Reforço operacional 1 do playbook
Trate este reforço como disciplina do mesmo ângulo: evidência, dono e data. Sem esses três, o passo volta a ser intenção e o calendário comercial sofre.
Revise se a pasta Formalizacao-BR-2026 está indexada por período e se o contador encontra o arquivo em cinco minutos. Se não encontra, o processo ainda é frágil.
Confirme qualquer dúvida de prazo ou enquadramento em Receita Federal antes de prometer data a cliente ou banco. Promessa sem confirmação oficial vira atrito.
Use o calendário tributário e o checklist fiscal mensal para fechar lembretes. Nompli organiza; não declara impostos e não emite NF-e ou NFS-e.
Quando houver rejeição de nota, capture a mensagem completa, classifique a causa e corrija uma vez com evidência. Reenviar no escuro gasta horas que você não tem perto do vencimento.
Separe caixa estimada com o apartado de impostos. O valor educativo não substitui o cálculo do contador nem o pagamento na Receita Federal.
Se o volume crescer, reavalie MEI, EI ou Ltda com gatilho escrito. Migrar com plano dói menos do que migrar sob pressão de cliente grande.
Nomeie suplente de e-CAC e de certificado. Operação com uma única chave pessoal quebra no primeiro imprevisto.
Reforço operacional 2 do playbook
Trate este reforço como disciplina do mesmo ângulo: evidência, dono e data. Sem esses três, o passo volta a ser intenção e o calendário comercial sofre.
Revise se a pasta Formalizacao-BR-2026 está indexada por período e se o contador encontra o arquivo em cinco minutos. Se não encontra, o processo ainda é frágil.
Confirme qualquer dúvida de prazo ou enquadramento em Receita Federal antes de prometer data a cliente ou banco. Promessa sem confirmação oficial vira atrito.
Use o calendário tributário e o checklist fiscal mensal para fechar lembretes. Nompli organiza; não declara impostos e não emite NF-e ou NFS-e.
Quando houver rejeição de nota, capture a mensagem completa, classifique a causa e corrija uma vez com evidência. Reenviar no escuro gasta horas que você não tem perto do vencimento.
Separe caixa estimada com o apartado de impostos. O valor educativo não substitui o cálculo do contador nem o pagamento na Receita Federal.
Se o volume crescer, reavalie MEI, EI ou Ltda com gatilho escrito. Migrar com plano dói menos do que migrar sob pressão de cliente grande.
Nomeie suplente de e-CAC e de certificado. Operação com uma única chave pessoal quebra no primeiro imprevisto.
Perguntas frequentes
Posso começar no MEI e migrar? Muitas vezes sim, com gatilho escrito. Confirme com o contador.
Ltda é obrigatória para sócios? Sociedade pede estrutura adequada. Não force MEI de fachada.
EI é menos burocrático? Depende. Peça comparação escrita.
Forma resolve o Simples sozinha? Não.
Nompli escolhe por mim? Não.
Onde confirmo limites do MEI?
Em Receita Federal.
Preciso de advogado? Se há sócios ou patrimônio relevante, peça escopo escrito.
Aviso legal e confirmação oficial
Guia educativa de comparação operacional. Não é parecer jurídico.
Confirme requisitos em Receita Federal.
Nompli organiza checklist e calendário. Não escolhe forma, não emite notas e não declara.