Retención en la fuente por servicios DIAN 2026: tabla y entero operativo
Ritual de retención en la fuente por servicios ante la DIAN en 2026: bases, tarifas vigentes, documento soporte, declaración y conciliación con el prestador.
Nompli
Equipo Nompli
Retención en la fuente por servicios: el pagador también es agente
Pagar un servicio en Colombia muchas veces implica practicar retención en la fuente, expedir soporte y declarar el entero ante la DIAN. No es un “descuento creativo”: es una obligación cuando tu calidad de agente y el hecho generador se configuran según la norma vigente.
Esta guía ordena el ritual: identificar si retienes, aplicar la base y tarifa correctas, documentar, declarar (por ejemplo lógica del formulario 350) y conciliar con el prestador. Confirma tarifas y sujetos en dian.gov.co.
Nompli organiza checklist. No determina tu calidad de agente, no calcula la retención oficial y no presenta el 350.
En la práctica de retención en la fuente por servicios, congela el período con fecha y hora, lista excepciones con dueño y no presentes ni pagues sobre un auxiliar abierto. Usa el calendario tributario solo como ancla interna y confirma el vencimiento oficial en DIAN.
Matriz de servicios: concepto, base, tarifa, soporte
Construye matriz: proveedor, NIT, concepto (honorarios, servicios, vigilancia, temporales, etc.), base gravable, tarifa según tabla vigente aprobada por tu contador, documento soporte o factura, y responsable de validación.
Sin matriz, compras libera pagos a ciegas y tesorería descubre la retención el día del entero. Capacita liberadores de pago: sin fila en matriz, no hay transferencia material.
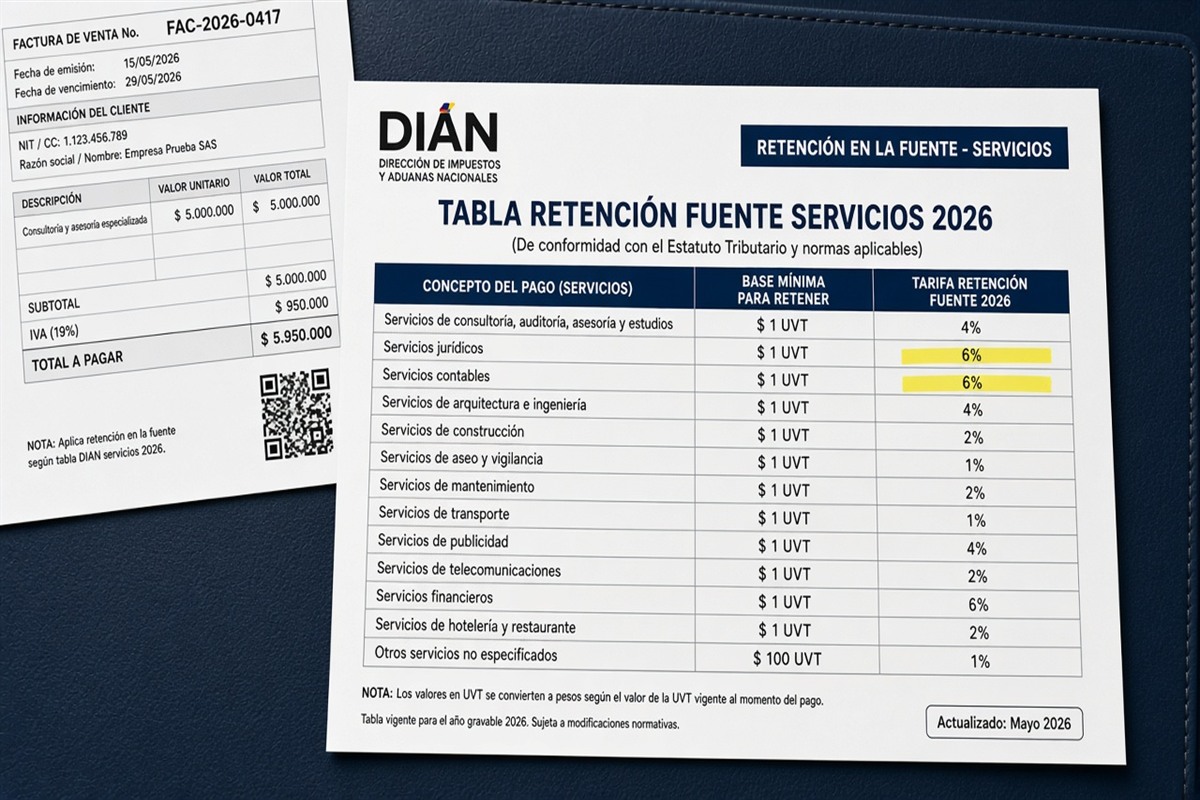
Apoya la lectura en tabla de retención en la fuente 2026 DIAN, formulario 350 y agente de retención enteramiento.
Una segunda persona debería poder abrir la carpeta de retención en la fuente por servicios y reconstruir tres operaciones materiales en menos de quince minutos. Si no puede, el índice o los nombres de archivo fallan. El checklist fiscal mensual ayuda a no omitir pasos; no liquida.
Ejemplo numérico ilustrativo de un pago de servicios
Caso didáctico: pagas 10,000,000 más IVA a un prestador de servicios. Según el criterio de tu contador para ese concepto, aplicas una tarifa ilustrativa de retención (por ejemplo 4 por ciento o 6 por ciento según el caso: números de ejemplo, no tarifa oficial de esta guía). La retención se descuenta del neto y queda por enterar.
Documenta en el comprobante o certificado según reglas vigentes. El prestador usará ese soporte en su renta. Si no se lo entregas, el conflicto llega en temporada de declaración.
Etiqueta tarifas de esta nota como educativas. La tarifa real sale de la tabla vigente y del supuesto del servicio. Confirma en dian.gov.co.
Cuando cambie un supuesto (nuevo proveedor, sede, padrón o régimen), actualiza la matriz el mismo día y capacita a quien libera pagos o comprobantes. Criterio oral se pierde; criterio escrito se reutiliza. Nompli organiza recordatorios; no declara ni reemplaza al contador.
Playbook de 48 horas antes del entero
Hora 0: congela pagos del período sujetos a retención. Horas 1 a 12: lista retenciones calculadas vs pagadas, valida NIT y conceptos dudosos. Horas 12 a 28: arma borrador del formulario y excepciones. Horas 28 a 40: presenta y paga. Horas 40 a 48: archiva acuse y envía certificados pendientes.
Si un pago salió sin retención debida, documenta el incidente; no lo “compenses” alterando otro proveedor. Pregunta corrección al contador.
Ancla fechas en el calendario tributario y tareas en el checklist fiscal mensual.
Separa estimados educativos de cifras oficiales. Los ejemplos numéricos de esta guía son ilustrativos. La tarifa, base y plazo reales los confirman tu contador y DIAN.
Certificados y conciliación con el prestador
Define SLA de emisión de certificado de retención. Lleva registro de envíos. Un certificado con NIT incorrecto no sirve al prestador y te genera retrabajo.
Conciliación trimestral sugerida: suma de retenciones practicadas vs enteros vs certificados emitidos. Diferencias materiales abren fila de excepción.
Para freelancers del otro lado, alinea expectativas con retención en la fuente honorarios freelancer.
Cierra el mes con acuse archivado, minuta de excepciones abiertas y fecha de la próxima revisión. Pendiente sin dueño es pendiente eterna. Nompli no presenta trámites ante DIAN.
Errores frecuentes
No retener porque el proveedor “lo necesita completo”. Usar tarifa de memoria. Confundir servicios con compras de bienes. Perder el acuse del 350. Mezclar autorretenciones con retenciones a terceros sin papel de trabajo.
Otro error: aplicar retención de ICA municipal dentro del mismo cálculo mental de retención DIAN. Separa bolsas.
Corrige matriz y capacitación. El error repetido es de proceso.
En la práctica de retención en la fuente por servicios, congela el período con fecha y hora, lista excepciones con dueño y no presentes ni pagues sobre un auxiliar abierto. Usa el calendario tributario solo como ancla interna y confirma el vencimiento oficial en DIAN.
Qué llevarle al contador
Matriz vigente, auxiliar del mes, muestra de facturas y certificados, listado de pagos dudosos y pregunta concreta sobre tarifas.
Incluye casos de pagos al exterior o no residentes en carpeta aparte. No los mezcles con el lote doméstico sin etiqueta.
Pide actualización escrita de la matriz el mismo día de la reunión.
Una segunda persona debería poder abrir la carpeta de retención en la fuente por servicios y reconstruir tres operaciones materiales en menos de quince minutos. Si no puede, el índice o los nombres de archivo fallan. El checklist fiscal mensual ayuda a no omitir pasos; no liquida.
Cómo encaja Nompli
Nompli recuerda el entero y las tareas del checklist. No presenta el formulario 350 ni emite certificados oficiales.
Usa apartado de impuestos para separar el dinero retenido que aún no has enterado, como disciplina de caja educativa.
Confirma tarifas y plazos en dian.gov.co.
Autorretención versus retención a terceros: no las mezcles en el auxiliar
Algunas operaciones exigen autorretención de renta; otras, retención que tú practicas a un proveedor. Contabilizar ambas en la misma cuenta sin etiqueta produce enteros imposibles de explicar. Separa auxiliares y formularios mentales.
Ejemplo ilustrativo: en el mes autorretenes importes según tu papel de trabajo y además retienes 12,000,000 a prestadores. Son dos historias, dos soportes, posiblemente dos líneas de declaración. Si el auxiliar las suma en una sola celda, el formulario 350 y la autorretención se pelean en la conciliación.
Pregunta al contador cómo se presentan en tu calidad actual. Confirma en dian.gov.co.
Servicios transversales: vigilancia, aseo, temporales, honorarios
No todos los “servicios” llevan la misma tarifa. La matriz debe distinguir conceptos frecuentes de tu industria. Un contrato de vigilancia no se opera igual que un honorario profesional ocasional. Tampoco es lo mismo un servicio integral de aseo con materiales incluidos que un honorario puro de consultoría.
Cuando el proveedor factura un combo (bien más servicio), pide desglose y criterio. Retener “un promedio” sin base es un error de compras que se multiplica en cada sede. Documenta en la matriz un ejemplo numérico aprobado por el contador para cada concepto top.
Actualiza la matriz cuando cambie la tabla oficial. Capacita a quien crea altas de proveedor el mismo día del cambio. Un alta con tarifa vieja contamina el mes completo.
Pagos por pasarela, anticipos y retenciones
Si pagas servicios vía pasarela o wallet, igual necesitas identificar el hecho generador y la retención aplicable. El medio de pago no borra la obligación del agente cuando corresponde. Pide factura o documento soporte válido y calcula sobre la base correcta.
Los anticipos parciales deben cargar retención según criterio; el finiquito no es el único momento. Documenta cada desembolso con su retención y evita “compensar” al final con un solo ajuste opaco.
Nompli no decide si hay retención en una pasarela; organiza el checklist para que no se te pase el entero. Confirma sujetos y tarifas en dian.gov.co.
Caja del agente: el dinero retenido no es working capital
Cada peso retenido es un pasivo a enterar. Si tesorería lo usa para nómina o proveedores, el día del formulario 350 aparece un hueco. Separa el apartado el mismo día del pago al prestador, no “cuando sobre”.
Ejemplo ilustrativo: reteniste 27,500,000 en el período. El apartado al corte tiene 21,000,000. Faltan 6,500,000 que alguien gastó. Eso no se arregla pidiendo plazo al prestador: se arregla con disciplina de caja y con el entero que corresponda, incluyendo posibles sanciones si hubo mora (eso lo confirma tu contador).
Usa el apartado de impuestos como recordatorio educativo. El pago oficial ocurre en DIAN.
Proveedores recurrentes versus ocasionales
Los recurrentes merecen fila estable en la matriz con tarifa validada. Los ocasionales merecen validación de NIT y concepto antes del primer pago material. El error clásico es tratar al ocasional como si fuera el mismo caso del recurrent tipificado.
Crea un checklist de alta de 6 casillas: RUT o certificado, concepto, tarifa propuesta, aprobación del contador si el monto supera umbral interno, responsable de retención, y fecha de primera operación.
Sin alta ordenada, cuentas por pagar improvisa y el contador hereda el caos el día 10.
Preguntas frecuentes
¿Toda pyme es agente de retención?
No. Depende de calidad y hechos. Confirma con tu contador y DIAN.
¿Puedo acordar con el proveedor no retener?
No sustituyas la norma con un acuerdo privado.
¿Nompli declara retenciones?
No.
¿El certificado reemplaza la declaración del prestador?
No.
¿Dónde veo la tabla vigente?
En dian.gov.co y con tu asesor.
¿Qué hago si retuve de más?
Consulta corrección; no improvises devoluciones sin criterio.
¿La retención practicada aparece sola en la declaración de renta del prestador?
No. El prestador necesita tu certificado o soporte; si no se lo entregas a tiempo, el conflicto llega en temporada de renta.
Aviso legal y confirmación oficial
Guía educativa sobre retención en la fuente por servicios ante la DIAN. No sustituye el Estatuto Tributario, tablas oficiales ni la asesoría de tu contador.
Confirma bases, tarifas y plazos en dian.gov.co.
Nompli organiza checklist y calendario. No declara, no emite factura electrónica ante DIAN y no reemplaza a tu contador. Montos ilustrativos.