Responsabilidad IVA DIAN 2026: cuándo inscribirse y qué cambia en el RUT
Cómo decidir e inscribir la responsabilidad de IVA ante la DIAN en 2026: umbrales, RUT, factura electrónica, declaraciones y ritual del primer mes como responsable.
Nompli
Equipo Nompli
Responsabilidad de IVA: el momento en que tu operación cambia de piel
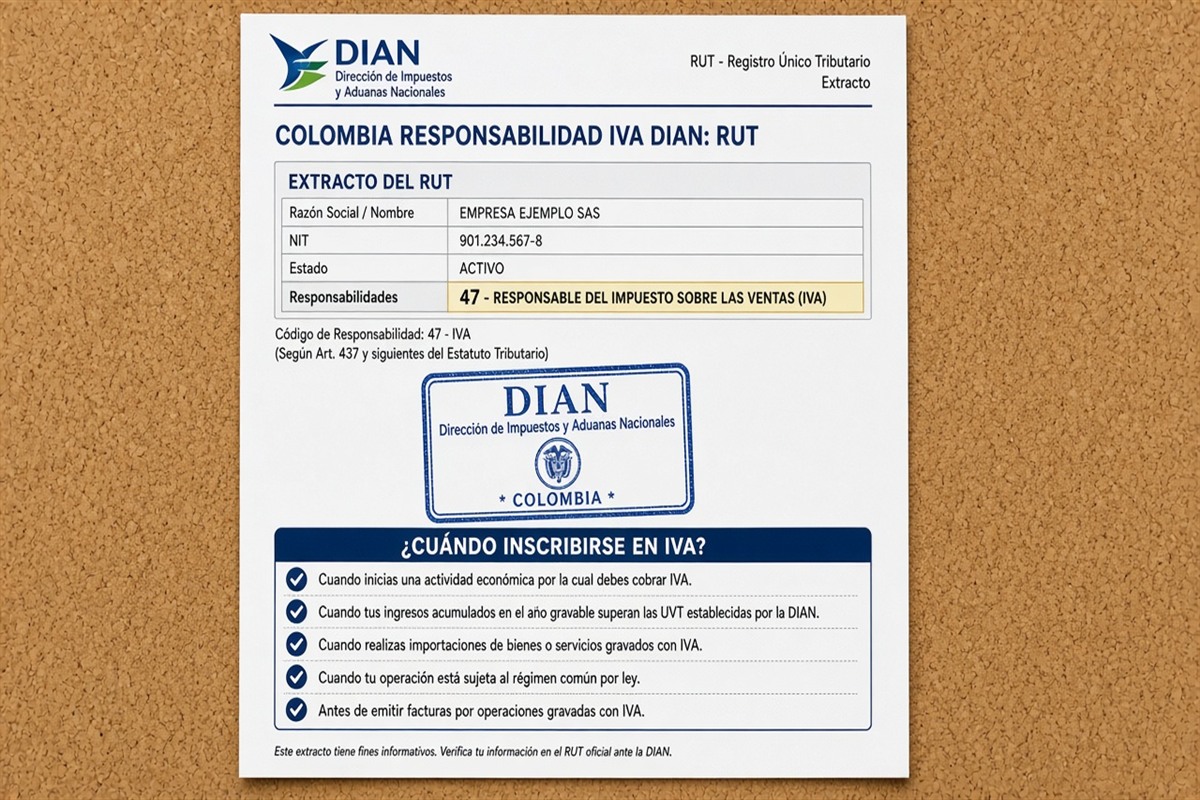
Inscribir o actualizar la responsabilidad de IVA en el RUT no es un trámite cosmética. Cambia precios, factura electrónica, declaraciones, crédito fiscal y conversaciones con clientes. Llegar tarde te expone; llegar “por si acaso” sin umbral ni hechos también genera carga innecesaria.
Esta guía ordena cómo decidir e implementar la responsabilidad de IVA ante la DIAN en 2026: señales de umbral, actualización de RUT, primer mes como responsable, ritual de declaración y errores típicos. Confirma umbrales y procedimientos en dian.gov.co.
Nompli organiza checklist y calendario. No actualiza el RUT, no presenta el formulario de IVA y no reemplaza a tu contador.
En la práctica de responsabilidad de IVA, congela el período con fecha y hora, lista excepciones con dueño y no presentes ni pagues sobre un auxiliar abierto. Usa el calendario tributario solo como ancla interna y confirma el vencimiento oficial en DIAN.
Señales de que debes evaluar la responsabilidad con seriedad
Señal uno: tus ingresos brutos del año se acercan a los topes vigentes de responsable de IVA. Señal dos: clientes grandes exigen factura con IVA y tú sigues operando como no responsable sin criterio actualizado. Señal tres: vendes bienes gravados de forma recurrente y tu contador ya marcó alerta en la proyección.
No decidas solo porque “un influencer dijo el número”. Abre la norma y la información oficial en dian.gov.co, proyecta doce meses con contratos reales y agenda la reunión. Apoya la lectura en umbrales y obligaciones del responsable de IVA.
Si estás en régimen simple u otro esquema especial, la interacción con IVA puede diferir: no copies el playbook del ordinario sin asesoria.
Una segunda persona debería poder abrir la carpeta de responsabilidad de IVA y reconstruir tres operaciones materiales en menos de quince minutos. Si no puede, el índice o los nombres de archivo fallan. El checklist fiscal mensual ayuda a no omitir pasos; no liquida.
Actualizar el RUT y comunicar el cambio hacia adentro y hacia afuera
Cuando el contador confirme que corresponde, actualiza responsabilidades en el RUT por el canal vigente. Guarda soporte del trámite y la nueva constancia. Relaciona el hábito con actualizar responsabilidades en el RUT.
Internamente: capacita ventas y facturación el mismo día. Externamente: avisa a clientes recurrentes que a partir de cierta fecha tus facturas llevarán IVA cuando aplique. Un cliente que recibe de pronto IVA sin aviso retrasa pagos.
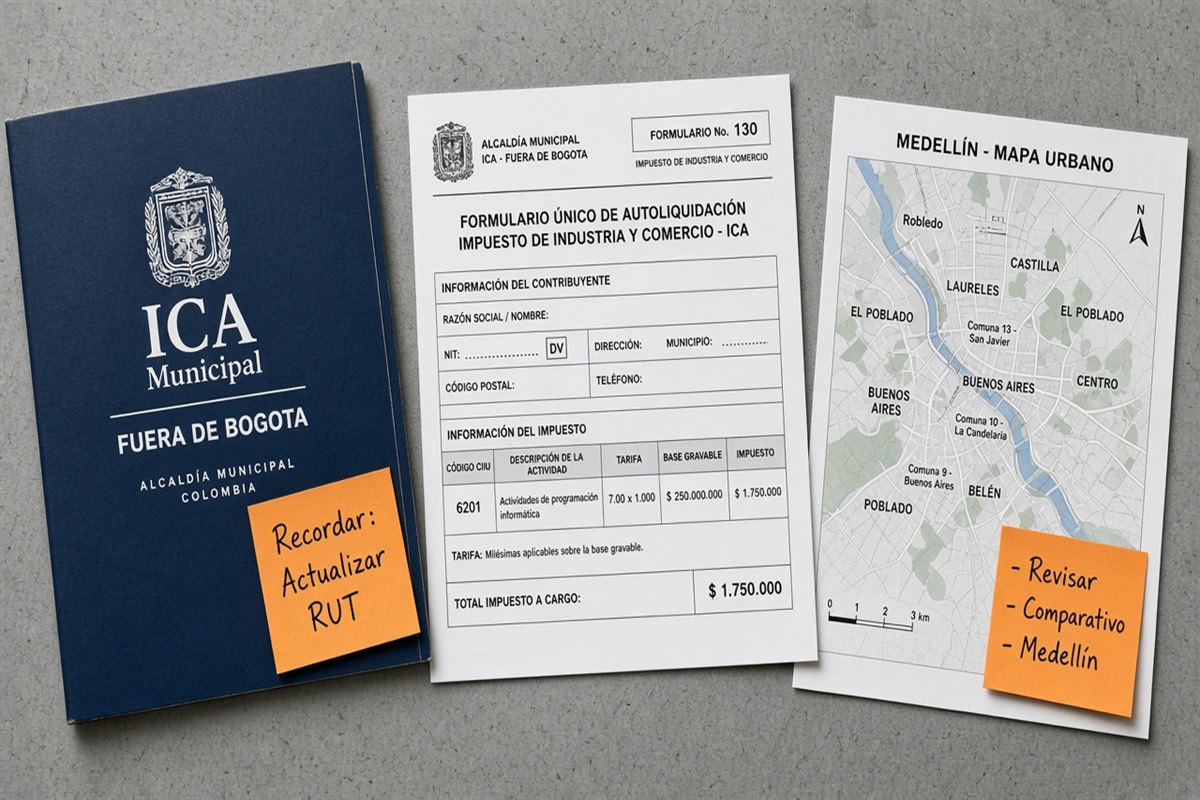
Ejemplo ilustrativo: una consultora en Medellín cruza el umbral proyectado en agosto. En septiembre actualiza RUT, ajusta plantillas de cotización (precio más IVA) y emite las primeras facturas gravadas. Sin aviso previo, tres clientes cuestionan el total; con aviso, el roce baja.
Cuando cambie un supuesto (nuevo proveedor, sede, padrón o régimen), actualiza la matriz el mismo día y capacita a quien libera pagos o comprobantes. Criterio oral se pierde; criterio escrito se reutiliza. Nompli organiza recordatorios; no declara ni reemplaza al contador.
Primer mes como responsable: ritual de 48 horas alrededor del cierre
Hora 0: congela ventas y compras del período. Clasifica gravado, excluido, exento según tu matriz de productos o servicios aprobada por el contador.
Horas 1 a 16: valida factura electrónica emitida y recibida, crédito fiscal posible y retenciones de IVA sufridas. Horas 16 a 32: arma borrador del formulario vigente (por ejemplo lógica del 300) con papel de trabajo. Horas 32 a 44: presenta y paga o registra saldo. Horas 44 a 48: archiva acuse.
Usa cómo presentar declaración de IVA DIAN y formulario 300 paso a paso como mapas de proceso. Confirma pantallas en dian.gov.co.
Separa estimados educativos de cifras oficiales. Los ejemplos numéricos de esta guía son ilustrativos. La tarifa, base y plazo reales los confirman tu contador y DIAN.
Crédito fiscal y compras: cinco preguntas por documento material
¿El proveedor está identificado? ¿El comprobante es válido? ¿La fecha es del período? ¿La compra se relaciona con la actividad? ¿El IVA es acreditable según el criterio del contador? Si alguna respuesta falla, no metas el crédito “porque el pago salió de la cuenta de la empresa”.
Ejemplo ilustrativo: compras del mes con IVA 9.5 millones. Tras depurar gastos personales y facturas dudosas, el crédito candidato baja a 7.8 millones. Esa depuración duele menos el día 10 que en una fiscalización.
Mantén columna de decisión: aceptado, excluido, pendiente. Enlaza con retención de IVA sufrida cuando te hayan practicado retención.
Cierra el mes con acuse archivado, minuta de excepciones abiertas y fecha de la próxima revisión. Pendiente sin dueño es pendiente eterna. Nompli no presenta trámites ante DIAN.
Errores del primer año como responsable de IVA
Seguir cotizando “precio cerrado” sin IVA después del cambio. Olvidar actualizar el facturador. Declarar sin conciliar facturación electrónica. Acreditar IVA de gastos personales. Perder el acuse. Ignorar el calendario bimestral o cuatrimestral según tu calidad.
Otro error: creer que Nompli o el ERP “ya presentaron”. El acuse en DIAN es la prueba. Sin acuse, el mes está abierto.
Corrige con ritual escrito y suplente capacitado. El primer año falla más por operación que por “no saber la tarifa general”.
En la práctica de responsabilidad de IVA, congela el período con fecha y hora, lista excepciones con dueño y no presentes ni pagues sobre un auxiliar abierto. Usa el calendario tributario solo como ancla interna y confirma el vencimiento oficial en DIAN.
Qué llevarle al contador antes de inscribirte o al cerrar el primer período
Proyección de ingresos, listado de productos/servicios con hipótesis de tratamiento IVA, constancia RUT actual, muestra de facturas y pregunta: “¿ya soy responsable, desde cuándo y qué formulario me aplica?”
Para el cierre: auxiliar de ventas y compras, excepciones de crédito, retenciones sufridas y borrador. Pide criterio escrito sobre ítems dudosos.
Actualiza el checklist fiscal mensual con las nuevas tareas de IVA el mismo día del alta.
Una segunda persona debería poder abrir la carpeta de responsabilidad de IVA y reconstruir tres operaciones materiales en menos de quince minutos. Si no puede, el índice o los nombres de archivo fallan. El checklist fiscal mensual ayuda a no omitir pasos; no liquida.
Cómo encaja Nompli
Marca en el calendario tributario el corte interno y el vencimiento que confirmaste en DIAN. Organiza apartado de impuestos como estimado de caja, no como liquidación.
Nompli no actualiza el RUT ni presenta IVA. Confirma en dian.gov.co.
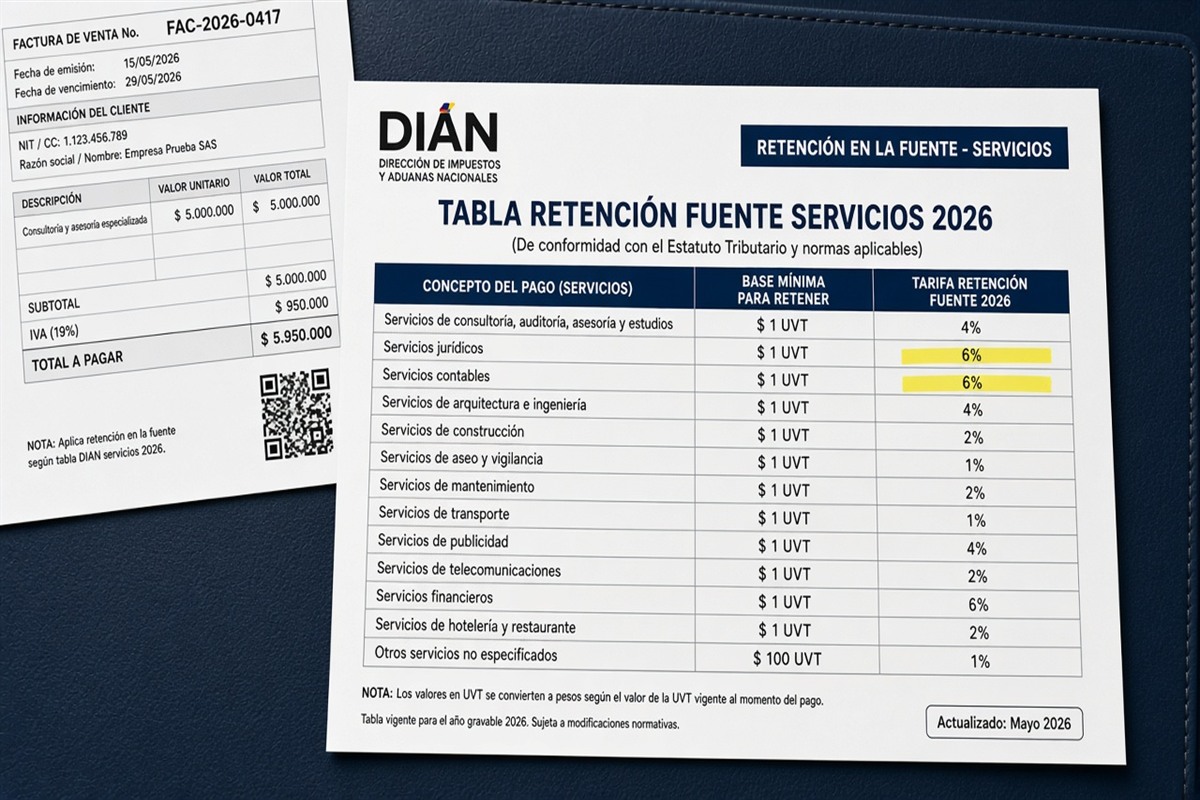
Si también operas retención en la fuente por servicios, mantén matriz aparte y mira la guía hermana de retención de este mismo pack cuando la publiques en tu calendario editorial.
Cuando cambie un supuesto (nuevo proveedor, sede, padrón o régimen), actualiza la matriz el mismo día y capacita a quien libera pagos o comprobantes. Criterio oral se pierde; criterio escrito se reutiliza. Nompli organiza recordatorios; no declara ni reemplaza al contador.
Proyección de umbral: escenarios base, conservador y de contrato grande
No decidas con el mes pico ni con el mes valle. Arma tres escenarios de ingresos a doce meses con contratos firmados, pipeline probable y estacionalidad. Si el escenario conservador ya te acerca al umbral vigente, agenda la reunión ahora.
Ejemplo ilustrativo: base 900 millones anuales, conservador 780, crecimiento con un contrato nuevo 1,150. El contrato nuevo puede anticipar la responsabilidad. Incluye ese riesgo en la cotización (precio más IVA cuando aplique).
Los números son educativos. Los topes oficiales viven en dian.gov.co y en el criterio de tu contador.
Separa estimados educativos de cifras oficiales. Los ejemplos numéricos de esta guía son ilustrativos. La tarifa, base y plazo reales los confirman tu contador y DIAN.
Sistemas: facturador, contabilidad y lista de precios el mismo día
El RUT actualizado no sirve si el facturador sigue en “no responsable” o si la lista de precios no separa IVA. Haz un checklist de go-live: RUT, resolución o autorización de facturación si aplica, plantillas, contabilidad, capacitación de ventas, aviso a clientes top.
Prueba emisión de una factura gravada de control (monto pequeño) y su recepción en el sistema. Guarda evidencia. No estrenes en la factura más grande del año.
Nompli no habilita facturación electrónica ante DIAN.
Cierra el mes con acuse archivado, minuta de excepciones abiertas y fecha de la próxima revisión. Pendiente sin dueño es pendiente eterna. Nompli no presenta trámites ante DIAN.
Crédito fiscal del primer bimestre: expectativas realistas
El primer período como responsable suele traer compras con IVA que antes ignorabas como crédito. Depúralas con rigor: no todo IVA de la tarjeta corporativa es crédito. Mejor un crédito más bajo y defendible que uno inflado.
Separá gastos personales de socios. Esa frontera se vuelve crítica cuando aparece la declaración.
Usa el ritual de cinco preguntas por documento material y confirma en dian.gov.co cualquier duda de tratamiento con tu contador.
En la práctica de responsabilidad de IVA, congela el período con fecha y hora, lista excepciones con dueño y no presentes ni pagues sobre un auxiliar abierto. Usa el calendario tributario solo como ancla interna y confirma el vencimiento oficial en DIAN.
Preguntas frecuentes
¿Puedo “esperar a enero” si ya crucé el umbral?
No asumas aplazamientos. Pregunta al contador con fechas reales.
¿El régimen simple elimina por completo el análisis de IVA?
No lo asumas: confirma tu caso en DIAN y con tu asesor.
¿Nompli me inscribe como responsable?
No.
¿Debo subir precios el mismo día del RUT?
Debes alinear cotizaciones y facturas con el tratamiento correcto; comunica el cambio a clientes.
¿Dónde confirmo umbrales?
En dian.gov.co.
¿Sirve solo el ERP sin acuse?
No. El acuse de DIAN cierra el ciclo.
Aviso legal y confirmación oficial
Guía educativa sobre la responsabilidad de IVA ante la DIAN. No sustituye el Estatuto Tributario, resoluciones, instructivos ni la asesoría de tu contador.
Confirma umbrales, RUT, formularios y plazos en dian.gov.co.
Nompli organiza checklist y calendario. No declara IVA, no emite factura electrónica ante DIAN y no reemplaza a tu contador. Montos ilustrativos.