Cómo revisar tu opinión de cumplimiento antes de pedirla al SAT
La opinión de cumplimiento se pide cuando un cliente, un banco o una licitación la exigen, y duele descubrirla negativa el mismo día. Esta guía ordena qué revisar en tus declaraciones, CFDI y buzón antes de solicitarla.
Nompli
Equipo Nompli
La opinión no se arregla el día que te la piden
La frase que la gente escribe en el buscador es casi siempre la misma: opinión de cumplimiento negativa, qué hago. Llega cuando un cliente no te paga sin el PDF, cuando el banco pide la 32-D o cuando una licitación cierra mañana. En ese momento ya no estás organizando el mes. Estás apagando un semáforo que el SAT arma con obligaciones, no con tu explicación verbal.
Esta guía no entra al portal ni «positiva» la opinión. El sentido del semáforo lo define el SAT con las reglas vigentes, y tu contador es quien decide qué regularizar. Lo que sí puedes dejar listo es la lista de lo que el semáforo suele mirar: períodos presentados, comprobantes cancelados, buzón sin leer y créditos que creías a favor y no lo están.
Nompli organiza el checklist, el calendario de vencimientos y el estimado. No presenta declaraciones, no cancela CFDI y no reemplaza a tu contador. Pedir la opinión sin esa lista es una lotería.
Paso 1: Anota para qué la necesitas y en qué fecha
No es lo mismo una opinión para un cliente que paga el viernes que una para un trámite que admite unos días. Escribe el destinatario, la fecha límite y si te pidieron positiva o «en sentido positivo» con una antigüedad máxima. Algunas convocatorias no aceptan un PDF de hace tres semanas.
Si la fecha es hoy, igual recorre la lista. Saltarla no acelera al SAT. Solo te deja sin lenguaje para explicarle al cliente qué falta. Una nota de tres líneas vale más que un «está en proceso».
Acción concreta: en la carpeta del trámite, un archivo «para-que-se-pide.txt» con destinatario y fecha. Sin eso, el PDF se mezcla con opiniones viejas.
Paso 2: Recorre los meses presentados, no solo el último
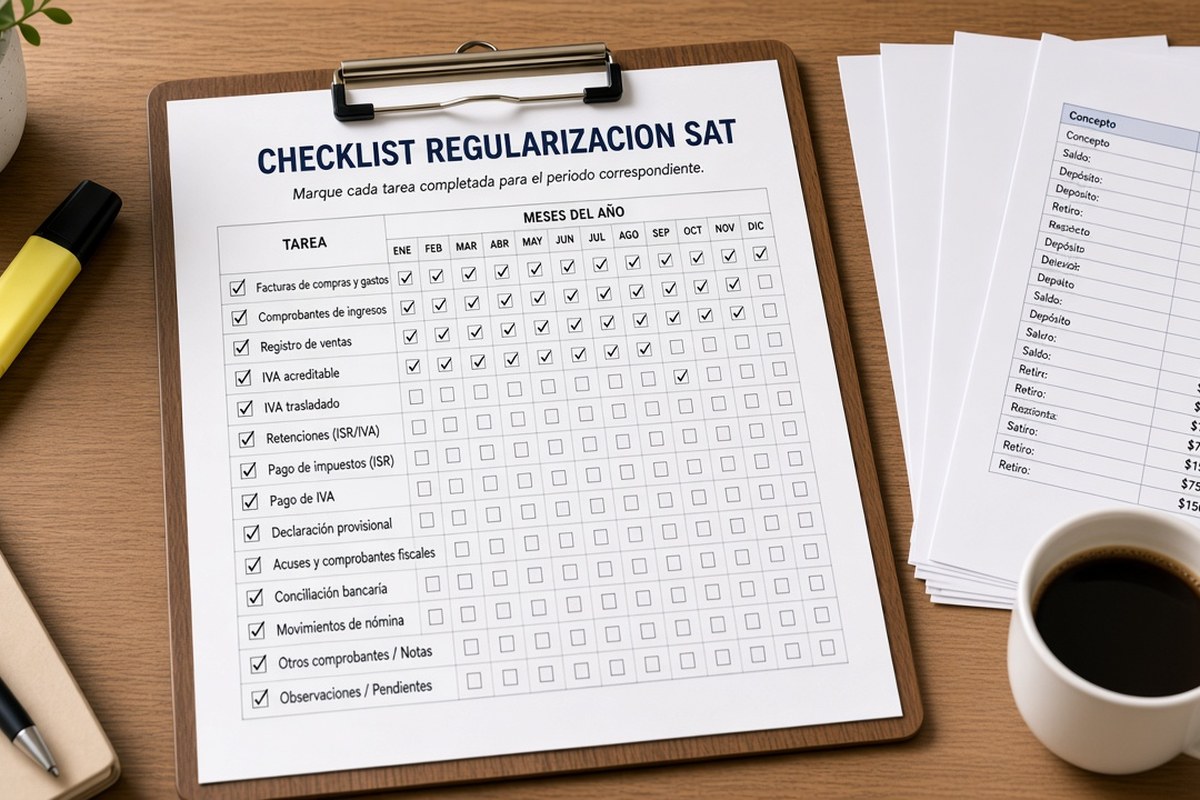
El semáforo no mira únicamente el mes en curso. Una declaración mensual omitida de hace medio año puede pintar la opinión aunque este mes esté impecable. Arma una columna de los últimos doce meses con tres estados: presentada, pendiente o no obligada. El «no obligada» tiene que venir de tu constancia de situación fiscal, no de la memoria.
Si cambiaste de régimen a mitad de año, no borres los meses del régimen anterior. Esos períodos siguen siendo tuyos. Márcalos con el régimen que correspondía, para que tu contador no busque una declaración de RESICO en un mes en el que todavía no estabas ahí.
Acción concreta: doce filas, una por mes, con acuse o con la palabra pendiente. El acuse es el PDF, no una captura del correo.
Paso 3: Separa adeudo de saldo a favor
Un saldo a favor que nunca pediste no limpia un período sin presentar. Y un pago hecho en el banco sin línea de captura asociada puede no verse donde tú crees. Anota por período: impuesto a cargo, fecha de pago y folio. Si pagaste tarde, guarda también el recargo. No lo escondas en «ya pagué todo en enero».
Si hay convenio o condonación, el papel de ese acuerdo va en la misma carpeta. Una opinión negativa a veces no es un olvido: es un crédito que el SAT no tiene por aplicado. Tu contador cruza eso. Tú evitas llegar con un estado de cuenta y ninguna declaración.
Acción concreta: una hoja «pagos del año» con fecha, impuesto y folio. Si falta el folio, el pago está en duda hasta que aparezca el comprobante.
Paso 4: Mira cancelaciones de CFDI que quedaron a medias
Cancelar un CFDI no siempre es instantáneo para quien lo recibe, y una cancelación rechazada o sin aceptación puede dejar un ingreso que tú ya quitaste de tu hoja. Antes de pedir la opinión, lista los CFDI que cancelaste en los últimos meses y su estado: cancelado, en proceso o rechazado.
No reemitas «por si acaso» el mismo día de la opinión. Una factura nueva el día del trámite no arregla un período viejo y puede ensuciar el mes en curso. La lista de cancelaciones es para tu contador, no una invitación a corregir a ciegas.
Acción concreta: exporta los UUID en proceso y ponles fecha de seguimiento. Si uno lleva más de lo que el receptor suele tardar, el estado es «atorado», no «cancelado».
Paso 5: Abre el buzón antes de abrir la opinión
Un requerimiento no leído cuenta, aunque tú no lo hayas visto. Revisa el buzón tributario y el correo que diste de alta. Anota cada aviso con fecha y si exige una respuesta. No archives el aviso solo porque el asunto suena informativo. Si pide algo, entra a la lista de pendientes.
Si el buzón está en un correo que ya no usas, ese es el primer hallazgo, antes que cualquier impuesto. Cámbialo con tu contador y deja constancia. Una opinión pedida con un buzón muerto es una opinión que no te va a avisar del problema.
Acción concreta: captura o guarda el listado de comunicados no leídos el mismo día. La fecha de esa revisión importa si mañana alguien pregunta si «ya lo habías visto».
Paso 6: Pide la opinión cuando la lista esté vacía o explicada
Vacía significa que cada mes tiene acuse o una razón de no obligación, que no hay cancelaciones atoradas que tú des por hechas, y que el buzón no tiene un pendiente sin dueño. Explicada significa que lo que falta está escrito para tu contador, con fecha de regularización. No pidas el PDF para «ver qué sale» si todavía no recorriste la lista. El sentido negativo no trae un manual. Trae un problema con el cliente esperando.
Guarda el PDF con la fecha en el nombre del archivo. Las opiniones viejas no sirven para un trámite de hoy, y mezclarlas hace que envíes la negativa de marzo cuando ya tenías otra en junio.
Acción concreta: solicita una sola vez por trámite, guarda el archivo y anota el sentido. Si sale negativa, no la reenvíes al cliente «mientras se arregla».
Paso 7: Si sale negativa, convierte el motivo en tareas, no en pánico
El texto de la opinión negativa es corto a propósito. Tradúcelo a una tarea por hallazgo: período sin acuse, crédito no aplicado, buzón. Cada tarea tiene dueño y fecha. Tu contador dice cuál se regulariza y en qué orden. Tú no presentes una complementaria solo porque el semáforo se puso rojo.
Avísale al cliente la fecha en que vas a tener una opinión nueva, no una promesa de que «ya quedó». Si el trámite no espera, dile qué documento alterno acepta. Inventar que la opinión está en trámite cuando no la has pedido es peor que el semáforo.
Acción concreta: una lista de no más de cinco tareas. Si hay más, prioriza las que el propio texto de la opinión nombra. El resto espera al cierre del mes.
Opiniones para socios, sucursales y el contador que pide la tuya
Si facturas como persona física y también participa una empresa, son dos opiniones. No mandes la tuya para cubrir a la sociedad. El RFC del PDF tiene que ser el del contrato. Revísalo antes de adjuntar.
Cuando tu contador es quien descarga la opinión, pídele el PDF, no una captura. La captura no muestra la fecha completa y se pierde en el chat. El archivo vive en la carpeta del cliente que la pidió y en la tuya.
Si esta revisión se repite cada trimestre porque licitas seguido, déjala en el calendario el día después de presentar las mensuales, no la víspera de la convocatoria. Nompli puede recordarte esa fecha. No puede cambiar el sentido del SAT.
Si la opinión sale negativa, no la reenvíes al cliente mientras juntas papeles. Dile qué período falta y en qué fecha vas a tener otra, solo cuando esa fecha sea real. Reenviar el mismo PDF dos veces no cambia el sentido. Y si el trámite acepta una opinión de hace unos días, anota esa antigüedad en el correo para no adjuntar la de marzo cuando junio ya estaba positiva.
Preguntas frecuentes
¿Una opinión negativa significa que debo dinero?
No siempre. Puede ser un período sin presentar, un buzón sin atender o un crédito que no está aplicado. El PDF no reemplaza el detalle. Tu contador lo traduce.
¿Puedo pedirla varias veces el mismo día?
Puedes volver a generarla cuando regularices, pero pedirla diez veces sin cambiar nada solo produce diez PDF iguales. Arregla la lista y entonces pide otra.
¿El pago en el banco alcanza para positivarla?
El pago necesita estar ligado a la declaración o a la línea que tu contador reconozca. Un depósito suelto no es un acuse.
¿Sirve la opinión del mes pasado para el contrato de hoy?
Solo si quien la pide acepta esa antigüedad. Anota la fecha del PDF en el nombre del archivo y no reenvíes una vieja por costumbre.
¿Nompli obtiene la opinión o presenta lo que falta?
No. Nompli organiza el checklist, el calendario y el estimado. La opinión sale del SAT y la regularización la define tu contador.
Siguiente paso
Arma hoy la columna de los últimos doce meses con acuse o pendiente, y revisa el buzón antes de generar el PDF. Marca esa revisión en el calendario tributario y apóyala con el checklist fiscal mensual para que el mes en curso no nazca ya atrasado.