ISR estimada anual DGI Panamá 2026: calcular y pagar a cuenta
Cómo preparar la ISR estimada anual ante la DGI Panamá en 2026: base, plazos, e-Tax, caja y puente hacia la declaración definitiva.
Nompli
Equipo Nompli
La ISR estimada es adelanto de renta, no un castigo arbitrario
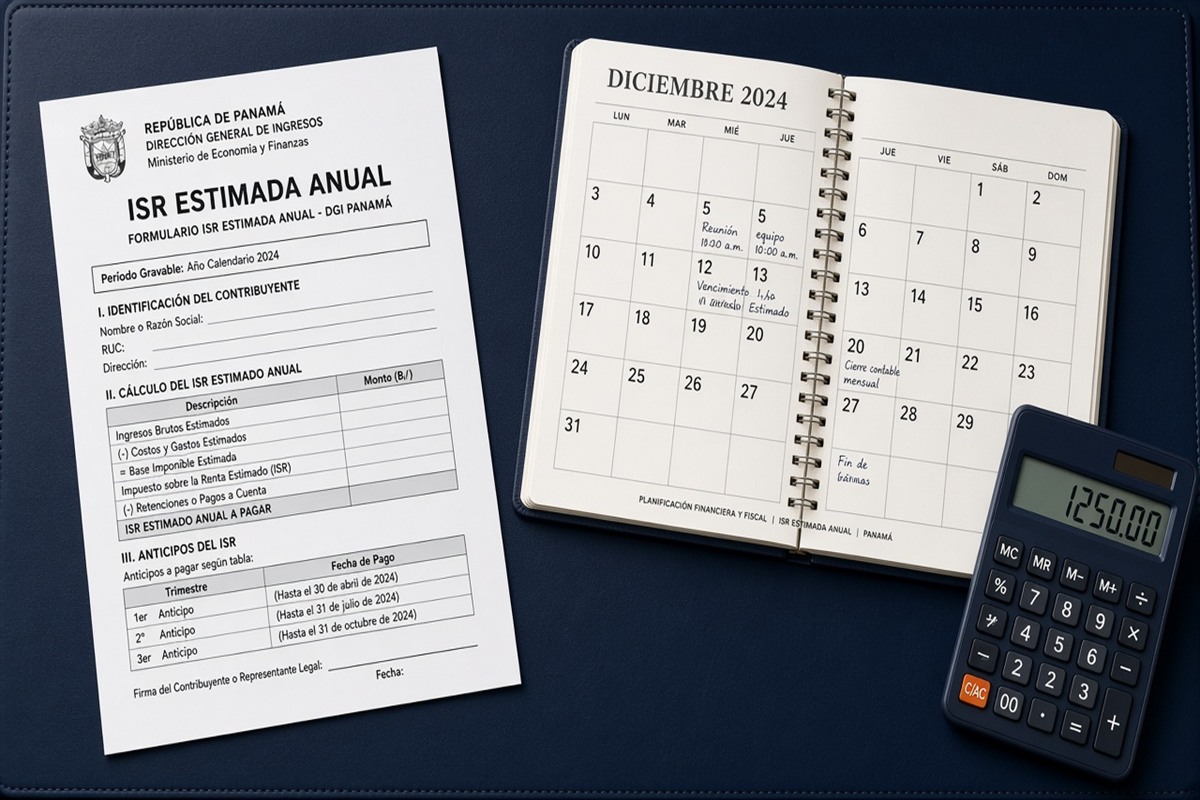
Los pagos a cuenta o la ISR estimada adelantan el impuesto sobre la renta del ejercicio. Ante la DGI, calcularlos mal, omitirlos o pagarlos sin rastro genera diferencias en la declaración definitiva, recargos y conversaciones incómodas con gerencia cuando el efectivo ya se gastó.
e-Tax recibe montos preparados con base en ingresos, utilidad estimada o el método que aplique a tu régimen. El portal no corrige ventas mal clasificadas ni gastos personales mezclados. Confirma método, tasas, formularios y calendarios en dgi.gob.pa.
Nompli puede recordarte fechas y ayudarte a apartar caja. No calcula la estimada oficial ni presenta por ti.
Quién debe estimar y con qué base (pregunta al contador, no a un post)
La obligación depende de tu tipo de contribuyente, actividad e historial. No copies el porcentaje de un colega. Pide a tu contador que cite el método vigente para tu caso: sobre renta neta estimada, sobre ingresos brutos u otra base que corresponda.
Documenta el supuesto en una minuta de una página: sujeto, período, base, tasa o factor usado, fuente de datos y fecha de revisión. Sin minuta, cada mes alguien "recuerda" un número distinto.
Si tu operación cambió (nuevo giro, sucursal, contrato grande), revisa si el método o la proyección siguen siendo razonables. Una estimada anclada a un año atípico distorsiona la caja de los doce meses siguientes.
Carpeta del mes: ingresos, gastos y proyección
Reúne FE o registros de ingresos del período, auxiliar de costos y gastos relevantes, extractos bancarios materiales, y la proyección del resto del año sustentada en contratos o estacionalidad.
Separa lo cobrado, lo facturado pendiente y lo comprometido. Una estimada que solo mira el banco subestima o sobreestima según el ciclo de cobranza.
Incluye acuses de estimadas anteriores del ejercicio y pagos realizados. La tabla puente anual (acumulado pagado versus estimado) evita sorpresas en la definitiva.
Cálculo en papel de trabajo (estimación educativa)
Arma un papel con: ingresos del período o acumulados según el método, deducciones o costos que el contador acepte incluir en la estimación, base resultante, factor o tarifa aplicable, y monto a pagar. Etiqueta cada cifra como educativa hasta la revisión profesional.
Compara con el mes anterior y con el presupuesto. Si el salto es grande, explica: pico de ventas, pérdida, compra extraordinaria o corrección de un error previo. Un salto sin nota es un error esperando auditoría interna.
No redondees "a favor" de forma agresiva para bajar caja. Subestimar sistemáticamente suele cobrarse con intereses y con una definitiva dolorosa.
Presentación en e-Tax y evidencia de envío
Verifica acceso con anticipación. Ingresa por dgi.gob.pa, elige el período correcto y carga desde el papel aprobado. Descarga acuse. Archívalo en `ISR_ESTIMADA_YYYY_MM`.
Si el sistema rechaza o muestra inconsistencia, captura el mensaje. Corrige la causa. No reenvíes el mismo paquete mental dos veces.
Informa a tesorería el monto y la fecha límite el mismo día del cálculo aprobado, no el día del vencimiento.
Pago, banco y contabilidad
Presentar no es pagar. Cruza referencia de pago, banco y asiento. Un pago mal etiquetado aparece como deuda fantasma después.
Usa el apartado de impuestos para reservar cuando cobras, no cuando "sobra". La estimada compite con nómina y proveedores; sin reserva, pierde.
Si pagas fuera de plazo, documenta fecha, monto y plan de regularización con el contador. Confirma consecuencias en DGI; esta guía no liquida recargos.
Puente hacia la declaración definitiva de renta
Cada estimada es un ladrillo de la anual. Mantén un tablero acumulado: monto declarado, monto pagado, diferencias y notas. Al cierre del ejercicio, ese tablero acelera la definitiva y reduce discusiones de memoria.
Si a mitad de año ves que la utilidad real se desvía fuerte de lo estimado, agenda revisión de proyección. Ajustar a tiempo es más barato que explicar doce meses de subestimación.
No compenses mentalmente ITBMS con ISR. Son impuestos distintos, aunque la misma caja los pague.
Errores frecuentes
Usar un mes atípico como base anual. Olvidar ingresos de un canal (ecommerce, exportaciones, servicios al exterior mal clasificados). Ignorar retenciones ya sufridas cuando el método lo permite acreditar. Perder acuses. Dejar la proyección en un Excel sin dueño.
Otro error: gerencia mira solo el gasto de la estimada y pide "bajarla" sin cambiar la operación real. El número sigue a los hechos; no al deseo del flujo de caja.
También falla quien no revisa el RUC activo o el representante en e-Tax hasta el día del vencimiento.
Flujo de caja y conversación con gerencia
Traduce la estimada a calendario de salidas. Muestra escenario base y escenario alto. Etiqueta ambos como estimaciones. Pide decisión escrita si el escenario alto exige línea de crédito o ajuste de retiros de socios.
Evita el ciclo de "este mes no pagamos anticipo porque hay inversión". Si el contador indica que la obligación existe, documenta el riesgo de omitir. Omitir no es una estrategia de crecimiento; es deuda futura con intereses posibles.
Ancla recordatorios en el calendario tributario.
Rectificación y meses anteriores
Si descubres un error en una estimada ya presentada, no lo "arregles" solo en el mes corriente sin criterio. Pregunta al contador si corresponde rectificar y cómo impacta el acumulado.
Prepara memo con dato anterior, dato nuevo, soporte y efecto en pagos. Guarda acuses de rectificación. Mantén versiones del papel de trabajo.
Corregir origen (maestro de ingresos, clasificación) evita repetir el error once veces más.
Ejemplo: una consultora que subestimó el segundo semestre
Caso didáctico: una consultora en Costa del Este estimó con base en el primer trimestre flojo. En julio cerró tres contratos grandes. Siguió pagando la estimada baja. En la definitiva, el salto de renta y de caja coincidió con bonos de fin de año.
Al año siguiente implementan revisión trimestral de proyección y umbrales internos de alerta. La lección: la estimada necesita radar, no piloto automático.
Usa el ejemplo como método. Tu base y tasas las confirman DGI y tu contador.
Auditoría interna semestral de anticipos
Cada seis meses, revisa: acuses completos, pagos conciliados, coherencia de método, desviación de proyección y pendientes de rectificación. Asigna un revisor que no haya preparado todos los meses.
El entregable es una página de hallazgos y acciones, no un informe de cincuenta hojas. Si el hallazgo es material, escala a gerencia y contador en la misma semana.
Conserva el paquete semestral junto a la carpeta de la definitiva.
Comunicación a socios y dividendos informales
Si los socios retiran fondos mirando solo el banco, la estimada y la definitiva compiten con esos retiros. Mostrá el calendario de pagos a cuenta junto al de retiros permitidos. Sin esa conversación, el impuesto se paga con tarjeta de crédito o no se paga.
Documentá préstamos de socios y aportes de capital. Confundirlos con ingresos operativos infla la base de la estimada o ensucia la contabilidad que después usa la definitiva.
Una minuta trimestral de caja fiscal (estimada + ITBMS + otros) reduce discusiones improvisadas en el chat del grupo familiar.
Checklist mensual de ISR estimada
Fuentes de ingreso congeladas. Papel de trabajo versionado. Minuta de método. Revisión del contador. Presentación con acuse. Pago conciliado. Tablero acumulado actualizado. Próxima fecha en calendario.
Recorre también el checklist fiscal mensual para no aislar la estimada del resto del cierre.
Retenciones de renta y su efecto en la estimada
Si clientes o agentes te retienen ISR, esas retenciones pueden reducir lo que debes enterar en la estimada o en la definitiva según el método aplicable. La clave es tener el certificado y el período correctos, no solo el neto en banco.
Lleva un auxiliar de retenciones sufridas paralelo al de estimadas pagadas. Al cruzar ambos con el papel de trabajo, el saldo a pagar deja de ser una sorpresa.
Si la retención parece excesiva o mal calculada por el cliente, documenta la gestión. No "compenses" inventando una estimada más baja sin criterio del contador.
Pérdidas, estacionalidad y meses en cero
Un mes con pérdida o sin operaciones no siempre significa estimada en cero automático. Depende del método y de lo ya pagado en el ejercicio. Pregunta antes de omitir un período.
Negocios estacionales (turismo, comercio navideño, servicios escolares) deben proyectar el año completo. Pagar solo en los meses altos sin mirar el acumulado puede dejar corto el adelanto o, al revés, ahogar la caja en temporada baja.
Documenta el supuesto estacional en la minuta trimestral. Gerencia entiende mejor un gráfico de doce barras que una pelea de último día.
Coherencia con ITBMS y con la contabilidad
La estimada de renta y el ITBMS mensuales no se netean entre sí, pero sí comparten el mismo universo de ventas. Si el ITBMS dice una cosa y la estimada otra sobre ingresos, alguien está usando fuentes distintas.
Antes de presentar la estimada, mira el auxiliar de ventas ya usado para ITBMS. Las diferencias legítimas (momento de devengo, exenciones, exportaciones) deben tener nota; las ilegítimas se corrigen en origen.
El mayor contable es el tercer testigo. Si contabilidad, FE e ITBMS alinean y la estimada no, el problema está en el papel de la estimada.
Cómo encaja Nompli
Nompli organiza fechas, checklist y apartados de caja. No determina tu base gravable, no presenta en e-Tax y no reemplaza a la DGI ni al contador.
Confirma siempre en dgi.gob.pa.
Preguntas frecuentes
¿La estimada es igual al impuesto final?
No. Es un adelanto. La definitiva ajusta.
¿Puedo pagar de más a propósito?
A veces se usa como colchón de caja fiscal; pregunta al contador efectos y si conviene. No improvises.
¿Qué pasa si omito un mes?
Puede generar recargos y diferencias. Confirma consecuencias en DGI y con tu contador.
¿Nompli calcula la tasa?
No.
¿Dónde confirmo el calendario?
En dgi.gob.pa.
Aviso legal y confirmación oficial
Guía educativa sobre ISR estimada / pagos a cuenta. No sustituye el Código Fiscal, resoluciones de la DGI ni asesoría profesional.
Confirma en dgi.gob.pa.
Nompli organiza información. No declara ni paga ISR.