ICA municipal fuera de Bogotá 2026: declarar y pagar sin improvisar
Guía del Impuesto de Industria y Comercio fuera de Bogotá en 2026: territorialidad, formularios locales, retenciones de ICA, plazos y checklist para pymes con varias sedes.
Nompli
Equipo Nompli
ICA fuera de Bogotá: el impuesto vive en el municipio, no solo en la DIAN
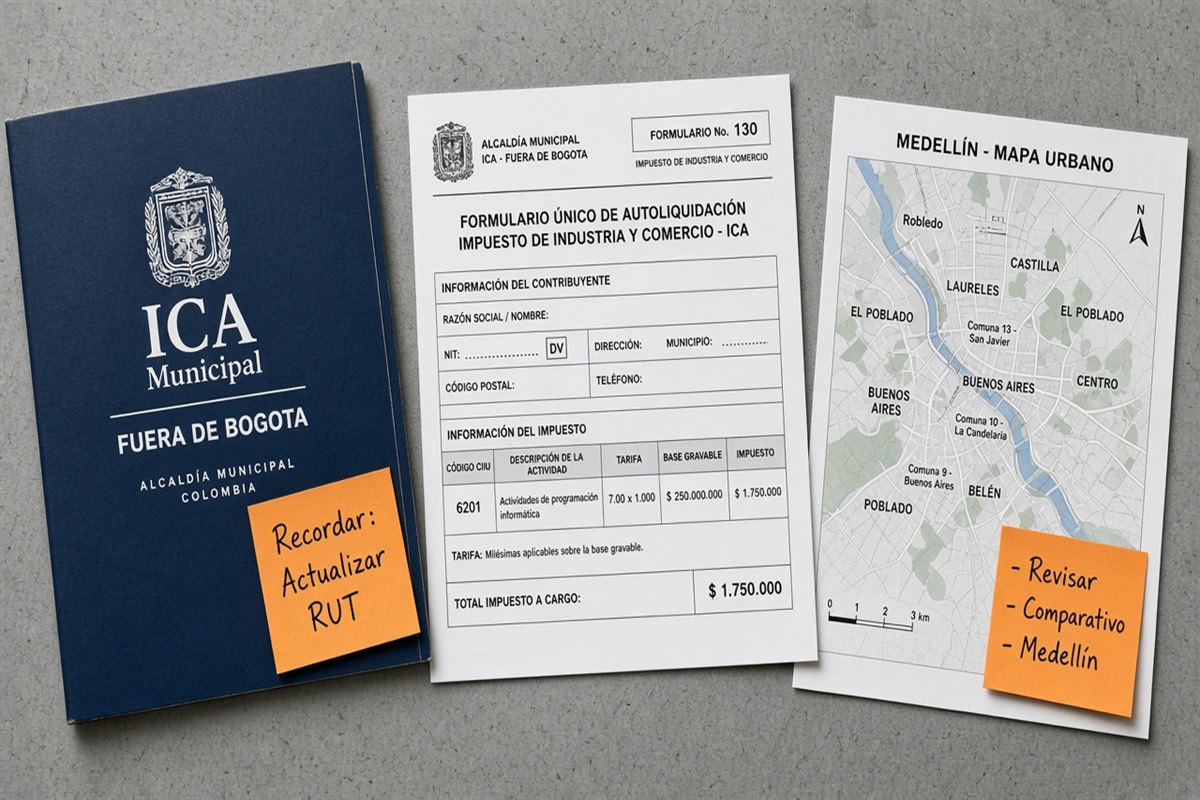
El Impuesto de Industria y Comercio (ICA) es territorial. Fuera de Bogotá cada municipio o distrito define formularios, calendarios, retenciones de ICA y canales de pago. Confundir el ICA con un impuesto “nacional más” es el error de arranque: puedes estar al día en DIAN y atrasado en la alcaldía donde efectivamente realizas la actividad.
Esta guía ordena un ritual operativo para pymes con una o varias sedes fuera de Bogotá: territorialidad, ingresos por municipio, retenciones sufridas, declaración local y evidencia. Confirma reglas locales en el portal de tu municipio y el marco general en dian.gov.co cuando el tema cruce con renta, IVA o información exógena.
Nompli organiza checklist y calendario. No presenta ICA municipal, no paga en bancos locales y no reemplaza a tu contador ni a la secretaría de hacienda municipal.
En la práctica de ICA municipal, congela el período con fecha y hora, lista excepciones con dueño y no presentes ni pagues sobre un auxiliar abierto. Usa el calendario tributario solo como ancla interna y confirma el vencimiento oficial en DIAN.
Territorialidad: dónde se entiende realizada la actividad
Antes de calcular, responde por escrito: ¿en qué municipio firmas, entregas, prestas el servicio o mantienes establecimiento? Una pyme con bodega en Medellín, vendedores en Cali y facturación desde Envigado necesita mapa de hechos, no un promedio nacional.
Ejemplo ilustrativo: ventas del mes 120 millones de pesos. De esos, 70 se atribuyen a establecimiento en Pereira, 30 a servicios prestados con presencia en Manizales y 20 son ambiguos (venta online sin criterio documentado). Los 20 ambiguos no se “meten donde convenga la tarifa”: se convierten en pregunta al contador con contratos y logística.
Complementa con la lógica de ICA en Bogotá solo como contraste de proceso; tu municipio fuera de Bogotá puede exigir formularios y plazos distintos. No copies tarifas de otra ciudad.
Una segunda persona debería poder abrir la carpeta de ICA municipal y reconstruir tres operaciones materiales en menos de quince minutos. Si no puede, el índice o los nombres de archivo fallan. El checklist fiscal mensual ayuda a no omitir pasos; no liquida.
Carpeta del período: ingresos, retenciones de ICA y evidencias
Reúne auxiliar de ingresos por municipio o por centro de costo territorial, facturas electrónicas del período, certificados de retención de ICA que te practicaron clientes, y extractos donde se vean esos descuentos. Sin certificado, la retención sufrida es anecdota.
Separa ingresos gravados de ICA según actividad económica municipal de los ingresos que tu asesor marque con tratamiento distinto. Una matriz actividad-tarifa-municipio evita que cada analista invente el código el día del vencimiento.
Cruza el universo de facturación con factura electrónica checklist DIAN. El ICA local hereda el desorden de la facturación nacional.
Retenciones de ICA: sufridas versus practicadas
Si te retienen ICA, necesitas certificado y conciliación con el ingreso. Si tú retienes ICA a proveedores cuando el municipio te obliga como agente, necesitas matriz, base, tarifa local y entero en el canal municipal vigente.
Ejemplo ilustrativo: un cliente en Bucaramanga te retiene 1.2 millones de ICA sobre un contrato de 80 millones. Ese 1.2 solo sirve en tu liquidación si está documentado y corresponde al período. Contabilizarlo “de oídas” infla saldos a favor fantasma.
No netees retenciones de renta DIAN con ICA municipal en la misma celda mental. Son bolsas distintas, formularios distintos y autoridades distintas. Para renta y retención nacional, apoya en tabla de retención en la fuente DIAN.
Playbook de 48 horas antes del vencimiento municipal
Hora 0: confirma en el portal municipal el período, formulario y fecha de pago vigentes. No confíes solo en el calendario del año pasado.
Horas 1 a 12: congela ingresos del período por municipio, lista excepciones territoriales y junta certificados de retención de ICA.
Horas 12 a 30: arma borrador de base y tarifa con el contador o con el papel de trabajo aprobado. Horas 30 a 42: presenta y paga por el canal oficial, guarda soporte. Horas 42 a 48: archiva acuse y concilia auxiliar.
Ancla el recordatorio interno en el calendario tributario. El vencimiento oficial lo confirma el municipio y, cuando aplique, información publicada vía dian.gov.co.
Pymes con varias sedes: gobernanza para no declarar dos veces mal
Nombra un dueño de ICA por municipio o un dueño corporativo con matriz clara. Cada sede no debe “inventar” su tarifa el viernes. Centraliza constancias de inscripción municipal, usuarios de portales y calendarios.
Ejemplo ilustrativo: tres sedes (Barranquilla, Cartagena, Santa Marta) con ingresos 45, 38 y 22 millones. Sin mapa, alguien consolida 105 y aplica una sola tarifa “promedio”. Eso no es cumplimiento: es una ficción.
Revisa trimestralmente si abriste punto de venta, bodega o equipo presencial nuevo. El hecho económico cambia la territorialidad antes de que el portal te lo recuerde.
Errores frecuentes en ICA municipal
Usar el calendario de Bogotá para otro municipio. Ignorar retenciones de ICA sufridas. Declarar todo el ingreso en el domicilio social aunque la actividad ocurrió en otra ciudad. Perder certificados. Pagar sin guardar el soporte del banco o del portal local.
Otro error: tratar el ICA como “gasto menor” y dejarlo al junior sin matriz. Cuando llega un requerimiento municipal, el costo de reconstruir seis meses supera el ahorro de no documentar.
Corrige el proceso: matriz territorial, ritual de 48 horas, archivo de acuses. No solo el mes en curso.
Qué llevarle al contador
Mapa de municipios y hechos, auxiliar de ingresos por territorio, certificados de retención de ICA, borrador de bases y una pregunta: “¿qué base y tarifa aplicamos este período en cada municipio?”
Incluye evidencia de nuevas sedes o contratos con prestación presencial. Agrega capturas del portal municipal si hubo rechazo de pago o de declaración.
Pide minuta con criterio y fecha de revisión. Actualiza la matriz el mismo día. Usa el checklist fiscal mensual para no olvidar la carpeta.
Cómo encaja Nompli
Nompli recuerda cortes y tareas del checklist. No liquida ICA, no conoce de oficio tu tarifa municipal y no presenta en la alcaldía.
Si operas también IVA y retención nacional, mantén carpetas separadas y enlaza hábitos con declaración de IVA DIAN sin mezclar vencimientos.
Confirma siempre el canal local y, para temas DIAN transversales, dian.gov.co.
Cómo armar el mapa territorial con hechos, no con intuición
Entrevista a operaciones: ¿dónde está el inventario?, ¿dónde firman los clientes?, ¿hay personal presencial?, ¿hay maquinaria?, ¿las entregas son propias o de terceros? Cada respuesta mueve la aguja de territorialidad del ICA.
Ejemplo ilustrativo: una software house factura desde Bogotá pero tiene un equipo de implementación residente tres meses en Bucaramanga. Ese hecho no se resuelve diciendo “somos virtuales”. Documenta el alcance y pregunta al contador el efecto municipal.
Actualiza el mapa cuando abras bodega, showroom o ruta comercial nueva. El RUT nacional no sustituye la inscripción municipal cuando corresponda.
Calendario local versus calendario DIAN: dos relojes
Tu checklist debe mostrar en paralelo vencimientos DIAN (IVA, retención, exógena) y vencimientos de ICA por municipio. Un solo “día de impuestos” nacional no cubre alcaldías con fechas distintas.
Asigna suplente para cada portal municipal: usuarios, tokens y preguntas de seguridad no pueden vivir en un solo celular. Prueba el acceso cinco días antes del vencimiento.
Nompli ayuda a recordar; no inicia sesión en la alcaldía ni liquida tarifas.
Cuando el cliente retiene ICA y tú también operas en varios municipios
Recibir retención de ICA de un cliente en un municipio mientras declaras actividad en otro exige papel de trabajo cuidadoso. No acredites de oficio una retención en la liquidación equivocada.
Pide certificados con NIT, período, municipio y base. Si el certificado llega incompleto, marca excepción y no cierres el saldo a favor fantasma.
Confirma el tratamiento con tu contador. Para el marco DIAN transversal usa dian.gov.co sin asumir que reemplaza al municipio.
Tarifas por actividad: matriz que compras y finanzas entiendan
Cada municipio puede diferenciar tarifas según actividad económica. Tu matriz interna debe ligar código o descripción de actividad, municipio, tarifa vigente según el contador y fecha de última verificación en el portal local.
Ejemplo ilustrativo: comercio al por menor en Pereira con tarifa A e industria ligera en el mismo municipio con tarifa B. Si mezclas ambas ventas en un solo renglón, la liquidación miente aunque el total de ingresos sea correcto.
Revisa la matriz cuando cambies el objeto social o agregues líneas de negocio. No esperes al requerimiento municipal.
Expediente para un requerimiento municipal
Si llega un requerimiento, responde con declaraciones presentadas, soportes de pago, auxiliar de ingresos por territorio, certificados de retención y mapa de hechos. No respondas solo con “estamos al día en DIAN”.
Nombra un interlocutor único hacia la alcaldía y registra fechas de respuesta. Un chat interno desordenado se traduce en silencio oficial.
Después del cierre del caso, actualiza el procedimiento que falló. Nompli no responde requerimientos.
Preguntas frecuentes
¿El ICA de mi municipio se presenta en MUISCA?
No asumas que sí. Muchos municipios tienen portal propio. Confirma en tu alcaldía.
¿Si ya pagué IVA estoy al día de ICA?
No. Son impuestos distintos.
¿Nompli presenta ICA?
No.
¿Puedo usar la tarifa de un colega en otra ciudad?
No. La tarifa y hechos son locales.
¿Qué hago si no encuentro el certificado de retención de ICA?
Solicítalo por escrito al cliente y no inventes el monto.
¿Dónde confirmo reglas DIAN relacionadas?
En dian.gov.co.
Aviso legal y confirmación oficial
Guía educativa sobre ICA municipal fuera de Bogotá. No sustituye estatutos municipales, acuerdos de tarifas, instructivos locales ni la asesoría de tu contador.
Confirma formularios, plazos y pagos en el portal de tu municipio y el marco relevante en dian.gov.co.
Nompli organiza checklist y calendario. No declara ICA, no paga y no reemplaza a tu contador. Los montos son ilustrativos.