Declaración jurada IR-1 personas físicas DGII 2026: plazos, anexos y errores de marzo
Guía para personas físicas con actividad económica: qué es el IR-1, calendario típico de marzo, ingresos, deducciones, retenciones y cómo preparar la OFV sin sorpresas.
Nompli
Equipo Nompli

Impuesto sobre la renta en República Dominicana: lectura de "declaración jurada ir 1 personas físicas dgii 2026"
El ISR grava la utilidad o la renta neta según el regimen, no el IVA trasladado. Quien busca esta guía quiere tasas, plazos, deducciones y como no mezclarlo con ITBIS.
En Santo Domingo, el año fiscal se construye con auxiliares mensuales. Llegar a la anual solo con extractos bancarios es el clasico doloroso.
Confirma tarifas, formularios y calendarios en dgii.gov.do.
Nompli estima y organiza; la declaración oficial es en Oficina Virtual DGII.
Base gravable en lenguaje de negocio
Ingresos acumulables menos deducciones autorizadas, con matices de regimen (persona física, moral, simplificado, etc.).
No todo egreso bancario es deducible. No todo ingreso "amigo" deja de ser acumulable.
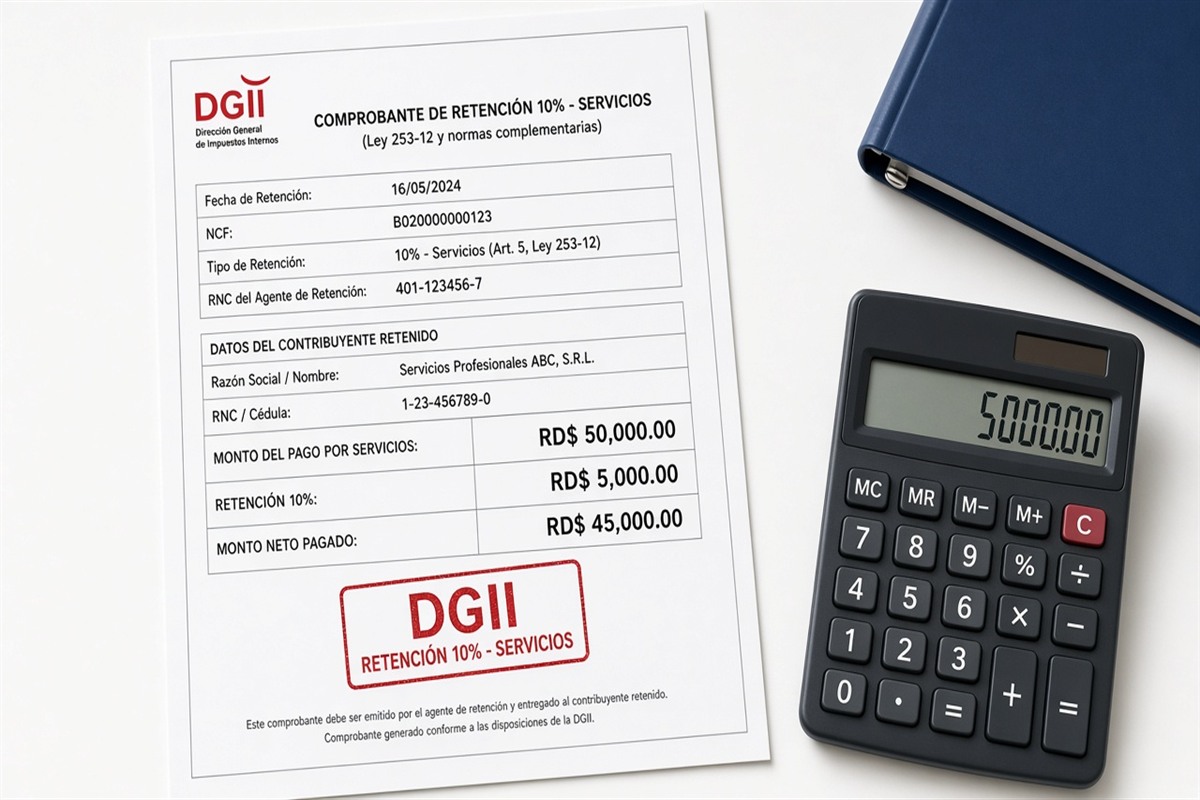
Retenciones sufridas son anticipos: documentalas.
Separa retiros personales de gastos del negocio desde el mes 1.
Relacion con {c['einv']} y retenciones
Los comprobantes del año alimentan ingresos y gastos. Un e-CF mal emitido contamina la renta igual que el ITBIS.
Cancelaciones y notas deben estar reflejadas antes de cerrar el ejercicio.
Si eres empleador o contratas servicios, las retenciones de salarios u honorarios tienen su propio enteramiento.
Cruza listados de retenciones con la anual.
Calendario y anticipos
Pueden existir pagos provisionales, estimadas o retenciones que adelantan el impuesto. Ignorarlos convierte la anual en sorpresa de caja.
Marca fechas internas 10 días antes del vencimiento oficial.
Aparta mensualmente un porcentaje educativo con calculadora; ajusta con tu contador.
Herramientas: calendario tributario, calculadora IVA, calculadora ISR, apartado de impuestos, checklist fiscal mensual, calculadora retenciones, checklist alta fiscal, checklist facturacion electrónica.
Errores frecuentes
Deducir gastos sin soporte. Olvidar ingresos de plataformas. Mezclar ITBIS con ISR en un solo apartado opaco. No conservar XML o acuses del año.
Cambiar de regimen sin planificar el corte.
Presentar en cero con operación evidente.
Perder constancias de retenciones de clientes grandes.
Ejemplo persona física con actividad
Ingresos por servicios + gastos de coworking, software y viaticos con soporte. Pagos provisionales mensuales. Anual que cuadra con auxiliares.
Un gasto personal se descarta del deducible a proposito.
Archivo por mes evita la maraton de marzo/abril.
Confirma tasas vigentes en dgii.gov.do.
Ejemplo persona jurídica
La sociedad cierra contabilidad, concilia e-CF, revisa provisiones y presenta. Socios no confunden el dinero de la empresa con el suyo.
Anticipos y retenciones aparecen conciliados.
Politica de gastos con montos que requieren preaprobacion.
Auditoria interna de 20 facturas de gasto al azar.
Deducciones: materialidad y temporalidad
Pide factura a nombre correcto, con RNC correcto, y evidencia de que el gasto es propio de la actividad.
Los gastos de fin de año "para bajar impuesto" sin sustancia son bandera roja.
Documenta criterios de depreciacion o amortizacion con tu contador.
No deduzcas multas por incumplimiento pensando que "son gasto del negocio" sin revisar la norma.
Cómo llegar a la anual sin drama
Cada mes: auxiliar de ingresos, gastos, retenciones, acuses de ITBIS. Cada trimestre: ensayo de acumulado. Al cierre: inventario de diferencias.
Entrega al contador una carpeta indexada, no un ZIP sin nombre.
Decide dividendos o retiros con impacto fiscal claro.
Revisa notificaciones pendientes antes de firmar.
Preguntas frecuentes
¿Esta guía reemplaza el instructivo de DGII?
No. Si hay conflicto entre esta nota y dgii.gov.do, gana la fuente oficial.
¿Nompli declara o emite e-CF por mi?
No. Estimas, apartas y agendas; el envio oficial es tuyo o de tu contador.
¿Que hago si ya envie mal?
Documenta el error, estima impacto y usa la via formal de correccion en Oficina Virtual DGII. No reenvies duplicados improvisados.
¿Pague ITBIS todo el año, eso cubre ISR?
No. Son impuestos distintos.
¿Cada cuanto reviso mi RNC?
Al menos cada trimestre, o cuando cambies domicilio, actividad, regimen o forma de emitir e-CF.
Cómo Nompli ayuda sin reemplazar a DGII
Nompli organiza checklist, calendario y estimados para que llegues a Oficina Virtual DGII con el mes ordenado. No emite e-CF, no presenta declaraciones y no sustituye a tu contador.
Usa calendario tributario, calculadora IVA, calculadora ISR, apartado de impuestos, checklist fiscal mensual, calculadora retenciones, checklist alta fiscal, checklist facturacion electrónica para apartar caja y marcar vencimientos. Las cifras oficiales las confirmas en dgii.gov.do.
Si trabajas solo, el ritual semanal de evidencias y export de e-CF evita el cierre de madrugada. Si tienes equipo, define un dueño del portal y un backup de acceso sin compartir claves por chat.
La disciplina de archivo vale más que un tutorial leido una sola vez. Guarda acuses junto al auxiliar del período.
Profesoria práctica sobre declaración jurada ir 1 personas físicas dgii 2026
Traduce la norma a una página de proceso interno con ejemplos de Santo Domingo. Si el equipo no puede repetir el criterio en voz alta, Oficina Virtual se vuelve zona de improvisacion.
Usa casos reales anonimizados del ultimo trimestre: una venta, una compra, una retención y una correccion.
Agenda 30 minutos mensuales de repaso antes del vencimiento más cercano. Nompli puede recordar la fecha; la capacitación es tuya.
Deja por escrito quien decide excepciones. Las excepciones orales generan divergencia con DGII.
Senales de alerta temprana ante DGII
Rechazos crecientes de e-CF, diferencias reiteradas, notificaciones ignoradas y pagos a ultima hora senalan proceso fragil.
Si el saldo a favor crece sin explicacion, o el a cargo oscila sin correlacion con ventas, abre el auxiliar.
Un proveedor recurrente sin soporte valido debilita el crédito de ITBIS.
Revisa el padron del RNC cada trimestre.
Carpeta para tu contador
Una carpeta por período con emitidos, recibidos, banco, retenciones, acuses y nota de una página con hechos del mes.
Nombra archivos con fechas. Evita final_final_v3.
Llega con preguntas concretas: que diferencia investigaste y que decision necesitas.
Nompli organiza; DGII y el contador definen el criterio oficial.
Escenarios de crecimiento en República Dominicana
Al contratar, abrir sucursal o vender por plataforma, reabre el mapa de obligaciones.
Cada salto de volumen dispara revision de e-CF, retenciones y caja fiscal.
Simula impuestos con calculadoras Nompli y valida contra dgii.gov.do.
Documenta el cambio de proceso el mismo mes en que ocurre.
Cierre editorial: disciplina antes que heroismo
Cumplir ante DGII es habito de archivo, conciliación y fechas internas.
Si esta guía sobre declaración jurada ir 1 personas físicas dgii 2026 te deja una sola mejora, elige el ritual de cierre documental y cumplelo el proximo período.
Herramientas de apoyo: calendario tributario, calculadora IVA, calculadora ISR, apartado de impuestos, checklist fiscal mensual, calculadora retenciones, checklist alta fiscal, checklist facturacion electrónica.
Fuente oficial: dgii.gov.do. Nompli no presenta ni emite e-CF.
Lectura de acuses ante DGII
Un acuse prueba que presentaste un período con un RNC concreto. Archivalo con el nombre de la carpeta del mes.
Si el pago va separado, guarda también el voucher. Uno sin el otro deja el ciclo incompleto.
Cuando pidan aclaracion, responde con indice: hecho, documento, monto, período.
Revisa una semana después si quedaron notificaciones nuevas en Oficina Virtual.
Control de calidad del auxiliar de declaración jurada ir 1 personas físicas dgii 2026
El auxiliar debe poder explicarse solo: columnas claras, totales visibles y notas de excepcion.
Muestrea diez operaciones al azar cada mes y reconstruyelas desde el e-CF hasta el libro.
Si el muestreo falla, no declares hasta entender el patron.
Versiona el auxiliar cuando cambies de criterio.
Coordinacion ventas-finanzas-fiscal en Santo Domingo
Ventas promete plazos y tratamientos; finanzas mueve caja; fiscal presenta. Sin reunion corta, el mes se rompe.
Una página de criterios comerciales con impacto en ITBIS evita discusiones a fin de mes.
Toda excepcion comercial con impacto fiscal requiere OK escrito.
Incluye a quien opera el POS o el emisor de e-CF en la capacitación.
Profesoria práctica sobre declaración jurada ir 1 personas físicas dgii 2026 (ampliación 2)
Traduce la norma a una página de proceso interno con ejemplos de Santo Domingo. Si el equipo no puede repetir el criterio en voz alta, Oficina Virtual se vuelve zona de improvisacion.
Usa casos reales anonimizados del ultimo trimestre: una venta, una compra, una retención y una correccion.
Agenda 30 minutos mensuales de repaso antes del vencimiento más cercano. Nompli puede recordar la fecha; la capacitación es tuya.
Deja por escrito quien decide excepciones. Las excepciones orales generan divergencia con DGII.
En la ampliación 8, verifica que los acuses de Oficina Virtual coincidan con tu auxiliar y que no haya e-CF pendiente antes del siguiente vencimiento.
Si el volumen crecio, reduce el umbral de diferencias que investigas: lo inmaterial del mes pasado puede ser material hoy en República Dominicana.
Deja una nota de una frase sobre cualquier excepcion del período relacionada con declaración jurada ir 1 personas físicas dgii 2026.
Confirma un dato clave del tema en dgii.gov.do antes de dar por cerrado el ritual de esta ampliación.
Aviso legal y límites de esta guía
Esta guía es educativa para pymes y freelancers en República Dominicana. No sustituye leyes, resoluciones, instructivos ni avisos de DGII.
Calendarios, tasas, pantallas de Oficina Virtual y reglas de e-CF pueden cambiar. Confirma siempre en dgii.gov.do.
Nompli organiza checklist, calendario y estimados; no presenta declaraciones ni emite e-CF ante DGII. La presentación la haces tu o tu contador en el canal oficial.
Los ejemplos numericos son ilustrativos. No uses un importe de esta nota como liquidación definitiva sin validar la norma vigente.