ITBIS e ISR el mismo mes: qué formulario es cuál
En República Dominicana el ITBIS y el ISR pueden vencer cerca y no comparten formulario. El IR-17 no es el IR-2, y el 606 no es la declaración. Esta guía dice qué archivo va en cada cita.
Nompli
Equipo Nompli
El mismo portal esconde formularios distintos
ITBIS 2026 es el impuesto de la operación gravada, en su periodicidad. El ISR es la renta: el IR-17 y el IR-2 no son dos nombres del mismo envío. Uno y otro tienen sujetos y calendarios distintos, y tu contador dice cuál es el tuyo. Subir el archivo del ITBIS en la cita del ISR, porque ambos dicen DGII, es el error de un mes ocupado.
Esta guía no llena el IT-1 ni el IR-17. Nompli organiza el checklist, el calendario y el estimado. No emite el NCF ni el e-CF, no declara y no reemplaza a tu contador.
El cierre mensual, el ITBIS retenido al 100 por ciento y las guías de cada formulario ya existen. Acá se usan como mapa.
Paso 1: Nombra el formulario antes de abrir la oficina virtual
Escribe la cita con el código, no con «impuestos». Si este mes te toca ITBIS, el archivo es el de ese período. Si te toca el IR-17, es otra base. Quién presenta el IR-17 está explicado en esta guía. El IR-2, para sociedades, tiene la suya. No abras las dos «por si acaso» el mismo día sin saber cuál vence.
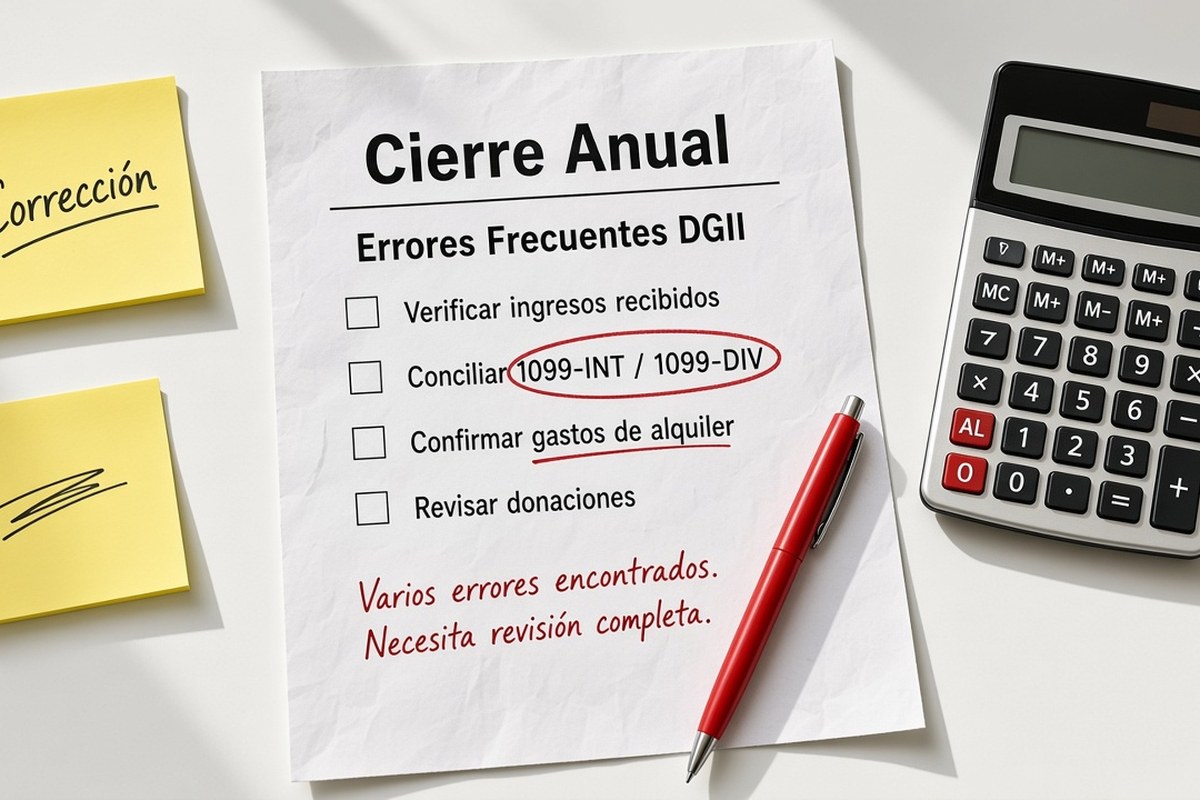
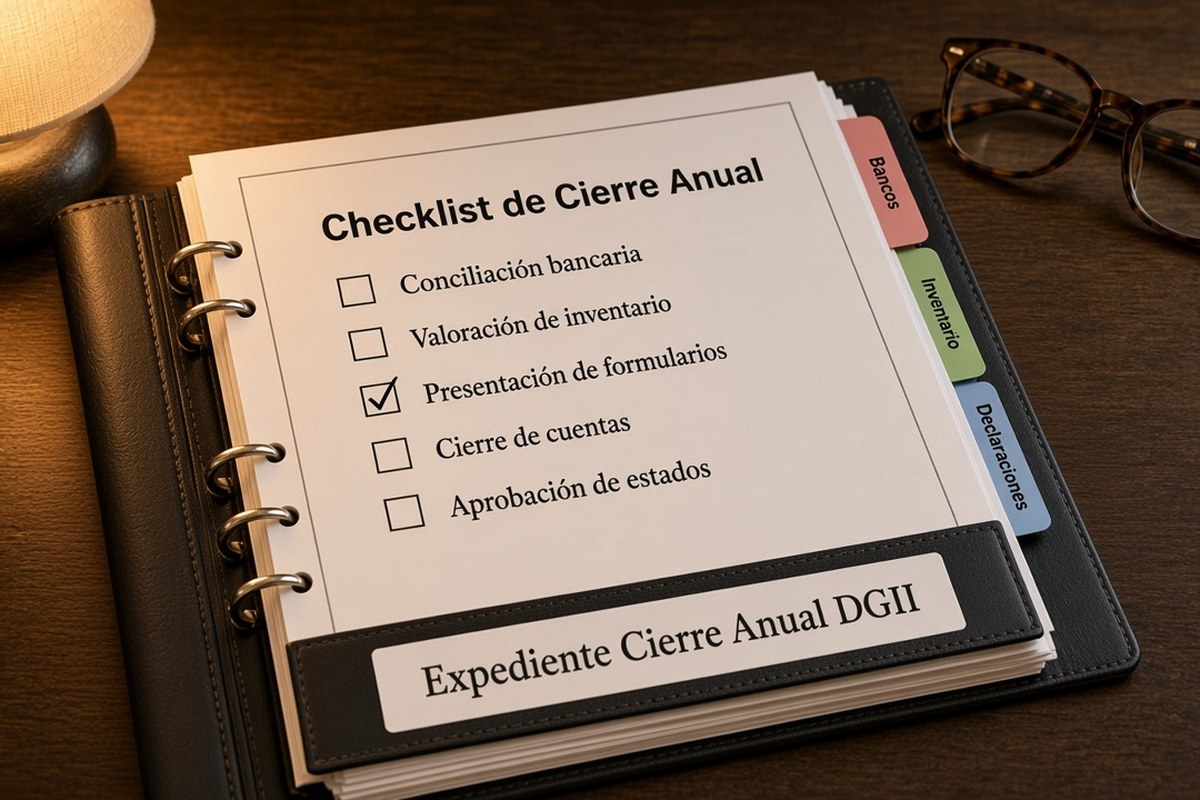
El checklist de cierre de ITBIS e IR-17 ordena el paquete cuando los dos caen juntos. No lo uses para presentar un solo PDF.
Acción concreta: en el calendario, el nombre del formulario dentro del título de la cita.
Paso 2: El comprobante fiscal no es la declaración
NCF o e-CF documentan la venta o la compra. No presentan el ITBIS ni el ISR. El formato de envío de compras y ventas, cuando te toca, tampoco reemplaza el formulario del impuesto. Conciliar comprobantes es el paso previo. Declarar es el siguiente.
Si cobraste este mes una factura del mes pasado y la retención de ITBIS no coincide con el devengo, esa diferencia tiene su guía: ITBIS retenido al 100 por ciento. No la resuelvas moviendo el ISR.
Acción concreta: carpeta de comprobantes separada de la carpeta de acuses.
Paso 3: Retención de ITBIS y retención de ISR no comparten columna
Cuando te retienen ITBIS, el soporte va con el ITBIS. Cuando te retienen ISR, va con la renta. Sumarlas como «retenciones DGII» esconde cuál puedes acreditar y en qué formulario.
Si tú retienes, el entero es otra fila. No se netea con lo que te descontaron.
Acción concreta: cuatro posibilidades, y cero donde no hubo. ITBIS cobrado, ITBIS retenido, ISR, retenciones de ISR.
Paso 4: El IR-17 no se arma con el débito de ITBIS
El ITBIS mira operaciones gravadas, créditos y retenciones de ese impuesto. El IR-17 mira la renta del período que le corresponde, con sus pagos a cuenta. Un mes de muchas ventas puede subir los dos y, aun así, las bases no son el mismo número. No copies el total del ITBIS en la celda del ISR para ir más rápido.
Los anticipos de ISR, si te aplican, se anotan en la carpeta de renta. No se restan del ITBIS del mes.
Acción concreta: dos hojas de trabajo, aunque las armes el mismo día.
Paso 5: Persona y empresa no se prestan el formulario
El RNC de la persona y el de la sociedad son registros distintos. El IR-2 no se presenta con el RNC personal para aprovechar un saldo. Cada comprobante sale con el RNC de quien emite. Actualizar el RNC es otro trámite, ya escrito. Acá se exige que el del formulario sea el del comprobante.
Si cobraste en una cuenta que no es del RNC que factura, márcalo como excepción.
Acción concreta: el RNC en la tapa de cada carpeta. Si hay dos, hay dos tapas.
Paso 6: Estima cada cita con su base
ITBIS del período por un lado. ISR o anticipo por el otro. El banco llega a conciliar, no a decidir la base. Un porcentaje único sobre lo cobrado mezcla meses y formularios.
Guarda el número con la fecha y la regla. Cuando el acuse salga distinto, vas a ver si cambió la base o si faltó un comprobante.
Acción concreta: dos líneas en el estimado. Nompli puede recordarlas. No presenta los formularios.
Paso 7: El acuse se nombra y el mes en cero se escribe
Sin operaciones gravadas, el cero de ITBIS se escribe si igual te toca presentar. Sin base de ISR, no copies el pago anterior. Cada acuse lleva formulario y período en el nombre del archivo.
Nompli puede poner las citas en el calendario. No entra a la oficina virtual.
Acción concreta: el día hábil anterior, un formulario por vez. Sales con un acuse y después abres el otro.
Una semana con e-CF, retención y el IR-17 encima
Emites e-CF el lunes. El miércoles un cliente te paga neto y te retiene ITBIS. El viernes vence el IR-17. Son tres trabajos. El e-CF va a la carpeta de comprobantes y alimenta el ITBIS del período que corresponda, no automáticamente el IR-17. La retención de ITBIS se anota en esa columna, con el número del comprobante. El IR-17 se arma con la renta y los anticipos, no con el débito de ITBIS pegado en la celda de al lado.
Si el NCF de una venta quedó anulado, el documento sigue en la secuencia. No lo quites para que el 607, o el envío que te toque, se vea continuo. El hueco se explica. El IR-17 no se usa para taparlo.
Persona y empresa en el mismo escritorio: el formulario que abres tiene que ser el del RNC de la tapa. Confundirlos una vez enseña el hábito. Déjalo escrito si pasó, con el número de confirmación, y que tu contador diga el camino. No lo corrijas emitiendo de nuevo la misma venta.
Cierra la semana con el formulario que venció, su acuse, y el que todavía está pendiente. Dos estados. «DGII al día» no es un estado.
Dos RNC y una sola oficina virtual
Si operas como persona y como sociedad, entras a la oficina virtual con el RNC de la cita, no con el que quedó abierto de la mañana. El IR-17 de uno no se presenta en la sesión del otro. El ITBIS de las facturas de la empresa no se declara con el RNC personal. Confundir la sesión una vez alcanza para que los dos expedientes queden cruzados.
El e-CF o el NCF que emitiste lleva el RNC de quien vende. Si no coincide con el del formulario que vas a enviar, paras. No «ajustas» el comprobante dentro de la declaración. Se anula o se corrige por el camino que tu contador indique, y mientras tanto esa venta no entra al estimado.
Retención de ITBIS y retención de ISR de la misma semana se archivan en sobres distintos, con el número del comprobante. El cliente que pagó neto no te hizo un favor genérico. Te dejó dos soportes, o uno solo, y tienes que saber cuál.
Al final del día hay un acuse o no lo hay. El pendiente se nombra con el formulario, no con DGII. Nompli puede dejar las dos citas en el calendario. No entra a la oficina virtual ni envía el ITBIS ni el ISR.
Si el mes no tuvo operaciones gravadas, el cero de ITBIS se escribe cuando igual te toca presentar. No copies el débito anterior. El IR-17, si no vence esta semana, se deja con su próxima fecha y no se rellena con ese cero para «aprovechar la sesión». Cada formulario se abre el día de su cita, con su archivo, y se cierra con su acuse.
Anota también cuántos comprobantes respaldan cada cifra. Un total sin cantidad esconde un e-CF anulado. El índice del mes se lee así: formulario, cantidad, monto, número de acuse. Si falta el acuse, la fila sigue pendiente aunque el borrador ya esté armado. No marques el mes como presentado hasta que ese número exista y esté guardado con el nombre del formulario. Un borrador no es un acuse. Hasta que el número de envío esté guardado, esa cita sigue abierta en el calendario.
Preguntas frecuentes
¿El ITBIS y el ISR se declaran en el mismo formulario?
No. Pueden vencer en la misma semana y vivir en la misma oficina virtual. El archivo, la base y el acuse son distintos.
¿El IR-17 y el IR-2 son intercambiables?
No. Cada uno tiene su sujeto. Tu contador dice cuál te toca. Presentar el que no corresponde no adelanta el otro.
¿El e-CF presenta el ITBIS?
No. Lo documenta. La declaración es otro paso.
¿Una retención de ITBIS baja el ISR del mes?
No. Se queda en la columna del ITBIS. La de ISR va con la renta.
¿Nompli presenta el ITBIS o el IR-17?
No. Nompli organiza el checklist, el calendario y el estimado. La DGII y tu contador cierran el envío.
Siguiente paso
Escribe hoy el formulario que vence primero y arma solo ese archivo. Márcalo en el calendario tributario y usa el checklist fiscal mensual para no subir el ITBIS en la cita del ISR.