Cómo presentar el IT-1 en la Oficina Virtual DGII 2026 (paso a paso antes del día 20)
Guía para declarar y pagar el ITBIS con el formulario IT-1 en la OFV: secuencia 606/607, Anexo A, plazos del día 20 y errores que rechazan el envío.
Nompli
Equipo Nompli

Qué es la declaración de ITBIS y por que buscan "como presentar it 1 oficina virtual dgii 2026"
La declaración de ITBIS es la liquidación periodica del impuesto ante la DGII. Quien busca este tema suele estar cerrando un período, viendo diferencias en Oficina Virtual o preparando caja para el pago.
En República Dominicana la tarifa general de referencia es 18% sobre operaciones gravadas, con excepciones que debes confirmar en norma. Declarar no es solo teclear totales: DGII cruza e-CF, compras, retenciones e información de terceros.
Esta guía ordena el flujo: que cerrar antes de abrir IT-1, como leer débito y crédito, y que archivo guardar. Nompli te ayuda a agendar y estimar; la presentación oficial ocurre en Oficina Virtual DGII.
Confirma pantallas y plazos en dgii.gov.do.
Quien debe presentar ITBIS en República Dominicana
En terminos generales, responsables o contribuyentes afectos a ITBIS con RNC activo y operaciones gravadas tienen obligación periodica según su regimen. Tambien puede existir declaración en cero cuando la norma exige presentar aunque no haya movimiento.
Personas naturales con actividad y sociedades no deben asumir que "no vendi este mes" elimina la obligación sin revisar su inscripción.
Antes de abrir Oficina Virtual DGII, confirma acceso, correo de notificaciones y que el período seleccionado sea el correcto.
Si eres agente de retención, tu mes incluye enteramientos aparte de la liquidación propia.
Periodo versus mes de presentación
La confusion más cara es mezclar el período gravado con el mes en que presentas. Arma un ritual fijo: cierres e-CF del mes anterior, concilia, liquida y aparta caja antes del vencimiento.
Si el vencimiento cae inhábil, confirma en el calendario oficial si corre al siguiente día hábil.
Presentar fuera de plazo suele generar recargos e intereses. El costo de esperar casi siempre supera el de organizar el cierre una semana antes.
Aparta el estimado con el apartado de impuestos desde la primera semana del período.
Secuencia correcta: e-CF y e-CF emitidos y recibidos antes de liquidar
No abras IT-1 si aun no cuadraste ventas, compras y estados de e-CF. Primero cierra la evidencia; después liquida.
Exporta emitidos y recibidos, separa gravados y exentos, y netea notas o anulaciones ya aceptadas. Si hay diferencia entre tu sistema y el portal, detente.
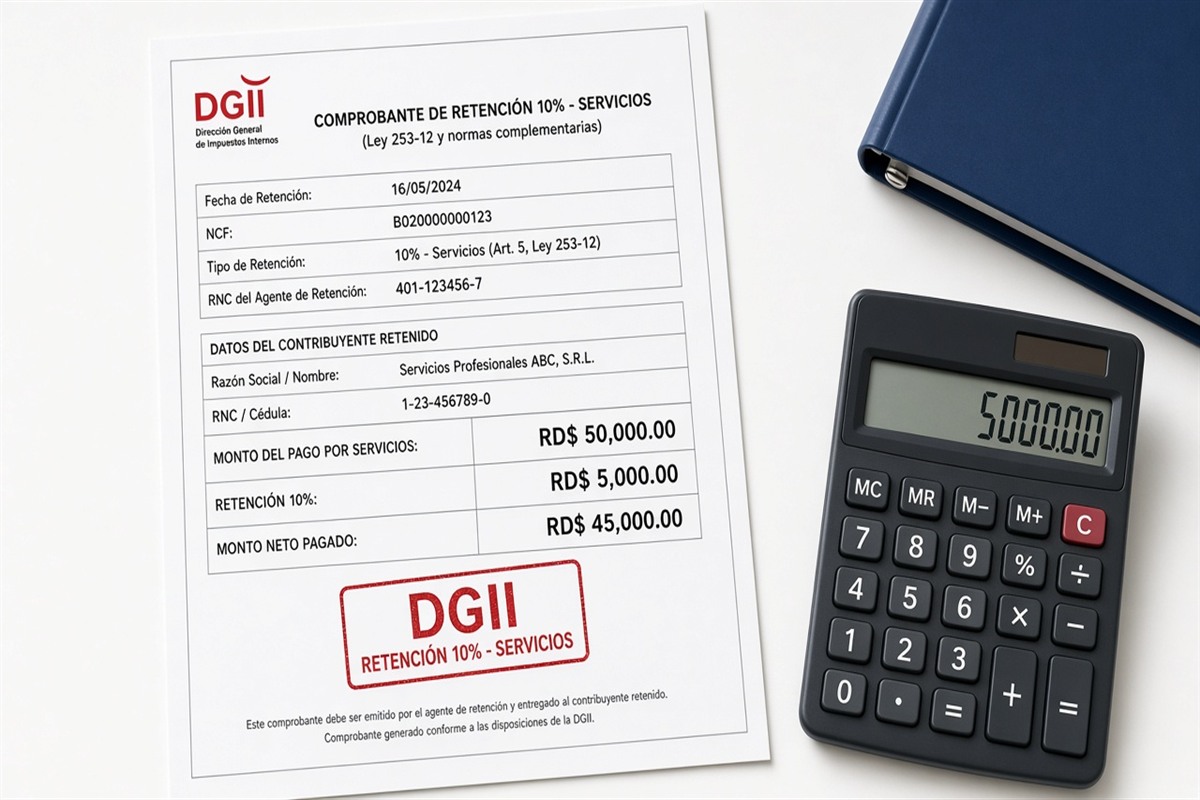
Las retenciones sufridas o practicadas deben estar listadas antes del envio.
Estima débito menos crédito con la calculadora solo como apoyo educativo.
Paso a paso educativo en Oficina Virtual DGII
1) Entra con RNC y clave. 2) Verifica período. 3) Confirma insumos listos. 4) Completa la liquidación o IT-1. 5) Revisa total a pagar o saldo a favor.
6) Envia. 7) Gestiona el pago por canales autorizados. 8) Descarga acuse y guardalo con el export del mes. 9) Anota pendientes (créditos dudosos, notas sin aceptar).
Si el portal no deja avanzar, suele faltar un paso previo o el período esta mal elegido. No fuerces envios duplicados.
Recupera acceso solo por canal oficial publicado en dgii.gov.do.
Cómo pensar débito y crédito
En la logica general, el ITBIS a pagar es el débito de ventas gravadas menos el crédito de compras gravadas documentadas, más o menos ajustes por retenciones o saldos.
Ilustracion: ventas altas con débito ilustrativo y compras documentadas con crédito ilustrativo. El pago resulta de esa resta antes de otros ajustes. Los porcentajes exactos los confirmas en dgii.gov.do.
Si clasificaste mal un servicio exento como gravado, el débito se infla. Si tomaste crédito sin soporte valido, el crédito se vuelve fragil.
Separa en una hoja auxiliar cada ajuste material del mes.
Errores que obligan a rectificar
Periodo incorrecto. Totales que no cuadran con e-CF. Creditos sin soporte. Notas no reflejadas. Retenciones mal cargadas. Exentos mezclados con gravados.
Enviar dos veces o "corregir" sin el procedimiento formal genera expedientes confusos.
Pagar sin presentar, o presentar sin apartar caja, deja el ciclo incompleto.
Prevencion: ritual de checklist cada viernes de cierre, no solo el día del vencimiento.
Declaracion en cero y meses atipicos
Si no hubo operaciones, la obligación formal puede exigir declaración en cero según tu situacion. No inventes ventas; tampoco omitas si la norma te obliga a presentar.
Documenta por que el mes quedo en cero. Una carpeta con export vacio y nota al contador vale más que una explicacion oral tres meses después.
En meses con muchas notas de crédito, concilia aceptaciones antes de liquidar.
Confirma siempre en dgii.gov.do antes de asumir exención de presentación.
Ejemplo de cierre mensual en Santo Domingo
Periodo ilustrativo: ventas gravadas, compras documentadas, una retención a favor y dos notas ya neteadas. El pago resulta de débito menos crédito menos ajustes según tasas vigentes.
Cierre: export el día 3; conciliación el día 8; liquidación y pago antes del vencimiento oficial. Acuse en la carpeta fiscal del mes.
Un crédito dudoso se separa y no se toma hasta validar soporte. Ese criterio evita rectificaciones en cascada.
Simula tu mes y compara con la liquidación de Oficina Virtual DGII antes de enviar.
Checklist de 12 puntos antes de enviar
1. Periodo correcto. 2. Export emitidos. 3. Export recibidos. 4. Notas o anulaciones reflejadas. 5. Exentos separados. 6. e-CF emitidos y recibidos cuadrados.
7. Retenciones conciliadas. 8. Caja apartada. 9. Usuario activo. 10. Acuse anterior archivado. 11. Fecha marcada. 12. Contador avisado si hay duda material.
Si un punto falla, no envies solo para cumplir el día. Cumplir mal cuesta más que pedir ayuda 24 horas antes.
Herramientas de apoyo: calendario tributario, calculadora IVA, calculadora ISR, apartado de impuestos, checklist fiscal mensual, calculadora retenciones, checklist alta fiscal, checklist facturacion electrónica.
Preguntas frecuentes
¿Esta guía reemplaza el instructivo de DGII?
No. Si hay conflicto entre esta nota y dgii.gov.do, gana la fuente oficial.
¿Nompli declara o emite e-CF por mi?
No. Estimas, apartas y agendas; el envio oficial es tuyo o de tu contador.
¿Que hago si ya envie mal?
Documenta el error, estima impacto y usa la via formal de correccion en Oficina Virtual DGII. No reenvies duplicados improvisados.
¿ITBIS es lo mismo que ISR?
No. Son impuestos distintos con calendarios y bases distintas.
¿Cada cuanto reviso mi RNC?
Al menos cada trimestre, o cuando cambies domicilio, actividad, regimen o forma de emitir e-CF.
Cómo Nompli ayuda sin reemplazar a DGII
Nompli organiza checklist, calendario y estimados para que llegues a Oficina Virtual DGII con el mes ordenado. No emite e-CF, no presenta declaraciones y no sustituye a tu contador.
Usa calendario tributario, calculadora IVA, calculadora ISR, apartado de impuestos, checklist fiscal mensual, calculadora retenciones, checklist alta fiscal, checklist facturacion electrónica para apartar caja y marcar vencimientos. Las cifras oficiales las confirmas en dgii.gov.do.
Si trabajas solo, el ritual semanal de evidencias y export de e-CF evita el cierre de madrugada. Si tienes equipo, define un dueño del portal y un backup de acceso sin compartir claves por chat.
La disciplina de archivo vale más que un tutorial leido una sola vez. Guarda acuses junto al auxiliar del período.
Profesoria práctica sobre como presentar it 1 oficina virtual dgii 2026
Traduce la norma a una página de proceso interno con ejemplos de Santo Domingo. Si el equipo no puede repetir el criterio en voz alta, Oficina Virtual se vuelve zona de improvisacion.
Usa casos reales anonimizados del ultimo trimestre: una venta, una compra, una retención y una correccion.
Agenda 30 minutos mensuales de repaso antes del vencimiento más cercano. Nompli puede recordar la fecha; la capacitación es tuya.
Deja por escrito quien decide excepciones. Las excepciones orales generan divergencia con DGII.
Senales de alerta temprana ante DGII
Rechazos crecientes de e-CF, diferencias reiteradas, notificaciones ignoradas y pagos a ultima hora senalan proceso fragil.
Si el saldo a favor crece sin explicacion, o el a cargo oscila sin correlacion con ventas, abre el auxiliar.
Un proveedor recurrente sin soporte valido debilita el crédito de ITBIS.
Revisa el padron del RNC cada trimestre.
Carpeta para tu contador
Una carpeta por período con emitidos, recibidos, banco, retenciones, acuses y nota de una página con hechos del mes.
Nombra archivos con fechas. Evita final_final_v3.
Llega con preguntas concretas: que diferencia investigaste y que decision necesitas.
Nompli organiza; DGII y el contador definen el criterio oficial.
Escenarios de crecimiento en República Dominicana
Al contratar, abrir sucursal o vender por plataforma, reabre el mapa de obligaciones.
Cada salto de volumen dispara revision de e-CF, retenciones y caja fiscal.
Simula impuestos con calculadoras Nompli y valida contra dgii.gov.do.
Documenta el cambio de proceso el mismo mes en que ocurre.
Cierre editorial: disciplina antes que heroismo
Cumplir ante DGII es habito de archivo, conciliación y fechas internas.
Si esta guía sobre como presentar it 1 oficina virtual dgii 2026 te deja una sola mejora, elige el ritual de cierre documental y cumplelo el proximo período.
Herramientas de apoyo: calendario tributario, calculadora IVA, calculadora ISR, apartado de impuestos, checklist fiscal mensual, calculadora retenciones, checklist alta fiscal, checklist facturacion electrónica.
Fuente oficial: dgii.gov.do. Nompli no presenta ni emite e-CF.
Aviso legal y límites de esta guía
Esta guía es educativa para pymes y freelancers en República Dominicana. No sustituye leyes, resoluciones, instructivos ni avisos de DGII.
Calendarios, tasas, pantallas de Oficina Virtual y reglas de e-CF pueden cambiar. Confirma siempre en dgii.gov.do.
Nompli organiza checklist, calendario y estimados; no presenta declaraciones ni emite e-CF ante DGII. La presentación la haces tu o tu contador en el canal oficial.
Los ejemplos numericos son ilustrativos. No uses un importe de esta nota como liquidación definitiva sin validar la norma vigente.