Cómo pagar impuestos SII 2026: F29, PPM, Tesorería y comprobantes
Pago de F29, PPM y otros impuestos en Tesorería o medios autorizados SII: comprobantes y conciliación bancaria.
Nompli
Equipo Nompli

Pagar bien es tan importante como declarar bien
Presentar el F29 o el PPM sin pagar, o pagar sin dejar rastro conciliable, deja a tu pyme a medio camino. En Chile el flujo típico combina declaración en el ecosistema del SII y pago por medios autorizados, con frecuencia hacia Tesorería General de la República u otros canales habilitados según el caso.
Esta guía 2026 enseña el orden operativo: qué pagas, dónde se genera el mandato o la instrucción, cómo guardas el comprobante y cómo lo concilias con el banco. El objetivo es que el cierre del mes tenga dos artefactos: acuse de presentación y comprobante de pago.
No improvises el día del vencimiento con la clave bloqueada y la caja justa. El pago tributario se diseña con anticipación, igual que la nómina.
Antes de pagar, valida que el período, el formulario y el valor coincidan con tu borrador interno. Después del pago en Tesorería o banco, descarga el comprobante y archívalo junto al acuse de presentación. Si el banco rechaza el pago, no asumas que la obligación quedó extinguida: confirma en el portal el estado y reintenta por el canal autorizado el mismo día hábil. Como hábito de control interno, registra en una hoja de trabajo del período los totales de ventas gravadas, compras con derecho a crédito, retenciones practicadas y sufridas, notas de crédito emitidas y recibidas, y el resultado preliminar a pagar o a favor. Cruza esos totales con el export de comprobantes y con el extracto bancario antes de abrir el portal. Ese cruce triple evita la mayoría de requerimientos por diferencias simples. Registra evidencias del cierre (exports, conciliaciones y acuses) en una carpeta por período para responder diferencias sin improvisar.
Qué impuestos suele pagar una pyme en el mes
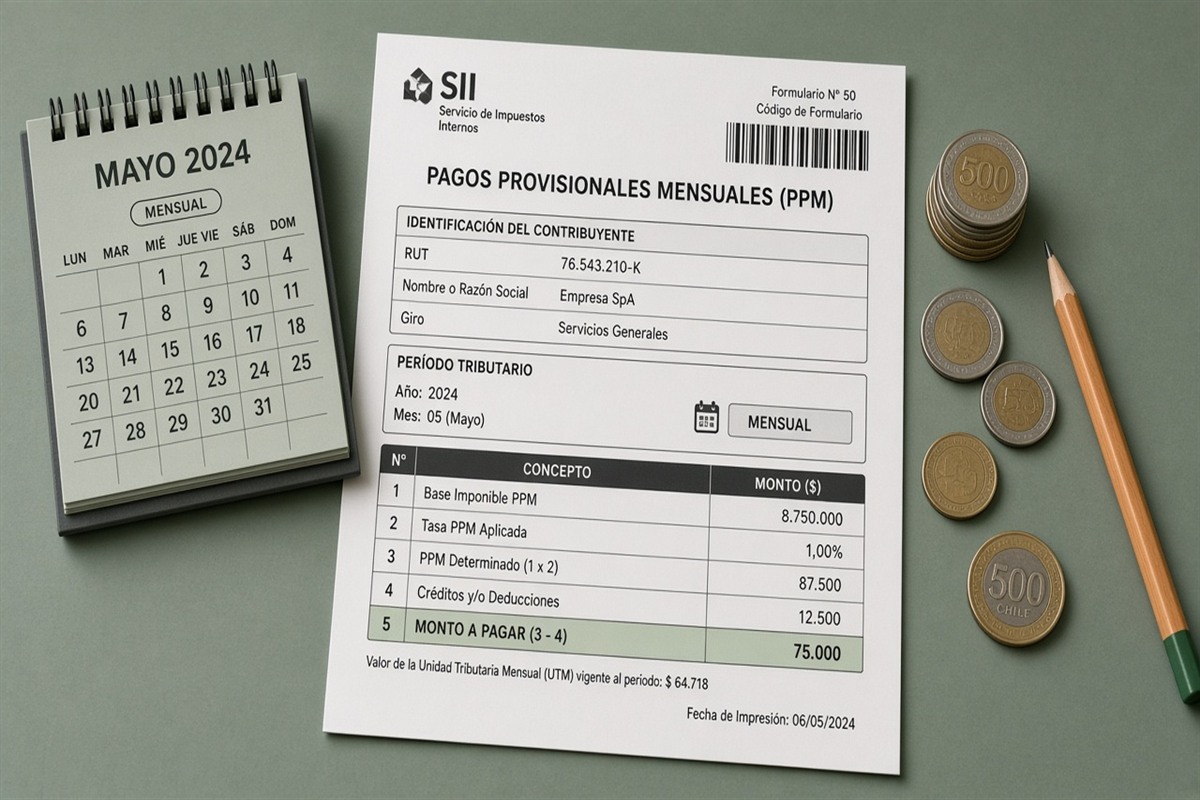
Lo más visible es el IVA del F29 cuando hay saldo a pagar. En paralelo pueden ir PPM de renta, enteramiento de retenciones y, en algunos casos, otros impuestos o recargos que el formulario o el portal indiquen.
No mezcles mentalmente IVA con PPM. Son conceptos distintos aunque a veces se gestionen en ventanas cercanas. Etiqueta cada transferencia o pago electrónico con el período y el tipo de impuesto.
Si tu operación incluye boletas de honorarios como agente retenedor, el enteramiento de la retención es otra línea de caja. Trátala con el mismo rigor que el F29.
Antes de pagar, valida que el período, el formulario y el valor coincidan con tu borrador interno. Después del pago en Tesorería o banco, descarga el comprobante y archívalo junto al acuse de presentación. Si el banco rechaza el pago, no asumas que la obligación quedó extinguida: confirma en el portal el estado y reintenta por el canal autorizado el mismo día hábil. Antes de enviar, valida que el período, el régimen y la identificación tributaria coincidan con lo que muestra el portal y con tu ficha vigente. Si hay duda de clasificación o de soporte, detén el cierre y resuélvela con criterio escrito; no improvises casillas el día del vencimiento. Guarda acuses y vouchers juntos: esa traza reduce el costo de cualquier revisión posterior.
Medios de pago autorizados y rol de Tesorería
El SII habilita caminos de pago que pueden incluir pago en línea, convenios bancarios u orientación hacia Tesorería, según el tributo y el año. Lo correcto es seguir el flujo que el propio portal muestra para tu formulario y período, no un tutorial genérico de otra época.
Tesorería concentra cobranzas fiscales en muchos escenarios. Para ti, como operador de pyme, lo práctico es: genera la obligación correctamente, paga por el medio autorizado, y descarga el comprobante con folio o identificador único.
Si un banco ofrece el pago como servicio, verifica que el identificador tributario y el período coincidan. Un pago a nombre correcto con período equivocado no cierra la deuda que crees estar cerrando.
Antes de pagar, valida que el período, el formulario y el valor coincidan con tu borrador interno. Después del pago en Tesorería o banco, descarga el comprobante y archívalo junto al acuse de presentación. Si el banco rechaza el pago, no asumas que la obligación quedó extinguida: confirma en el portal el estado y reintenta por el canal autorizado el mismo día hábil. Comparte con ventas y compras una regla simple: sin comprobante correcto no hay cierre confiable ni crédito defendible. Evita cerrar el mes con documentos por regularizar sin fecha compromiso; cada pendiente abierta distorsiona la liquidación. Cuando haya duda material, documenta la pregunta y la respuesta del asesor en la carpeta del período.
Plazos: declarar, pagar y tener plata en la cuenta
Separa tres relojes. Primero, el vencimiento de presentación del F29 o PPM según calendario SII y dígito RUT cuando aplique. Segundo, la hora de corte del medio de pago. Tercero, el tiempo de disponibilidad de fondos en tu cuenta.
No digas "siempre el día 20". Confirma tu fecha del mes y trabaja hacia atrás: cierre DTE, borrador, autorización de pago y saldo bancario. Un feriado o un corte bancario puede mover la ejecución aunque la fecha nominal parezca cómoda.
Si el portal acepta declaración con pago diferido o en cuotas en algún escenario excepcional, documenta las condiciones. No asumas que "presenté" equivale a "pagué".
Antes de pagar, valida que el período, el formulario y el valor coincidan con tu borrador interno. Después del pago en Tesorería o banco, descarga el comprobante y archívalo junto al acuse de presentación. Si el banco rechaza el pago, no asumas que la obligación quedó extinguida: confirma en el portal el estado y reintenta por el canal autorizado el mismo día hábil. Separa en caja el estimado de impuestos desde la primera semana del mes para no financiar operación con dinero del fisco. Un checklist breve de doce puntos reduce más riesgo que comprar software sin disciplina de uso. Confirma tasas, umbrales y plazos en la fuente oficial del año en curso antes de tomar la cifra como definitiva. El control interno pequeño y repetible reduce más riesgo que un cierre heroico el último día.
Paso a paso operativo del pago
1) Cierra cifras del período. 2) Presenta o genera la declaración/formulario correspondiente. 3) Revisa el monto a pagar en pantalla. 4) Elige el medio autorizado. 5) Ejecuta el pago. 6) Descarga comprobante. 7) Archiva junto al acuse. 8) Concilia el banco al día siguiente hábil.
Si el monto no cuadra con tu borrador, detente. Pagar de más inmoviliza caja; pagar de menos deja saldo y posible sanción. Corrige la declaración o el cálculo antes de transferir.
Asigna un responsable de descarga de comprobantes. El pago sin archivo es un problema futuro en auditorías internas, bancos y revisiones del SII.
Antes de pagar, valida que el período, el formulario y el valor coincidan con tu borrador interno. Después del pago en Tesorería o banco, descarga el comprobante y archívalo junto al acuse de presentación. Si el banco rechaza el pago, no asumas que la obligación quedó extinguida: confirma en el portal el estado y reintenta por el canal autorizado el mismo día hábil. Como hábito de control interno, registra en una hoja de trabajo del período los totales de ventas gravadas, compras con derecho a crédito, retenciones practicadas y sufridas, notas de crédito emitidas y recibidas, y el resultado preliminar a pagar o a favor. Cruza esos totales con el export de comprobantes y con el extracto bancario antes de abrir el portal. Ese cruce triple evita la mayoría de requerimientos por diferencias simples.
Pago de IVA frente a PPM y retenciones
El IVA a pagar sale de la liquidación del F29 (débito menos crédito y ajustes). El PPM sale de la lógica de anticipo de renta. Las retenciones enteradas salen de lo retenido a terceros en el período.
Usa subcuentas o etiquetas bancarias distintas. Cuando todo se llama "impuestos SII", en Operación Renta no sabrás qué anticipaste ni qué quedó pendiente.
Si un mes el IVA da saldo a favor y aun así debes pagar PPM, no te confundas: el saldo a favor de IVA no financia automáticamente el PPM. Son bolsillos distintos.
Antes de pagar, valida que el período, el formulario y el valor coincidan con tu borrador interno. Después del pago en Tesorería o banco, descarga el comprobante y archívalo junto al acuse de presentación. Si el banco rechaza el pago, no asumas que la obligación quedó extinguida: confirma en el portal el estado y reintenta por el canal autorizado el mismo día hábil. Antes de enviar, valida que el período, el régimen y la identificación tributaria coincidan con lo que muestra el portal y con tu ficha vigente. Si hay duda de clasificación o de soporte, detén el cierre y resuélvela con criterio escrito; no improvises casillas el día del vencimiento. Guarda acuses y vouchers juntos: esa traza reduce el costo de cualquier revisión posterior.
Errores típicos al pagar
Pagar con RUT incorrecto, período incorrecto o formulario equivocado. Declarar y olvidar pagar. Pagar y olvidar archivar. Usar un medio no autorizado "porque el banco lo tenía a mano".
Otro error: autorizar el pago desde una cuenta sin fondos suficientes y descubrir el rechazo después del vencimiento. La intención no detiene intereses.
También falla quien concilia solo el extracto bancario sin el comprobante tributario. Necesitas ambos: movimiento bancario y respaldo del pago fiscal.
Antes de pagar, valida que el período, el formulario y el valor coincidan con tu borrador interno. Después del pago en Tesorería o banco, descarga el comprobante y archívalo junto al acuse de presentación. Si el banco rechaza el pago, no asumas que la obligación quedó extinguida: confirma en el portal el estado y reintenta por el canal autorizado el mismo día hábil. Comparte con ventas y compras una regla simple: sin comprobante correcto no hay cierre confiable ni crédito defendible. Evita cerrar el mes con documentos por regularizar sin fecha compromiso; cada pendiente abierta distorsiona la liquidación. Cuando haya duda material, documenta la pregunta y la respuesta del asesor en la carpeta del período. Mantén una bitácora breve de excepciones del mes: anulaciones, notas, operaciones mixtas y dudas de tasa pendientes de criterio contable.
Ejemplo ilustrativo: pago de F29
Supón IVA a pagar de CLP$ 1.900.000 tras cuadrar RCV. Presentas el F29, generas el pago por el medio autorizado, descargas el comprobante y etiquetas la transferencia como "F29 período julio 2026".
Al día siguiente, el banco muestra el cargo. Archivas PDF del acuse y del pago en la carpeta del mes. Ese paquete es lo que tu contador y tu yo futuro necesitan.
Si el portal mostraba CLP$ 1.900.000 y tu Excel CLP$ 2.050.000, no pagues "el del portal" por comodidad. Resuelve la diferencia de CLP$ 150.000 antes: suele ser una nota de crédito o un DTE fuera de estado.
Antes de pagar, valida que el período, el formulario y el valor coincidan con tu borrador interno. Después del pago en Tesorería o banco, descarga el comprobante y archívalo junto al acuse de presentación. Si el banco rechaza el pago, no asumas que la obligación quedó extinguida: confirma en el portal el estado y reintenta por el canal autorizado el mismo día hábil. Separa en caja el estimado de impuestos desde la primera semana del mes para no financiar operación con dinero del fisco. Un checklist breve de doce puntos reduce más riesgo que comprar software sin disciplina de uso. Confirma tasas, umbrales y plazos en la fuente oficial del año en curso antes de tomar la cifra como definitiva.
Ejemplo ilustrativo: PPM y caja semanal
Una SpA estima PPM mensual ilustrativo de CLP$ 800.000. En lugar de buscar ese monto el día del vencimiento, aparta CLP$ 200.000 por semana en una subcuenta de impuestos.
Cuando llega la fecha, el pago es mecánico: menos estrés, menos tentación de "usar ese dinero en inventario". El hábito de apartado reduce atrasos más que cualquier recordatorio suelto.
Ajusta el estimado si el margen cambia. Apartar de más inmoviliza; apartar de menos te deja corto. Revisa la estimación cada trimestre con tu contador.
Antes de pagar, valida que el período, el formulario y el valor coincidan con tu borrador interno. Después del pago en Tesorería o banco, descarga el comprobante y archívalo junto al acuse de presentación. Si el banco rechaza el pago, no asumas que la obligación quedó extinguida: confirma en el portal el estado y reintenta por el canal autorizado el mismo día hábil. Como hábito de control interno, registra en una hoja de trabajo del período los totales de ventas gravadas, compras con derecho a crédito, retenciones practicadas y sufridas, notas de crédito emitidas y recibidas, y el resultado preliminar a pagar o a favor. Cruza esos totales con el export de comprobantes y con el extracto bancario antes de abrir el portal. Ese cruce triple evita la mayoría de requerimientos por diferencias simples.
Comprobantes, conciliación y evidencia
Un buen archivo mensual incluye: acuse de declaración, comprobante de pago, extracto bancario marcado y, si aplica, capturas del estado "pagado" en el portal.
Nombra archivos con año-mes-tipo-monto. Evita "comprobante final final (2).pdf". En una fiscalización, el orden ahorra horas.
Concilia a más tardar 48 horas hábiles después del pago. Si no aparece, abre ticket con banco o revisa el estado en el canal de Tesorería/SII antes de asumir éxito.
Antes de pagar, valida que el período, el formulario y el valor coincidan con tu borrador interno. Después del pago en Tesorería o banco, descarga el comprobante y archívalo junto al acuse de presentación. Si el banco rechaza el pago, no asumas que la obligación quedó extinguida: confirma en el portal el estado y reintenta por el canal autorizado el mismo día hábil. Antes de enviar, valida que el período, el régimen y la identificación tributaria coincidan con lo que muestra el portal y con tu ficha vigente. Si hay duda de clasificación o de soporte, detén el cierre y resuélvela con criterio escrito; no improvises casillas el día del vencimiento. Guarda acuses y vouchers juntos: esa traza reduce el costo de cualquier revisión posterior. Si el mes fue atípico (pico de ventas, cambio de giro o contingencia técnica), deja una nota de una página explicando el desvío frente al promedio.
Checklist de pago mensual
1) Monto validado. 2) Período correcto. 3) RUT correcto. 4) Medio autorizado. 5) Fondos disponibles. 6) Pago ejecutado. 7) Comprobante descargado.
8) Acuse de declaración archivado. 9) Banco conciliado. 10) Contador notificado si hubo excepción. 11) Etiqueta en contabilidad. 12) Próximo vencimiento agendado.
Si fallas un paso, no marques el mes como cerrado. Un mes "casi pagado" es un mes abierto.
Antes de pagar, valida que el período, el formulario y el valor coincidan con tu borrador interno. Después del pago en Tesorería o banco, descarga el comprobante y archívalo junto al acuse de presentación. Si el banco rechaza el pago, no asumas que la obligación quedó extinguida: confirma en el portal el estado y reintenta por el canal autorizado el mismo día hábil. Comparte con ventas y compras una regla simple: sin comprobante correcto no hay cierre confiable ni crédito defendible. Evita cerrar el mes con documentos por regularizar sin fecha compromiso; cada pendiente abierta distorsiona la liquidación. Cuando haya duda material, documenta la pregunta y la respuesta del asesor en la carpeta del período.
Cómo Nompli ayuda a pagar a tiempo
Nompli no reemplaza Tesorería ni el portal del SII. Te ayuda a llegar al día de pago con el monto estimado y la fecha visible.
Simula IVA con la calculadora IVA, reserva con el apartado de impuestos y marca vencimientos en el calendario tributario.
El clic final de pago y la descarga del comprobante oficial siguen en los canales autorizados. Nompli ordena tu operación interna.
Antes de pagar, valida que el período, el formulario y el valor coincidan con tu borrador interno. Después del pago en Tesorería o banco, descarga el comprobante y archívalo junto al acuse de presentación. Si el banco rechaza el pago, no asumas que la obligación quedó extinguida: confirma en el portal el estado y reintenta por el canal autorizado el mismo día hábil. Separa en caja el estimado de impuestos desde la primera semana del mes para no financiar operación con dinero del fisco. Un checklist breve de doce puntos reduce más riesgo que comprar software sin disciplina de uso. Confirma tasas, umbrales y plazos en la fuente oficial del año en curso antes de tomar la cifra como definitiva.
Preguntas frecuentes
¿Declarar sin pagar evita multa?
No de forma confiable. El impuesto adeudado genera intereses y puede sumar sanción por atraso de pago.
¿El comprobante del banco basta?
Es necesario, pero conviene el comprobante del canal tributario con identificador del pago.
¿Puedo pagar IVA y PPM en un solo transfer sin etiqueta?
Técnicamente a veces se puede operar mal; operativamente es una trampa. Separa y etiqueta.
Profundiza con sanciones y multas SII y el calendario tributario 2026.
Lecturas relacionadas
Para entender el origen del monto de IVA: qué es el IVA Chile 2026. Para el anticipo de renta: impuesto a la renta.
Si el pago se atrasa por documentos sucios, usa el checklist DTE.
Paga con método. La velocidad sin archivo crea la próxima crisis.
Antes de pagar, valida que el período, el formulario y el valor coincidan con tu borrador interno. Después del pago en Tesorería o banco, descarga el comprobante y archívalo junto al acuse de presentación. Si el banco rechaza el pago, no asumas que la obligación quedó extinguida: confirma en el portal el estado y reintenta por el canal autorizado el mismo día hábil. Antes de enviar, valida que el período, el régimen y la identificación tributaria coincidan con lo que muestra el portal y con tu ficha vigente. Si hay duda de clasificación o de soporte, detén el cierre y resuélvela con criterio escrito; no improvises casillas el día del vencimiento. Guarda acuses y vouchers juntos: esa traza reduce el costo de cualquier revisión posterior.
Checklist de cierre el día del vencimiento
Portal accesible. Borrador validado. Monto final visto por dos personas si el equipo lo permite. Pago ejecutado. PDFs guardados.
WhatsApp al contador solo con hechos: período, monto, hora de pago, link o nombre de archivo. Evita hilos eternos sin comprobante.
Si el medio de pago falla, documenta el error y escala de inmediato. No esperes "a mañana" sin plan B autorizado.
Antes de pagar, valida que el período, el formulario y el valor coincidan con tu borrador interno. Después del pago en Tesorería o banco, descarga el comprobante y archívalo junto al acuse de presentación. Si el banco rechaza el pago, no asumas que la obligación quedó extinguida: confirma en el portal el estado y reintenta por el canal autorizado el mismo día hábil. Comparte con ventas y compras una regla simple: sin comprobante correcto no hay cierre confiable ni crédito defendible. Evita cerrar el mes con documentos por regularizar sin fecha compromiso; cada pendiente abierta distorsiona la liquidación. Cuando haya duda material, documenta la pregunta y la respuesta del asesor en la carpeta del período.
Formación interna y próximo mes
Entrena a administración en la diferencia entre acuse y comprobante de pago. Son dos archivos, dos propósitos.
Simula un mes un fallo de clave o de banco y define el plan B por escrito. Los vencimientos no esperan improvisación.
Empieza el apartado del próximo período el día 1. El mejor pago es el que ya estaba reservado.
Antes de pagar, valida que el período, el formulario y el valor coincidan con tu borrador interno. Después del pago en Tesorería o banco, descarga el comprobante y archívalo junto al acuse de presentación. Si el banco rechaza el pago, no asumas que la obligación quedó extinguida: confirma en el portal el estado y reintenta por el canal autorizado el mismo día hábil. Separa en caja el estimado de impuestos desde la primera semana del mes para no financiar operación con dinero del fisco. Un checklist breve de doce puntos reduce más riesgo que comprar software sin disciplina de uso. Confirma tasas, umbrales y plazos en la fuente oficial del año en curso antes de tomar la cifra como definitiva. Registra evidencias del cierre (exports, conciliaciones y acuses) en una carpeta por período para responder diferencias sin improvisar.
Aviso legal
Guía educativa sobre hábitos de pago. No es instructivo oficial de Tesorería ni del SII.
Canales, horarios de corte y formularios cambian. Verifica el flujo vigente en sii.cl y en los medios de pago que el portal habilite.
Nompli no ejecuta pagos fiscales ni emite comprobantes de Tesorería. Montos en CLP$ son ejemplos didácticos.
Antes de pagar, valida que el período, el formulario y el valor coincidan con tu borrador interno. Después del pago en Tesorería o banco, descarga el comprobante y archívalo junto al acuse de presentación. Si el banco rechaza el pago, no asumas que la obligación quedó extinguida: confirma en el portal el estado y reintenta por el canal autorizado el mismo día hábil. Como hábito de control interno, registra en una hoja de trabajo del período los totales de ventas gravadas, compras con derecho a crédito, retenciones practicadas y sufridas, notas de crédito emitidas y recibidas, y el resultado preliminar a pagar o a favor. Cruza esos totales con el export de comprobantes y con el extracto bancario antes de abrir el portal. Ese cruce triple evita la mayoría de requerimientos por diferencias simples.