Cómo armar el inventario de activos fijos de tu pyme
El inventario de activos fijos es la lista de los bienes que el negocio usa y no vende. Esta guía explica qué datos lleva cada bien, cómo recorrer el local y cómo cruzar esa lista con las facturas.
Nompli
Equipo Nompli
Qué es el inventario de activos fijos
El inventario de activos fijos es la lista de los bienes que el negocio usa para trabajar y que no están a la venta. Incluye computadoras, muebles, máquinas, vehículos y equipos del local. No incluye la mercancía del estante ni los gastos del mes, como el toner o el combustible.
La lista sirve para saber qué hay, dónde está, desde cuándo y con qué comprobante se compró. Sin esa lista, la depreciación del año se calcula sobre bienes que ya no están, o se omiten equipos que sí se usan. Tu contador necesita esa información para el cierre. Tú la armas en el local, porque eres quien ve los bienes.
No hace falta un sistema de una empresa grande. Hace falta una hoja con los mismos datos para cada bien y una fecha en la que recorriste el local. Nompli no hace ese recorrido ni registra el bien ante la autoridad. Te ayuda a guardar el checklist del período y a no perder la fecha del cierre mientras preparas la lista. El criterio de qué entra y cómo se deprecia lo confirma tu contador.
Cómo recorrer el local
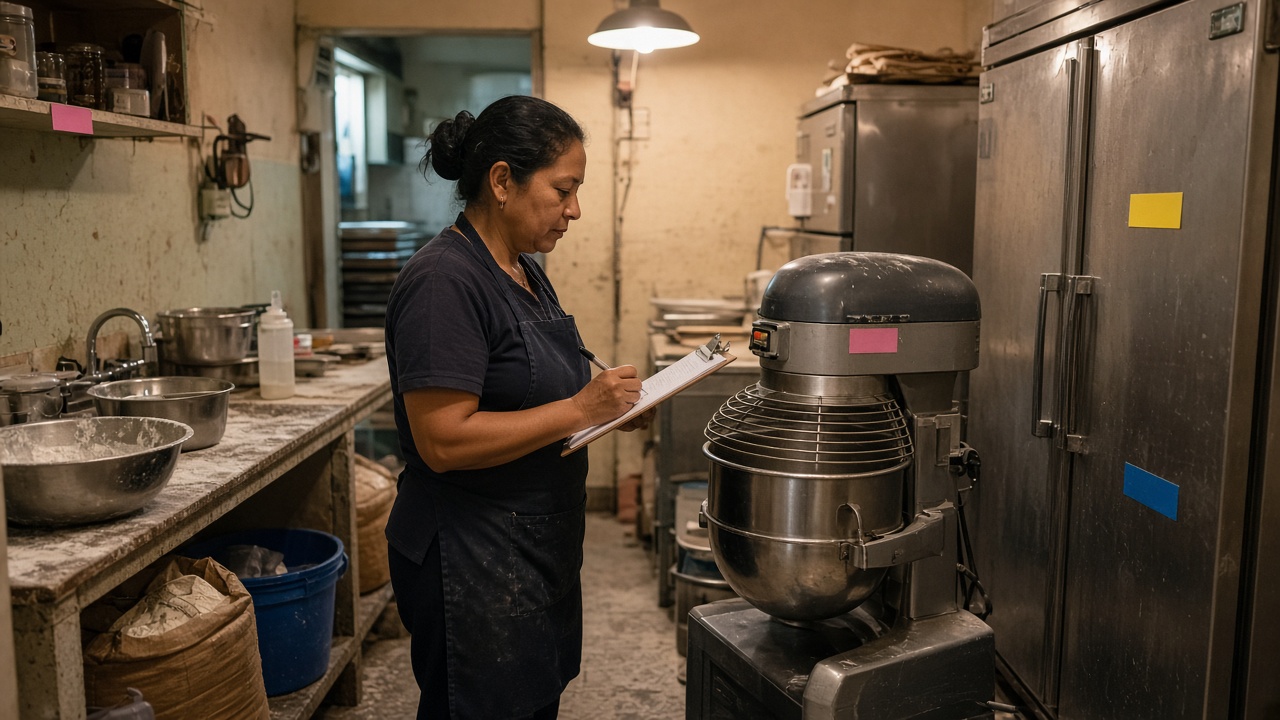
Elige un día en el que puedas revisar el negocio por zonas. Empieza por la entrada y sigue un recorrido completo: atención, oficina, depósito, cocina o taller, y el área de servicio. No te saltes el depósito porque ahí suelen estar el compresor, los equipos de repuesto y lo que se guardó «por mientras».
Conviene ir de a dos. Una persona identifica el bien y la otra anota. Si vas solo, toma una foto de cada equipo. La foto no reemplaza la factura. Sirve para no confundir dos máquinas parecidas. No incluyas en esta pasada la mercancía que está a la venta. Esa es otra lista y otro día.
Si un bien está en la casa de un socio o de un empleado, anótalo igual, con el nombre de quien lo tiene y la dirección o la sucursal. Dejarlo fuera de la lista porque no está en el local es la forma más común de perderlo. Si tienes dos locales, repite el recorrido en los dos y usa una columna de ubicación.
Qué datos lleva cada bien
Cada fila necesita un código interno, por ejemplo AF-001. Luego una descripción clara, la marca y el número de serie si se pueden leer, la fecha de compra y, si no la tienes, la fecha en que viste el bien, marcada como estimada. Agrega proveedor, costo, moneda, ubicación, responsable y estado: en uso, guardado, dañado o dado de baja.
Indica si existe el comprobante y dónde está el archivo. «Está en el correo de alguien que ya no trabaja» no es una ubicación útil. Descarga el PDF a la carpeta del bien. Si no aparece, la fila dice «sin comprobante» y pasa a una lista de pendientes. No inventes el costo para completar la celda.
Puedes agregar una nota de clasificación: activo confirmado, posible gasto o duda. No hace falta que tú definas la vida útil en esta pasada. Si tu contador ya la indicó, anótala. Si no, deja el campo vacío. Copiar un porcentaje de internet suele estar mal para tu país.
Cómo identificar los bienes para el año siguiente
Una etiqueta con el código, por ejemplo AF-014, evita empezar de cero en el próximo inventario. No tiene que ser un código de barras. Tiene que aguantar la humedad y el uso. En una laptop, una etiqueta pequeña en la base es suficiente. En un equipo que se calienta, usa una etiqueta que resista.
No etiquetes la mercancía. No etiquetes un equipo alquilado si el contrato dice que no es tuyo. Esos bienes van en una lista aparte: equipos de terceros. Incluirlos en tus activos significa depreciar algo que no compraste.
Si el bien se mueve de sucursal, el código no cambia. Cambia la ubicación en la ficha el mismo día. La lista se desactualiza por traslados que nadie anota, no por falta de columnas. Un archivo con una hoja por local se lee mejor que una sola lista sin ubicación.
Cómo cruzar la lista con las facturas
Primero recorre el local. Después busca las facturas. Si empiezas por los comprobantes, solo vas a encontrar lo que tuvo papel y vas a omitir lo que está en el piso sin documento. Con la lista física hecha, busca cada bien en las compras de los últimos años. Lo que no tiene factura queda en «sin soporte». Las facturas de equipo que no corresponden a ningún bien quedan en «no lo encontramos». Esa segunda lista muestra tres posibilidades: el bien está en una casa, se vendió y no se dio de baja, o nunca llegó.
No unas dos filas solo porque el monto se parece. Dos laptops del mismo precio, compradas el mismo mes, son dos bienes. El número de serie o una descripción concreta las distingue. Si no hay serie, describe un detalle visible.
Las mejoras del local se cruzan también con el contrato de alquiler, no solo con la factura de la obra. Si el local no es tuyo, tu contador necesita saber si la mejora se queda cuando te vas. Esa respuesta está en el contrato.
Cada cuánto se actualiza
En una pyme pequeña alcanza un recorrido completo al año, antes del cierre. Durante el año no hace falta rehacer toda la lista. Se anotan las altas y las bajas. Cada compra que se trata como activo entra el mismo día, con el código siguiente. Cada venta, daño o robo se cierra con fecha. No se borra la fila. El inventario anual confirma la lista. No la reconstruye desde cero.
Si el negocio crece, la regla es la misma y cambia el responsable. Alguien del local avisa cuando entra o sale un equipo. El archivo debe estar donde más de una persona pueda abrirlo, con una versión vigente y las anteriores guardadas con fecha. No trabajes con cinco copias a la vez.
Los bienes de poco valor pueden ir en una línea de «menores sin ficha», si tu contador está de acuerdo. Abrir un código para cada cable llena la lista de ruido. Escribe el criterio una vez: debajo de cierto tratamiento no hay ficha; por encima, sí. Ese límite lo define tu contador, no una cifra de otro país.
Deja la fecha del próximo recorrido en el calendario tributario, unas semanas antes del cierre. Nompli recuerda el período. No cuenta los equipos ni presenta la información. Cuando la lista exista, el paso siguiente es entender cómo se deprecia cada bien.
Guarda la versión de este año con la fecha en el nombre y no reemplaces la del año anterior. El archivo viejo explica por qué una fila ya no está. El archivo nuevo dice qué hay hoy. Si solo conservas el nuevo, pierdes el historial. Si solo conservas el viejo, la lista no coincide con el local. Las dos versiones, con fecha, resuelven esa diferencia cuando tu contador pregunta qué cambió.
Si alguien del equipo compra un equipo y no te avisa, la lista del recorrido lo va a mostrar igual, porque el bien está en el local aunque la factura haya llegado a otro correo. Por eso el recorrido se hace mirando los objetos, no solo la bandeja de compras. Después se busca el comprobante. Ese orden evita que un equipo nuevo se quede fuera hasta el año siguiente.
Qué entregarle a tu contador
Entrega la lista con fecha de corte, las fotos o los códigos, y una nota de los huecos: bienes sin factura y facturas sin bien. No completes los montos de memoria. Un pendiente escrito se puede resolver. Un costo inventado hay que deshacerlo.
El inventario no reemplaza la contabilidad. Es la evidencia de que los bienes existen y de que hay, o no hay, comprobante. Tu contador convierte esa lista en registros y en depreciación según la norma de tu país. Si le entregas el recorrido y los pendientes, el trabajo empieza en el criterio. Si le entregas un archivo de hace tres años, el trabajo empieza en buscar qué cambió.
Para las compras nuevas, el criterio previo está en gasto o activo fijo. Úsalo el día del pago, no solo cuando armes esta lista.
¿El inventario reemplaza la declaración?
No. La lista demuestra qué bienes hay y con qué papeles cuentas. La declaración, la tasa y el formulario los prepara tu contador. El inventario evita que esa preparación dependa de la memoria.
¿Qué hago con un bien que está y no tiene factura?
Lo dejas en la lista, con foto, ubicación y la marca «sin comprobante». Busca en el banco, en el correo y con el proveedor. Si no aparece, no le pongas un costo estimado para que la fila se vea completa. Tu contador te dirá qué se puede hacer en tu país.
¿Sirve la misma lista si tengo bienes en dos países?
Sirve el mismo formato, con una columna de país y de local. No sumes un equipo de un país con otro como si la tasa fuera un detalle posterior. El recorrido es en cada local. La confirmación de la norma es de cada país, con tu contador.