Cómo armar la carpeta de certificados de retención antes de la exógena
Guía práctica para que pymes y freelancers colombianos organicen su carpeta de certificados de retención en la fuente antes de la información exógena, con evidencia completa por tercero, período y concepto para que el cruce de la DIAN no encuentre inconsistencias.
Nompli
Equipo Nompli
Por qué la carpeta de certificados bien armada define el resultado del cruce de exógena
La información exógena es el reporte anual que la DIAN exige a ciertos contribuyentes sobre operaciones con terceros: pagos realizados, retenciones practicadas, compras, pagos al exterior y otras transacciones de importancia tributaria. Cuando la DIAN cruza la información exógena que tu reportas contra la que reportan tus clientes, proveedores y agentes de retención, cualquier diferencia genera un requerimiento de aclaración. Esa diferencia puede ser tan simple como un certificado de retención que muestra un monto diferente al que tu declaraste, o tan compleja como retenciones que ninguno de los dos lados de la operación reporto.
La preparación anticipada de la carpeta de certificados de retención no es un trámite administrativo menor: es la herramienta que te permite detectar esas diferencias antes de que la DIAN las encuentre. Si organizas los certificados recibidos, los concilias contra tus declaraciones de renta y los cruces de información previos, llegas a la presentación de la exógena con la información ya verificada. Si no los organizas, la exógena se convierte en una revisión arqueologica de documentos de meses anteriores bajo la presión del vencimiento.
Esta guía no te explica como diligenciar el formato de exógena en el portal de la DIAN ni cómo usar el software MUISCA: eso lo maneja tu contador. Lo que te entrega son los siete pasos para organizar la carpeta de certificados de retención recibidos y practicados, de modo que la información exógena se construya sobre evidencia completa y verificada.
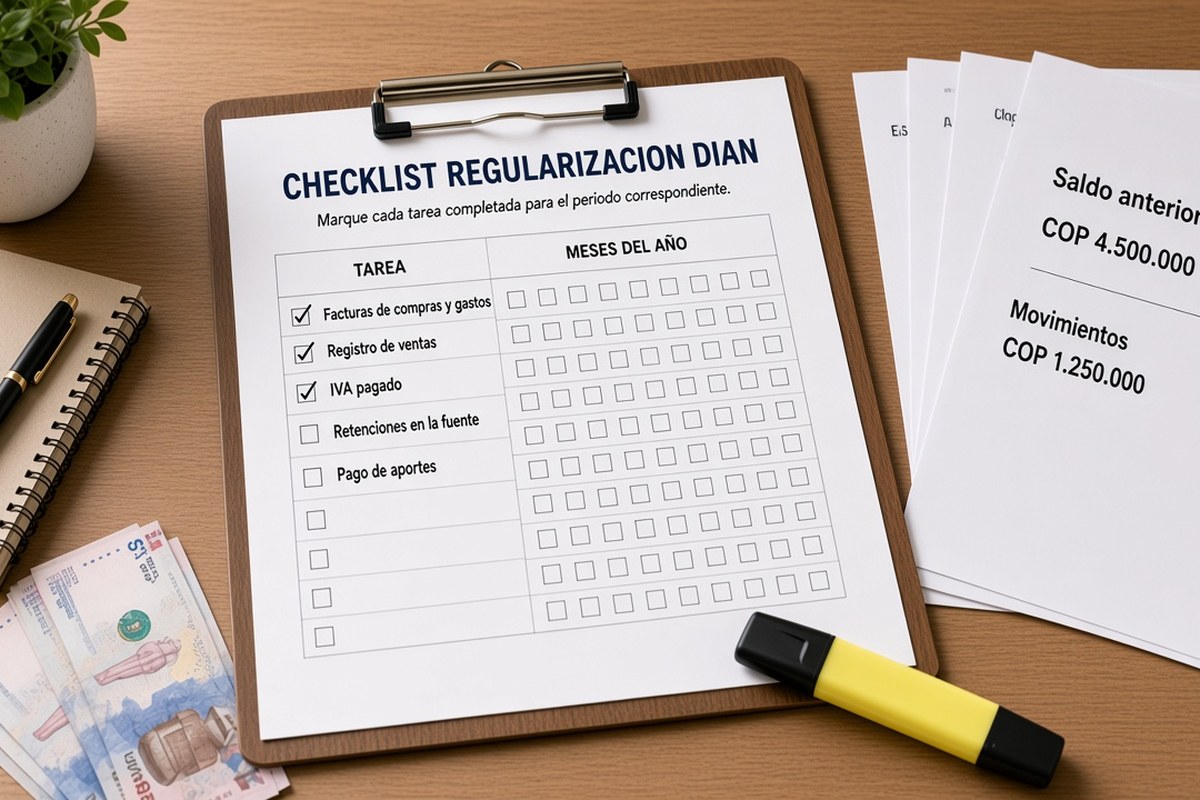
Nompli te ayuda a estructurar el checklist de documentos de retención, el calendario de vencimientos de la exógena y los estimados de montos retenidos por tercero. No presenta información exógena ante la DIAN, no genera certificados de retención y no reemplaza a tu contador. Su función es que la carpeta de evidencias este completa antes de cada fecha límite.
Paso 1: Identifica a cuales terceros les practicaste retenciones durante el período
El primer paso para armar la carpeta de exógena es construir el listado completo de terceros a quienes les practicaste retención en la fuente durante el período reportado. Ese listado incluye proveedores de servicios, honorarios, arrendamientos, compras y cualquier otro concepto sujeto a retención. Necesitas de cada uno: nombre completo o razón social, NIT o cédula, concepto de pago, base gravable, tarifa aplicada y monto retenido.
Acción concreta: descarga el listado de pagos del período desde tu software contable o extrae los movimientos de la cuenta de retenciones por pagar del balance. Organiza ese listado en una tabla con las columnas mencionadas. Si detectas pagos donde no practicaste retención y deberias haberlo hecho, documenta el caso para consultar con tu contador antes de la presentación.
Paso 2: Reúne los certificados de retención que recibiste como beneficiario
Además de los certificados que tu expides como agente de retención, necesitas los certificados que tus clientes te emitieron sobre los pagos que te realizaron durante el período. Esos certificados son el soporte de las retenciones que aparecen en tu declaración de renta como anticipos de impuesto. La DIAN cruza lo que cada agente de retención reporta en su exógena contra lo que el beneficiario declara en su renta. Cualquier diferencia entre esos dos reportes genera una alerta que puede derivar en un requerimiento.
Acción concreta: revisa todos los certificados de retención que recibiste de clientes durante el período. Crea la subcarpeta «Certificados Recibidos» y organiza cada documento con el nombre del agente de retención, el NIT, el período y el concepto. Si algun cliente no te entrego el certificado, solicita por escrito antes del vencimiento de la exógena. Un certificado incompleto o incorrecto puede generar diferencias en el cruce aunque la retención haya sido correctamente practicada.
Paso 3: Verifica que los montos de los certificados coincidan con tus declaraciones del período
Cada certificado de retención recibido debe coincidir con los montos que declaraste en tu renta anual como retenciones en la fuente a favor. Si un cliente te retuvo 500,000 pesos en el año pero el certificado dice 480,000 pesos, o si tienes en tu declaración retenciones por las que no tienes certificado, esas diferencias generan problemas en el cruce de la DIAN. La conciliación entre los certificados físicos y los montos declarados es el paso que elimina esas diferencias antes de que la DIAN las detecte.
Acción concreta: elabora una tabla de conciliación con tres columnas: agente de retención (NIT y nombre), monto según certificado recibido y monto según tu declaración de renta. Las diferencias van a una columna de «Pendiente de aclarar» con una nota del origen posible. Resuelve cada pendiente con tu contador antes de cerrar la exógena.
Paso 4: Agrupa los certificados por concepto de retención para facilitar el reporte
La información exógena de la DIAN organiza los datos por concepto de transacción. Para facilitar la construcción del reporte, organiza los certificados recibidos por concepto: honorarios (tarifa 11% o 10%), servicios (4%), compras (3.5% o 2.5%), arrendamientos (3.5%) y otros. Dentro de cada concepto, ordena los certificados por NIT del agente de retención para detectar fácilmente si hay más de un certificado del mismo agente en el mismo período.
Acción concreta: dentro de la carpeta «Certificados Recibidos», crea subcarpetas por concepto de retención. Coloca cada certificado en la subcarpeta correspondiente al concepto del pago que lo genero. Esta estructura permite a tu contador ingresar los datos al formato de exógena de forma ordenada y sin confundir conceptos, lo que reduce significativamente el riesgo de errores en el reporte.
Paso 5: Verifica los certificados que tu expediste como agente de retención
Cómo agente de retención, tienes la obligación de expedir certificados de retención a cada beneficiario al que le practicaste descuento en el período. Esos certificados deben expedirse dentro de los plazos que establece la DIAN: generalmente dentro de los quince días hábiles siguientes al período de declaración. La exógena que presentas como agente de retención debe coincidir exactamente con los certificados que le entregaste a cada beneficiario. Si un beneficiario reporta en su renta una retención diferente a la que tu reportas en la exógena, la DIAN genera un cruce de diferencias.
Acción concreta: genera el listado de todos los certificados de retención que expediste en el período desde tu software contable. Verifica que cada certificado fue entregado al beneficiario. Si algun beneficiario te reporta no haber recibido su certificado, reexpidelo de inmediato. Guarda copia de cada certificado expedido en la subcarpeta «Certificados Expedidos» de tu carpeta de exógena.
Paso 6: Concilia los montos de retención con las declaraciones mensuales del formulario 350
La suma de las retenciones declaradas mensualmente en el formulario 350 durante el año debe cuadrar con los totales que reportas en la exógena. Si presentaste doce formularios 350 durante el año, la suma de retenciones practicadas en todos esos formularios debe ser igual al total de retenciones reportado en la exógena por concepto. Una diferencia entre el acumulado de los 350 mensuales y la exógena anual es una inconsistencia que la DIAN detecta y que genera un requerimiento de aclaración.
Acción concreta: solicita a tu contador el resumen de retenciones declaradas en los formularios 350 del período y compara el total con la suma de los certificados expedidos. Si hay diferencias, revisa si hay un período donde no presentaste el 350, si hubo una corrección que no quedo registrada correctamente, o si un certificado expedido no corresponde a una retención declarada en el 350. Cada diferencia debe tener una explicación antes de presentar la exógena.
Paso 7: Agenda el vencimiento de la exógena según tu categoría ante la DIAN
Los vencimientos de la información exógena en Colombia son escalonados según la categoría del contribuyente y el último dígito del NIT. Los grandes contribuyentes tienen plazos que generalmente caen en marzo del año siguiente al período reportado. Los demás contribuyentes obligados tienen plazos que se extienden hasta mayo. La DIAN publica la resolución de exógena cada año especificando quienes están obligados, qué formatos deben presentar y cuáles son los plazos exactos.
Acción concreta: confirma con tu contador si estás obligado a presentar exógena en el período actual y cuales formatos aplican a tu actividad. Con esa información, agenda el vencimiento en /herramientas/calendario-tributario con alertas a 30 días, 15 días y 5 días antes del plazo. La carpeta de certificados debe estar completa y conciliada al menos dos semanas antes del vencimiento para que tu contador tenga tiempo de construir el reporte sin presión.
Diferencia entre la exógena como beneficiario y como agente de retención
Muchos contribuyentes colombianos son simultaneamente beneficiarios de retenciones (cuando sus clientes les retienen al pagarles) y agentes de retención (cuando ellos retienen al pagar a sus proveedores). En la exógena, esos dos roles generan reportes distintos: como beneficiario reportas las retenciones que te hicieron (y que cruzas contra lo que declaraste en tu renta), y como agente reportas las retenciones que practicaste (y que cruzas contra los formularios 350 que presentaste).
El error más frecuente es confundir los dos roles en la organización de documentos y terminar mezclando certificados recibidos con certificados expedidos. La separación física de los documentos en subcarpetas distintas desde el primer paso del proceso evita ese error. Cuando tu contador construye la exógena, necesita esas dos fuentes de información claramente separadas para completar los formatos correctos de la DIAN sin riesgo de cruzar datos de un rol en el otro.
Retención de ICA en la exógena: un concepto distinto que se reporta por separado
La retención de ICA (Impuesto de Industria y Comercio) es un tributo municipal que se practica sobre ciertos pagos de la misma manera que la retención en la fuente de renta, pero para un impuesto diferente y con un destinatario distinto. Algunos municipios, especialmente Bogota, Medellin y Cali, exigen que sus propios agentes de retención de ICA presenten información exógena municipal además de la exógena nacional de la DIAN.
Para la organización de la carpeta de exógena, mantene separadas las retenciones de renta (DIAN) de las retenciones de ICA (alcaldia municipal). Son carpetas distintas, destinatarios distintos y cronogramas distintos. Mezclarlos en una sola carpeta genera confusión en el momento de construir los reportes y aumenta el riesgo de incluir retenciones de ICA en los formatos nacionales o de omitir retenciones de renta en los reportes municipales.
Preguntas frecuentes sobre la carpeta de certificados de retención antes de la exógena
¿Qué es la información exógena de la DIAN y quienes están obligados a presentarla?
La información exógena es el reporte anual de operaciones económicas con terceros que la DIAN exige a ciertos contribuyentes para cruzar con la información que reportan sus contrapartes. Están obligados a presentarla las personas jurídicas y las personas naturales que superen los topes de ingresos o patrimonio que la DIAN fija cada año mediante resolución. La exógena incluye formatos para pagos y abonos en cuenta, retenciones practicadas, ingresos recibidos, compras y otras transacciones según la actividad del contribuyente.
¿Qué diferencia hay entre el formulario 350 mensual y la información exógena anual?
El formulario 350 es la declaración mensual de retenciones en la fuente que presentas como agente de retención. Es un formulario que resume el total de retenciones practicadas en el mes por concepto y base gravable. La información exógena es un reporte anual mucho más detallado que específica cada operación con cada tercero: el NIT del beneficiario, el valor de cada pago, el concepto y la retención practicada. El acumulado de los doce formularios 350 debe cuadrar con los totales de retención reportados en la exógena.
¿Cuánto tiempo tengo para solicitar un certificado de retención que un cliente no me entrego?
Los agentes de retención están obligados a expedir el certificado dentro de los plazos que la DIAN establece, generalmente dentro de los quince días hábiles siguientes al período de declaración. Si el cliente no te lo entrego en ese plazo, puedes reclamarlo directamente. Si el agente de retención se niega a expedir el certificado o expide uno incorrecto, puedes presentar una queja ante la DIAN. No esperes al momento de armar la exógena para descubrir certificados faltantes: revisa cada trimestre si todos los certificados del período han llegado.
¿Qué pasa si los montos de los certificados recibidos no coinciden con las retenciones que declare en mi renta?
Una diferencia entre los certificados de retención que tienes en tu carpeta y los montos que declaraste en renta genera una alerta en el cruce de la DIAN. Si declaraste más retenciones de las que tienes soportadas con certificados, el saldo a favor puede ser objetado. Si declaraste menos retenciones de las que te certificaron, te perdiste un anticipo de impuesto que reduce lo que debes pagar. Tu contador debe resolver cualquier diferencia antes de la presentación de la renta o de la exógena, según cual venza primero.
¿Puede Nompli presentar la información exógena por mi o generar los certificados de retención?
No. Nompli no presenta información exógena ante la DIAN, no genera ni expide certificados de retención y no accede al sistema MUISCA. Nompli te ayuda a organizar el checklist de certificados recibidos y expedidos, los estimados de retenciones por tercero y el calendario de vencimientos de la exógena para que tu contador encuentre la información completa y verificada cuando la necesite. La presentación del reporte de exógena es responsabilidad de tu contador o representante fiscal.
Siguiente paso
La carpeta de certificados de retención bien organizada reduce el tiempo que tu contador dedica a la construcción de la exógena y disminuye el riesgo de diferencias que generen requerimientos de la DIAN. Cada certificado que tienes archivado por concepto, período y NIT del agente es un punto de cruce que ya está resuelto antes de que la DIAN lo busque.
Activa tu checklist de documentos de exógena en /herramientas/checklist-fiscal-mensual y registra los vencimientos de la información exógena de la DIAN en /herramientas/calendario-tributario con alertas de seguimiento. Nompli mantiene el orden mes a mes. Tu contador construye el reporte con la información que tu organizas.