Cómo asesorar Persona Natural, EIRL o SAC en cartera: criterio del contador (Perú) 2026
Criterio profesional para orientar entre Persona Natural, EIRL o SAC en Perú: qué preguntar en el encargo, qué evidencias pedir y cómo documentar la recomendación sin confundir asesoría con decisión del cliente.
Nompli
Equipo Nompli
Asesorar figura no es vender un formulario
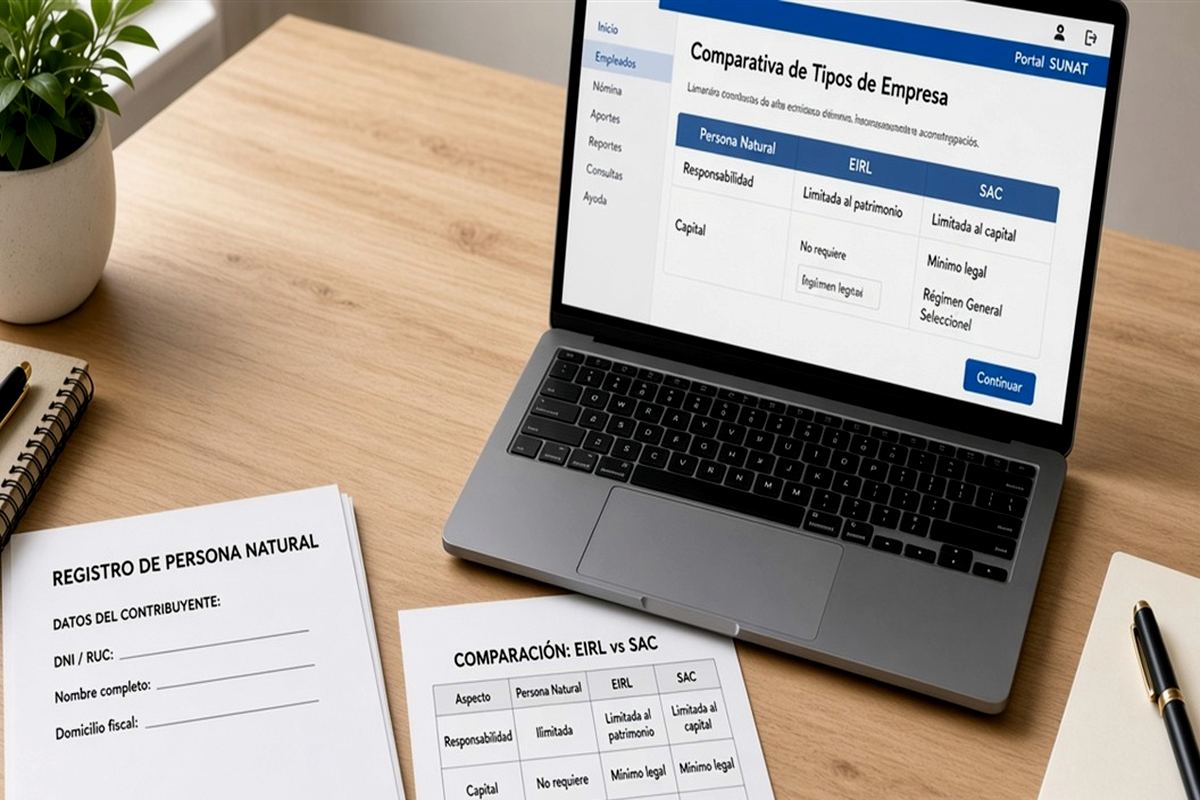
En cartera, el cliente pregunta 'cuál abro' como si fuera un producto de estantería. El contador responde con criterio: riesgo, socios, tipo de clientes, necesidad de CPE y costo de mantenimiento ante SUNAT.
En Perú, las rutas más usadas son Persona Natural, EIRL o SAC. La decisión final es del cliente; la firma documenta preguntas, evidencias y la recomendación con fecha. Sin minuta, cualquier cambio posterior se vuelve disputa de 'tú me dijiste'.
Este playbook es para firmas. La guía para dueños está en formas jurídicas para emprendedores. Aquí el foco es el protocolo de asesoría en cartera.
Confirma pantallas, plazos y criterios vigentes en SUNAT. Usa el calendario tributario y el checklist de alta fiscal como anclas operativas. Nompli organiza checklist, calendario y estimados educativos multi-cliente. No emite CPE, no declara impuestos ante SUNAT y no reemplaza el juicio profesional del contador. Amplía en para contadores y en el blog de contadores.
Guion de preguntas en el kickoff (45 minutos)
Actividad real en lenguaje simple (no el código genérico del portal). Ciudad base (Lima o Trujillo). ¿Vende a personas, a empresas o a ambos? ¿Ya prometió CPE?
¿Habrá socios el primer año? ¿Habrá empleados? ¿Habrá inversión externa o financiamiento que exija sociedad?
¿Cuál es la tolerancia a costo fijo de mantenimiento y a la complejidad de IGV y renta según régimen? Un agencia de viajes local que apenas cubre el mes no aguanta la misma estructura que una operación B2B con contratos largos.
¿Qué pasa si el cliente quiere vender la operación en 24 meses? La respuesta cambia la figura más que el gusto por el nombre comercial.
Comparar Persona Natural y EIRL con evidencia, no con preferencia
Lista pros y contras en una tabla interna de la firma: responsabilidad, socios, percepción bancaria, carga de CPE y ritual ante SUNAT.
Pide al cliente evidencias: borrador de contrato, proyección de ventas, lista de clientes objetivo. Sin evidencia, la recomendación es opinión suelta.
Si el cliente insiste en Persona Natural cuando el caso pide EIRL, registra la discordancia en la minuta y el riesgo aceptado. La firma protege el criterio; el cliente decide.
Confirma requisitos vigentes de SUNARP y de RUC en SUNAT. No copies el caso del amigo del cliente en otro rubro.
Minuta de recomendación que la firma puede defender
Estructura sugerida: hechos del caso, opciones consideradas, recomendación, riesgos, siguientes pasos y lo que queda fuera de alcance.
Firma o aceptación por correo del cliente. Sin aceptación, la minuta es borrador interno.
Archiva la minuta en la carpeta Encargo del expediente. El cambio de auxiliar no puede borrar el razonamiento.
Actualiza la minuta si cambia un hecho relevante (socio nuevo, contrato que exige otro RUC, cambio de ciudad fiscal).
Errores típicos de asesoría en cartera
Recomendar la figura 'más barata de abrir' sin preguntar el perfil de clientes B2B.
Dejar la elección al notario sin criterios fiscales y de CPE.
Cambiar de figura tres veces en el mismo trimestre porque el cliente escuchó un podcast.
Confundir contenido educativo de Nompli con dictamen. La plataforma organiza; la firma recomienda.
Cómo ayuda Nompli sin decidir la figura
Checklist y calendario por cliente para seguir el trámite después de la elección.
Estimados educativos para conversar caja; no sustituyen la liquidación oficial.
El cliente puede leer la guía de dueño sobre Persona Natural, EIRL o SAC; la firma mantiene la minuta profesional.
El juicio y la responsabilidad profesional siguen en la firma.
Preguntas frecuentes
¿Puedo recomendar solo Persona Natural?
Solo si el caso cabe. Si el contrato exige sociedad, documenta por qué entra EIRL en la conversación.
¿Y si el cliente ya eligió solo?
Valida riesgos, actualiza la minuta y ajusta el encargo.
¿Dónde confirmo?
SUNAT y reglas de SUNARP.
Siguiente playbook: primeros 90 días del cliente formalizado.
Aviso
Texto educativo para contadores en Perú. No es dictamen jurídico.
Confirma pantallas, plazos y criterios vigentes en SUNAT. Usa el calendario tributario y el checklist de alta fiscal como anclas operativas. Nompli organiza checklist, calendario y estimados educativos multi-cliente. No emite CPE, no declara impuestos ante SUNAT y no reemplaza el juicio profesional del contador. Amplía en para contadores y en el blog de contadores.
Detalle operativo 1: cartera en Lima
Al comparar Persona Natural y EIRL para un caso en Arequipa, pregunta qué cambia si entra un socio o un contrato que exige RUC de sociedad.
Documenta dueño interno (auxiliar, revisor, socio) y evidencia esperada. Sin eso, el estatus en el tablero miente.
Usa el calendario tributario para no mezclar onboarding con el cierre de los demás clientes de la semana.
Confirma criterios en SUNAT antes de prometer plazos al cliente.
Detalle operativo 2: cartera en Arequipa
Al comparar Persona Natural y EIRL para un caso en Trujillo, pregunta qué cambia si entra un socio o un contrato que exige RUC de sociedad.
Documenta dueño interno (auxiliar, revisor, socio) y evidencia esperada. Sin eso, el estatus en el tablero miente.
Usa el calendario tributario para no mezclar onboarding con el cierre de los demás clientes de la semana.
Confirma criterios en SUNAT antes de prometer plazos al cliente.
Detalle operativo 3: cartera en Trujillo
Al comparar Persona Natural y EIRL para un caso en Cusco, pregunta qué cambia si entra un socio o un contrato que exige RUC de sociedad.
Documenta dueño interno (auxiliar, revisor, socio) y evidencia esperada. Sin eso, el estatus en el tablero miente.
Usa el calendario tributario para no mezclar onboarding con el cierre de los demás clientes de la semana.
Confirma criterios en SUNAT antes de prometer plazos al cliente.
Detalle operativo 4: cartera en Cusco
Al comparar Persona Natural y EIRL para un caso en Lima, pregunta qué cambia si entra un socio o un contrato que exige RUC de sociedad.
Documenta dueño interno (auxiliar, revisor, socio) y evidencia esperada. Sin eso, el estatus en el tablero miente.
Usa el calendario tributario para no mezclar onboarding con el cierre de los demás clientes de la semana.
Confirma criterios en SUNAT antes de prometer plazos al cliente.
Detalle operativo 5: cartera en Lima
Al comparar Persona Natural y EIRL para un caso en Arequipa, pregunta qué cambia si entra un socio o un contrato que exige RUC de sociedad.
Documenta dueño interno (auxiliar, revisor, socio) y evidencia esperada. Sin eso, el estatus en el tablero miente.
Usa el calendario tributario para no mezclar onboarding con el cierre de los demás clientes de la semana.
Confirma criterios en SUNAT antes de prometer plazos al cliente.
Detalle operativo 6: cartera en Arequipa
Al comparar Persona Natural y EIRL para un caso en Trujillo, pregunta qué cambia si entra un socio o un contrato que exige RUC de sociedad.
Documenta dueño interno (auxiliar, revisor, socio) y evidencia esperada. Sin eso, el estatus en el tablero miente.
Usa el calendario tributario para no mezclar onboarding con el cierre de los demás clientes de la semana.
Confirma criterios en SUNAT antes de prometer plazos al cliente.
Detalle operativo 7: cartera en Trujillo
Al comparar Persona Natural y EIRL para un caso en Cusco, pregunta qué cambia si entra un socio o un contrato que exige RUC de sociedad.
Documenta dueño interno (auxiliar, revisor, socio) y evidencia esperada. Sin eso, el estatus en el tablero miente.
Usa el calendario tributario para no mezclar onboarding con el cierre de los demás clientes de la semana.
Confirma criterios en SUNAT antes de prometer plazos al cliente.
Detalle operativo 8: cartera en Cusco
Al comparar Persona Natural y EIRL para un caso en Lima, pregunta qué cambia si entra un socio o un contrato que exige RUC de sociedad.
Documenta dueño interno (auxiliar, revisor, socio) y evidencia esperada. Sin eso, el estatus en el tablero miente.
Usa el calendario tributario para no mezclar onboarding con el cierre de los demás clientes de la semana.
Confirma criterios en SUNAT antes de prometer plazos al cliente.
Detalle operativo 9: cartera en Lima
Al comparar Persona Natural y EIRL para un caso en Arequipa, pregunta qué cambia si entra un socio o un contrato que exige RUC de sociedad.
Documenta dueño interno (auxiliar, revisor, socio) y evidencia esperada. Sin eso, el estatus en el tablero miente.
Usa el calendario tributario para no mezclar onboarding con el cierre de los demás clientes de la semana.
Confirma criterios en SUNAT antes de prometer plazos al cliente.
Detalle operativo 10: cartera en Arequipa
Al comparar Persona Natural y EIRL para un caso en Trujillo, pregunta qué cambia si entra un socio o un contrato que exige RUC de sociedad.
Documenta dueño interno (auxiliar, revisor, socio) y evidencia esperada. Sin eso, el estatus en el tablero miente.
Usa el calendario tributario para no mezclar onboarding con el cierre de los demás clientes de la semana.
Confirma criterios en SUNAT antes de prometer plazos al cliente.
Detalle operativo 11: cartera en Trujillo
Al comparar Persona Natural y EIRL para un caso en Cusco, pregunta qué cambia si entra un socio o un contrato que exige RUC de sociedad.
Documenta dueño interno (auxiliar, revisor, socio) y evidencia esperada. Sin eso, el estatus en el tablero miente.
Usa el calendario tributario para no mezclar onboarding con el cierre de los demás clientes de la semana.
Confirma criterios en SUNAT antes de prometer plazos al cliente.
Detalle operativo 12: cartera en Cusco
Al comparar Persona Natural y EIRL para un caso en Lima, pregunta qué cambia si entra un socio o un contrato que exige RUC de sociedad.
Documenta dueño interno (auxiliar, revisor, socio) y evidencia esperada. Sin eso, el estatus en el tablero miente.
Usa el calendario tributario para no mezclar onboarding con el cierre de los demás clientes de la semana.
Confirma criterios en SUNAT antes de prometer plazos al cliente.