Estado de cuenta DGI eTax 2026: cómo leerlo y qué hacer si hay saldo
Cómo leer el estado de cuenta o cuenta corriente en eTax 2.0: impuestos, intereses, multas, recargos, créditos y qué hacer si aparece saldo en 2026.
Nompli
Equipo Nompli
Qué es el estado de cuenta (cuenta corriente) en eTax
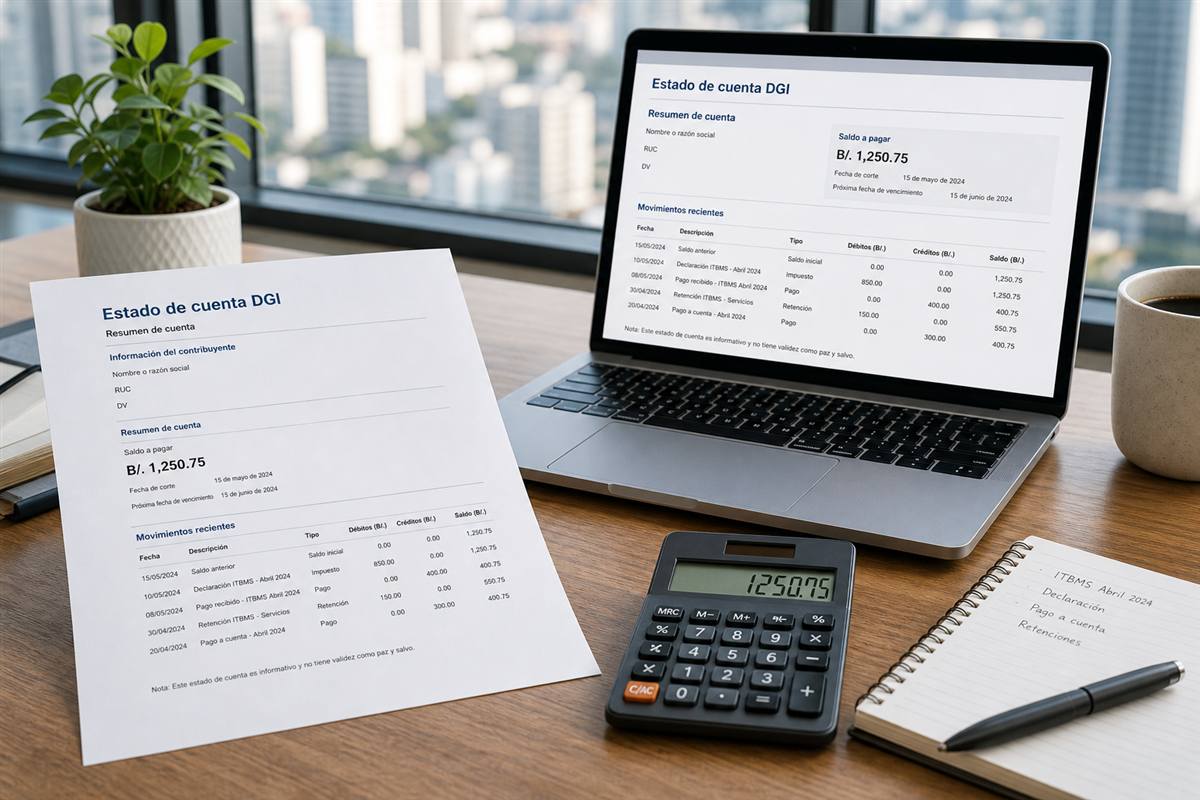
La DGI describe la consulta de cuenta corriente como el instrumento para ver obligaciones, pagos registrados y deudas pendientes al momento de la consulta. No es un extracto bancario. Es el espejo fiscal de tu RUC.
Sirve para entender por qué no sale el paz y salvo, por qué eTax pide un monto que no esperabas, o si un pago ya se imputó.
Esta guía te enseña a leerlo con calma. Confirma menús en dgi.gob.pa (sección de estados de cuentas) y dentro de eTax 2.0.
Acceso: RUC + NIT. Sin clave vigente no hay consulta.
Cómo entrar (flujo educativo)
Inicia sesión en eTax 2.0. Busca la opción de estado de cuentas o cuenta corriente. Selecciona el impuesto o la cuenta que quieres ver. No consultes solo "el total" si hay varios tributos.
La DGI indica que el resultado permite ver información detallada del impuesto y de la cuenta asociada, y desplegar u ocultar filas. Usa el icono o la fila para expandir.
Puedes seguir el número de documento de cada transacción e imprimir o exportar lo consultado. Guarda esa salida con fecha: es evidencia de lo que el sistema mostraba ese día.
Si no entras, recuperar clave antes de llamar a tesorería a gritos.
En Panamá, trata el cierre de estado cuenta dgi etax 2026 como un ritual operativo: corte de factura electrónica, conciliación bancaria, estimado de ITBMS y reserva de caja 4 días antes del vencimiento oficial. Confirma plazos vigentes en dgi.gob.pa.
Las seis columnas que la DGI menciona
En la explicación oficial, la información se expone en columnas de impuestos, intereses, multas, recargo, total y créditos imputados, con fechas de registro o imputación e importe en débito o crédito.
Impuesto: el tributo determinado o declarado. Intereses: el costo del tiempo. Multas: sanciones. Recargo: otro accesorio según la norma. Total: la suma que duele. Créditos imputados: pagos o saldos que ya se aplicaron.
Un "saldo" no es siempre impuesto omitido. Puede ser interés de un pago tardío que sí presentaste. Lee la fila expandida antes de volver a declarar.
No netees mentalmente ITBMS con ISR. Cada impuesto/cuenta se despliega aparte.
Documenta tu RUC, el régimen y quién responde por cada paso. Si solo una persona conoce el portal de DGI, el riesgo operativo sube en Ciudad de Panamá y en cualquier sucursal.
Qué hacer si hay saldo a pagar
1) Identifica el impuesto y el período. 2) Revisa si falta declaración, falta pago, o ambas. 3) Confirma que el pago reciente ya se imputó (a veces hay desfase de canal bancario).
4) Si el origen es una declaración mal hecha, evalúa rectificación. 5) Si el origen es no presentación, presenta y paga. 6) Si hay arreglo de pago oficial, usa ese camino, no un chat.
Paga por canales autorizados: cómo pagar impuestos DGI. Guarda comprobante y vuelve a consultar la cuenta corriente.
No uses plata de planilla CSS ni de ITSE municipal para "apagar" un saldo DGI sin saber qué es.
Separa el dinero de impuestos del capital de trabajo. Gastar el ITBMS cobrado en nómina o inventario convierte el vencimiento en crisis aunque la venta haya sido buena.
Qué hacer si hay crédito o saldo a favor
Un crédito imputado puede ser un pago de más, una retención o un arrastre. No lo gastes en tu cabeza hasta ver si está disponible o ya aplicado a otra deuda.
No lo trates como crédito de ITBMS de compras si es otra cosa. Los nombres se parecen y las casillas no.
Pregunta a tu contador el procedimiento de compensación o devolución vigente. No inventes un renglón negativo en el mes siguiente.
Documenta. Un crédito sin nota es un número que desaparece en la próxima consulta y nadie recuerda por qué.
Antes de presentar, cruza totales de factura electrónica con la hoja de trabajo del período. Las diferencias chicas se vuelven rectificaciones caras después del acuse.
Relación con declaraciones y retenciones
ITBMS: presentar declaración y retención sufrida. ISR: pagos a cuenta y DJR sociedades.
Si el saldo nació porque no acreditaste una retención, el estado de cuenta te cobra lo que el agente ya enteró. Arregla la declaración, no pagues ciego.
Si el saldo nació porque el agente no enteró, el certificado y el cruce importan. No asumas culpa automática.
Calendario: calendario tributario.
Archiva acuses, exports y comprobantes de pago en la misma carpeta del mes. Ante un requerimiento de DGI, el orden importa tanto como el monto.
Errores al leer el estado de cuenta
Mirar solo el total. Confundir multa con impuesto. Consultar el RUC de la persona natural cuando la deuda es de la S.A. Imprimir y no volver a entrar después del pago.
Creer que el estado de cuenta es el paz y salvo. Creer que un saldo de B/. 10 no bloquea constancias. A veces el criterio es "al día", no "casi al día".
Pagar sin presentar. Presentar sin pagar. Ambos dejan huella distinta en las columnas.
Ignorar fechas de imputación. Un pago de ayer puede no estar hoy; un pago de hace un mes sí debería.
Capacita a quien emite: una clasificación incorrecta contamina ITBMS y ISR. Un checklist de cinco líneas al inicio del día evita retrabajo.
Ejemplo ilustrativo: paz y salvo trabado por intereses
La pyme presentó ITBMS a tiempo y pagó dos días tarde. El estado muestra impuesto en cero e intereses pequeños. El paz y salvo no sale. El dueño jura que "ya está declarado".
Lee la columna de intereses, paga el accesorio, espera imputación y vuelve a solicitar la constancia.
Buffer: consulta cuenta corriente 10 días antes de cualquier desembolso bancario.
Guía: paz y salvo DGI.
Prueba login y accesos 5 días antes del vencimiento. Credencial vencida el día límite no es imprevisto: es falla de rutina. En el contexto de estado cuenta dgi etax 2026, registra también el responsable del archivo y la hora de corte interno.
Ejemplo ilustrativo: pago duplicado
Tesorería pagó dos veces el mismo período. Aparece crédito. Alguien quiere usarlo como gasto del mes. No es gasto: es saldo fiscal.
Documenta el duplicado, verifica imputación y sigue el procedimiento de la DGI para aplicarlo o recuperarlo. No lo saques por caja chica.
Archiva ambos comprobantes junto a la captura del estado.
Pago: cómo pagar impuestos DGI.
Cuando haya duda material, anota la pregunta, la respuesta del contador y la fecha. No dejes el criterio solo en un chat efímero.
Checklist de 10 puntos al consultar
1) RUC correcto. 2) NIT vigente. 3) Impuesto/cuenta seleccionado. 4) Filas expandidas. 5) Columnas leídas (no solo total).
6) Documentos de transacción abiertos. 7) Captura o impresión fechada. 8) Cruce con acuses y banco. 9) Plan de pago o rectificativa si aplica. 10) Nueva consulta después de pagar.
Si no puedes explicar cada línea en una frase, no pidas aún el paz y salvo.
Ritual: checklist fiscal mensual.
Cómo Nompli ayuda
Nompli no emite estados de cuenta ni imputa pagos en eTax. Te ayuda a recordar la consulta como parte del cierre, no como emergencia del banco.
Herramientas: calendario, checklist, calculadora ITBMS, calculadora ISR.
Oficial: dgi.gob.pa.
Perfiles: para pymes y para freelancers.
Formación interna y próximo mes
Agrega al ritual mensual: entrar a eTax, abrir cuenta corriente, expandir ITBMS e ISR, guardar captura. Cinco minutos evitan el drama del paz y salvo.
Nombra quién interpreta intereses y multas (no solo el total) y quién dispara el pago o la rectificativa. Sin dueño, el saldo "pequeño" crece.
El próximo trámite bancario se gana consultando el estado 10 días antes, no el viernes del desembolso.
Entrena con tres filas reales: un impuesto, un interés y un crédito imputado. Si el equipo no distingue las tres, aún no sabe leer el portal.
Preguntas frecuentes
¿El estado de cuenta es el paz y salvo?
No. Uno muestra movimientos y saldos; el otro es una constancia con reglas propias.
¿Por qué veo intereses si ya declaré?
Porque declaración y pago puntual son hechos distintos.
¿Cuánto tarda en verse un pago?
Depende del canal. Consulta de nuevo y guarda el comprobante.
¿Nompli limpia mi saldo?
No. El pago y la presentación son en eTax.
¿Puedo ignorar un saldo pequeño?
No lo asumas. Puede bloquear trámites.
¿Dónde confirmo el instructivo?
dgi.gob.pa y la ayuda de eTax 2.0.
Aviso legal
Esta guía es educativa. No sustituye la cuenta corriente oficial ni la asesoría sobre deudas, arreglos de pago o compensaciones.
Columnas, menús y tiempos de imputación pueden cambiar. Confirma en dgi.gob.pa.
Nompli no presenta declaraciones ni gestiona saldos ante la DGI. Los ejemplos son ilustrativos.