Primera F29 después de iniciar actividades 2026
Qué hacer en el primer F29 después de iniciar actividades en el SII 2026: período, IVA, RCV, mes sin ventas y errores que ensucian el alta de la pyme.
Nompli
Equipo Nompli
El alta no termina en el acuse: termina en el primer F29
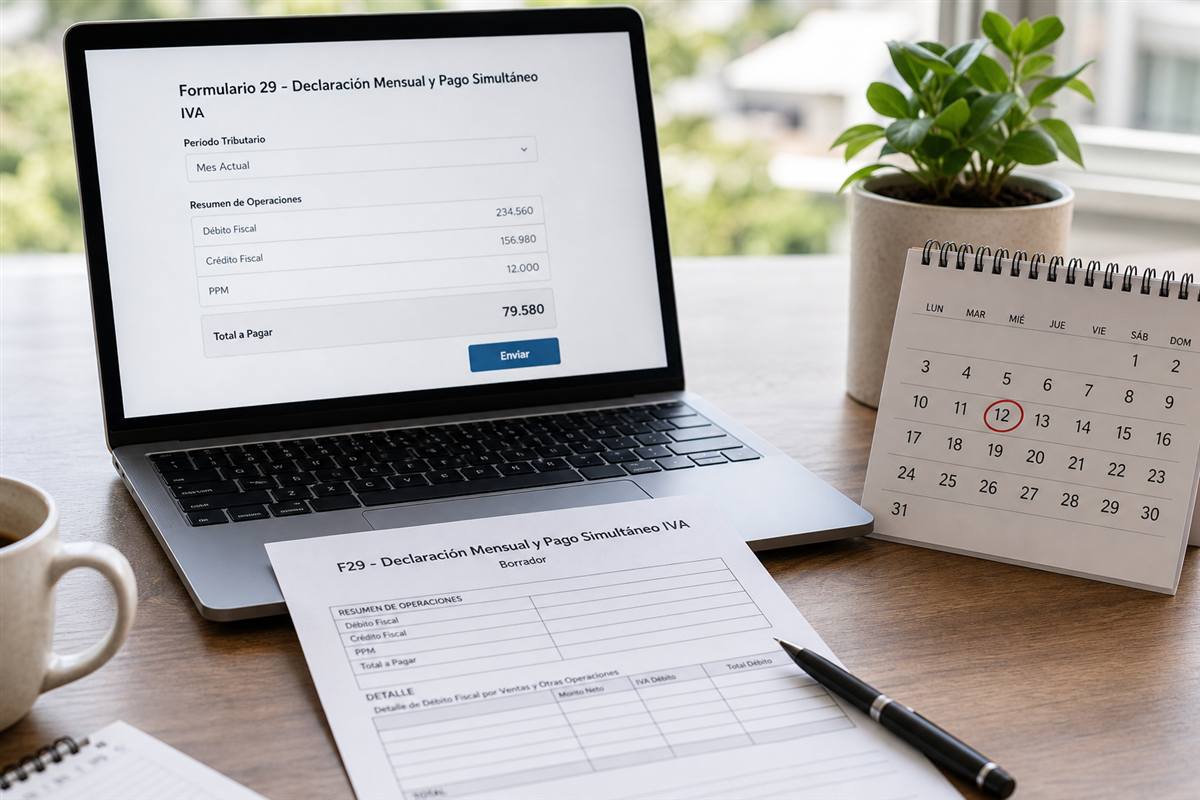
Iniciar actividades te mete en un calendario. El primer formulario F29 es donde muchas pymes improvisan: período incorrecto, RCV vacío mal leído, crédito sin factura o la creencia de que sin ventas no hay que entrar al portal.
El vencimiento sigue el dígito de RUT y el calendario del año. No copies la fecha de un vecino. Márcala en el calendario tributario el mismo día del alta.
Esta guía cubre el primer mes, no toda la vida del IVA. La guía larga está en cómo presentar F29. Confirma plazos 2026 en sii.cl.
Si el mes quedó en cero, lee también F29 sin movimiento y no asumas omisión automática.
Qué período es el primero (y cuál no es)
El primer F29 corresponde al período en que ya estás afecto según tu inicio, no al mes en que soñaste el negocio. Si iniciaste un 20 de agosto, el período agosto existe aunque hayas vendido cinco días. Confirma en el portal qué período te habilita.
No declares julio si el alta fue en agosto solo porque el contador tenía la plantilla del cliente anterior. Período mal elegido es rechazo o declaración inútil.
Separa fecha de inicio, fecha de primer DTE y fecha de vencimiento de presentación. Son tres relojes.
Alta: inicio de actividades. Emisor: inscribirse como emisor electrónico.
Si el alta fue el último día del mes y no alcanzaste a emitir, igual entra al portal y mira si el período aparece. No esperes a que un cliente te recuerde el F29. El primer mes enseña el hábito: o lo aprendes ahora, o cada vencimiento será un incendio.
En Chile, trata el cierre de primera f29 despues inicio actividades 2026 como un ritual operativo: corte de DTE, conciliación bancaria, estimado de IVA y reserva de caja 6 días antes del vencimiento oficial. Confirma plazos vigentes en sii.cl.
Antes de abrir el F29: DTE y RCV del mes 1
Lista ventas y compras del período. Acepta o reclama facturas de compra dentro de la ventana oficial. Exporta RCV. Cuadra con el facturador.
Si no emitiste nada, igual mira si alguien te facturó a tu RUT nuevo. Los proveedores rápidos a veces se adelantan.
Guías: conciliar DTE RCV F29, aceptar o reclamar facturas, crédito fiscal.
Tipos: boleta vs factura.
IVA 19%, débito, crédito y lo que no debes inventar
Tarifa general de referencia: 19%. Débito por ventas gravadas menos crédito por compras válidas, con ajustes. El primer mes tienta a redondear. El SII cruza DTE.
Si no hay crédito porque te emitieron boletas de consumidor, no lo inventes. Exige factura a tu RUT desde la compra del computador o del arriendo si procede.
Estima con calculadora IVA. Paga por el canal correcto: cómo pagar impuestos SII Tesorería.
PPM aparte: PPM. El primer F29 puede traer ambos mundos según tu perfil. Confirma casillas en el formulario vigente.
En Pro Pyme el SII describe tasas fijas de PPM de referencia según tramo de ingresos y año de inicio. No copies el 0,25% o el 0,5% de memoria si tu ficha dice otra cosa. Verifica en sii.cl y en Pro Pyme vs 14 A. Aparta ese porcentaje desde la primera venta gravada, aunque el monto sea chico.
Documenta tu RUT, el régimen y quién responde por cada paso. Si solo una persona conoce el portal de SII, el riesgo operativo sube en Santiago y en cualquier sucursal.
Mes 1 sin ventas: el error del silencio
Abriste RUT, no vendiste, y el WhatsApp del grupo dice que no declares. Esa frase ha creado más omisiones que cualquier tarifa. Revisa tu régimen y la ayuda de F29 sin movimiento.
Presentar en cero cuando corresponde es más barato que explicar un año después por qué el alta no tuvo declaraciones.
Clave lista: clave tributaria. No recuperes clave el día del vencimiento del primer F29.
Checklist: checklist fiscal mensual aunque el mes esté quieto.
Ejemplo: SpA que emite el 28 y vence el 12
Alta el 5 de agosto, primera factura el 28, vencimiento según dígito a mediados de septiembre (confirma tu fecha). El equipo descubre el F29 el día 11. RCV no conciliado, certificado que falló dos días, pánico.
Plan: el día del alta marcar calendario, responsable y ensayo de portal. El día 28 ya es tarde para aprender qué es débito.
Cifras y fechas de vencimiento son ilustrativas. Tu dígito manda en sii.cl.
Calendario: calendario tributario.
En ese mismo mes 1, aparta IVA y PPM en una cuenta o subcuenta, aunque el monto sea chico. El hábito importa más que el peso. Usa la calculadora IVA el día de la primera factura, no el día 11. Si el certificado falló, no emitas PDF casero: resuelve el emisor y declara la verdad del período.
Separa el dinero de impuestos del capital de trabajo. Gastar el IVA cobrado en nómina o inventario convierte el vencimiento en crisis aunque la venta haya sido buena.
Ejemplo: freelancer que mezcla honorarios y F29 de la empresa
El profesional sigue emitiendo boletas de honorarios personales por trabajos de la SpA y deja el F29 de la sociedad en cero real o en omisión. Dos expedientes, un caos.
Separa RUT, documentos y calendarios. Honorarios: boleta de honorarios. Empresa: F29 y DTE societarios.
Estima renta personal y PPM de empresa por separado con calculadora ISR.
Hub freelancers.
Si la SpA aún no tiene ventas, igual revisa si debes presentar. El silencio del RUT personal de honorarios no habla por la sociedad. Dos calendarios, dos acuses, dos carpetas. Mezclarlos es el atajo que después aparece como observación en situación tributaria.
Paso a paso del envío (primerizo)
1) Login. 2) Período correcto. 3) Cruce RCV. 4) Revisa débito, crédito, PPM si aplica. 5) Valida. 6) Presenta. 7) Paga si hay monto. 8) Descarga acuse y voucher. 9) Archiva en la carpeta mes 1.
Si el portal bloquea, no inventes casillas. Lee el error, corrige DTE o el período, y reintenta. Relacionado: rectificatoria solo si ya enviaste mal.
Guarda el acuse aunque el monto a pagar sea cero. Ese PDF es la prueba de que el mes 1 existió ante el SII. Si pagaste, junta voucher de Tesorería en la misma carpeta. El día que pidas carpeta tributaria o un crédito, esa evidencia ahorra explicaciones.
Situación después del envío: situación tributaria.
Oficial: sii.cl.
Antes de presentar, cruza totales de DTE con la hoja de trabajo del período. Las diferencias chicas se vuelven rectificaciones caras después del acuse.
Checklist de 14 puntos del primer F29
1) Acuse de inicio. 2) Emisor habilitado. 3) Clave ok. 4) Período. 5) DTE emitidos. 6) DTE recibidos. 7) Aceptación o reclamo.
8) RCV cuadrado. 9) IVA estimado. 10) PPM estimado. 11) Fecha de vencimiento. 12) Pago. 13) Acuse. 14) Checklist fiscal mensual del mes 2 agendado.
Herramientas: calculadora IVA, calculadora ISR.
Régimen de renta: Pro Pyme vs 14 A.
Cómo Nompli acompaña el mes cero
Nompli no presenta tu primer F29 ni configura el facturador. Te ayuda a ver la fecha, estimar IVA y no llegar al portal en blanco.
Usa calendario tributario, calculadora IVA, calculadora ISR y checklist fiscal mensual con país CL.
Preguntas frecuentes
¿Debo presentar F29 el primer mes sin ventas?
Puede existir obligación. No asumas que no. Confirma en sii.cl y en la guía de F29 sin movimiento.
¿El primer F29 incluye PPM?
Según tu régimen y perfil. Revisa el formulario vigente y PPM.
¿Puedo presentar antes de habilitar DTE?
Declara la verdad del período. Si no hubo operaciones, no inventes ventas. Si hubo, documenta.
¿Qué período uso si inicié a mitad de mes?
El mes calendario de la operación, según te habilite el portal. Confirma.
¿Nompli envía el F29?
No.
¿Dónde confirmo el vencimiento?
sii.cl y el calendario tributario.
Aviso legal
Guía educativa sobre el primer F29 posterior al inicio de actividades en Chile. No sustituye el formulario oficial ni el calendario de vencimientos del SII.
Obligación de presentar en cero, casillas de PPM e IVA y plazos pueden cambiar. Confirma en sii.cl.
Nompli no presenta declaraciones ni garantiza un F29 aceptado en el primer mes.