Reforma tributária 2026: CBS, IBS e o que muda para PMEs
Ano-teste da reforma do consumo no Brasil: CBS 0,9% e IBS 0,1% compensáveis com PIS/COFINS, campos obrigatórios na NF-e a partir de 3 de agosto de 2026 e checklist para PMEs e autônomos.
Nompli
Equipe Nompli

Mapa operacional no Brasil para reforma tributaria consumo cbs ibs 2026 pymes
No Brasil, cumprimento não começa no formulário: começa em como você separa caixa, papéis e decisões. Misturar conta pessoal com a da empresa confunde a Receita Federal mesmo quando você sabe o que aconteceu.
Defina um responsável pelo expediente e uma data interna de fechamento 4 dias antes do vencimento oficial. Esse buffer evita corrida em São Paulo.
Use o calendário tributário só como apoio educativo: a fonte normativa continua sendo gov.br/receitafederal. A Nompli organiza alertas; não transmite nem declara por você.
Escreva em uma página: CNPJ, regime, obrigações de ICMS/ISS e IRPJ, e canal de NF-e. Se não cabe em uma página, o processo ainda é ruído.
Como usar os portais sem improvisar
Entre com o usuário correto, leia notificações e confirme que o CNPJ e a atividade batem com a operação de hoje.
Guarde recibos e acuses com data em pasta por período. Se a Receita pedir prova, não busque em Downloads.
Teste o acesso 5 dias antes de cada vencimento relevante. Credencial vencida no dia do envio é erro evitável.
Se outra pessoa entrega por você, documente a autorização. Emprestar senha em chat não é governança.
Ritual de NF-e antes de fechar tributos
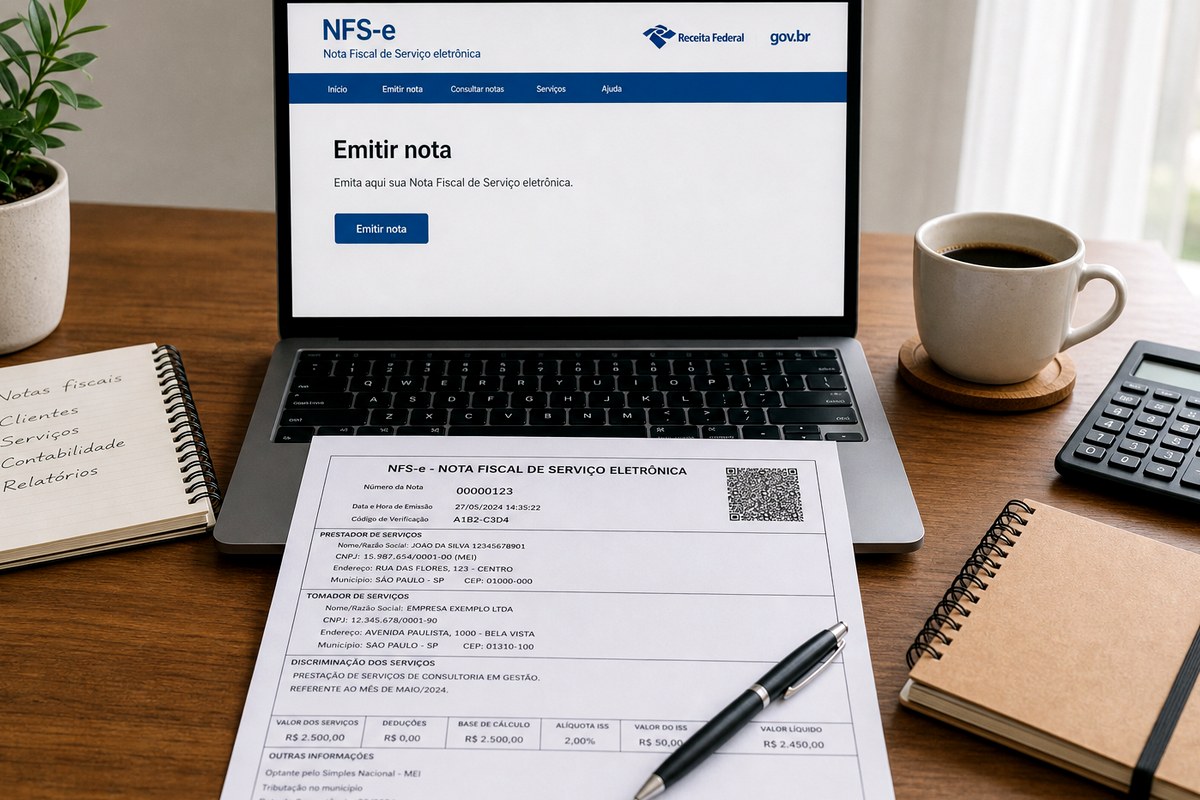
Feche o universo de notas emitidas e recebidas do período antes de calcular. Sem essa lista, a apuração é chute.
Revise cancelamentos, cartas de correção e rejeições. Cada exceção precisa de nota de impacto.
Concilie vendas do sistema com o autorizado eletronicamente. A diferença mais cara aparece depois do recibo.
Confirme regras e prazos em gov.br/receitafederal. Este texto é operacional e não inventa alíquotas.
Caixa fiscal: tributos não são margem
Cada recebimento tributado deve disparar reserva. Gastar imposto como capital de giro vira crise no vencimento.
Antecipações e retenções só ajudam se estiverem registradas com comprovante.
Estime com a calculadora de IVA e a calculadora de ISR como apoio educativo.
Separe subconta para tributos. Cartão único misturado dificulta defesa e leitura de lucro.
Casos práticos (sem inventar alíquotas)
Caso A: cliente B2B em São Paulo pede NF-e com dados completos. Se emitiu CNPJ do receptor errado, corrija pelo mecanismo oficial antes de apurar.
Caso B: compra com nota em nome pessoal. Peça reemissão correta mesmo tendo pago da conta da empresa.
Caso C: contingência de NF-e. Documente o protocolo vigente e o impacto no período.
Caso D: sofreram retenção e você não pediu comprovante. Recupere o suporte; não improvise planilha no mês seguinte.
Governança de papéis
Nomeie pastas por período (AAAA-MM). Dentro: emitidas, recebidas, retenções, banco, recibos e notas de trabalho.
Uma só pessoa aprova o envio. Se o time for pequeno, separe montar e enviar em dias diferentes.
Ao trocar de emissor de NF-e, exporte históricos. Trocar de fornecedor não autoriza perder XML.
Revise usuários do portal a cada trimestre.
Checklist de fechamento mensal em São Paulo
1) Notas fechadas. 2) Vendas e compras conciliadas. 3) Banco versus faturado. 4) Retenções com comprovante. 5) Estimativa. 6) Entrega oficial. 7) Recibos arquivados.
Se faltar um item, não improvise o envio só para cumprir. Corrija antes quando o prazo ainda permitir.
Compartilhe o expediente com o contador em uma pasta por período. Fios de WhatsApp não são controle.
Repita a mesma ordem todo mês. Disciplina sobrevive a fiscalização da Receita Federal.
Erros frequentes que a Receita pune sem drama
Gastar tributo cobrado, omitir cancelamentos, declarar sem conciliar NF-e e perder recibos são o combo caro.
Também dói CNPJ errado em compras: o crédito cai mesmo com pagamento real.
Entregar no último dia com internet instável não é estratégia.
Copiar alíquotas de fóruns sem conferir no portal oficial gera decisão frágil. Esta guia não inventa taxas oficiais.
Números de gestão: bruto, líquido e preço
Seu preço deve absorver tributos reais e custos ocultos. Se só olha o bruto, o líquido surpreende todo mês.
Para pró-labore ou salário, separe bruto, retenções e líquido.
Revise rentabilidade depois de impostos reservados, não antes.
Reestime quando mudar o mix B2B/B2C ou o volume de NF-e.
Como a Nompli ajuda sem substituir a Receita
A Nompli centraliza documentos, vencimentos e relatórios. Não transmite declarações nem valida NF-e por você.
Use com o checklist fiscal mensal quando fizer sentido.
O critério profissional autorizado continua sendo seu e do contador. A norma vigente em gov.br/receitafederal manda.
Se operar em outro país, não copie o playbook do Brasil: recomece com o perfil local.
Perguntas antes de crescer
Seu preço já inclui a carga real de tributos? Você sabe quanto reservar por recebimento? O CNPJ e a atividade refletem o que você vende hoje?
Consegue reconstruir um mês completo em duas horas com evidências? Se não, crescer só multiplica o caos.
Tem contador ou critério claro para zonas cinzentas? Este texto organiza operação; não substitui assessoria.
O calendário interno está escrito ou só na cabeça do fundador? O que não está escrito não escala.
Calendário próprio e prevenção de multas
Liste só o que se aplica ao seu regime. Agenda genérica de rede social sobra ou falta.
Marque fechamento interno 4 dias antes e revisão 5 dias antes.
Multas doem mais por desordem do que por detalhe técnico. Arquive o recibo.
Se o mês foi anômalo, deixe uma nota de uma frase para a declaração anual.
Deduções e despesas: vínculo + suporte
Despesa útil precisa de vínculo com a atividade e suporte aceito. Extrato bancário só prova pagamento.
Veículo, viagens, refeições e home office são zonas cinzentas: use critério conservador.
Multas e consumo pessoal são candidatos a rejeição. Separe como não dedutível antes do fechamento.
Etiquete cada compra no mesmo dia. Pedir correção três meses depois costuma ser impossível.
Fechamento de qualidade antes de crescer
Antes de contratar ou subir preço, feche um mês completo com evidências: NF-e, banco, retenções e recibos. Se esse mês não se reconstrói em duas horas, crescer só multiplica a bagunça perante a Receita Federal.
Defina um indicador simples: percentual de recebimentos com reserva de tributos apartada. Se cair da meta interna, pause gastos discricionários até recuperar o hábito.
Documente exceções (contingência de NF-e, cliente sem CNPJ, fornecedor com nota inválida). Sem minuta, o mesmo erro volta no mês seguinte.
Leve ao contador só as zonas cinzentas, não a planilha inteira. Expediente limpo barateia a hora profissional em São Paulo e em qualquer praça.
Fluxo de caixa e reserva de DAS
Trate o DAS e demais recolhimentos como custo fixo de sobrevivência, não como sobra do mês.
Projete três cenários de faturamento (baixo, médio, alto) e veja se a reserva aguenta o cenário baixo.
Se a margem depois de tributos não paga o seu tempo, o preço está errado - não o imposto sozinho.
Revise a reserva toda semana nos primeiros seis meses; depois, quinzenalmente pode bastar.
Clientes, contratos e evidência comercial
Contrato ou proposta escrita reduz disputa e ajuda a sustentar receita perante a Receita quando houver cruzamento.
Defina prazo de pagamento, juros de mora e o que acontece se o cliente atrasar a NF-e ou o PIX.
Guarde e-mails de aceite e comprovantes de entrega junto da pasta do mês.
Marketplace e plataformas exigem conciliar o extrato da plataforma com as notas emitidas.
Aviso legal e limites desta guia
Conteúdo educativo para PMEs e autônomos no Brasil. Não substitui leis nem avisos da Receita Federal. Confirme sempre nos portais oficiais.
Procedimentos e prazos mudam. Antes de um envio crítico, verifique as telas oficiais do período.
A Nompli não é autoridade tributária: não assina e não substitui assessoria local.
Casos com exceções, folha ou regimes especiais pedem revisão profissional.
Por que 2026 é o ano-teste
A reforma do consumo (Emenda Constitucional 132 e Lei Complementar 214/2025) cria o IVA dual brasileiro: CBS (federal) e IBS (estados e municípios). Em 2026 começa o ano-teste: as alíquotas de teste são CBS 0,9% e IBS 0,1%, e o valor apurado é compensado com PIS e COFINS do mesmo período, não é um aumento líquido de carga no desenho oficial do teste.
A cobrança plena começa em fases posteriores (2027 em diante). Em 2026 o risco operacional é outro: sistemas, classificação de produtos (cClassTrib), NF-e e processos contábeis que ainda falam só em PIS/COFINS/ICMS/ISS.
Se você busca “reforma tributária 2026”, “CBS IBS PME” ou “NF-e campos IBS CBS”, este hub organiza o que fazer agora sem substituir o contador nem o e-CAC.
Para quem é
PMEs no Lucro Presumido ou Lucro Real (regime regular): precisam parametrizar NF-e/NFC-e com campos de CBS e IBS. A partir de 3 de agosto de 2026, fontes oficiais do Comitê Gestor do IBS indicam que documentos sem esses campos deixam de ser aceitos no regime regular.
Empresas do Simples Nacional: o calendário de transição é diferente e mais longo; mesmo assim, fornecedores e clientes no regime regular vão exigir documentos compatíveis. Não ignore a reforma só porque está no DAS.
Autônomos e prestadores de serviço: acompanhe como a fonte pagadora e o software de emissão tratam a reforma; retenções e créditos mudam ao longo da transição.
Cronograma prático 2026-2028 (referência)
2026: ano-teste. CBS 0,9% + IBS 0,1% com compensação em PIS/COFINS. Adequação de sistemas e preenchimento dos campos na NF-e.
A partir de 3 de agosto de 2026: preenchimento obrigatório dos campos relativos a IBS e CBS na emissão de documentos fiscais eletrônicos para empresas do regime regular (confirme no Comitê Gestor / Receita).
2027-2028: início da cobrança efetiva em alíquotas reduzidas progressivas, com convivência gradual com PIS/COFINS e, depois, ICMS/ISS conforme o cronograma constitucional.
Confirme sempre o texto vigente em gov.br/receitafederal (reforma do consumo) e cgibs.gov.br, comunicados técnicos atualizam prazos e layouts.
O que não muda de imediato
Simples Nacional e DAS continuam existindo em 2026. DIRPF, IRPJ/CSLL e calendário mensal de PIS/COFINS (fora do Simples) seguem obrigatórios.
ICMS e ISS não desaparecem em 2026; a substituição completa é faseada. Não desative controles estaduais/municipais.
Amplie com /blog/calendario-fiscal-receita-federal-das-irpf-2026 e /blog/retencoes-irrf-pis-cofins-servicos-brasil.
Checklist PME (agosto 2026)
□ Software de NF-e atualizado com campos CBS/IBS e cClassTrib.
□ Testes em homologação com notas reais do seu mix de produtos/serviços.
□ Contador alinhado sobre compensação CBS/IBS × PIS/COFINS no ano-teste.
□ Equipe comercial ciente de que clientes podem rejeitar NF-e incompleta após 3/08/2026.
□ Calendário interno: fechamento fiscal + reforma (não só DAS).
□ Simulação educativa na calculadora de IR e alertas no calendário.
Erros frequentes
Achar que “teste” significa “pode ignorar a NF-e”.
Atualizar só o ERP financeiro e deixar o emissor de NF-e antigo.
Misturar alíquotas de teste com projeção de carga plena de 2027+.
Esquecer que Simples e regime regular têm ritmos diferentes.
Não guardar evidência de testes e versões de layout da NF-e.
Mapa operacional no Brasil para reforma tributaria consumo cbs ibs 2026 pymes
No Brasil, cumprimento não começa no formulário: começa em como você separa caixa, papéis e decisões. Misturar conta pessoal com a da empresa confunde a Receita Federal mesmo quando você sabe o que aconteceu.
Defina um responsável pelo expediente e uma data interna de fechamento 6 dias antes do vencimento oficial. Esse buffer evita corrida em São Paulo.
Use o calendário tributário só como apoio educativo: a fonte normativa continua sendo gov.br/receitafederal. A Nompli organiza alertas; não transmite nem declara por você.
Escreva em uma página: CNPJ, regime, obrigações de ICMS/ISS e de IRPJ, e canal de NF-e. Se não cabe em uma página, o processo ainda é ruído.
Como usar gov.br/receitafederal sem improvisar
Entre com o usuário correto, leia notificações e confirme que o CNPJ e a atividade batem com a operação de hoje.
Guarde recibos e acuses com data em pasta por período. Se a Receita Federal pedir prova, não busque em Downloads.
Teste o acesso 5 dias antes de cada vencimento relevante. Credencial vencida no dia do envio é erro evitável.
Se outra pessoa entrega por você, documente a autorização. Emprestar senha em chat não é governança.
Ritual de NF-e antes de fechar tributos
Feche o universo de notas emitidas e recebidas do período antes de calcular. Sem essa lista, a apuração é chute.
Revise cancelamentos, cartas de correção e rejeições. Cada exceção precisa de nota de impacto.
Concilie vendas do sistema com o autorizado eletronicamente. A diferença mais cara aparece depois do recibo.
Confirme regras e prazos em gov.br/receitafederal. Este texto é operacional e não inventa alíquotas.
Caixa fiscal: ICMS/ISS e IRPJ não são margem
Cada recebimento tributado deve disparar reserva. Gastar imposto como capital de giro vira crise no vencimento.
Antecipações e retenções só ajudam se estiverem registradas com comprovante.
Estime com a calculadora de IVA e a calculadora de ISR como apoio educativo.
Separe subconta para tributos. Cartão único misturado dificulta defesa e leitura de lucro.
Checklist de fechamento mensal em São Paulo
1) Notas fechadas. 2) Vendas e compras conciliadas. 3) Banco versus faturado. 4) Retenções com comprovante. 5) Estimativa. 6) Entrega em gov.br/receitafederal. 7) Recibos arquivados.
Se faltar um item, não improvise o envio só para cumprir. Corrija antes quando o prazo ainda permitir.
Compartilhe o expediente com o contador em uma pasta por período. Fios de WhatsApp não são controle.
Repita a mesma ordem todo mês. Disciplina sobrevive a fiscalização da Receita Federal.
Erros frequentes que a Receita Federal pune sem drama
Gastar tributo cobrado, omitir cancelamentos, declarar sem conciliar NF-e e perder recibos são o combo caro.
Também dói CNPJ errado em compras: o crédito cai mesmo com pagamento real.
Entregar no último dia com internet instável não é estratégia.
Copiar alíquotas de fóruns sem conferir em gov.br/receitafederal gera decisão frágil. Esta guia não inventa taxas oficiais.
Como a Nompli ajuda sem substituir a Receita Federal
A Nompli centraliza documentos, vencimentos e relatórios. Não transmite declarações nem valida NF-e por você.
Use com o checklist fiscal mensal quando fizer sentido.
O critério profissional autorizado continua sendo seu e do contador. A norma vigente em gov.br/receitafederal manda.
Se operar em outro país, não copie o playbook do Brasil: recomece com o perfil local.
Aviso legal
Conteúdo educativo para PMEs e autônomos no Brasil. Não substitui leis nem avisos da Receita Federal. Confirme sempre em gov.br/receitafederal.
Procedimentos e prazos mudam. Antes de um envio crítico, verifique as telas oficiais do período.
A Nompli não é autoridade tributária: não assina e não substitui assessoria local.
Casos com exceções, folha ou regimes especiais pedem revisão profissional.
Perguntas frequentes
CBS e IBS substituem PIS/COFINS já em 2026?
No ano-teste, o desenho oficial é compensação com PIS/COFINS, não a extinção imediata.
Preciso pagar 1% a mais de imposto?
No teste, o montante de CBS/IBS é compensado; confirme o cálculo com seu contador no e-CAC.
Simples precisa dos campos?
O foco imediato do marco de 3/08/2026 é o regime regular; mesmo assim prepare a cadeia de clientes/fornecedores.
Onde confirmar?
Portal da Receita Federal (reforma do consumo) e Comitê Gestor do IBS.
Links internos
Como a Nompli ajuda
Centraliza vencimentos e leituras para que a reforma não fique só no e-mail do contador.
Use o calendário tributário e a calculadora de IR como apoio educativo.
Como ler o ano-teste sem misturar carga plena
Em 2026 o desenho oficial do teste trabalha com CBS 0,9% e IBS 0,1% compensáveis com PIS/COFINS do mesmo período. Tratar esses percentuais como se fossem a carga plena de 2027 em diante distorce preço, margem e conversa com o cliente.
Separe três pastas mentais: (1) obrigações que já existem (DAS, PIS/COFINS fora do Simples, ICMS/ISS), (2) parametrização de NF-e com campos novos, (3) projeção de caixa da transição. Misturar as três no mesmo slide gera decisões frágeis.
Empresas do Simples Nacional não devem ignorar a reforma só porque o DAS continua: clientes e fornecedores no regime regular vão exigir documentos compatíveis. Alinhe o emissor e o contador mesmo com calendário distinto.
Use o calendário tributário e a calculadora de IR como apoio educativo. Confirme comunicados em gov.br/receitafederal e cgibs.gov.br.
Operação comercial e crédito na cadeia
A partir de 3 de agosto de 2026, fontes do Comitê Gestor indicam preenchimento obrigatório dos campos de CBS e IBS no regime regular. Nota rejeitada para o cliente é problema comercial seu, não só de TI.
Mapeie o catálogo de produtos e serviços com a classificação exigida (cClassTrib e equivalentes vigentes). Itens genéricos ou herdados de ERP antigo são a causa mais comum de rejeição em homologação.
Treine quem emite no balcão e quem importa XML no financeiro. Um campo zerado “para ver se passa” vira retrabalho em cascata quando o cliente recusa a nota.
Guarde evidência de versões de layout, testes em homologação e e-mails do provedor. Essa trilha ajuda se houver disputa de prazo ou de parametrização.
Caixa, PIS/COFINS e comunicação com o contador
No ano-teste, a compensação com PIS/COFINS reduz o risco de aumento líquido de carga no desenho oficial, mas só funciona se a apuração estiver limpa. Desorganização em PIS/COFINS antigo contamina a leitura da reforma.
Reserve tempo de calendário interno para fechar NF-e, banco e apuração antes de discutir alíquotas futuras. Sem universo eletrônico fechado, qualquer simulação de 2027 é ficção.
Leve ao contador só as zonas cinzentas: classificação de itens, operações mistas, marketplace e filiais. Chegar com pasta ordenada barateia a hora profissional.
A Nompli organiza documentos, vencimentos e estimativas educativas; não transmite declarações nem valida NF-e perante a Receita Federal.
Checklist PME até agosto de 2026 e depois
1) Emissor atualizado. 2) Homologação com notas reais do mix. 3) Filiais e PDVs alinhados. 4) Marketplace revalidado. 5) Equipe comercial ciente de rejeição possível. 6) Contador alinhado sobre compensação no ano-teste.
Depois de 3/08, monitore rejeições diárias na primeira quinzena. Um pico de erro de campo exige suporte do provedor com SLA, não improviso no balcão.
Não desative controles de ICMS/ISS em 2026: a substituição completa é faseada. Confirme o texto vigente antes de cada mudança de processo.
Conteúdo educativo. Alíquotas de teste, layouts e prazos podem mudar por ato oficial. Confirme sempre nas fontes oficiais e com contador autorizado.
Aviso legal
Guia educativa. Alíquotas de teste, layouts de NF-e e prazos podem mudar por ato da Receita ou do Comitê Gestor. Confirme em fontes oficiais e com contador antes de emitir, apurar ou pagar.