MEI ultrapassou o limite de R$ 81.000: o que fazer em 2026
Se o MEI ultrapassou o limite de R$ 81.000, você soma a receita bruta do ano, vê se o estouro ficou em até 20% ou passou disso, separa o DAS e deixa a DASN pronta para o contador confirmar a data de efeitos do desenquadramento.
Nompli
Equipe Nompli
MEI ultrapassou o limite de R$ 81.000: feche o número antes de decidir
Quando o MEI ultrapassou o limite de R$ 81.000, o primeiro trabalho não é trocar de regime no mesmo dia nem parar de emitir nota no escuro. É fechar a receita bruta do ano-calendário desse CNPJ e ver em qual faixa o estouro caiu. Até 20% acima do limite e acima de 20% não produzem o mesmo desenquadramento. O DAS dos meses que ainda são MEI e a DASN-SIMEI continuam na mesa, mas com papéis diferentes. A data em que o desenquadramento passa a valer não sai de um artigo: o contador confirma a data de efeitos com o mês em que a receita cruzou o teto e com o mês em que a atividade começou.
O limite de R$ 81.000 é de receita bruta anual do MEI que ficou o ano inteiro enquadrado, não de lucro e não do que sobrou na conta depois das despesas. Se você abriu o CNPJ no meio do ano, o teto não é os R$ 81.000 cheios. Ele é proporcional aos meses de atividade, e esse número proporcional também é o contador quem confirma antes de você dizer que estourou. Enquanto esse teto não estiver escrito, você não escolhe a faixa.
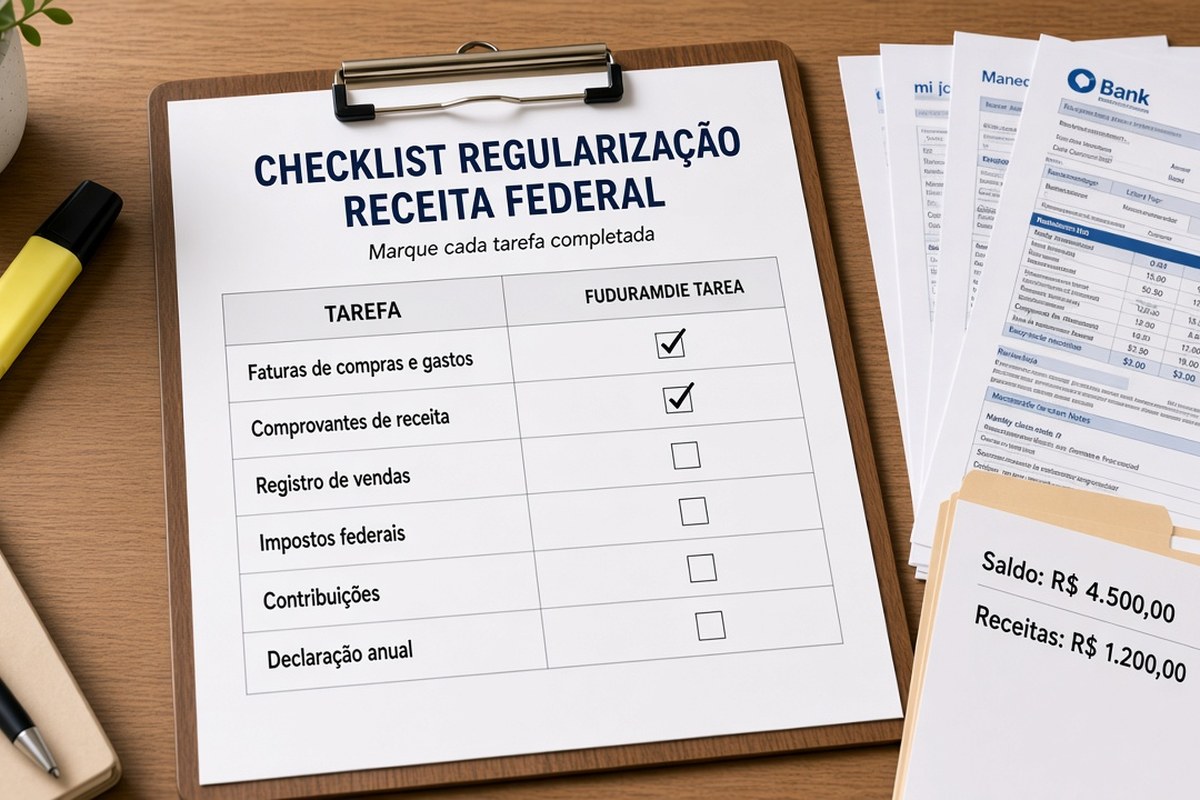
A Nompli organiza checklist, calendário e estimativas. Não emite, não declara, não apresenta e não substitui o contador. Você chega na conversa com a soma, o percentual acima do limite e a lista de DAS pagos. Ele diz a data de efeitos e o que deixa de ser MEI a partir dela.
Passo 1. Some a receita bruta, não o que sobrou no banco
Abra o ano-calendário, de janeiro até o mês em que você está, ou o ano fechado se já virou. Liste cada recebimento da atividade do MEI: NFS-e, nota avulsa se houve, vendas sem nota que mesmo assim são receita e qualquer outro ingresso da atividade que o contador considere receita bruta. Não desconte aluguel, compra de mercadoria, tarifa de maquininha, DAS já pago nem pró-labore. Despesa não reduz o limite. O limite olha o que entrou como receita, antes de você pagar as contas.
Separe o que não é receita da atividade. Um empréstimo, um aporte seu na conta, uma transferência entre contas suas e um estorno de tarifa não entram na soma só porque passaram no extrato. Se você não souber classificar um PIX, não o deixe de fora em silêncio nem o some por medo. Marque a linha como dúvida, com data e valor, e leve essas linhas ao contador. Uma receita esquecida muda a faixa. Um empréstimo somado também muda, para o lado errado.
Some duas vezes, em duas ordens, e os totais têm de bater. Uma vez pela data da nota ou do documento. Outra pelo extrato, só para achar o que está num lado e não está no outro. O número que vale para o limite é o da receita bruta que o contador aceitar, não o saldo do aplicativo do banco. Anote o total com a data em que você fechou a conta, porque amanhã entra mais uma nota e o percentual muda.
Passo 2. Compare com R$ 81.000 ou com o limite proporcional
Se o MEI esteve ativo os doze meses do ano, o referencial cheio é R$ 81.000 de receita bruta. Subtraia esse referencial do total que você somou. Se o resultado for zero ou negativo, você não ultrapassou o limite cheio. Guarde a soma mesmo assim, porque a DASN pede a receita do ano e porque o mês que vem pode cruzar. Se o resultado for positivo, esse positivo é o excesso em reais. Não jogue fora os centavos. Arredonde só do jeito que o contador mandar, não no olho.
Se a atividade começou no meio do ano, não use R$ 81.000. O caminho usual é partir de um doze avos desse limite e multiplicar pelos meses em que o MEI existiu naquele ano. Doze avos de R$ 81.000 dão R$ 6.750, e esse valor mensal de referência serve para a conta proporcional, não para dizer que cada mês tem um teto isolado de gasto. O contador confirma quantos meses entram e se o mês de abertura conta inteiro. Enquanto ele não confirmar, deixe o teto proporcional em branco e não anuncie desenquadramento.
Escreva numa linha só: receita bruta, teto usado, excesso em reais. Se o teto ainda estiver em aberto, a linha fica com o excesso em branco. Não publique o excesso nas redes nem mude o cadastro por causa de um rascunho. O cadastro muda depois da data de efeitos, não no dia em que a soma assustou.
Passo 3. Veja se o estouro ficou em até 20% ou passou disso
Com o excesso em reais, divida esse excesso pelo limite que vale para você, o cheio ou o proporcional. O resultado é o percentual acima do limite. Até 20% é uma faixa. Acima de 20% é outra. Não trate as duas como o mesmo desenquadramento com datas iguais. Para o limite cheio de R$ 81.000, multiplicar por 1,20 mostra o teto da faixa de até 20%, que dá R$ 97.200. Esse R$ 97.200 só serve se o seu limite for os R$ 81.000 do ano inteiro. Se o seu limite for proporcional, o contador recalcula o teto da faixa. Não use 97.200 no CNPJ que abriu em setembro.
Faça dois ensaios com números ilustrativos, separados da sua soma real. Primeiro: receita ilustrativa de R$ 90.000 diante do limite cheio de R$ 81.000. O excesso ilustrativo é R$ 9.000. Nove mil divididos por 81.000 dão cerca de 11%, dentro da faixa de até 20%. Segundo: receita ilustrativa de R$ 110.000. O excesso ilustrativo é R$ 29.000, cerca de 36% acima do limite, já na faixa que passa de 20%. Esses dois exemplos não são o seu faturamento. Servem para você ver que a pergunta não é só passou ou não passou. É quanto passou.
Na sua planilha, pinte a faixa com palavras, não com cor só. Escreva até 20% ou acima de 20% ao lado do percentual, com a conta visível: excesso dividido pelo limite. Se você estiver a R$ 200 do teto de uma faixa, não arredonde para baixo para cair na faixa mais cômoda. Leve o número exato. A faixa define que tipo de desenquadramento o contador vai olhar. Você não escolhe a faixa que dói menos.
Passo 4. Peça a data de efeitos do desenquadramento
Desenquadramento é a saída da condição de MEI. Não é um botão que você aperta no dia em que a soma passou de R$ 81.000, e não é a mesma data nas duas faixas. Na faixa de até 20% acima do limite, o tratamento usual olha para a frente: o desenquadramento costuma produzir efeitos no ano seguinte, e o excesso de receita deste ano pede um acerto de tributo que o contador calcula. Na faixa acima de 20%, o efeito costuma olhar para trás, para o período em que o limite foi estourado, e não para um janeiro distante. As duas frases são o mapa. A data de efeitos, nos dois casos, o contador confirma. Não marque um dia no calendário porque um texto antigo citou um número de dias.
Leve para ele quatro itens, nada a mais e nada solto: a receita bruta com a lista por trás, o limite que você usou e por quê, o percentual acima do limite e o mês em que a receita acumulada cruzou o teto. Esse mês importa porque a faixa de cima não se conta só no dia 31 de dezembro. Se você cruzou em agosto, o efeito pode não esperar dezembro, e só ele fecha essa leitura com a regra do ano. Não mude o enquadramento no portal antes dessa conversa. Um desenquadramento feito cedo demais, ou tarde demais, não se desfaz com um print.
Enquanto a data de efeitos não estiver confirmada, continue tratando o que ainda é MEI como MEI. Não passe a emitir nota como se já fosse outro regime, e não pare de emitir nota de uma venda real só porque ficou com medo do limite. A venda aconteceu. O documento dela segue o regime que ainda está valendo até a data que ele cravar. Se você já passou dessa data sem perceber, diga isso logo. Esconder o mês do estouro não muda a faixa.
Passo 5. Separe o DAS que ainda é MEI e os números da DASN
O DAS do MEI é o documento de arrecadação que o PGMEI gera para o mês em que você ainda é MEI. O valor não se copia de memória nem de um DAS do ano passado, porque a composição muda. Para cada mês que o contador disser que continua MEI, gere o DAS daquele mês no canal oficial, pague o que estiver em aberto e guarde o comprovante junto com a competência. Para os meses posteriores à data de efeitos, não gere DAS-MEI como se nada tivesse mudado. A partir daí o tributo deixa de ser o do MEI, e inventar um DAS novo no valor antigo não resolve o desenquadramento.
A DASN-SIMEI é a declaração anual em que o MEI informa a receita bruta do ano, tenha ou não estourado o limite. Ultrapassar R$ 81.000 não apaga essa declaração. Pelo contrário: a receita que você somou no passo 1 é o núcleo do que ela pede, junto com a informação de empregado se houve. Não invente o dia do prazo. A data da DASN-SIMEI é a que o contador e o portal do Simples mostrarem para esse ano-calendário. Quando ele confirmar o dia, anote no calendário tributário. Até lá, deixe no checklist fiscal mensal o pendente de receita fechada, faixa e DAS por competência. O acompanhamento desses pendentes cabe nos planos.
Monte uma pasta com três blocos. Bloco da receita: lista, total, limite, percentual, mês do cruzamento. Bloco do DAS: competências pagas, competências em aberto que ainda são MEI, comprovantes. Bloco da DASN: a mesma receita bruta, pronta para informar, sem um segundo número inventado na véspera. Se a pasta tiver dois totais de receita, pare e una antes da reunião. O contador não escolhe o total mais baixo. Ele usa o que a atividade faturou.
MEI ultrapassou o limite em até 20%: quando vale o desenquadramento?
Nessa faixa, o desenquadramento em geral não vale no dia seguinte ao estouro. O tratamento usual empurra os efeitos para o ano seguinte, e o pedaço de receita que passou do limite deste ano recebe um acerto tributário à parte, que não é o DAS comum. Isso não é um convite para você marcar 1º de janeiro sozinho e seguir o ano inteiro sem falar com ninguém. O contador confirma a data de efeitos e o valor do acerto com a sua receita, não com um exemplo de R$ 90.000.
Enquanto essa data não chega, o que ainda for MEI segue com DAS de MEI e com nota de MEI. Não antecipe o desenquadramento para pagar menos, nem o atrase para continuar no limite que você já passou. A faixa de até 20% é um alívio de calendário em relação à faixa de cima, não um perdão da receita que excedeu.
Passei de 20% acima de R$ 81.000: o efeito é o mesmo?
Não é o mesmo. Acima de 20%, o desenquadramento costuma retroagir, em vez de esperar o ano seguinte. O marco usual é o momento em que a receita ultrapassou o limite, ou o início da atividade se foi nesse ano que você começou, e o contador é quem crava a data de efeitos no seu caso. Por isso o passo de achar o mês do cruzamento não é enfeite. Sem esse mês, a faixa de cima fica sem âncora.
Não use o teto de R$ 97.200 para se consolar se a sua conta já deu mais de 20% do limite que vale para você. E não use esse teto se o limite nem era os R$ 81.000 cheios. Recalcule o percentual com o limite certo. Se deu acima de 20%, a conversa com o contador é sobre efeito para trás, DAS que ainda cabe e o que deixa de ser documento de MEI a partir da data que ele confirmar.
Continuo pagando DAS depois que o MEI ultrapassou o limite?
Você paga o DAS-MEI das competências que ainda são MEI, no valor que o PGMEI gerar para aquele mês, com o comprovante guardado. Não pague um valor chutado e não pule um mês que o contador ainda considera MEI só porque a receita do ano já passou de R$ 81.000. O limite estourado não quita o DAS que está em aberto.
A partir da data de efeitos do desenquadramento, o DAS-MEI deixa de ser o documento daquele período. Não gere mais um para ficar com a sensação de estar em dia. O tributo do regime seguinte é outra conta, com outro documento, e quem monta essa conta é o contador. Leve a ele a lista do que já foi pago para ele não cobrar de novo o que o comprovante já mostra.
A DASN-SIMEI continua obrigatória se eu sair do MEI?
A receita do ano em que você era MEI, no todo ou em parte, ainda precisa ser informada na DASN-SIMEI, no prazo que o portal e o contador confirmarem para esse ano. Sair do limite não substitui a declaração por um esquecimento. A base é a mesma receita bruta que você usou para medir o estouro, não um número menor escolhido na hora de transmitir.
Não invente o dia. Quando o contador disser a data, ela entra no calendário junto com o pendente de transmissão, que é ele quem faz ou quem acompanha com você no portal. Você entrega a pasta fechada: total, faixa, mês do cruzamento e DAS. Dois totais diferentes na mesma pasta são o único motivo para adiar a conversa, e se resolvem antes, não no último dia.