Impostos ao subcontratar outro freelancer 2026
Como subcontratar um VA ou outro freelancer no Brasil: três modelos de nota, retenções, caixa e dossiê perante a Receita Federal.
Nompli
Equipe Nompli
O que significa subcontratar outro freelancer no Brasil
Você cresce em São Paulo, a demanda sobra e contrata um VA, designer ou dev por fora. A pergunta útil não é só "quanto pago": é como emitem nota fiscal / NFS-e entre vocês, quem retém, e como não sujar o dossiê perante a Receita Federal.
Subcontratar, neste contexto, é pagar honorários a outro independente que entrega parte do trabalho. Não é o mesmo que colocar alguém na folha, nem "emprestar" seu CNPJ/CPF para outro cobrar.
Este guia ordena o circuito para freelancers no Brasil: três modelos de faturamento, ideia de retenções, documentos, caixa, risco trabalhista versus independente, erros frequentes e um exemplo ilustrativo. Não inventa alíquotas.
A Nompli organiza comprovantes e checklist; não emite nota fiscal / NFS-e oficial nem apresenta. Hub: freelancers. Confirme em https://www.gov.br/receitafederal.
Se já tem sociedade com tesouraria formal, o mapa serve, mas os formulários perante a Receita Federal podem mudar. O foco aqui é a pessoa física ou o studio pequeno que delega parte do trabalho.
Para quem é (e para quem não é)
Freelancers no Brasil que delegam parte do entregável a outro independente, studios pequenos e criadores que pagam editor ou community com nota.
Não é o guia de agência com folha grande nem de marketplace que só intermedia. Também não autoriza disfarçar vínculo empregatício como "honorários".
Também não autoriza "emprestar" seu CNPJ/CPF para outro cobrar. Isso não é subcontratação; não aguenta cruzamento.
Se a dúvida é só como emitir sua própria nota fiscal / NFS-e ao cliente final, esta nota ajuda de lado; o núcleo é o circuito entre você e o subcontratado.
Três modelos de faturamento: escolha um antes do brief
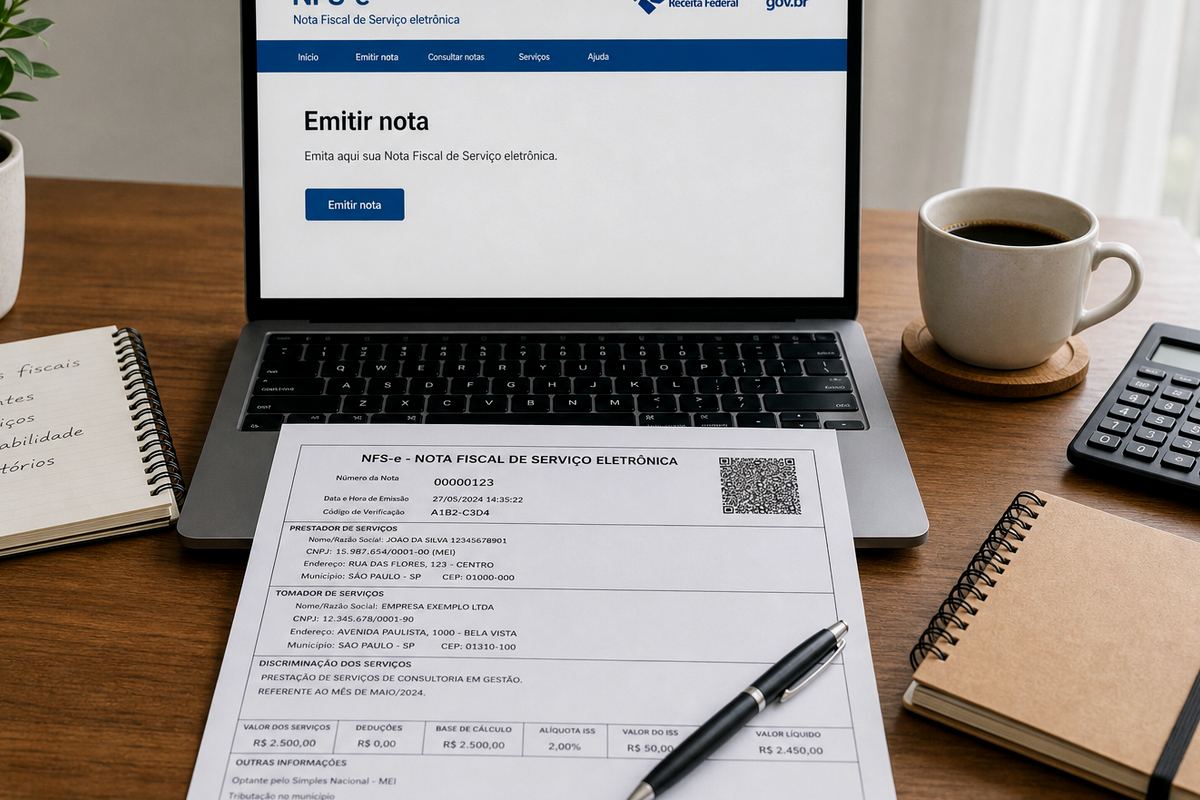
Modelo A (você fatura o cliente): emite nota fiscal / NFS-e de 100% ao cliente e o subcontratado emite nota fiscal / NFS-e para você. O custo do VA é sua despesa, com suporte válido perante a Receita Federal.
Modelo B (cada um fatura): o cliente paga cada um. Mais limpo se aceitar duas notas; mais atrito comercial, mas reduz passthrough informal.
Modelo C (passthrough informal): o cliente paga você e você repassa dinheiro ao outro sem nota fiscal / NFS-e. É o que mais dói em fiscalização. Evite.
Escolha o modelo antes do brief. Mudar no meio do sprint suja caixa e retenções de IRPF/IRPJ/ISS/PIS/COFINS (conforme o caso). Um SOW de uma página vale mais que um chat longo.
Se o cliente grande exige um só CNPJ/CPF e você quer continuar PF, o Modelo A é o mais frequente. Só funciona se o VA emitir nota a tempo e com dados corretos.
Retenções: conceito claro, sem copiar o percentual do cliente
Retenção é um antecipo ou desconto fiscal na hora de pagar. Quando uma empresa retém de você, isso não significa automaticamente que você retenha igual do VA. Depende do enquadramento e se você é agente. Confirme com o contador e a Receita Federal.
Se retiver, guarde comprovante e recolha no prazo. Reter e não recolher é clássico de multa. Se não retiver, ainda exija nota fiscal / NFS-e válido: pagamento bancário sozinho não salva dedução.
Não copie um percentual "porque o cliente grande faz assim". Pergunte: devo reter deste VA? de IRPF/IRPJ, de ISS/PIS/COFINS (conforme o caso), de ambos, ou de nenhum? Anote com data.
Apoio: calculadora de retenções e calculadora ISR. Não substituem a norma.
Se o VA está fora do Brasil, o mapa pode mudar de novo. Não assuma que invoice em inglês equivale a nota fiscal / NFS-e local.
Se você reteve e o VA pediu o comprovante, entregue no mesmo mês. Deixar o certificado "para depois" cria o mesmo tipo de buraco que um PDF perdido.
Documentos mínimos antes do primeiro pagamento
Peça CNPJ/CPF vigente, enquadramento e capacidade de emitir nota fiscal / NFS-e. Sem isso, despesa frágil perante a Receita Federal.
Contrato ou SOW curto: escopo, prazo, confidencialidade, dono do deliverable, independência. WhatsApp não é dossiê.
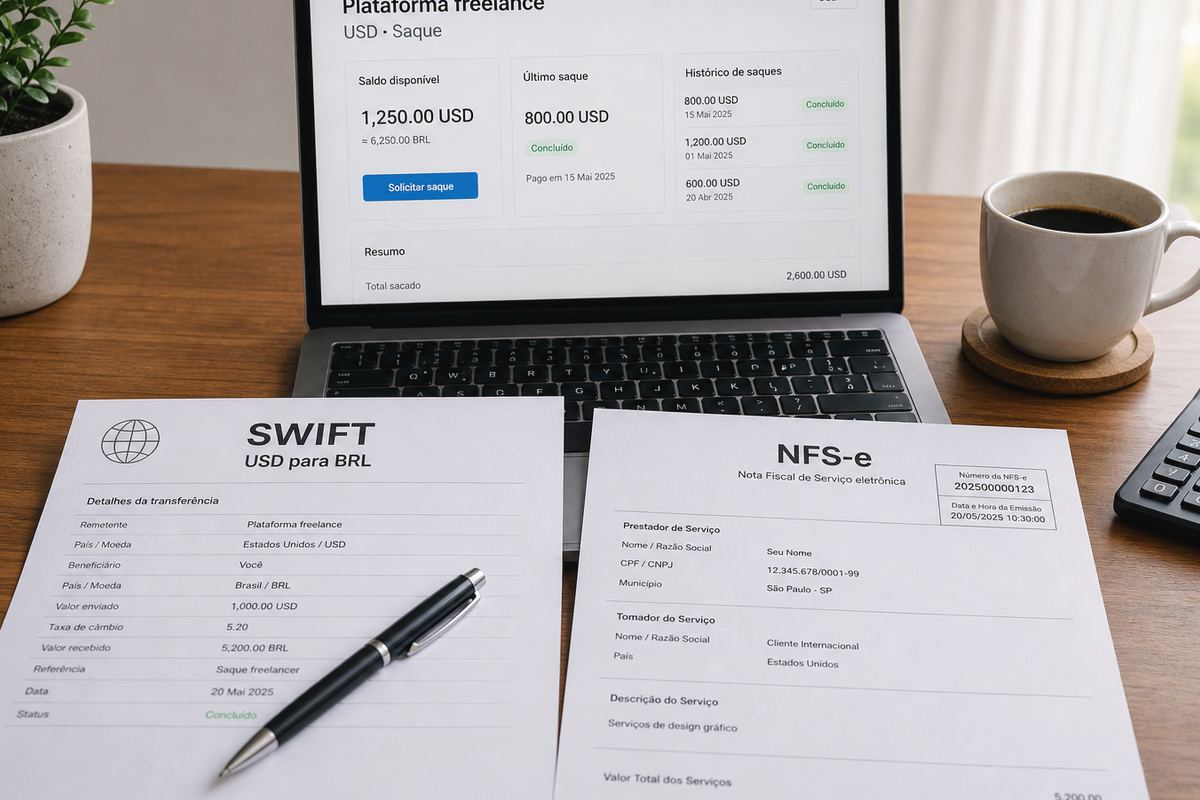
Dados de pagamento e moeda. Se paga em USD, documente FX no auxiliar. Caso frequente: um editor de vídeo pago por transferência familiar.
Pergunte: alguém retém quando te pagam? Anote. Não assuma o mesmo tratamento do cliente corporativo.
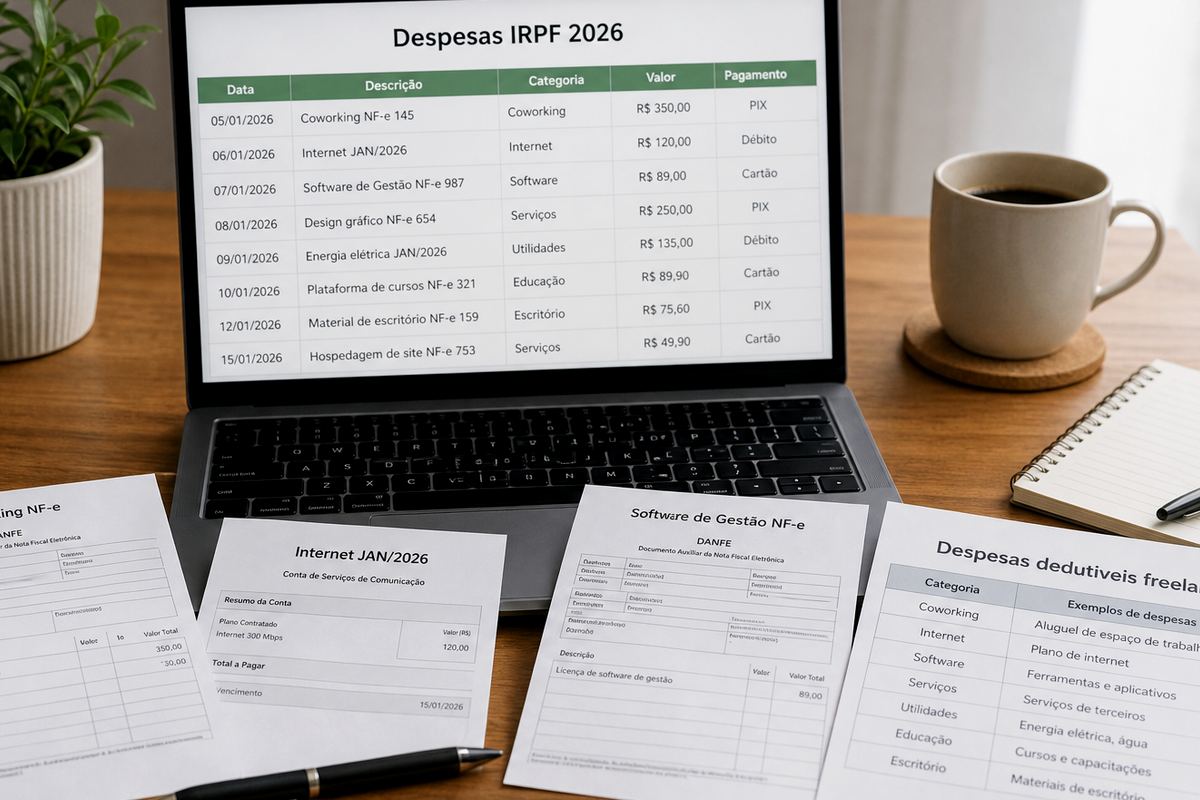
Guarde por projeto ou por mês: SOW, nota fiscal / NFS-e do VA, comprovante de pagamento, retenção se houver, nota do entregável. Nomeie arquivos com período e nome do VA.
Se o VA atrasar a nota, cobrado por escrito e anote a pendência no auxiliar. Não feche o mês inventando o lançamento "de cabeça".
Caixa: três bolsas ao subcontratar
Bolsa 1: seu líquido. Bolsa 2: impostos estimados da sua nota ao cliente. Bolsa 3: pagamento ao VA. Misturar é o erro da alta temporada.
No dia do depósito, separe impostos e fee do VA. Use apartado de impostos como apoio educativo de caixa.
Se o VA está no exterior, documente wire, fees e FX. Não invente FX "do dia em que lembrei".
Reembolsos de stock ou ads: separe de honorários. Um wire "por tudo" suja IRPF/IRPJ e ISS/PIS/COFINS (conforme o caso).
Se o cliente retém de você e você ainda paga o VA, sua liquidez real é menor que o bruto. Anote os dois descontos na mesma folha.
Independente versus emprego: a linha que não convém cruzar às cegas
Honorários entre independentes não são o mesmo que vínculo empregatício. Se há subordinação, horário fixo e ferramentas do "empregador", o relato de freelancer pode não se sustentar.
No Brasil, regras trabalhistas e fiscais se olham juntas quando há dúvida. Este guia não resolve um caso trabalhista concreto; avisa que o risco existe.
Sinais de cuidado: pedir que o VA trabalhe só no seu notebook, impor horário de escritório completo, ou apresentá-lo ao cliente como "meu empregado".
O Modelo A não transforma automaticamente o VA em empregado. O Modelo B também não absolve se na prática você manda como chefe. Olhe fatos, não só o título do contrato.
Na dúvida, documente primeiro e consulte depois. Improvisar no dia do envio costuma sair mais caro que uma reunião curta.
Dossiê mínimo perante a Receita Federal
Por projeto ou por mês: SOW, nota fiscal / NFS-e do VA, comprovante de pagamento, retenção se houver, nota do entregável.
Tabela: data, fornecedor, CNPJ/CPF, valor, ISS/PIS/COFINS (conforme o caso), retenção, líquido, link do PDF. Alimenta a plantilla IVA freelancer.
Guarde o prazo que o contador indicar no Brasil. Apagar "para liberar espaço" dói no requerimento.
Velocidade de resposta também é cumprimento: achar o PDF em dois minutos faz parte da defesa.
Se delegar a pasta a um assistente, entregue a mesma regra. Dois critérios no mesmo período destroem credibilidade.
Exemplo numérico simples (ilustrativo) em São Paulo
Suponha que você fatura 2.000 ao cliente (sem detalhar ainda o ISS/PIS/COFINS (conforme o caso)). Acorda Modelo A: emite nota fiscal / NFS-e ao cliente e contrata um editor por 600.
No dia do depósito, aparte: (1) estimado de IRPF/IRPJ/ISS/PIS/COFINS (conforme o caso) da venda, (2) os 600 do editor, (3) o que sobra como seu líquido.
O editor emite nota fiscal / NFS-e de 600 (mais ISS/PIS/COFINS (conforme o caso) se couber). Você guarda PDF, comprovante e nota do entregável. Se reteve, guarda o comprovante de retenção.
Se em vez disso repassou 600 sem nota fiscal / NFS-e, o Modelo C informal deixa a despesa frágil. O exemplo dói aí, não numa alíquota inventada.
Os valores são didáticos. As regras reais do Brasil se confirmam com o contador e em https://www.gov.br/receitafederal.
Erros caros ao subcontratar
Reter um percentual inventado porque "o cliente grande faz assim". Isso costuma falhar no cruzamento de CNPJ/CPF.
Tratar ISS/PIS/COFINS (conforme o caso) destacado como capital de giro. Gastar o bruto no mesmo dia. Confiar em "depois meu amigo me fatura".
Usar conta pessoal sem auxiliar. Quando a Receita Federal pede evidência, o chat não é livro.
Copiar modelo de outro país. Confirme na Receita Federal.
Mudar do Modelo A para o Modelo C no meio do mês sem corte escrito. O contador vê um buraco e pede para reconstruir o período.
Ritual mensal sugerido
Dia 4 a 7: baixe nota fiscal / NFS-e emitidos e recebidos. Dia 10 a 13: cruze pagamentos ao VA. Antes do vencimento de IRPF/IRPJ/ISS/PIS/COFINS (conforme o caso): revise com o contador.
Use calendário tributário e checklist fiscal mensal.
Se a nota do VA atrasar, anote pendência; não invente o lançamento.
Feche com: "este mês paguei X a subcontratados com Y PDFs".
Se o volume crescer, não mude o ritual: mude a escala. Mesma pasta, mesma tabela, mesmos dias de corte.
Como falar com o contador
Leve regime, CNPJ/CPF, lista de VAs, valores, se reteve, se o cliente reteve de você.
Pergunte: devo reter do VA? a despesa é dedutível? onde vai no auxiliar de IRPF/IRPJ?
Se o VA está fora do Brasil, pergunte suporte mínimo do invoice estrangeiro.
A Nompli deixa o ZIP pronto; a transmissão oficial continua na Receita Federal.
Como a Nompli ajuda
Centralize nota fiscal / NFS-e, checklist e lembretes do calendário tributário.
A Nompli não emite nota fiscal / NFS-e oficial, não declara e não fixa se a subcontratação está correta no seu caso.
Comece em freelancers, checklist e produto.
Aviso
Conteúdo educativo para freelancers no Brasil. Não substitui normas da Receita Federal. Confirme em https://www.gov.br/receitafederal.
Exemplos são ilustrativos. A Nompli não emite nota fiscal / NFS-e, não declara e não assessora alíquotas.