SIRCREB retenciones bancarias IIBB 2026: leer el extracto y reclamar a tiempo
Cómo operar SIRCREB e IIBB por débitos bancarios en Argentina en 2026: padrón, extractos, acreditación en DDJJ provincial y checklist para no perder saldos a favor.
Nompli
Equipo Nompli
SIRCREB: la retención de IIBB que aparece en el extracto bancario
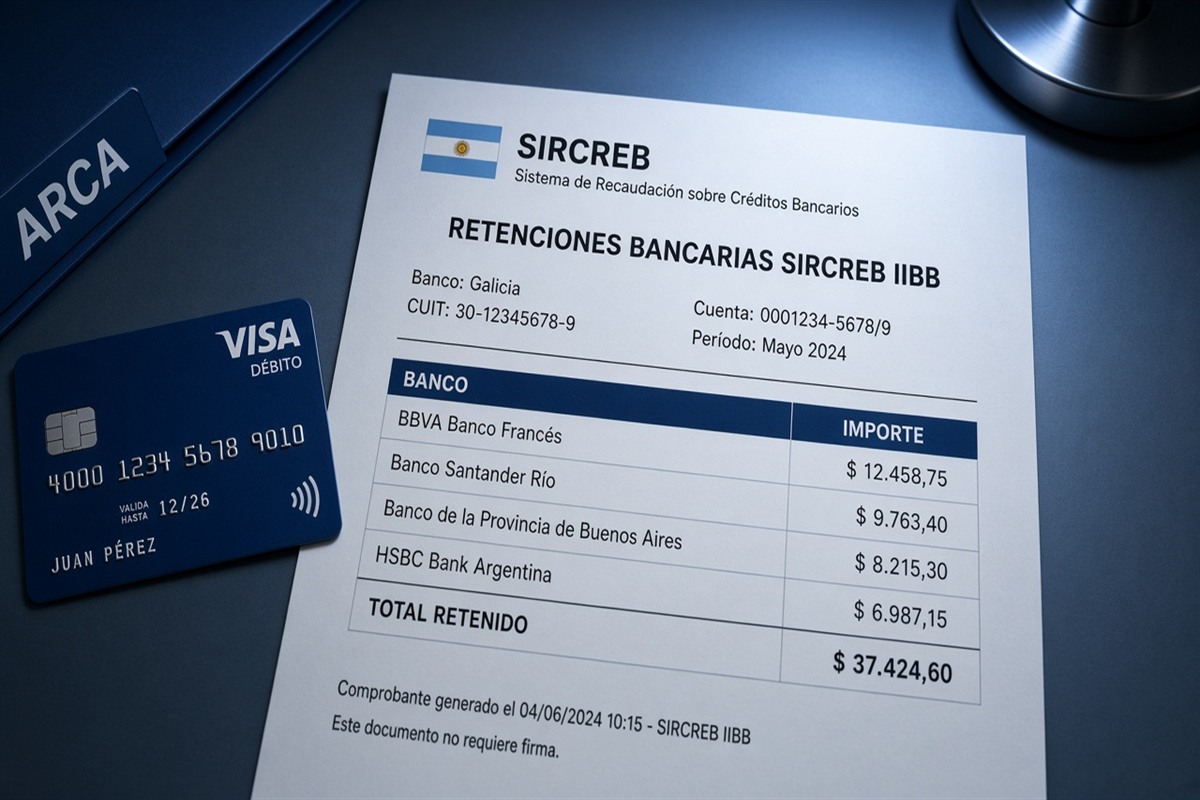
SIRCREB es el mecanismo por el cual, según padrones y reglas de regímenes de recaudación sobre acreditaciones bancarias, tu banco puede retener montos asociados a Ingresos Brutos. Para la pyme, el dolor concreto es simple: el dinero “no llegó completo” y nadie sabe en qué jurisdicción acreditarlo.
Esta guía ordena cómo leer el extracto, cruzar padrón, armar el papel de trabajo y reclamar o acreditar a tiempo en la DDJJ provincial o de convenio. Confirmá operatoria bancaria y regímenes en canales oficiales de tu jurisdicción y el marco federal relevante en arca.gob.ar.
Nompli organiza checklist y calendario. No reclama ante el banco, no presenta IIBB y no reemplaza a tu contador.
En la práctica de SIRCREB, congela el período con fecha y hora, lista excepciones con dueño y no presentes ni pagues sobre un auxiliar abierto. Usá el calendario tributario solo como ancla interna y confirma el vencimiento oficial en ARCA.
Padrón y alícuota: por qué te retienen “de más” o “de menos”
Antes de enojarte con el banco, verifica si estás en el padrón aplicable, con qué alícuota y desde qué fecha. Un alta tardía, un CUIT mal padronizado o un cambio de actividad pueden explicar retenciones sorpresa.
Ejemplo ilustrativo: en un mes te acreditan 8,500,000 pesos y ves retenciones SIRCREB por 95,000 repartidas en tres débitos. Sin padrón descargado y sin tabla de alícuotas de la jurisdicción, esos 95,000 son un misterio contable.
Relaciona el hábito con padrones de percepciones IIBB y caja y qué es IIBB y cómo liquidar.
Una segunda persona debería poder abrir la carpeta de SIRCREB y reconstruir tres operaciones materiales en menos de quince minutos. Si no puede, el índice o los nombres de archivo fallan. El checklist fiscal mensual ayuda a no omitir pasos; no liquida.
Ritual semanal de extracto: no esperes al vencimiento de IIBB
Cada semana (o al menos cada diez días) exporta movimientos, filtra conceptos de retención SIRCREB u homólogos, y carga una planilla: fecha, banco, importe, jurisdicción probable, período al que imputarás.
Si esperas al cierre mensual, perdés tiempo de reclamo o de pedido de constancias. Los bancos y agentes tienen ventanas; tu contador también.
Ancla el recordatorio en el calendario tributario.
Cuando cambie un supuesto (nuevo proveedor, sede, padrón o régimen), actualiza la matriz el mismo día y capacita a quien libera pagos o comprobantes. Criterio oral se pierde; criterio escrito se reutiliza. Nompli organiza recordatorios; no declara ni reemplaza al contador.
Playbook de 48 horas cuando aparece una retención material
Hora 0: captura el extracto completo y el detalle del débito. Horas 1 a 8: cruza padrón y alícuota esperada. Horas 8 a 24: clasifica (correcta, dudosa, indebida). Horas 24 a 40: si es indebida, inicia el reclamo por el canal vigente con tu contador; si es correcta, prepara acreditación en la liquidación de IIBB. Horas 40 a 48: archiva evidencia y actualiza la planilla.
No “asumas” que todo SIRCREB se acredita igual en jurisdicción local y en convenio multilateral. Pregunta el tratamiento. Apoya contexto en convenio multilateral vs local.
Usá el checklist fiscal mensual para no olvidar la planilla en el cierre.
Separá estimados educativos de cifras oficiales. Los ejemplos numéricos de esta guía son ilustrativos. La tarifa, base y plazo reales los confirman tu contador y ARCA.
Acreditación en la DDJJ: el saldo a favor que se pierde por desorden
Una retención correcta que no se informa en la declaración correcta es dinero olvidado. Una retención dudosa informada sin soporte es riesgo. El papel de trabajo debe permitir reconstruir cada peso desde el extracto hasta la DDJJ.
Ejemplo ilustrativo: acumulas 210,000 de SIRCREB en el trimestre. Solo 160,000 están bien tipificados por jurisdicción. Los 50,000 restantes quedan en “limpiar” con el contador antes de presentar. Presentar igual “para cumplir” puede crear diferencias peores.
Enlaza el cierre con ingresos brutos alta y pago CABA/ARBA según tu jurisdicción, sin copiar plazos de otra provincia.
Cierra el mes con acuse archivado, minuta de excepciones abiertas y fecha de la próxima revisión. Pendiente sin dueño es pendiente eterna. Nompli no presenta trámites ante ARCA.
Errores frecuentes con SIRCREB
Ignorar el extracto hasta el vencimiento. No guardar PDF del detalle bancario. Confundir SIRCREB con percepciones de factura o con SIRTAC. Reclamar tarde. Acreditar en la jurisdicción equivocada.
Otro error: gerencia mira el neto acreditado y asume caída de ventas, cuando en realidad hubo retención. Separar reportes de “neto banco” vs “bruto operación” evita malas decisiones comerciales.
Corrige con ritual semanal y dueño de la planilla. El banco no hará tu papel de trabajo.
En la práctica de SIRCREB, congela el período con fecha y hora, lista excepciones con dueño y no presentes ni pagues sobre un auxiliar abierto. Usá el calendario tributario solo como ancla interna y confirma el vencimiento oficial en ARCA.
Qué llevarle al contador
Extractos, padrón vigente, planilla SIRCREB del período, borrador de DDJJ de IIBB y pregunta: “qué acreditamos, qué reclamamos y en qué jurisdicción”.
Incluye constancias de reclamos abiertos y respuestas del banco o agente. Sin historial, cada mes reinventas el caso.
Pedí criterio escrito para casos borderline (múltiples cuentas, convenios, exenciones).
Una segunda persona debería poder abrir la carpeta de SIRCREB y reconstruir tres operaciones materiales en menos de quince minutos. Si no puede, el índice o los nombres de archivo fallan. El checklist fiscal mensual ayuda a no omitir pasos; no liquida.
Cómo encaja Nompli
Nompli recuerda revisar extractos y armar la carpeta. No presenta IIBB ni gestiona reclamos SIRCREB.
Si además sufrís percepciones en facturas, separa bolsas y mira percepciones IVA/IIBB impacto en caja.
Confirmá operatoria en tu jurisdicción y el marco en arca.gob.ar cuando el tema cruce con facturación federal.
Cuando cambie un supuesto (nuevo proveedor, sede, padrón o régimen), actualiza la matriz el mismo día y capacita a quien libera pagos o comprobantes. Criterio oral se pierde; criterio escrito se reutiliza. Nompli organiza recordatorios; no declara ni reemplaza al contador.
Multi-banco y multi-cuenta: cómo no perder el rastro
Si operás con tres bancos, SIRCREB aparece fragmentado. Unificá exportaciones semanales en una planilla maestra con columna de banco y cuenta. Sin eso, el contador recibe tres PDFs y una disculpa.
Ejemplo ilustrativo: Banco A 40,000, Banco B 55,000, Banco C 12,000 de retenciones en el mes. El total 107,000 solo es útil si cada línea tiene fecha y posible jurisdicción.
Nombrá un dueño de la planilla maestra y un suplente. El extracto no se “mira cuando hay tiempo”.
Separá estimados educativos de cifras oficiales. Los ejemplos numéricos de esta guía son ilustrativos. La tarifa, base y plazo reales los confirman tu contador y ARCA.
Reclamo indebido: evidencia mínima antes de pelear
Antes de reclamar, juntá padrón, alícuota esperada, extracto, CUIT y período. Un reclamo sin evidencia atrasa más que ayuda. Definí con el contador el canal (banco, agente, jurisdicción) y el plazo típico.
Mientras el reclamo vive, no acredites ese monto en la DDJJ como si ya estuviera firme, salvo criterio escrito en contrario. Mantené estado: en análisis, reclamado, acreditado, perdido.
Confirmá operatoria en tu jurisdicción. ARCA entra cuando el tema cruza capas federales de comprobantes; IIBB sigue siendo provincial.
Cierra el mes con acuse archivado, minuta de excepciones abiertas y fecha de la próxima revisión. Pendiente sin dueño es pendiente eterna. Nompli no presenta trámites ante ARCA.
Cómo explicar SIRCREB a gerencia en cinco minutos
Gerencia ve “me descontaron plata”. Tu explicación: es un régimen de recaudación de IIBB sobre acreditaciones, según padrón; después se articula con la liquidación; si está mal, se reclama; si está bien, se acredita.
Mostrá la planilla del mes y el efecto en caja. Separá neto operativo de retenciones. Esa separación evita cortes de gasto equivocados.
Nompli puede recordar la revisión del extracto; no reclama ni presenta IIBB. Confirmá canales en tu jurisdicción y el marco de comprobantes en arca.gob.ar.
En la práctica de SIRCREB, congela el período con fecha y hora, lista excepciones con dueño y no presentes ni pagues sobre un auxiliar abierto. Usá el calendario tributario solo como ancla interna y confirma el vencimiento oficial en ARCA.
Cuentas nuevas y altas de CUIT: el momento en que el padrón te sorprende
Abrir una cuenta bancaria nueva o cambiar la razón social puede activar retenciones que tu planilla vieja no contemplaba. El primer extracto de la cuenta nueva merece revisión el mismo día, no a fin de mes.
Si el banco aplica una alícuota que no coincide con tu padrón descargado, capturá evidencia y escalá. No asumas que “el banco siempre tiene razón” ni que “el banco siempre se equivoca”: contrastá con el padrón oficial del período.
Dejá constancia de la fecha de consulta del padrón junto al alta de la cuenta. Sin fecha, el reclamo posterior pierde fuerza narrativa.
Preguntas frecuentes
¿Toda retención bancaria es SIRCREB?
No. Identificá el concepto en el extracto.
¿Puedo ignorar montos chicos?
Operativamente prioriza materiales, pero no borres el rastro: los chicos suman.
¿Nompli reclama al banco?
No.
¿SIRCREB reemplaza IIBB?
No. Es un régimen de recaudación que luego se articula con tu liquidación.
¿Dónde confirmo padrones?
En los canales oficiales de tu jurisdicción y con tu contador.
¿ARCA define todo IIBB provincial?
IIBB es provincial; ARCA interviene en capas federales. Confirmá cada tramo.
Aviso legal y confirmación oficial
Guía educativa sobre SIRCREB e IIBB por débitos bancarios. No sustituye normas provinciales, padrones, convenios ni la asesoría de tu contador.
Confirmá en tu jurisdicción y, cuando corresponda, en arca.gob.ar.
Nompli organiza checklist y calendario. No declara IIBB, no emite facturas ante ARCA y no reemplaza a tu contador. Montos ilustrativos.