Retenciones en Uber, DiDi y Rappi para prestadores 2026
Qué retienen Uber, DiDi y Rappi a prestadores de servicios en 2026, cómo separar ingresos de app e ingresos directos, y cómo armar un tablero mensual de conciliación.
Nompli
Equipo Nompli
Prestadores en Uber, DiDi y Rappi: el mapa fiscal 2026
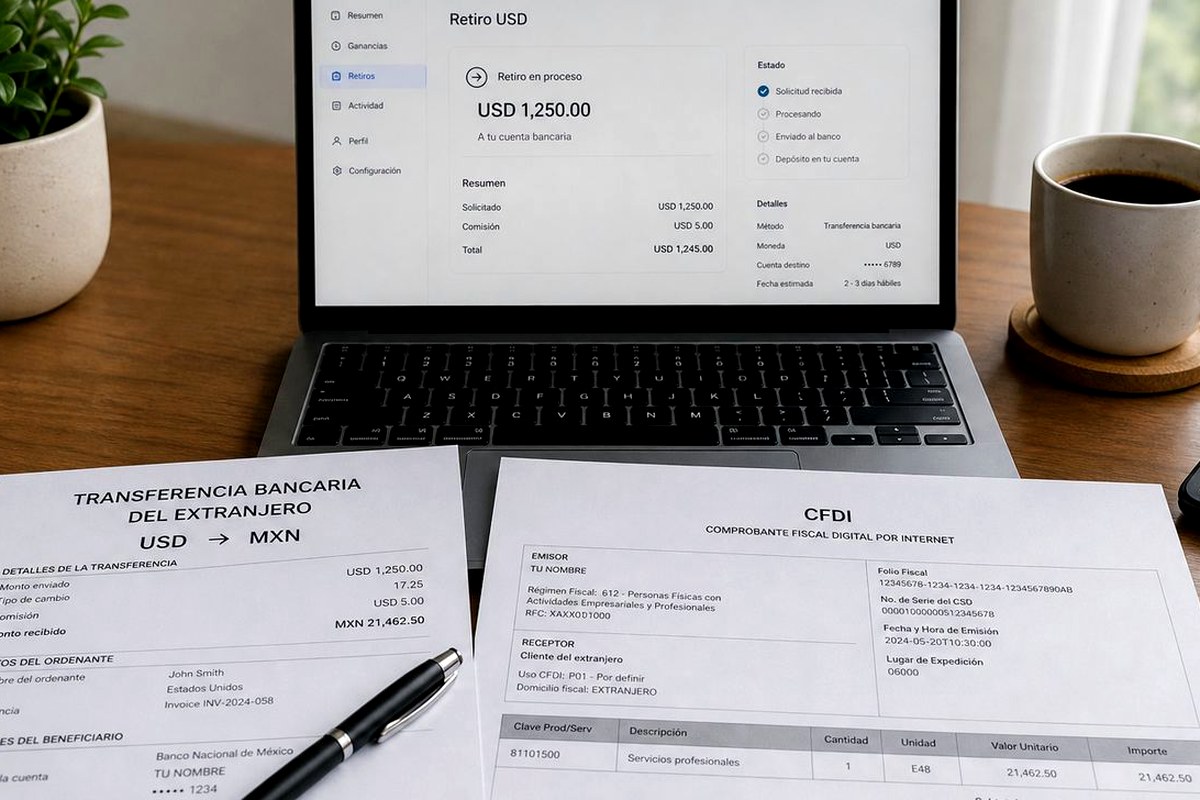
Si prestas servicios de transporte o entrega a través de apps, tus ingresos suelen pasar por un intermediario tecnológico que puede retener ISR e IVA. El flujo de caja que ves en la app no es tu utilidad fiscal.
Esta guía ordena tasas de referencia, separación de ingresos de app versus ingresos directos, ejemplos ilustrativos y un tablero mensual. Complementa plataformas digitales retenciones 2026.
Confirma supuestos en sat.gob.mx y en la RMF 2026. Nompli organiza checklist y calendario; no emite CFDI ni declara.
Trabajar en más de una app multiplica reportes. Trata cada plataforma como fuente y consolida después con etiquetas claras.
Tasas educativas de referencia en Uber, DiDi y Rappi (confirma RMF 2026)
Para personas físicas que enajenan bienes o prestan servicios a través de plataformas tecnológicas, la retención de ISR de referencia educativa es del 2.5% sobre la contraprestación. Confirma el supuesto exacto en la RMF 2026 y en sat.gob.mx.
Para personas morales, la retención de ISR de referencia es del 4% cuando el RFC está registrado correctamente ante la plataforma, y del 20% cuando la operación se realiza sin RFC registrado. La diferencia no es cosmética: cambia el flujo de caja del mes.
En IVA, la referencia educativa es 8% retenido con RFC registrado y 16% sin RFC registrado ante la plataforma. Vender o prestar sin datos fiscales correctos puede duplicar la retención de IVA en el mismo volumen de ventas.
Estas tasas son el marco que usamos en ejemplos de Uber, DiDi y Rappi. No las copies a tu liquidación sin contrastar el texto vigente. El hub plataformas digitales retenciones ISR e IVA 2026 resume el mapa general.
Separar ingresos de app e ingresos directos
Ejemplo ilustrativo: cobras 18,000 MXN netos de apps en el mes y además 12,000 MXN por servicios directos a clientes con CFDI. No mezcles ambos en una sola celda de Excel sin origen.
Para los 18,000 MXN de apps, registra bruto, comisión, ISR retenido e IVA retenido según el reporte. Para los 12,000 MXN directos, registra CFDI, cobro bancario e impuestos propios.
Si no separas, puedes acreditar de más, declarar de menos o perder el rastro de una retención real. La separación es disciplina, no estética.
Usa el checklist fiscal mensual para forzar esa separación cada cierre.
Ejemplo ilustrativo de prestador persona física
Ejemplo ilustrativo: contraprestaciones gravadas por app de 18,000 MXN. ISR al 2.5%: 450 MXN. IVA al 8% con RFC: 1,440 MXN. Total retenido ilustrativo: 1,890 MXN.
Si el RFC no está registrado correctamente y aplicara IVA al 16%, el IVA retenido ilustrativo sería 2,880 MXN. Confirma el supuesto real en tu reporte y en la RMF 2026.
Proyecta doce meses: una diferencia recurrente de 1,000 MXN mensuales es 12,000 MXN al año de caja mal estimada.
Simula escenarios solo como apoyo educativo con la calculadora ISR.
Pasos semanales y mensuales recomendados
Semanal: descarga movimientos de cada app, guarda CSV y etiqueta la semana. Mensual: consolida, cruza banco, registra retenciones y cierra minuta de diferencias.
Antes del vencimiento: verifica que no falten semanas, que no haya tipologías mal clasificadas y que los tickets de soporte estén archivados.
Si cambias de régimen o de actividad económica, actualiza el perfil en cada app el mismo día y guarda evidencia.
Ancla fechas en el calendario tributario.
Errores típicos de prestadores
Creer que la app ya pagó todo el impuesto y no revisar la declaración mensual.
Usar la misma tarjeta o cuenta para gastos personales y operación sin etiquetar.
No pedir o no guardar constancias o reportes de retención.
Copiar el tutorial de un vendedor de marketplace para un perfil de conductor o repartidor sin validar supuestos.
No contrastar con sat.gob.mx.
Checklist y preguntas frecuentes
Checklist: perfiles fiscales en cada app, reportes del mes, banco, retenciones, CFDI directos, proyección, archivo.
¿Puedo ignorar una app chica?
No. El SAT puede cruzar información de plataformas; el tamaño no borra la obligación de orden.
¿Las propinas siempre se tratan igual?
Depende de cómo las reporte la plataforma y de tu régimen. Documenta y consulta.
Más contexto en plataformas digitales. Confirmación oficial en sat.gob.mx.
Ritual de cierre mensual para retenciones en apps de movilidad y delivery
El cierre del mes no empieza el día del vencimiento. Empieza el día 1 con una carpeta nominada por período, un extracto de operaciones y una lista de pendientes abiertos. Para retenciones en apps de movilidad y delivery, esa disciplina evita que mezcles meses o que pierdas constancias de retención.
Asigna un dueño interno del cierre (tú o un asistente) y una fecha de corte interna, por ejemplo cinco días hábiles antes del vencimiento. Si el corte no se cumple, el riesgo no es solo una multa: es declarar con números incompletos.
Usa el calendario tributario y el checklist fiscal mensual como anclas educativas. Nompli organiza recordatorios y carpetas; no presenta ni declara ante el SAT.
Confirma tasas, formularios y plazos vigentes en el SAT. Los números de esta guía son ilustrativos y deben contrastarse con el texto oficial antes de operar.
Expediente mínimo que debes poder abrir en cinco minutos (retenciones-uber-didi-rappi-prestadores-2026)
Si mañana te piden evidencia de retenciones en apps de movilidad y delivery, deberías abrir en cinco minutos: reporte de la plataforma o del portal, constancias o comprobantes de retención, extracto bancario del período y una nota de conciliación con diferencias explicadas.
Un expediente frágil se reconoce rápido: capturas recortadas, archivos sin fecha, montos que no cuadran con el banco y criterios que cambian cada mes sin nota escrita.
Nombra archivos con patrón estable: país o código, impuesto, período, tipo de documento y fecha de descarga. Replica la carpeta en un respaldo con permisos claros. Un archivo que nadie encuentra no existe en una revisión.
Nompli ayuda a ordenar checklist y calendario; tu contador y el SAT definen el criterio oficial. No conviertas un estimado interno en liquidación definitiva.
Cómo conversar el caso con tu contador sin perder tiempo
Llega con una pregunta concreta sobre retenciones en apps de movilidad y delivery: qué pasó en el período, qué documentos tienes y qué falta. Evita enviar solo un extracto sin contexto ni una carpeta desordenada la noche anterior al vencimiento.
Pide que te explique en una frase el criterio del período. Si no puedes repetirlo, todavía no cerraste el aprendizaje operativo. Anota esa frase en la minuta del mes.
Acuerda la fecha de la próxima entrega antes de terminar la reunión. El calendario escrito reduce el caos de la semana siguiente y evita que dos personas usen criterios distintos.
Recuerda el límite de Nompli: organiza checklist, calendario y estimados educativos. No emite facturas ante la autoridad, no declara y no reemplaza a tu contador. Confirma siempre en el SAT.
Preguntas frecuentes de operación y archivo
¿Nompli declara o emite comprobantes por mí?
No. Ordena checklist, calendario y carpeta para que trabajes mejor con tu contador y con el SAT.
¿Sirve una captura del app o del banco?
Como respaldo temporal a veces; el cierre serio pide PDF o CSV archivable, con fecha, monto e identificación.
¿Qué hago si el documento llega tarde?
Anota la pendiente, cobra el archivo antes del cierre y no inventes el asiento de memoria. Mejor un atraso controlado que una cifra inventada.
¿Puedo cambiar el criterio cada mes?
Solo con nota escrita y alineación con tu contador. Criterios que bailan sin motivo debilitan la historia del período.
¿Cada cuánto conviene revisar la carpeta de retenciones en apps de movilidad y delivery?
Idealmente cada mes, y siempre antes de un vencimiento o de una reunión con el contador, con el mismo orden de archivos.
Aparta efectivo con el [apartado de impuestos](/herramientas/apartado-impuestos?
pais=MX) cuando tus estimados ilustrativos muestren un saldo a cargo probable. El apartado es organización de caja, no pago oficial.
Señales de que el proceso aún es frágil
No puedes listar en una página tu identificación fiscal, régimen u obligaciones activas relacionadas con retenciones en apps de movilidad y delivery.
Hay diferencias entre portal, banco y Excel sin minuta de impacto en el período.
Tu precio o margen todavía ignora la carga real de retenciones, percepciones o comisiones de intermediación.
Confirmas tasas o tratamientos en foros o chats sin contrastar el SAT. Esta guía no inventa alícuotas definitivas.
Si el volumen es bajo, igual vale el mismo orden: documento, carpeta, fecha de corte y entrega indexada. La escala cambia; la claridad no.
Profundización operativa 1 sobre retenciones en apps de movilidad y delivery
En el bloque 1 de retenciones-uber-didi-rappi-prestadores-2026, vuelve a cruzar el universo de operaciones del período con el banco y con el portal. Si falta una sola línea material, el cierre no está listo.
Documenta supuestos ilustrativos con etiqueta clara: "ejemplo interno". Nunca presentes un ejemplo de esta guía como liquidación oficial ante el SAT.
Si delegas, entrega la misma ficha de criterios y la misma carpeta del mes. Dos criterios en el mismo período destruyen credibilidad ante una revisión.
Cierra el bloque 1 con decisión escrita: qué se declara o liquida, qué queda pendiente y quién es el dueño de cada pendiente. Confirma plazos en el SAT.
Nompli puede ayudarte a visualizar el checklist fiscal mensual y el calendario; la transmisión oficial sigue siendo tuya o de tu contador.
Aviso legal y confirmación oficial
Guía educativa. No sustituye la Resolución Miscelánea Fiscal, instructivos del SAT ni la asesoría de tu contador.
Las tasas ilustrativas de plataformas (ISR PF 2.5%, PM 4% con RFC o 20% sin RFC, IVA 8% o 16%) deben confirmarse en la RMF 2026 y en sat.gob.mx antes de operar.
Nompli organiza checklist, calendario y estimados; no emite CFDI ante el SAT, no declara y no reemplaza a tu contador.
Los montos en pesos mexicanos de esta guía son ejemplos internos etiquetados como ilustrativos.