Retención definitiva IR servicios DGI NI 2026: practicar y enterar
Cómo practicar retención definitiva de IR por servicios ante la DGI Nicaragua en 2026: supuestos, tasas, comprobantes, enteros y conciliación con el prestador.
Nompli
Equipo Nompli
Agente de retención de IR: obligación con impacto en caja
Ser agente de retención de Impuesto sobre la Renta en servicios implica calcular, retener, certificar y enterar montos según normativa de la DGI. No es opcional una vez asignada la calidad o cuando el supuesto de la operación te obliga a retener.
El prestador recibe un neto menor; tú administras temporalmente un impuesto que debes enterar. Si ese dinero se mezcla con operación, el vencimiento llega con caja corta y proveedores molestos por certificados tardíos.
Confirma sujetos, tasas y formularios en dgi.gob.ni. Nompli no determina si eres agente ni presenta enteramientos.
Relaciona con retenciones IR agente DGI y qué es IR Nicaragua.
Matriz de retención para servicios: sin ella, compras improvisa
Construye tabla con tipo de servicio, tipo de prestador (persona natural o jurídica), residencia, base, tasa de referencia, documento exigido y formulario de enteramiento. Sin matriz, cada comprador inventa una regla.
Revisa la matriz cuando la DGI publique cambios o cuando incorpores un tipo de servicio nuevo (honorarios profesionales, técnicos, alquileres de servicios, etc.).
Capacita compras y tesorería con un ejemplo numérico concreto de tu operación. Una tabla sin ejemplo se ignora.
Cálculo sobre la base correcta
Calcula la retención sobre la base que indique la norma, no siempre sobre el total de la factura si hay conceptos excluidos o tratamientos especiales. Documenta cada línea con enlace a factura o contrato.
Si el sistema calcula solo, valida tres pagos aleatorios del mes contra hoja manual. Una parametrización incorrecta se multiplica en silencio.
Separa retención de IR de retenciones de IVA u otros conceptos. Mezclar bolsas rompe la conciliación.
Certificación al prestador y SLA interno
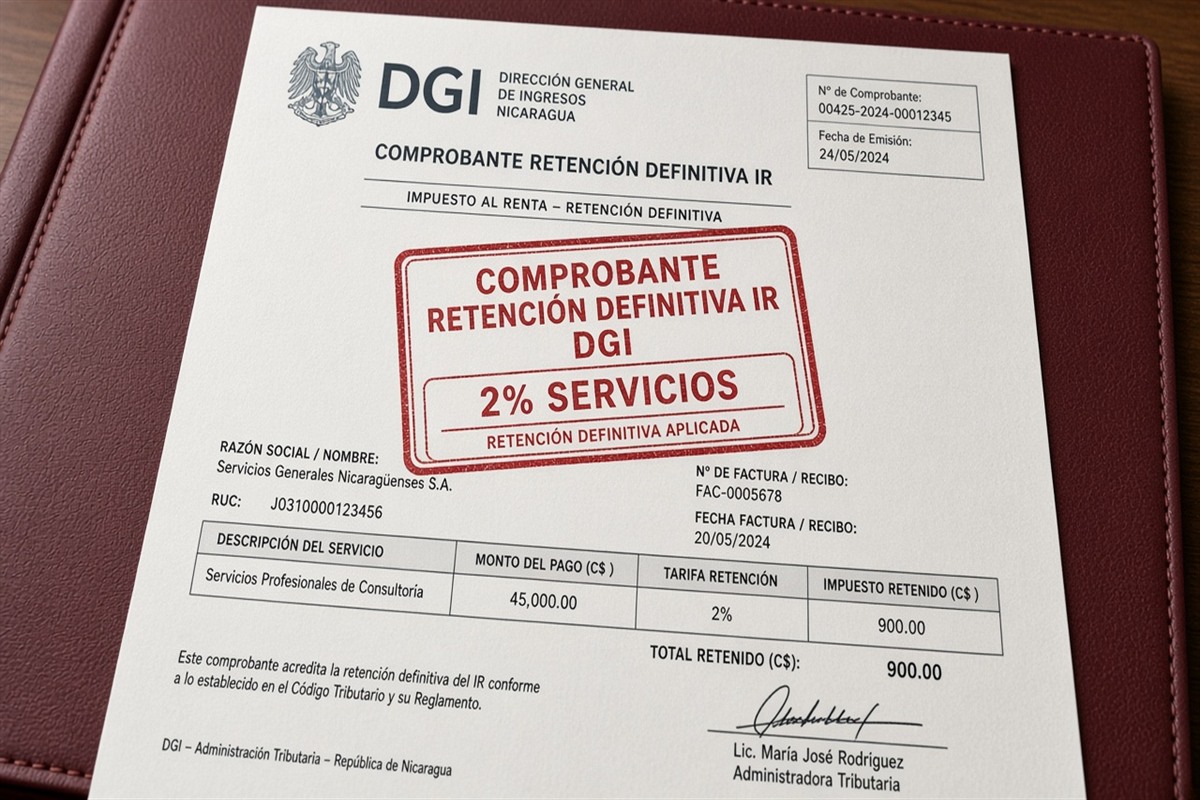
Emite certificado con identificación exacta, período, monto retenido y referencia al documento fuente. Un RUC mal digitado genera reclamo eterno.
Define SLA: cuántas horas o días después del pago sale el certificado. Archiva PDF con nombre que permita encontrar período y proveedor sin abrir el archivo.
Si hubo error, corrige según procedimiento y comunica por escrito. No borres el historial: versiona.
Enteramiento ante la DGI
Presenta en el canal vigente desde dgi.gob.ni con el período exacto. Traslada el borrador casilla por casilla. Descarga acuse y referencia de pago.
Autoriza fondos con anticipación. Concilia banco, acuse y contabilidad en 48 horas. No generes segunda referencia sin entender la primera.
Presupuesta retenciones al inicio del mes, no el día del vencimiento. Separa cuenta contable de retenciones por pagar.
Conciliación con declaración principal y libros
Cruza retenciones practicadas con formulario mensual, auxiliar contable y certificados emitidos. Tres vías deben explicarse con puente de una hoja.
Si hay diferencia, no declares cuadrado. Marca abierta con dueño y fecha. Involucra contador antes de ajustar meses anteriores.
Usa el checklist fiscal mensual y el calendario tributario.
Casos especiales: exterior, mixtos y no retención indebida
No apliques retención doméstica por analogía a pagos al exterior sin asesoría. Documenta el tratamiento acordado con el contador por proveedor extranjero.
No dejes de retener porque el prestador lo pidió verbalmente. Si el supuesto obliga, retén. Si hay duda legítima, consulta antes de pagar.
Cruza con declaración IVA mensual cuando el mismo pago tenga efectos de IVA.
Ejemplo: honorarios profesionales con retención definitiva
Caso didáctico (números inventados): una pyme contrata a un profesional local por un servicio de C$ 20,000. Según la matriz, debe retener IR al pagar. Calcula, paga el neto, emite certificado el mismo día y entera en plazo. El auxiliar, el certificado y el acuse cuentan la misma historia.
Si el certificado sale dos semanas tarde, el profesional no puede acomodar su propio cierre y el reclamo llega a gerencia.
Etiqueta el caso como ejemplo interno.
Errores frecuentes de agentes retenedores
No retener porque el proveedor lo pidió. Usar tasa de memoria. Certificado con identificación incorrecta. Enterar tarde. Mezclar impuestos en un solo renglón.
No capacitar nuevos compradores. Olvidar retenciones en pagos por transferencia sin factura clara. Cerrar el mes sin conciliar certificados pendientes.
Corrige proceso, no solo el mes en curso.
Auditoría interna trimestral
Selecciona muestra aleatoria de pagos con retención y reconstruye cadena: orden, factura, pago, certificado, enteramiento. Documenta hallazgos y acciones correctivas.
Actualiza la matriz tras cada hallazgo repetido. Involucra tesorería si los enteramientos llegan sistemáticamente al límite.
Checklist mensual del agente
Matriz vigente. Pagos del mes clasificados. Certificados emitidos. Enteramiento con acuse. Conciliación con declaración. Archivo completo.
Nompli no presenta retenciones ante la DGI. Confirma en dgi.gob.ni.
Cómo encaja Nompli
Organiza calendario de enteramiento, checklist de certificados y carpeta del mes. No calcula retención oficial ni presenta ante la DGI.
Definir el universo de pagos sujetos a retención
Congela la lista de pagos del período: honorarios, servicios profesionales, técnicos y otros conceptos de la matriz. Misma fecha de corte. Exporta desde cuentas por pagar y desde banco.
Si un pago se hizo sin factura clara, márcalo como excepción antes de calcular. No retengas a ciegas ni dejes de retener por comodidad.
La unidad de análisis es cada pago con supuesto de retención. Campos vacíos de RUC o concepto se convierten en pendientes con dueño.
Confirma supuestos vigentes en dgi.gob.ni y con tu contador antes de convertir la matriz en regla de oro eterna.
Conciliación de tres vías: pago, certificado y enteramiento
Cruza monto pagado, monto retenido, certificado emitido y monto enterado. Si una vía no cuadra, el mes no está cerrado aunque el portal haya aceptado un archivo.
Separa diferencias temporales (certificado emitido al día siguiente) de diferencias sustantivas (tasa mal aplicada o RUC incorrecto).
Nunca uses un ajuste permanente en una cuenta puente para ocultar retenciones no enteradas. Eso crea deuda invisible.
El paquete para el contador incluye la matriz, la lista de excepciones y los acuses. Eso evita reuniones de arqueología documental.
Gestión de reclamos del prestador retenido
El prestador necesita el certificado a tiempo para su propio cierre. Define SLA interno y canal de entrega (correo institucional, portal interno o carpeta compartida con permisos).
Si el prestador disputa la tasa, no pelees por WhatsApp sin matriz. Responde con el criterio escrito y escala al contador si la disputa es material.
Cuando corrijas un certificado, versiona: conserva el incorrecto marcado como anulado internamente y el correcto como vigente. Borrar historia genera desconfianza.
Mide certificados pendientes al cierre. Un tablero simple de pendientes evita que gerencia se entere por una llamada airada.
Tesorería: presupuesto de retenciones y límites bancarios
Las retenciones practicadas son dinero que no puedes tratar como disponible. Presupuéstalas al inicio del mes con base en el calendario de pagos a proveedores de servicios.
Autoriza fondos del enteramiento con anticipación. Un límite de banca en línea el día del vencimiento convierte un cálculo correcto en incumplimiento.
Concilia el cargo bancario con el acuse en 48 horas. Si el pago queda pendiente, abre seguimiento el mismo día.
Usa el apartado de impuestos para separar la bolsa de retenciones por pagar.
Capacitación de compras y control de nuevos proveedores
Cada proveedor nuevo de servicios debe pasar por una ficha: RUC, concepto, supuesto de retención, responsable de validación. Sin ficha, el primer pago sale mal.
Entrena a compradores con un ejemplo numérico y un contraejemplo (pago que no se retiene y por qué). Refuerza cuando cambie la matriz.
Prohíbe promesas verbales de no retención. Si un negociador comercial ofrece eso, escala antes de firmar.
Registra la capacitación. En una revisión interna, demostrar que el equipo fue entrenado reduce el patrón de error individual sin proceso.
Pruebas de calidad antes del enteramiento
Completitud: cada pago del universo tiene estado retenido, no sujeto o pendiente con fundamento. Exactitud: muestra de montos altos recalculada. Coherencia: suma de certificados = suma a enterar.
Una segunda persona elige tres pagos y reconstruye la cadena. Si no puede, el archivo falla.
No cierres excepciones de identidad porque el monto sea bajo. Un RUC incorrecto pequeño hoy es un patrón mañana.
El acta de cierre lista período, responsable, monto enterado, acuse y excepciones abiertas.
Papel de trabajo defendible para el enteramiento de IR
Cada partida material de retención debe apuntar a un reporte exportable: factura, contrato, cálculo, certificado y acuse. Si el contador no puede reconstruir una línea en cinco minutos, el papel de trabajo falla.
Explica en lenguaje de gerencia por qué se retuvo y cuánto se enteró. Evita jerga que solo entiende quien cerró el mes.
Documenta anticipos o correcciones aplicadas para no pedirlos dos veces. El expediente se arma durante el mes, no la tarde del vencimiento.
Cuando haya duda de tasa, deja la consulta escrita y la respuesta del contador con fecha. No conviertas una duda oral en regla del equipo.
Relación con IVA mensual y con el prestador
Un mismo servicio puede generar retención de IR y efectos de IVA. Coordina cierres para no declarar IVA con un universo de compras distinto al de retenciones.
Entrega al prestador el certificado a tiempo. Su cumplimiento depende del tuyo. Un SLA interno de certificación reduce reclamos y llamadas a gerencia.
Si el prestador está en un régimen distinto, no improvises excepciones. Confirma el supuesto en dgi.gob.ni.
Usa el calendario tributario para anclar enteramiento de retenciones y declaración de IVA como hitos hermanos.
Escalamiento ante revisión de retenciones
Si la DGI o una auditoría interna pide soporte, reúne matriz vigente, factura, orden de pago, certificado y comprobante de enteramiento. No improvises carpetas el mismo día.
No admitas error solo para cerrar rápido si la retención fue correcta. Tampoco defiendas un error obvio: cuantifica, corrige y documenta.
Actualiza matriz y capacitación después de cada hallazgo. Un hallazgo sin cambio de proceso es un hallazgo anunciado para el próximo trimestre.
Nompli puede organizar la carpeta y los recordatorios; no responde requerimientos oficiales ni reemplaza al contador.
Preguntas frecuentes
¿Puedo acordar no retener?
No sustituyas la norma por un acuerdo privado. Consulta contador.
¿La retención definitiva cierra el IR del prestador?
Depende del supuesto; confirma con la norma y el contador del prestador.
¿Nompli enterá por mí?
No.
¿Dónde confirmo tasas?
En dgi.gob.ni.
Aviso legal y confirmación oficial
Guía educativa sobre retención de IR en servicios ante la DGI Nicaragua. No sustituye instructivos oficiales ni la asesoría de tu contador.
Confirma en dgi.gob.ni tasas, plazos y formularios.
Nompli organiza checklist y calendario. No presenta enteramientos ni actúa como representante del contribuyente.