Rectificación de declaración DGI 2026
Rectificar IVA o IRPF presentados: recargos y flujo en portal DGI.
Nompli
Equipo Nompli

Qué significa rectificar ante DGI
Cuando alguien busca rectificativa o cómo corregir una declaración ya enviada, el daño ya ocurrió: declaración de IVA, un reporte de compras/ventas, retenciones o una declaración de IRPF/IRAE. La rectificación es el camino formal para enmendar, no un chat informal con la administración.
Corregir mal (borrar a mano, reenviar duplicado, cambiar Excel sin rastro) puede verse peor que el error original.
Esta guía da un protocolo de contención y corrección. Confirmá el procedimiento exacto del tipo de declaración en gub.uy/dgi y en portal LIT y eFactura de la DGI.
Estimá impacto con calculadora IVA o calculadora ISR antes de abrir la pantalla a ciegas.
Diagnóstico en 30 minutos: qué se rompió
Identificá: impuesto o formulario, período, monto de la diferencia, si ya pagaste, y si un tercero ya usó tu comprobante. Sin ese mapa no abras LIT / eFactura a ciegas.
Clasifica el error: formal (archivo o casilla mal armada) versus sustantivo (impuesto mal calculado) versus ambos.
Exporta acuses originales y capturas con fecha. Guardá la versión "antes" aunque te duela mirarla.
Si hay notificación de fiscalización abierta, alinea la corrección con la estrategia del expediente; no rectifiques en solitario sin contador.
Cuándo sí rectificar y cuándo pedir ayuda primero
Rectifica cuando hay diferencia cuantificable y documentación clara. Si hay sospecha de fraude interno, doble contabilidad o montos materiales, llama a tu contador antes del clic.
No rectifiques en cascada cada día: consolida una versión correcta.
Si el error nació en CFE o en CFE y registros de ventas/compras, corrige primero la base; rectificar solo el resumen dejando la base mentirosa recrea el problema.
Calculá escenario: impuesto + recargo estimado + tiempo de gestión. Aparta en apartado de impuestos.
Rectificar IVA: lógica práctica
Una liquidación de IVA mal presentada suele requerir corregir también la base (ventas, compras, notas, retenciones) si allí nació el error.
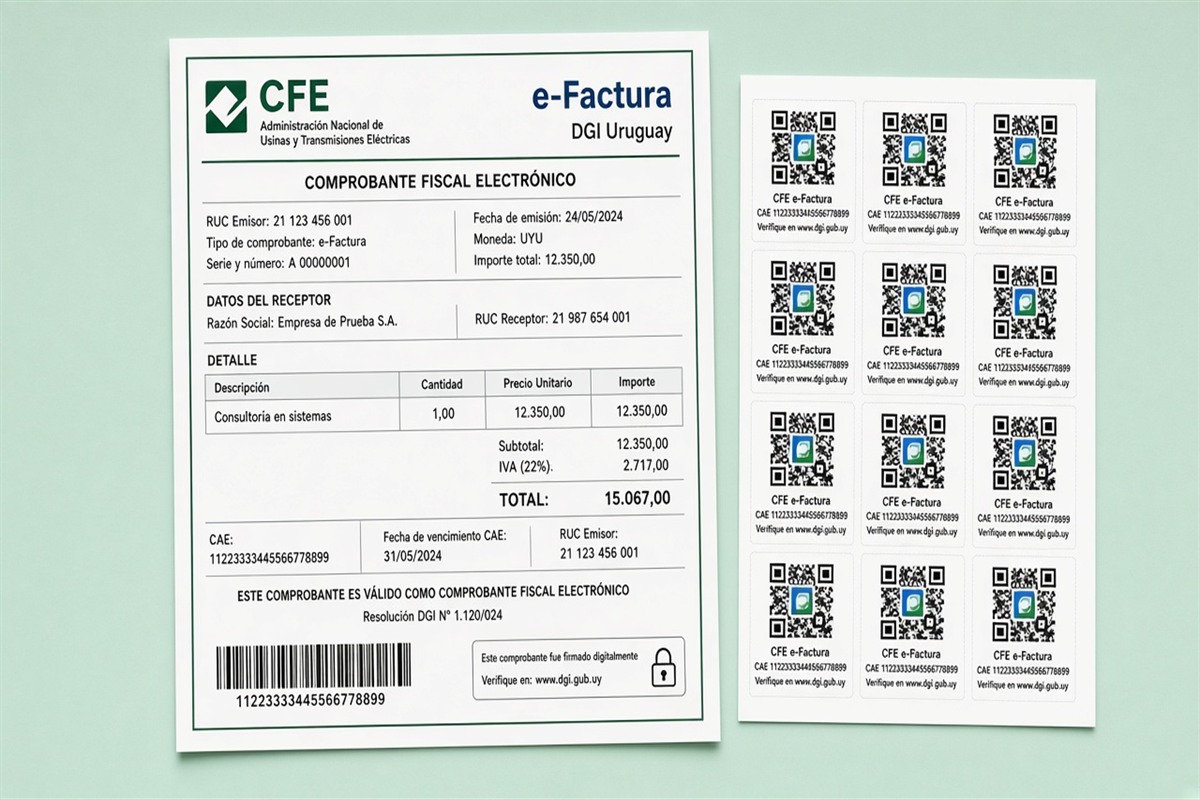
Orden sugerido: evidencia, CFE y registros de ventas/compras y CFE, liquidación de IVA, pago o solicitud de compensación o saldo según reglas vigentes.
Guardá el antes y después de totales de débito y crédito. Esa hoja de una página salva preguntas futuras de DGI.
Ejemplo: crédito de más sin CFE válido. Bajas el crédito, pagás diferencia y eventuales recargos, y cambias la política de compras.
Rectificar IRPF/IRAE anual o anticipos
Las anuales pesan más: anexos, estados, retenciones y anticipos. Una rectificativa anual puede mover anticipos del año siguiente.
Si el error es una deducción sin soporte, a veces es mejor aceptar el ajuste que inventar facturas. Inventar soporte es un problema distinto y más grave.
Cruzá retenciones sufridas con constancias reales. El clásico es declarar una retención que el agente nunca enteró.
Usá calculadora ISR solo como estimador; la declaración corre en LIT / eFactura.
Recargos, intereses y el costo de esperar
Además del impuesto omitido, pueden aplicar recargos por mora e intereses según normas vigentes. Esperar "a ver si nadie se da cuenta" suele salir más caro.
Documentá la fecha en que detectaste el error. Esa línea de tiempo importa si hay atenuantes o criterios de administración.
No confíes en rumores de amnistía. Si existe un régimen especial, saldrá publicado en gub.uy/dgi.
Aparta caja en apartado de impuestos el mismo día del diagnóstico, no el día que "tengás ánimo".
Paso a paso en LIT / eFactura
1) Backup de acuses. 2) Preparar declaración correcta offline. 3) Entrar a LIT / eFactura. 4) Seleccionar período. 5) Seguir la opción de rectificativa o corrección disponible para ese formulario.
6) Enviar. 7) Pagar diferencias. 8) Archivar nuevo acuse junto al viejo (nunca borres el viejo).
Si LIT / eFactura no muestra botón, no fuerces duplicados: consulta instructivo o administración local.
Clave: recupérala por canal oficial. Delegar el clic sin control es otra forma de error.
Expediente mínimo de una rectificación seria
Memorándum de una página: error, causa, monto, períodos, impuestos, acciones. Carpeta con evidencias. Conciliaciones. Aprobación del dueño.
Esto te salva si más adelante preguntan por qué cambió el número.
Incluye mails al contador con fecha y la lista de CFE involucrados.
Plantilla mental: diagnóstico, corrección, pago, prevención. Sin el cuarto paso, volverás a rectificar.
Qué no hacer nunca
Alterar XML de CFE. Pedir facturas "hacia atrás". Sobrescribir backups. Mentir en el memorándum. Ignorar que el cliente ya tomó crédito de tu factura mala.
Tampoco "compenses" subiendo o bajando el mes siguiente sin trazabilidad. Eso transforma un error en un patrón.
No borres el acuse original. La historia fiscal se explica con ambos documentos.
Si hay investigación interna por fraude, prioriza cadena de custodia antes del clic en LIT / eFactura.
Preguntas frecuentes
¿Rectificar borra la multa?
No necesariamente. Puede reducir exposición futura, pero los recargos siguen las reglas vigentes.
¿Puedo rectificar solo un renglón?
Depende del formulario; a veces debés presentar una versión completa corregida.
¿Cuántas veces puedo rectificar?
Lo que permita DGI, pero cada vez deja rastro. Consolida.
¿Nompli rectifica por mí?
No. Te ayuda a ordenar evidencias y plazos.
Checklist de rectificación en 12 pasos
1. Identificar impuesto. 2. Período. 3. Monto. 4. Causa. 5. Evidencias. 6. Impacto en terceros. 7. Decisión de rectificar. 8. Armar versión correcta. 9. Enviar en LIT / eFactura. 10. Pagar. 11. Archivar. 12. Cambiar el proceso que falló.
Sin el paso 12, la rectificación es maquillaje.
Herramientas: checklist fiscal mensual, calendario tributario, apartado de impuestos.
Confirmá en gub.uy/dgi.
Prevención: menos rectificaciones, más cierres limpios
Conciliación semanal de CFE. Doble revisión de períodos. Separación de exentos. Política de créditos. Capacitación corta a quien carga datos.
Un cierre limpio cuesta menos que tres rectificativas al año.
Si el error fue humano, documenta el rediseño del checklist. Si fue del sistema, exige bitácora al proveedor.
Agenda en calendario tributario una revisión post-rectificación a los 30 días.
Cómo Nompli ayuda sin reemplazar a DGI
Nompli organiza checklist, calendario y estimados para que llegués a LIT / eFactura con el mes ordenado. No emite CFE, no presenta declaraciones ante DGI y no sustituye a tu contador.
Usá calendario tributario, checklist fiscal mensual y apartado de impuestos para apartar caja y marcar vencimientos. Las cifras oficiales las confirmás siempre en gub.uy/dgi.
Si trabajas solo, el ritual semanal de evidencias + export de CFE evita el cierre de madrugada. Si tenés equipo, define un dueño del portal y un backup de clave sin compartir contraseñas por chat.
Señales de que tu proceso ante DGI aún es frágil
Si cada vencimiento termina en madrugada, si nadie sabe dónde está el acuse del mes pasado, si la clave de LIT / eFactura vive en un chat, o si el IVA se arma sin mirar el export de CFE, el proceso es frágil aunque "siempre salga".
Otra señal: rectificas más de dos veces al año por el mismo tipo de error. Eso no es mala suerte; es un checklist que no existe o que nadie cumple.
Mide tiempo de cierre y número de diferencias abiertas el día 10. Si ambos suben, rediseña antes de contratar más caos.
Usá checklist fiscal mensual como diagnóstico semanal, no solo como lista del día pico.
Cómo armar la carpeta fiscal del período en Montevideo
Crea una carpeta por período (año-mes) con subcarpetas: CFE emitidos, recibidos, retenciones, liquidación de IVA, pagos y correcciones. El nombre del archivo debe incluir fecha y tipo de acuse.
Al cerrar el mes, la carpeta debe poder entregarse a un contador nuevo sin explicación oral de una hora. Si necesita WhatsApp para entenderse, está incompleta.
Guardá también bitácoras de contingencia e incidentes del emisor. Explican huecos mejor que la memoria.
Vincula la carpeta al calendario tributario del período para encontrar todo en un clic mental.
Roles mínimos aunque seas unipersonal
Emisión de CFE, conciliación, envío en LIT / eFactura y archivo son cuatro roles. Pueden ser la misma persona, pero deben ser cuatro momentos distintos en el calendario. Hacerlos todos el mismo viernes a las 23:00 es lo que produce errores.
Define un suplente para acceso y un protocolo de reset de clave. Las vacaciones no suspenden el IVA.
Si tenés equipo, escribe en una página quién autoriza notas de crédito altas y quién puede presentar declaraciones.
Nompli recuerda; la autoridad tributaria no espera a que vuelvas del feriado.
Números de gestión: bruto, neto e impuesto
Separá en tu cabeza precio bruto, neto e impuesto. Cotizar "redondo" sin decir si incluye IVA genera reclamos y reclasificaciones improvisadas en caja.
Cuando el cliente pide desglose, tu CFE y tu cotización deben coincidir. La diferencia se discute caro después.
Estimá el efecto de descuentos y notas sobre el débito antes de cerrar promociones agresivas a fin de mes.
calculadora IVA ayuda a simular; no fija la tasa legal. Confirmá en gub.uy/dgi.
Relación con bancos, pasarelas y cobranzas
El extracto bancario no es un libro fiscal. Cuadra cobranzas con CFE emitidos y con el período de IVA. Pagos adelantados, parciales y en otra moneda necesitan etiqueta.
Si cobrás por pasarela, descarga el reporte del período y cruza comisiones: la comisión no siempre es gasto deducible de IRPF/IRAE sin soporte, y no reduce solo el IVA a ojo.
Evitá mezclar cuentas personales y de negocio: DGI y tu yo del próximo año te lo van a cobrar en tiempo.
Aparta impuestos en apartado de impuestos apenas se confirma la venta, no cuando el banco "se vea holgado".
Qué documentar cuando algo no cuadra
Toda diferencia material merece una nota de una página: monto, hipótesis, evidencia, decisión y responsable. Sin eso, el mes siguiente hereda misterios.
Capturas con hora, exports con filtro visible y mails al contador forman la defensa básica ante un requerimiento.
Si la diferencia es pequeña pero recurrente, igual documéntala: los patrones importan más que el peso de un día.
Archivá la nota junto al acuse de IVA del período.
Aviso legal y límites de esta guía
Esta guía es educativa para Uruguay. No es asesoría fiscal ni un instructivo oficial de DGI. Alícuotas, plazos, menús de LIT / eFactura y formularios cambian: confirma en gub.uy/dgi y con tu contador antes de declarar o pagar.
Los ejemplos en UYU son ilustrativos. No usés un número de esta nota como liquidación definitiva. Nompli no opera LIT / eFactura ni declara por ti.