Tipos de NCF DGII 2026: elegir el comprobante correcto antes de facturar
Guía de tipos de NCF ante la DGII en 2026: consumo, crédito fiscal, gastos menores, regímenes especiales y checklist para no anular por tipo incorrecto.
Nompli
Equipo Nompli
Elegir el NCF ocurre antes de pulsar emitir
El tipo de comprobante fiscal comunica quién compra, para qué necesita documentar la operación y qué tratamiento espera sostener. Si ventas pregunta por el NCF después de cobrar, ya trabaja con prisa. La selección correcta debe formar parte de la conversación comercial y del alta del cliente.
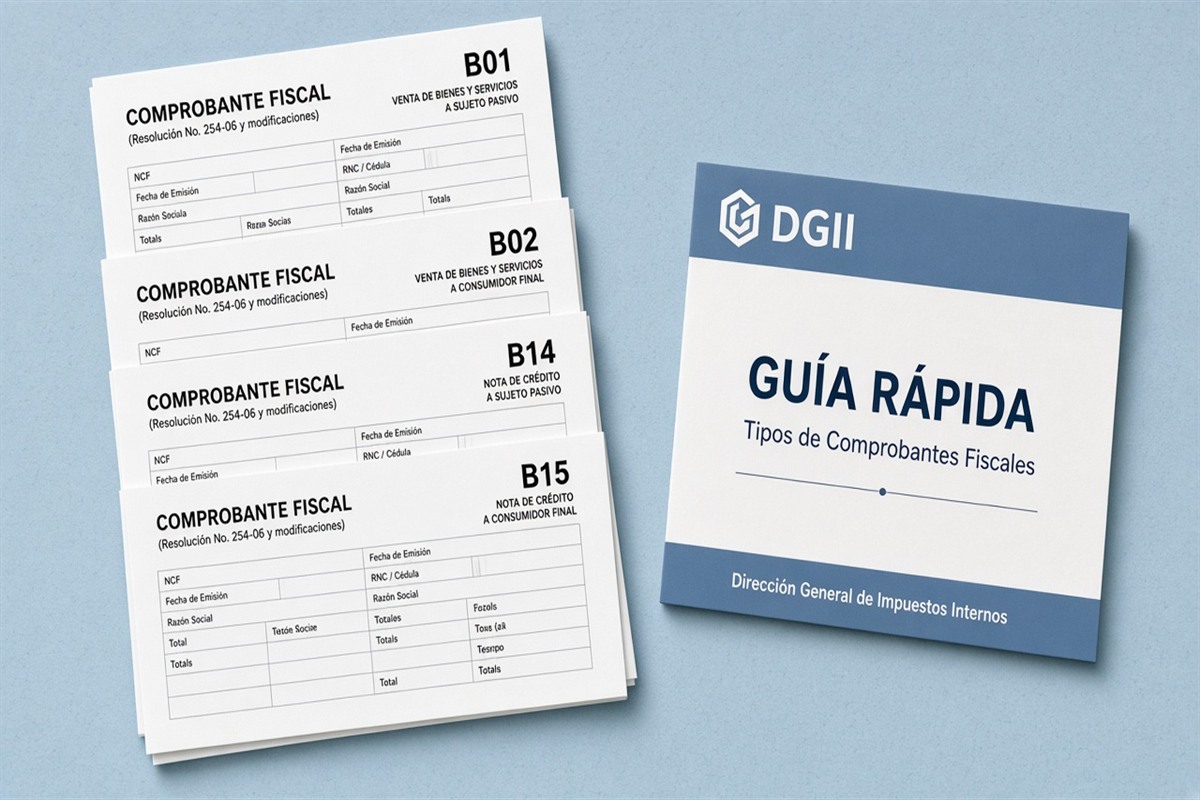
En República Dominicana suelen aparecer referencias como B01 y B02 al hablar de crédito fiscal y consumo. Tómalas como puntos de orientación, no como un catálogo oficial cerrado e inmutable. Existen otros tipos y condiciones. Confirma nomenclaturas, series, usos y requisitos vigentes en dgii.gov.do.
Esta guía enseña a decidir y documentar. No sustituye el catálogo, las normas ni los instructivos de DGII. Nompli organiza listas, calendarios y estimados. No asigna secuencias, no emite facturas, no anula comprobantes y no reemplaza a tu contador o proveedor autorizado.
Tres preguntas que filtran la mayoría de casos
Pregunta uno: quién es el adquirente y qué identificación fiscal válida presenta. Pregunta dos: qué operación estás documentando. Pregunta tres: para qué necesita el cliente el comprobante, por ejemplo sustentar costo, gasto o crédito fiscal, o documentar una compra de consumo final.
Las respuestas no autorizan automáticamente un tipo. Sirven para abrir el camino correcto en tu matriz. Un cliente que dice mándame una factura con valor fiscal debe aportar los datos requeridos y hacerlo antes de la emisión. El cajero no debe inventar un RNC ni reutilizar el de otra empresa.
Cuando el caso no encaja, no elijas el tipo más parecido por intuición. Marca la venta como excepción y consulta el mapa aprobado por contador. Regímenes especiales, sector público, exportaciones, gastos menores y otras situaciones pueden exigir comprobantes y condiciones específicas.
Crédito fiscal y consumo no son preferencias estéticas
En lenguaje operativo, el comprobante de crédito fiscal se asocia con operaciones entre contribuyentes que necesitan sustentar costos, gastos o crédito cuando la normativa lo permite. El de consumo atiende ventas a consumidores finales bajo sus reglas. Esa distinción debe confirmarse con el catálogo vigente.
No cambies a crédito fiscal solo porque el cliente lo pide después de recibir un comprobante de consumo. Primero verifica identidad, fecha, operación y procedimiento de corrección. Tampoco emitas consumo para evitar capturar datos de una empresa. La comodidad de caja no define el documento tributario.
Explica al equipo que tipo de NCF y forma de pago son campos distintos. Una venta a crédito comercial no significa necesariamente comprobante de crédito fiscal, y pagar en efectivo no convierte una compra empresarial en consumo. Las palabras se parecen, pero responden a preguntas diferentes.
B01, B02 y el riesgo de memorizar códigos aislados
Los códigos conocidos ayudan a capacitar, pero una tarjeta pegada al monitor envejece. La DGII puede actualizar requisitos, transición electrónica y disponibilidad según contribuyente. La matriz interna debe incluir nombre oficial vigente, código o serie, comprador permitido, documentos mínimos y responsable de aprobación.
Evita publicar o usar una lista que se presente como completa si no está fechada y contrastada con dgii.gov.do. Un catálogo real puede contemplar notas, registros únicos, regímenes especiales y otras clases con reglas propias. Esta guía no inventa números para llenar huecos.
Una práctica útil es guardar junto a la matriz el enlace o PDF oficial consultado, la fecha de revisión y la firma del contador. Cuando aparezca una duda, el equipo ve la fuente. Cuando cambie una regla, sabes exactamente qué versión de tu procedimiento debes actualizar.
Gastos menores y compras que no siguen el flujo normal
El comprobante usado para gastos menores no es un comodín para cualquier proveedor que no entregó factura. Tiene supuestos, límites y requisitos que debes confirmar oficialmente. Si el equipo lo usa para limpiar recibos incompletos al final del mes, el problema de compras queda oculto.
Crea una política de gastos: quién puede incurrirlos, qué evidencia trae, qué importe requiere aprobación y qué casos van al contador. Conserva recibo, motivo de negocio, fecha, beneficiario y medio de pago. La existencia de un tipo de NCF no vuelve deducible cualquier desembolso.
Revisa mensualmente los proveedores que aparecen repetidos como gasto menor. Si la relación ya es recurrente, compras debe regularizar el alta y exigir el comprobante adecuado. El cierre fiscal no debería depender de convertir una mala contratación en una serie de excepciones.
Regímenes especiales, gobierno y operaciones poco frecuentes
Una venta a una entidad con tratamiento particular puede requerir un tipo distinto, datos adicionales o validaciones específicas. No extrapoles desde consumo o crédito fiscal. Pide al cliente su documentación, confirma su condición y consulta el procedimiento vigente antes de facturar.
Haz fichas cortas para casos que tu negocio sí usa: descripción, comprobante probable, documentos requeridos, aprobación y ejemplo real anonimizado. No llenes la matriz con veinte categorías que nunca aparecen. La capacitación mejora cuando el equipo reconoce situaciones de su propio mostrador.
Para una operación nueva, envía al contador contrato, contraparte, concepto, moneda, impuestos y fecha prevista. Pregunta qué comprobante y secuencia corresponde. Esa consulta previa cuesta minutos; anular y reemitir después puede alterar cuentas por cobrar, libros, reportes y experiencia del cliente.
El formulario de alta del cliente evita improvisaciones
Ventas debe capturar razón social, nombre comercial si aplica, RNC o identificación, correo de recepción, dirección y tipo de comprobante solicitado. Valida los datos mediante los canales permitidos. No confíes en una foto borrosa ni copies información de una conversación antigua.
Añade una declaración operativa del cliente sobre el uso solicitado, sin convertirla en asesoría tributaria. El equipo interno sigue obligado a validar su matriz. Si el cliente cambia de condición o de razón social, actualiza el maestro antes de emitir, no encima de la factura.
Bloquea en el sistema combinaciones evidentemente incompletas, como crédito fiscal sin identificación requerida. Permite excepciones solo con autorización registrada. El objetivo no es dificultar la venta, sino detectar el problema cuando todavía puede resolverse con una llamada.
Ritual de cinco minutos antes de emitir
Paso uno: abre la orden y confirma quién compra. Paso dos: valida concepto, monto, moneda e impuestos parametrizados. Paso tres: revisa el tipo de NCF contra la ficha. Paso cuatro: confirma que existe secuencia válida. Paso cinco: muestra una vista previa a otra persona en casos materiales.
En cajas de alto volumen, automatiza la regla según el perfil del cliente, pero conserva una opción segura para detener excepciones. Una automatización basada en datos malos solo emite errores más rápido. Muestrea comprobantes cada semana por sucursal, vendedor y tipo.
Después de emitir, verifica que el documento llegó al cliente y quedó en el auxiliar del período. Guarda el estado y la representación correspondiente. Emisión, entrega y registro son tres momentos diferentes; completar solo el primero deja reclamos y diferencias para el cierre.
Qué hacer cuando escogiste el tipo incorrecto
No edites un PDF y lo llames corregido. Preserva el comprobante original, detén su uso y consulta el mecanismo vigente de anulación, nota o sustitución. La solución depende del estado, fecha, tipo de documento y transición electrónica de tu empresa.
Documenta causa, autorización, referencia del original, documento correctivo y efecto contable. Informa al cliente cuál deja de usar y cuál conserva. Si el cliente ya registró el primero, coordina tiempos para que ambos cierres reflejen la misma historia.
Revisa si el error afecta reportes, ITBIS, cuentas por cobrar o retenciones. No cierres el ticket porque ya mandaste otro PDF. Confirma en dgii.gov.do que el procedimiento quedó completo y pide al contador validar cualquier período ya presentado.
Notas de crédito, débito y anulaciones tienen contexto
Una devolución, descuento posterior o corrección no siempre se resuelve anulando la factura completa. Los documentos de ajuste tienen funciones y referencias específicas. El equipo debe saber cuándo escalar, especialmente si parte de la venta ya fue cobrada o declarada.
La nota debe enlazar el comprobante afectado y explicar el motivo real. Frases genéricas como corrección interna dificultan auditoría y atención al cliente. Conserva aprobación comercial, recepción de mercancía cuando aplique y cálculo del efecto en base e impuesto.
Al cierre, presenta un puente entre comprobantes emitidos, anulados y ajustados. Si las anulaciones crecen, analiza la causa por vendedor: tipo erróneo, RNC tardío, precio incorrecto o duplicidad. El mejor control reduce la repetición, no solo archiva más documentos.
NCF y transición hacia e-CF
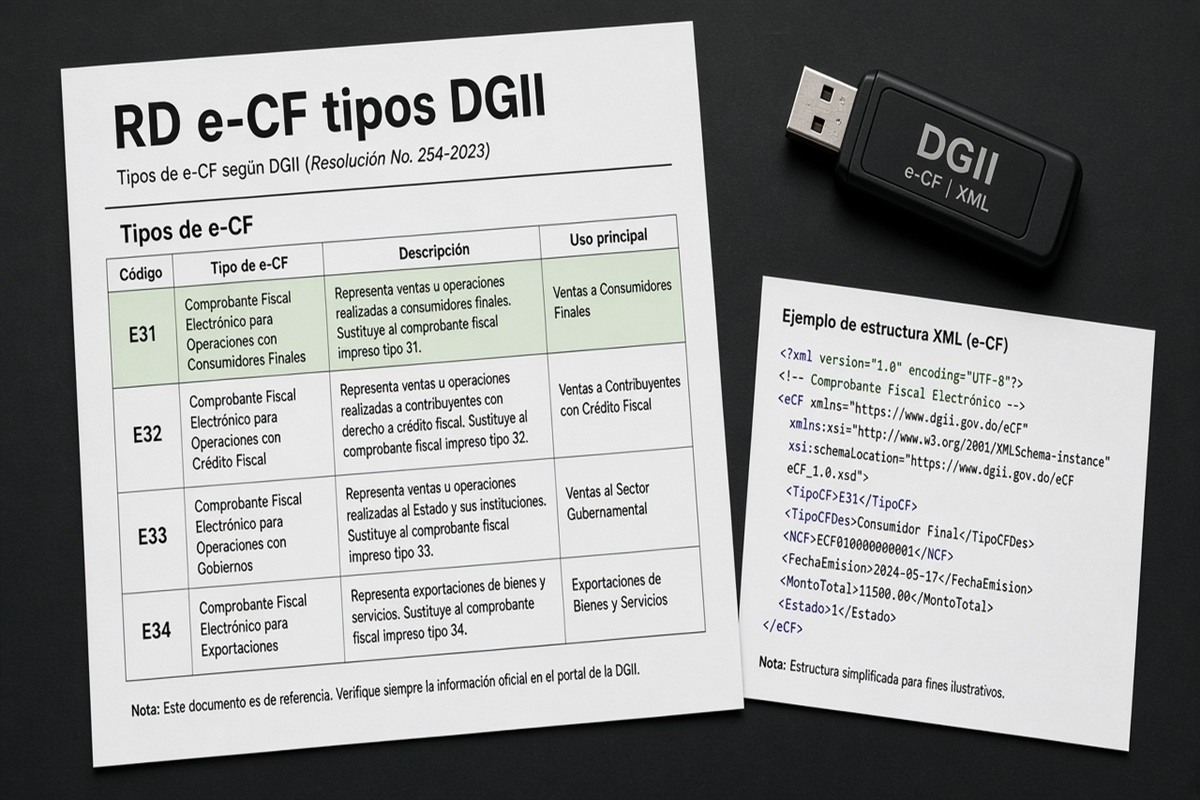
La factura electrónica cambia tecnología, validaciones y flujo, pero no elimina la necesidad de escoger la clase correcta de comprobante. Tu mapa comercial debe conectarse con los tipos electrónicos habilitados y con el calendario real de adopción que corresponda a la empresa.
No asumas que todo código B se convierte reemplazando una letra. Consulta equivalencias oficiales y reglas de secuencia en dgii.gov.do. Revisa el mapa operativo de e-CF para preparar preguntas, no para sustituir la documentación oficial.
Durante una transición, define fecha de corte por canal y evita que dos sistemas emitan para la misma operación. Prueba ventas, notas, anulaciones y contingencia. Nompli no emite e-CF, no integra tu facturador y no certifica que una secuencia sea válida.
Conciliar NCF con ventas, cobros e IT-1
Exporta los comprobantes del período y agrúpalos por tipo, estado e impuesto. Compara totales con el libro de ventas, cuentas por cobrar y cobros materiales. Las diferencias pueden ser temporales, pero necesitan explicación, responsable y fecha de resolución.
Investiga primero duplicados, anulaciones incompletas, notas sin referencia, ventas manuales y documentos emitidos fuera del período. Luego conecta los totales con ITBIS e IT-1. La guía de errores del IT-1 ayuda a reconocer cierres frágiles.
No fuerces el auxiliar para copiar el formulario ni al revés. Reconstruye la operación y corrige la fuente. Conserva un puente firmado por quien prepara y quien revisa. Una diferencia explicada puede gestionarse; una diferencia borrada reaparece cuando nadie recuerda el motivo.
Errores frecuentes al elegir comprobantes
Emitir consumo por defecto, aceptar el RNC después, confundir venta comercial a crédito con crédito fiscal, usar gastos menores como salida fácil, escoger un régimen especial por el nombre del cliente o repetir una secuencia desde una plantilla son fallas previsibles.
También es frecuente anular sin avisar al adquirente, reemitir en otro período sin revisar el efecto o mantener catálogos diferentes en caja y contabilidad. Cada error nace de un maestro, una regla o una responsabilidad rota. Corrige ese origen además del documento puntual.
Mide por mes cuántos comprobantes se anulan por tipo incorrecto y cuánto tardan en corregirse. Si el indicador sube, revisa formulario de alta, capacitación y bloqueos del sistema. No uses la métrica para castigar a quien reporta un error a tiempo.
Paquete para contador y capacitación del equipo
Lleva al contador la matriz actual, fuente oficial fechada, muestra de cada operación frecuente, lista de excepciones y reporte de anulaciones. Pregunta qué tipos siguen vigentes para tu perfil, qué datos exige cada uno y cómo tratar correcciones cerca del cierre.
Convierte las respuestas en casos: consumidor final, empresa con RNC validado, gasto menor permitido, cliente con régimen particular y corrección posterior. Capacita con decisiones, no solo códigos. El empleado debe saber qué preguntar, qué documento pedir y cuándo detener la emisión.
Haz una prueba breve después de cada actualización. Presenta cinco ventas ficticias y pide elegir el flujo, explicando la razón. Si todos memorizan B01 y B02 pero fallan al identificar al adquirente, la capacitación todavía no protege la operación.
Señales de que la elección de NCF todavía es frágil
Caja pregunta por WhatsApp el tipo en cada venta atípica porque no hay ficha escrita. Sin ficha, el error se repite con cada turno nuevo.
Hay muchas anulaciones por tipo incorrecto el mismo mes. Eso no es mala suerte del cliente: es capacitación o parametrización rota.
Crédito fiscal y consumo se usan de forma intercambiable para quedar bien con el comprador. El cumplimiento no se negocia por cortesía.
Confirmas series y tipos en capturas viejas sin abrir dgii.gov.do. El catálogo y la transición a e-CF pueden cambiar.
Preguntas frecuentes sobre tipos de NCF
¿B01 siempre significa crédito fiscal y B02 consumo?
Son referencias ampliamente usadas, pero debes confirmar denominación, vigencia y condiciones oficiales en DGII.
¿Puedo cambiar el tipo después de emitir?
No editando el archivo; sigue el procedimiento de corrección aplicable.
¿Una empresa siempre recibe crédito fiscal?
No lo decidas solo por su nombre. Verifica identificación, operación y requisitos.
¿Gasto menor reemplaza la factura del proveedor?
No como regla general. Confirma supuestos y límites con tu contador y la fuente oficial.
¿Nompli selecciona o emite el NCF?
No. Organiza checklist, calendario y estimados.
¿Dónde reviso el catálogo de 2026?
En dgii.gov.do.
¿Cómo conecto esto con e-CF?
Consulta el mapa electrónico y valida las equivalencias oficiales de tu habilitación.
¿Debo memorizar todos los códigos?
Mejor mantén una matriz corta de los tipos que tu negocio usa de verdad y escala el resto al contador.
Checklist final y aviso de alcance
Antes de emitir confirma identidad, operación, finalidad documentaria, tipo aprobado, datos completos, secuencia válida, impuestos, período y canal de entrega. Después confirma recepción, estado, registro contable y carpeta. Para ajustes, conserva original, autorización, referencia y documento correctivo.
Ancla revisiones en el calendario tributario y el checklist fiscal mensual. Nompli ayuda a organizar. No emite comprobantes ni factura electrónica, no declara y no reemplaza asesoría contable.
Este mapa es educativo y deliberadamente no presenta un catálogo cerrado como verdad permanente. Tipos, códigos, series, requisitos y procedimientos pueden cambiar. Confirma la versión vigente en dgii.gov.do y con tu contador antes de emitir, anular, ajustar o reportar.