IVA e ISR el mismo vencimiento en Guatemala
En Guatemala el SAT puede pedirte IVA e ISR cerca, y no son el mismo formulario ni la misma carpeta. Esta guía separa los dos impuestos para que el régimen del pequeño contribuyente no se use como atajo del régimen general.
Nompli
Equipo Nompli
El mismo portal no convierte dos impuestos en uno
IVA Guatemala 2026 e ISR Guatemala 2026 se buscan juntos porque los dos viven en el SAT y a veces vencen en la misma semana. El IVA mira el mes de ventas y compras. El ISR mira la renta, con la mecánica de tu régimen. Si estás en el régimen del pequeño contribuyente, la forma de pagar no es la del régimen general. Copiar el checklist de un amigo que está en el otro régimen es la forma de presentar un formulario que no te toca.
Esta guía no calcula la tarifa ni te cambia de régimen. Tu contador confirma en cuál estás y qué declaración corresponde. Nompli organiza el checklist, el calendario y el estimado. No emite la FEL, no entra al SAT y no reemplaza a tu contador.
El NIT, el RTU y las constancias de retención ya tienen sus guías. Acá se usan como mapa, no se vuelven a tramitar.
Paso 1: Lee el régimen en el RTU antes de abrir el formulario
El RTU dice la actividad y el régimen. Si dice pequeño contribuyente, no armes el papel de trabajo del régimen general «para ir viendo». Si dice régimen general, la cuota simplificada de otro negocio no te cubre. La guía del régimen del pequeño contribuyente baja a ese perfil. Esta página solo exige que el nombre del régimen esté escrito en la carpeta del mes.
Actualizar el RTU cuando cambia el giro es otro trámite, cómo actualizarlo. No lo hagas el mismo minuto en que declaras, si puedes evitarlo. Declarar con una actividad vieja es declarar otro negocio.
Acción concreta: una línea. Régimen y fecha del RTU que estás usando. Si el PDF tiene más de un año y el giro cambió, el pendiente es la actualización, no el impuesto.
Paso 2: La FEL alimenta el IVA. No liquida el ISR
La factura electrónica FEL deja el DTE de la venta o de la compra. Ese universo sirve para el IVA del período. No calcula la renta del año ni reemplaza las constancias de retención de ISR. Guardar solo los XML de venta y dar por cerrado el mes es quedarte con la mitad.
Si cobras con tarjeta, el apartado del IVA de esos cobros tiene su pieza: IVA de cobros con tarjeta. No la uses para estimar el ISR. La comisión del banco no es retención de renta.
Acción concreta: carpeta FEL del mes, con emitidos y recibidos. Al lado, una nota que diga «esto es IVA». El ISR no entra ahí.
Paso 3: Las constancias de ISR no se restan del IVA
Cuando un cliente te retiene ISR, esa constancia acredita contra la renta, si corresponde a tu caso. No la restes del débito de IVA para que el formulario «baje». Son columnas distintas. La guía de constancias antes de declarar ordena ese paquete. Acá la regla es de carpeta: retención de ISR con el ISR, IVA con el IVA.
Si tú retienes a un proveedor, ese entero es otra fila. No lo netees con lo que te retuvieron a ti. El mismo NIT puede aparecer en las dos relaciones. No por eso se compensan en una celda.
Acción concreta: dos columnas. Me retienen. Yo retengo. La que esté vacía se escribe en cero.
Paso 4: El vencimiento compartido no mezcla los archivos
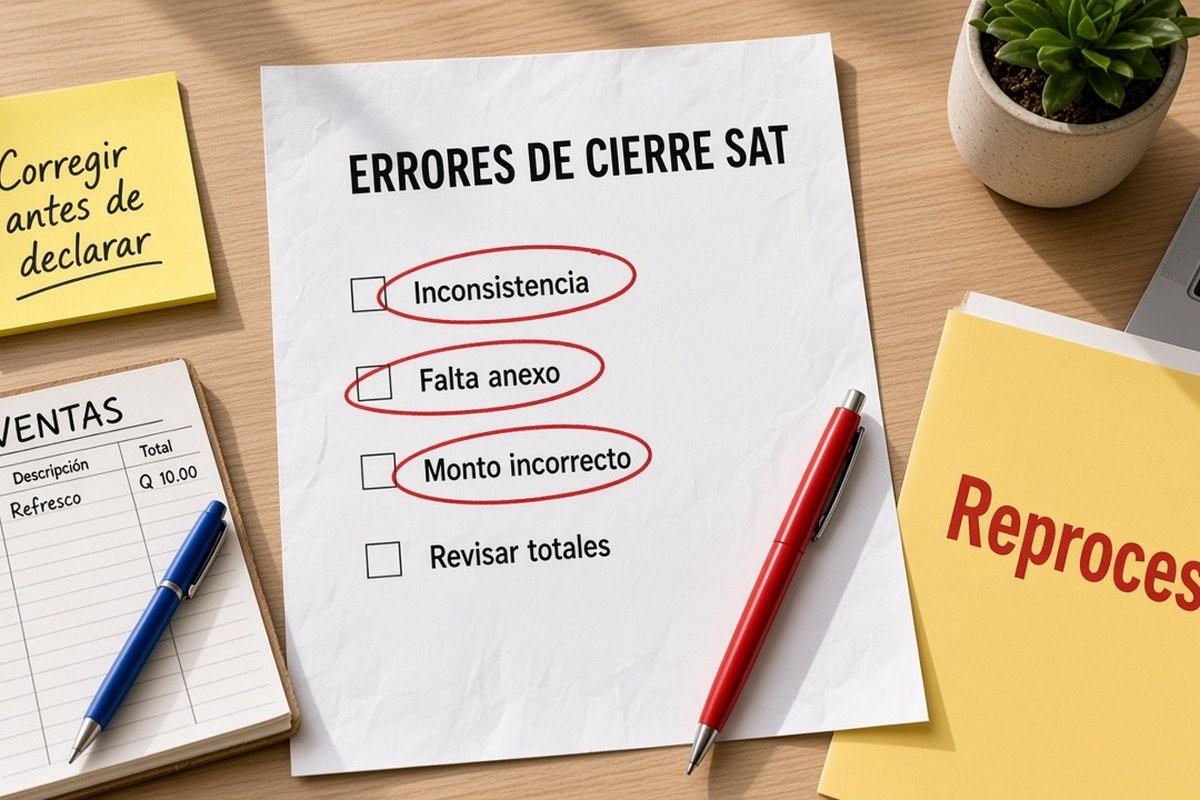
Si los dos impuestos vencen la misma semana, haz dos citas. Misma oficina virtual no significa mismo PDF. El archivo del IVA lleva ventas, compras y el crédito que tu contador acepte. El del ISR lleva la base de renta y las constancias. Subir el de IVA en el espacio del ISR, porque el archivo estaba encima, es el error de esa semana.
Nombrá cada PDF con impuesto y período. «Declaración final» no se puede encontrar cuando el SAT pide el acuse.
Acción concreta: el día hábil anterior, abrís un solo trámite, con un solo archivo, y salís con un solo acuse. Después el otro.
Paso 5: Estimá cada impuesto con su base
El estimado de IVA sale de lo facturado y de lo acreditable del mes, no del saldo del banco. El estimado de ISR, si este mes te toca un pago, sale de la regla de tu régimen. No armes un solo porcentaje de «impuestos Guatemala» sobre todo lo que entró. El banco mezcla anticipos de clientes, préstamos y ventas de otro período.
Si estás en pequeño contribuyente y tu contador te dio un importe distinto al del IVA general, usa ese importe. No lo completes con un débito y crédito que no te corresponde.
Acción concreta: dos líneas en el estimado. Nompli puede guardarlas. No las declara.
Paso 6: El mes en cero también se escribe
Sin ventas, el IVA puede ir en cero si tu régimen igual pide la presentación. Sin base de ISR, no copies el pago del mes pasado para que la carpeta no se vea vacía. El cero es un dato. La copia es una renta que no existió.
Las facturas anuladas se quedan en la serie FEL. No las borres para que el total coincida con el banco.
Acción concreta: al lado de cada impuesto, monto o cero, y cantidad de documentos.
Paso 7: Un paquete, dos índices
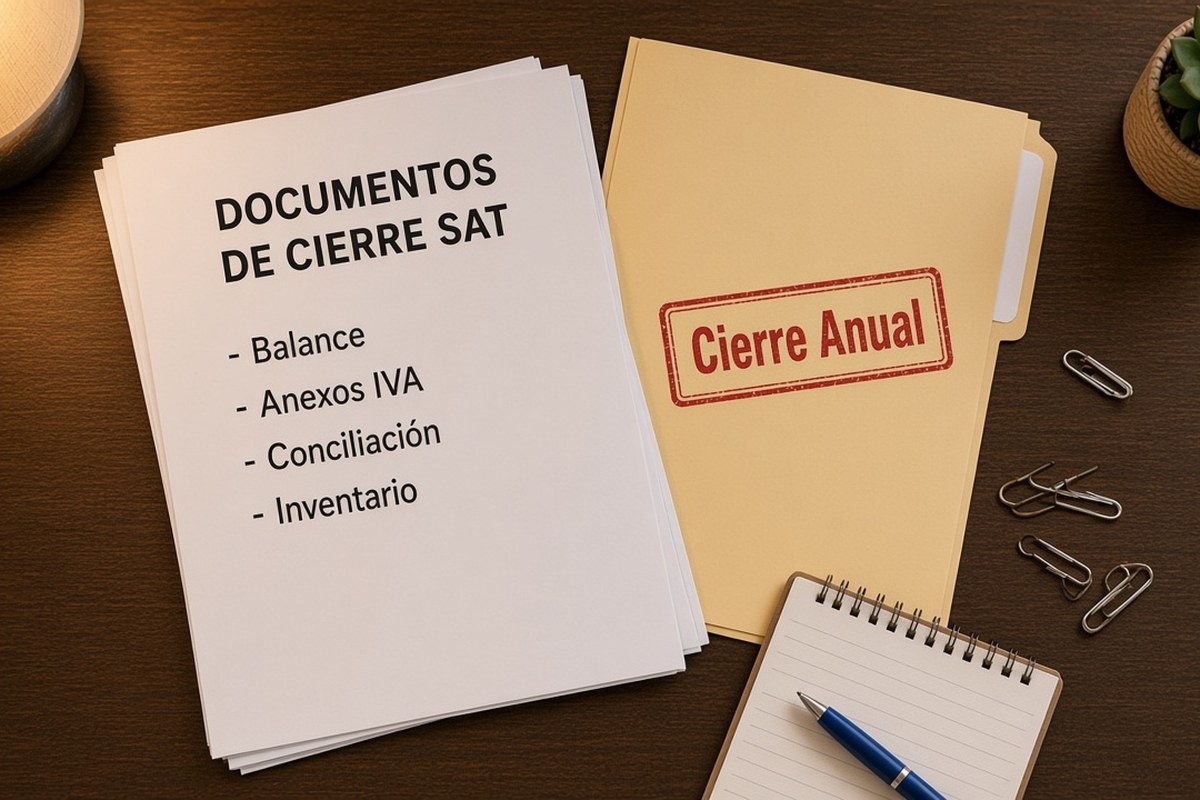
Le entregas a tu contador el índice de IVA y el de ISR, aunque el SAT sea uno. Lo que falta se llama pendiente. No se resta «de memoria».
Nompli puede poner las dos fechas en el calendario. No entra a Declaraguate ni emite la FEL.
Acción concreta: lee los dos nombres en voz alta antes de pagar. Si solo puedes decir «SAT», el paquete no está partido.
Una semana con tarjeta, retención y una factura anulada
El lunes cobras con tarjeta y apartas el IVA de ese cobro en su sobre. El miércoles un cliente te paga un honorario con constancia de retención de ISR. El viernes anulas una FEL porque el NIT del cliente estaba mal. Son tres papeles. La anulación vuelve a la carpeta FEL y corrige la base de IVA. No corrige la constancia de ISR, que sigue en la carpeta de renta. La comisión de la tarjeta no se anota como retención.
Si el RTU todavía dice una actividad que ya no haces, esa semana no es el momento de «declarar igual y actualizar después» sin preguntar. El formulario va a nacer con el régimen viejo. Anota el pendiente de RTU al lado de la cita, y que tu contador diga si igual se presenta o si primero se actualiza.
Al cerrar, tres números: IVA del período, ISR o pago que te toque, y facturas anuladas que no entraron a la base. Si el banco debitó un solo monto porque pagaste los dos impuestos juntos, el extracto no alcanza. Hacen falta los dos acuses.
Guarda el acuse con el nombre del impuesto. Dentro de un mes, «pago SAT» no te dice si cubriste el IVA, el ISR o los dos.
El día en que los dos acuses tienen que existir
Si IVA e ISR vencen la misma semana, el objetivo no es un pago. Son dos acuses con dos nombres. El de IVA muestra el período de ventas y compras. El de ISR muestra la renta de tu régimen. Si solo puedes mostrar uno, el otro sigue pendiente aunque el banco ya haya debitado.
La FEL de esa semana no se vuelve a digitar dentro de ninguno de los dos. Si falta un DTE, se corrige en facturación. No se inventa una línea en el formulario para que el total cuadre con el depósito. La constancia de retención de ISR se adjunta a la carpeta de renta, con el NIT de quien retuvo y la fecha.
Al terminar, deja en una hoja el número de cada acuse. Nompli puede guardar la cita. No entra al SAT ni decide si el pequeño contribuyente presenta igual que el régimen general. Esa frase la escribe tu contador, y la carpeta la respeta.
Preguntas frecuentes
¿IVA e ISR se presentan en el mismo formulario?
No como regla. Pueden vencer cerca y vivir en el mismo portal. El archivo y el acuse son distintos. Tu contador confirma el formulario de tu régimen.
¿El pequeño contribuyente declara el IVA como el régimen general?
No copies ese papel de trabajo. El régimen cambia la mecánica. La guía del pequeño contribuyente está para eso, y tu contador confirma si seguís ahí.
¿La FEL reemplaza la declaración?
No. La factura alimenta la base. Declarar es otro paso.
¿Una constancia de ISR baja el IVA del mes?
No. Acredita, cuando corresponde, contra la renta. Van en columnas distintas.
¿Nompli presenta el IVA o el ISR ante el SAT?
No. Nompli organiza el checklist, el calendario y el estimado. El SAT y tu contador cierran la declaración.
Siguiente paso
Escribe hoy el régimen que figura en tu RTU y separa la carpeta de IVA de la de ISR. Marca los dos vencimientos en el calendario tributario y usa el checklist fiscal mensual para no subir el archivo que estaba encima.