IRPF categorías DGI Uruguay 2026: liquidar sin mezclar rentas
Guía de liquidación de IRPF por categorías ante la DGI Uruguay en 2026: documentación, retenciones, portal y checklist frente a IRAE o Monotributo.
Nompli
Equipo Nompli
IRPF por categorías: el error más caro es mezclar bolsas
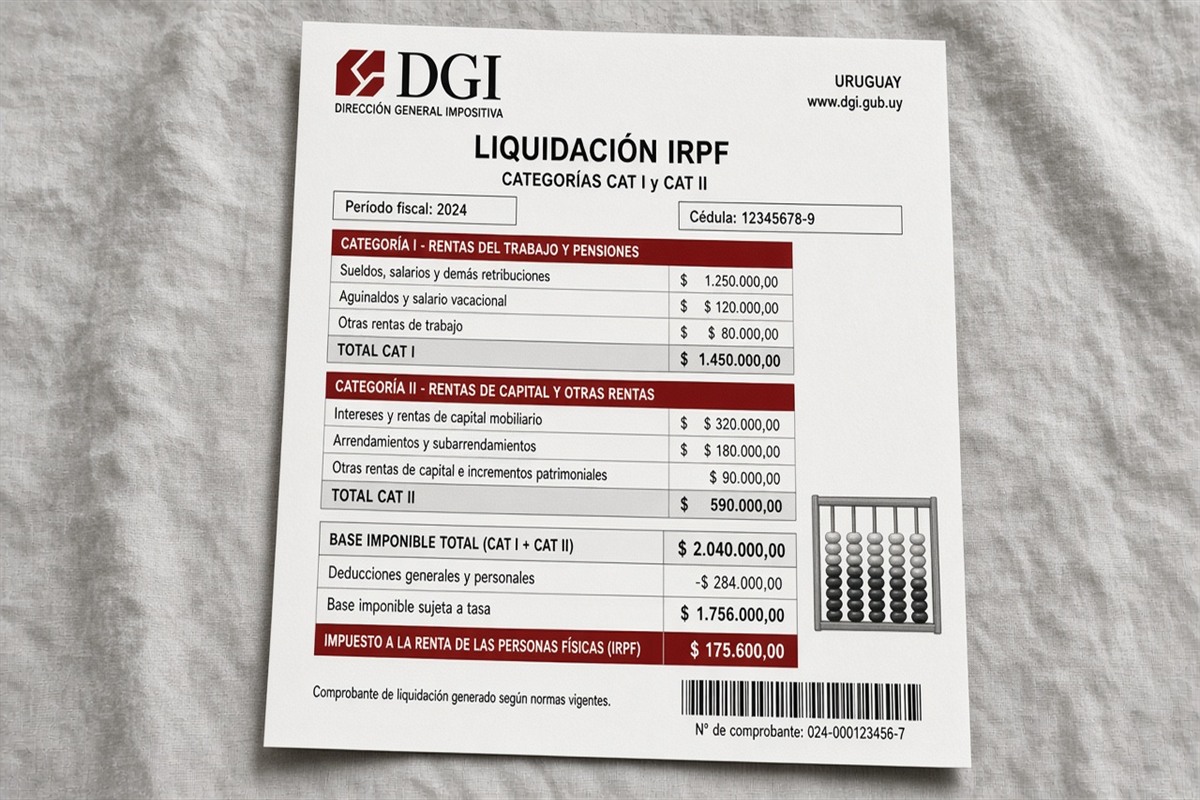
En Uruguay, el IRPF se liquida respetando categorías de renta (por ejemplo rentas de trabajo, de capital u otras según la normativa vigente). Mezclar en un solo Excel "todo lo que entró al banco" es la forma más rápida de declarar mal, pedir devoluciones incorrectas o pelearte con retenciones que no cuadran.
Esta guía ordena el cierre para personas físicas y pequeños negocios que liquidan IRPF ante la DGI: separar categorías, armar carpeta, cruzar retenciones, usar el portal con acuse y preparar la conversación con el contador. Confirmá formularios, tablas, deducciones y plazos en gub.uy/dgi.
Nompli organiza checklist, calendario y carpetas. No liquida IRPF oficial, no presenta en el portal DGI y no reemplaza a tu contador.
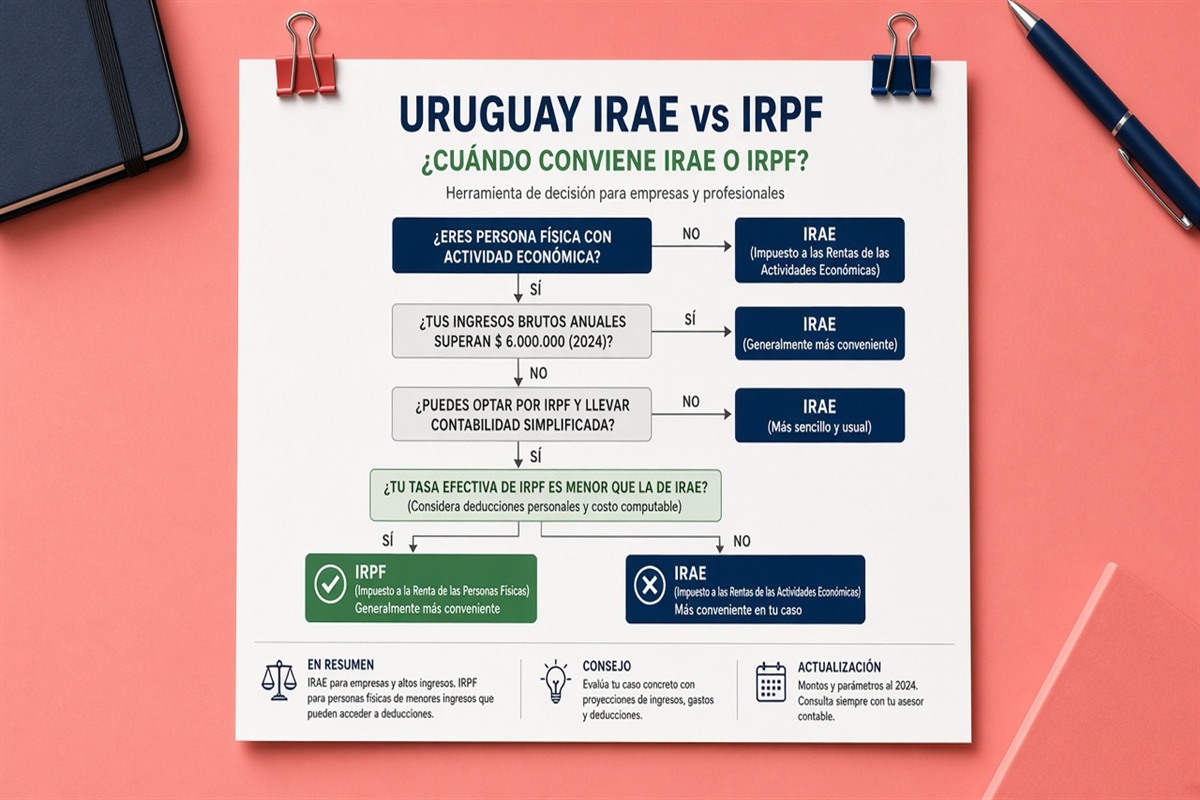
Antes de liquidar: ¿IRPF, IRAE o Monotributo?
Si operás como empresa unipersonal o tenés actividad económica relevante, la primera pregunta no es la alícuota: es el régimen correcto. IRAE, IRPF y Monotributo no son etiquetas intercambiables por comodidad de caja. Un cambio de escala, de actividad o de forma jurídica puede obligarte a revisar el encaje.
No decidas por un post de redes. Pedí al contador una minuta con régimen actual, señales de salida o entrada, y fecha de revisión. Complementa con la guía de comparación IRAE vs IRPF como marco educativo.
Si ya estás en IRPF, sigue esta nota. Si dudás del régimen, resuelve eso antes de llenar casillas del período.
Mapa de categorías: una hoja que evita el caos
Arma una hoja con columnas: categoría, tipo de ingreso, pagador o fuente, bruto, retenciones, comprobantes, y estado (completo / pendiente). Cada depósito bancario debe poder clasificarse o marcarse como no renta / préstamo / reintegro.
Ejemplos típicos de mezcla peligrosa: sueldo en relación de dependencia junto a honorarios facturados; alquileres junto a intereses; dividendos junto a ventas de un emprendimiento. Cada uno puede tener retención, formulario o deducción distinta.
Actualiza la hoja durante el año, no solo en la liquidación anual. El cierre hereda la calidad de los doce meses.
Paquete documental por categoría
Trabajo en relación de dependencia: recibos de sueldo, constancias de retenciones, información de aportes cuando corresponda al análisis. Honorarios o actividad personal: CFE emitidos, contratos, gastos vinculados si el régimen y el contador lo permiten deducir.
Rentas de capital: contratos de alquiler, extractos, certificados de retención bancaria o de pagadores, documentación de enajenaciones si aplica. Otras rentas: lo que el contador indique según el hecho generador.
Índice de una página al frente de la carpeta `IRPF_YYYY`. Sin índice, la reunión se va en buscar PDFs.
Retenciones: el puente que más se rompe
Las retenciones que te practicaron no "desaparecen" porque no tengás el PDF a mano. Listá cada retención con pagador, período, monto e impuesto. Cruzá con lo que muestre el portal DGI cuando haya información disponible para tu usuario.
Si falta un certificado, gestiona al retenedor con fecha. No inventes el importe. Pregunta al contador cómo tratar la línea mientras llega el soporte.
Separá retenciones de IRPF de otros conceptos (IVA, aportes BPS, tasas). Mezclarlos en una sola celda produce saldos mágicos que no sobreviven una revisión.
Deducciones y gastos: evidencia antes que esperanza
No todas las facturas del hogar o del emprendimiento bajan IRPF. El contador confirma qué deducciones personales o gastos vinculados aplican a tu categoría y a tu perfil. Tú aportas evidencia: CFE, recibos, fechas, medio de pago.
Mantené una columna de decisión: deducible, no deducible, pendiente de criterio. Evitá pintar de verde "porque duele pagar".
Si usás Monotributo en otra actividad o tenés rentas mixtas, documenta fronteras. La canibalización de comprobantes entre regímenes es un clásico doloroso.
Anticipos, pagos a cuenta y saldo de liquidación
Arma tabla puente: impuesto estimado por categoría o consolidado según instructivo, menos retenciones, menos anticipos pagados, igual a saldo a pagar o a favor. Cada línea con acuse.
La sorpresa de la liquidación suele ser un anticipo omitido o una retención no cargada, no "mala suerte". Reconciliá pagos con banco y con el historial del portal.
Etiqueta tus números como estimación educativa. La liquidación oficial la cierra el contador según normas vigentes en gub.uy/dgi.
Calendario de cierre interno
Tres meses antes: inventario de fuentes de renta y retenciones faltantes. Un mes antes: borrador por categoría. Dos semanas antes: revisión con contador. Una semana antes: credenciales del portal verificadas. Día de envío: acuse archivado y pago agendado.
Usá el calendario tributario como ancla educativa. Confirmá vencimientos oficiales en DGI. Aparta caja con el apartado de impuestos si el saldo a pagar es material.
Presentación en el portal DGI
Ingresa por gub.uy/dgi con usuario y representación correctos. Transcribe desde el papel de trabajo aprobado. Leé en voz alta período e identificación.
Guardá acuse con número y fecha. Sin acuse, la liquidación no está cerrada aunque hayas visto un check verde.
Si el portal muestra inconsistencias, captura el mensaje completo y clasifica: dato faltante, período, retención o categoría mal asignada. No corrijas a ciegas.
Errores frecuentes al liquidar IRPF
Sumar alquileres con honorarios sin separar. Olvidar retenciones bancarias. Deducir gastos sin CFE. Declarar en el régimen equivocado. Usar el extracto bancario como única fuente de renta. Rectificar en cascada sin bitácora.
Otro error: liquidar con datos del año anterior "porque se parece". Cambios de trabajo, de inmuebles o de actividad cambian la foto.
También falla quien no coordina con BPS cuando la actividad personal tiene aportes y facturación. Pregunta al contador el mapa completo; esta guía no liquida aportes.
Ejemplo: un profesional con sueldo y alquiler
Caso didáctico: una diseñadora en Montevideo tiene sueldo en relación de dependencia, factura freelance algunos meses y cobra un alquiler. El primer año metió todo en una hoja "ingresos". Las retenciones no cuadraron y el saldo salió irreconocible.
Al año siguiente armó tres bloques de categoría, pidió certificados a tiempo y recién consolidó con el contador. La lección: primero separa, después totaliza.
Etiqueta el caso como ejemplo. Tu liquidación la definen DGI y tu profesional.
Agenda de treinta minutos con el contador
Llega con el mapa de categorías, retenciones pendientes y una pregunta concreta: ¿qué líneas están listas y cuáles bloquean el envío? Evitá mandar un ZIP sin índice la noche anterior.
Pedí que te explique en una frase el criterio de la categoría más dudosa. Anótalo con fecha. Acuerda la próxima entrega de faltantes con dueño.
Recuerda: Nompli organiza, no liquida.
Anticipos voluntarios y disciplina de caja
Si durante el año podés pagar anticipos o pagos a cuenta, usalos como disciplina y no como gesto de última hora. Un anticipo sin acuse o mal imputado no sirve en la liquidación.
Organizá la reserva con el apartado de impuestos cuando cobrás honorarios o alquileres, no cuando el saldo del banco "se ve holgado". Ese espejismo desaparece en el vencimiento.
Pedí al contador una cifra educativa de reserva mensual. Etiquetala como estimación. La liquidación oficial confirma el número real.
Si un mes cobrás mucho y el siguiente poco, no gastés el pico completo: la liquidación mira el año, no el mood de tu cuenta corriente.
Relación con CFE e-Factura
Si emitís CFE por actividad personal, el export anual de e-Factura es materia prima del IRPF. Cruzá totales de CFE con tu auxiliar de honorarios antes de liquidar. Guía operativa: CFE e-Factura.
Notas de crédito tardías pueden mover renta entre ejercicios si no hay disciplina de corte. Congela el universo del año con fecha escrita.
No usés el PDF del CFE como único archivo: conserva el XML o el acuse según tu proveedor y la práctica acordada con el contador.
Checklist final de liquidación IRPF
Mapa de categorías completo. Retenciones listadas. Deducciones con evidencia. Tabla puente de anticipos. Borrador revisado. Credenciales ok. Acuse guardado. Pago o saldo a favor documentado.
Recorre el checklist fiscal mensual adaptado al cierre anual para no olvidar exportes de CFE.
Ingresos del exterior y doble imposición (solo mapa de preguntas)
Si cobrás de clientes fuera de Uruguay, no asumas que "no es IRPF local" ni lo contrario. La residencia, el tipo de renta y los convenios pueden cambiar el análisis. Esta guía no liquida casos internacionales.
Prepará para el contador: contratos, país del pagador, evidencia de servicios prestados desde Uruguay o desde el exterior, y retenciones sufridas afuera. Sin ese paquete, la reunión se vuelve hipotética.
Separá en el mapa de categorías una fila "posible renta exterior" hasta que haya criterio escrito. No la mezclés con alquileres locales por comodidad.
Familia, cónyuge y patrimonio: fronteras claras
Cuentas bancarias compartidas y gastos familiares mezclados con actividad profesional ensucian la liquidación. Definí qué cuenta usa la actividad y cuál es personal. El extracto único "de la casa" no es un auxiliar fiscal.
Si hay inmuebles a nombre de uno y alquiler cobrado por otro, documentá la realidad jurídica. El IRPF sigue a la norma y a los titulares, no al acuerdo informal de la sobremesa.
Pedí al contador el tratamiento de deducciones personales del núcleo familiar cuando apliquen. No inventes porcentajes.
Cómo encaja Nompli
Nompli recuerda fechas, ordena la carpeta por categoría y ayuda a que cada pendiente tenga dueño. No presenta IRPF ni interpreta tablas de DGI.
Confirmá siempre en gub.uy/dgi.
Preguntas frecuentes
¿Puedo liquidar sin separar categorías?
No es una buena idea. La norma piensa en categorías; tu Excel debería también.
¿Un saldo a favor se cobra solo?
No. Sigue el procedimiento de DGI para devolución o compensación.
¿Qué hago si el pagador no me entrega la retención?
Documentá el reclamo y consultá al contador. No inventes el monto.
¿Nompli presenta mi IRPF?
No.
¿Dónde confirmo formularios?
En gub.uy/dgi.
Aviso legal y confirmación oficial
Guía educativa sobre liquidación de IRPF por categorías. No sustituye la normativa de DGI, instructivos del portal ni asesoría profesional.
Confirmá en gub.uy/dgi.
Nompli organiza checklist y calendario. No declara impuestos.