Factura exenta SII 2026: cuándo emitirla y cómo no romper el crédito IVA
Guía de factura exenta ante el SII en 2026: operaciones exentas, glosas, efecto en crédito fiscal, RCV y checklist para no contaminar el F29.
Nompli
Equipo Nompli
Factura exenta: un botón peligroso si no hay criterio escrito
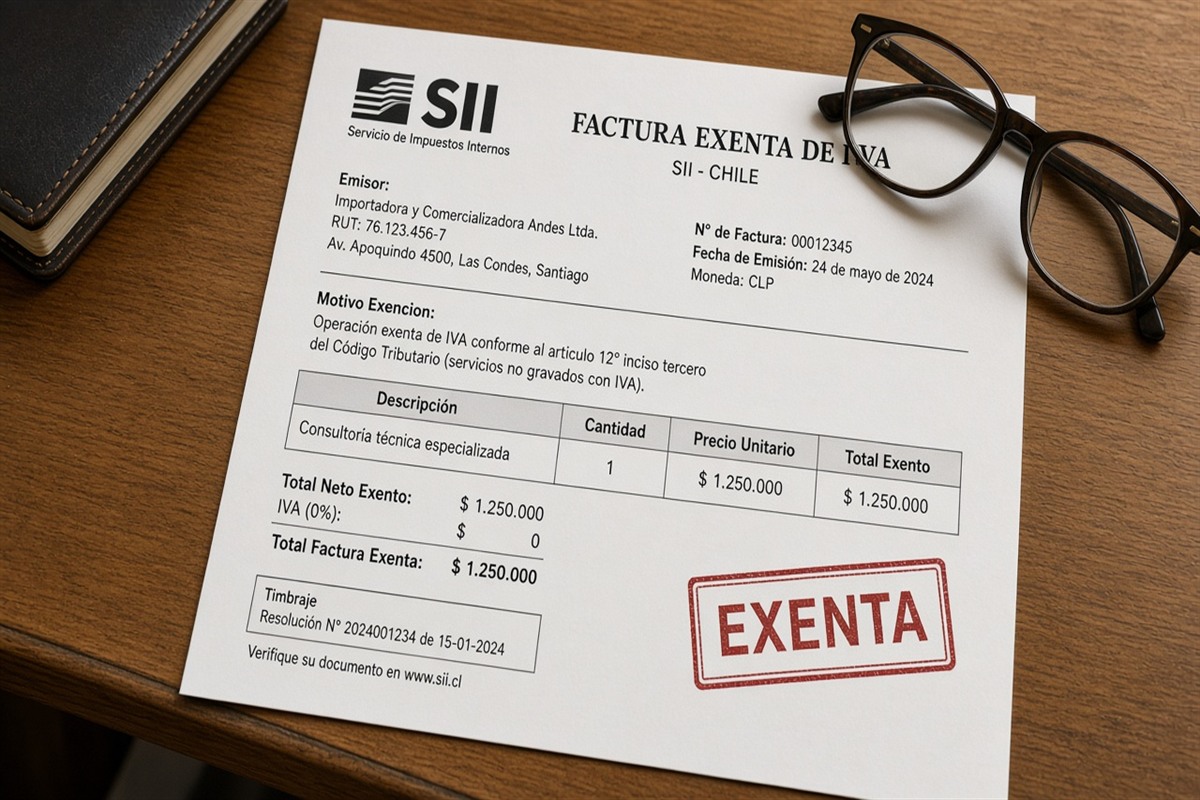
Emitir factura exenta no es un favor al cliente ni un atajo para "cobrar más barato". Es un tratamiento tributario que exige fundamento: la operación debe encajar en un supuesto de exención o no gravamen según la norma, y el documento debe reflejarlo con el tipo y la glosa correctos.
Cuando caja elige exenta por costumbre, por presión comercial o porque el sistema lo sugiere mal, el daño aparece después: RCV inconsistente, F29 frágil, crédito fiscal cuestionado y clientes que no pueden soportar su propio IVA. Esta guía ordena hábitos para decidir, documentar y emitir sin contaminar el mes.
Confirma siempre hechos gravados, exentos y procedimientos de DTE en sii.cl. Nompli no decide si tu venta es exenta, no emite DTE y no presenta el F29.
Qué debe responder la ficha operativa antes de emitir
Escribe una ficha de una página para ventas y facturación. Pregunta 1: ¿esta operación está afecta a IVA, exenta, o es un no gravado según el criterio acordado con el contador? Pregunta 2: ¿qué tipo de DTE corresponde? Pregunta 3: ¿qué glosa o referencia normativa interna usamos (sin inventar citas)? Pregunta 4: ¿a quién escalo si dudo?
Si la respuesta es "siempre exenta porque somos de X rubro", desconfía. Muchos rubros tienen mix: parte afecta, parte exenta, partidas especiales. El mix exige disciplina, no eslogan.
Capacita con tres ejemplos reales de tu negocio (no genéricos de internet). El cajero recuerda historias de tu catálogo, no abstractos legales.
Complementa con la operación de emisión en timbre electrónico SII. Exenta mal timbrada es el peor de dos mundos.
Cómo se rompe el crédito IVA (y cómo no ayudar a romperlo)
Desde el lado del emisor, marcar exento lo que era afecto puede dejar al comprador sin crédito fiscal que esperaba y generar reclamos, notas de crédito y reemisiones. Desde el lado del comprador, recibir exento o mal clasificado e igual tomarlo como crédito en el F29 es un riesgo que el contador debe frenar.
Patrones que fallan: cambiar a exenta "porque el cliente lo pidió"; partir una operación en dos documentos solo para maquillar IVA sin sustancia; copiar glosas de otra empresa; o dejar el campo de IVA en cero en un documento afecto por error de parametrización.
Si ya emitiste mal, no borres evidencia. Evalúa nota de crédito / débito o el mecanismo de corrección que indique el SII y tu contador. Corregir en silencio en el Excel y dejar el DTE vivo es mentirle al mes.
El crédito fiscal se defiende con documentos coherentes, no con buena intención. Confirma criterios en sii.cl.
Ritual semanal para no pelear con el RCV el día del F29
Cada semana: filtra emisiones exentas del período y revisa una muestra (todas si el volumen es bajo; las de mayor monto si es alto). Pregunta: ¿tengo fundamento escrito o es costumbre?
Marca en rojo clientes nuevos que piden exento "porque así me facturan otros". Ese pedido no es norma. Escala al contador antes de acostumbrarte.
Revisa notas de crédito ligadas a cambios de criterio. Un mes con muchas correcciones de afecto/exento es señal de ficha operativa rota, no de "clientes difíciles".
Congela el universo antes del cierre: no metas en el mismo paquete documentos del mes siguiente. Guía de cierre: RCV mensual SII.
Glosas, referencias y lo que no debes inventar en el PDF
La glosa debe describir la operación real. Evita textos vacíos del tipo "servicios varios exentos" si nadie en la empresa puede explicar por qué son exentos. Evita pegar artículos de ley de memoria; si citas, que sea con criterio del contador y fuente verificable.
Datos del receptor importan: RUT, razón social y giro coherentes. Un RUT mal digitado en un documento exento igual ensucia tu registro y la vida del cliente.
Si usas resoluciones o casos especiales, guarda el respaldo en la carpeta del criterio (no solo en el correo del gerente de hace dos años). Cuando renuevas personal, el criterio debe sobrevivir.
No uses el PDF como lugar para acuerdos comerciales ajenos al documento tributario. Eso pertenece al contrato.
Ejemplo ilustrativo: consultora con mix afecto y exento
Caso didáctico: una consultora factura talleres (afectos en su criterio acordado) y ciertos servicios que el contador clasificó como exentos según el caso. Un ejecutivo nuevo emite todo exento "para ganar la propuesta" porque el cliente comparaba precios con IVA incluido de forma confusa.
Al cierre, el RCV muestra un salto de exento sin respaldo. El contador exige correcciones. El cliente recibe documentos nuevos y se molesta. La propuesta "más barata" salió más cara en tiempo y reputación.
Enfoque útil: precio comercial claro (con o sin IVA según corresponda), ficha operativa, y veto a cambiar el tipo de documento por presión de venta sin minuta del contador. Los importes son inventados; tu caso se confirma con norma y profesional.
Errores frecuentes al emitir factura exenta
Usar exenta como descuento comercial disfrazado.
Parametrizar el ERP con exento por defecto "porque la mayoría de nuestras ventas lo son" cuando el mix cambió.
No capacitar a sucursales: la casa matriz sabe el criterio y la sucursal improvisa.
Tomar crédito sobre compras dudosas mientras se es laxo emitiendo exento. La inconsistencia se nota en revisiones.
Corregir solo el auxiliar y no el DTE.
Confirmar exenciones en chats sin contrastar sii.cl.
Carpeta para el contador cuando hay duda afecto vs exento
Contrato o orden de compra, descripción del servicio/bien, y el DTE emitido (XML/PDF).
Histórico breve: ¿cómo facturamos operaciones parecidas los últimos tres meses?
Pregunta en una frase: ¿este caso es afecto, exento o necesita más antecedentes? ¿qué documento debo emitir?
Impacto ilustrativo en caja y en el cliente (si habrá que reemitir).
Eso permite decidir. Un "mira este PDF" sin contexto obliga al contador a adivinar el negocio.
Cierre con F29: qué revisar si tu mes tiene mucho exento
Antes de presentar, mira la proporción afecto/exento vs meses previos. Un salto sin historia comercial merece explicación escrita (nuevo producto, nuevo cliente, corrección de criterio).
Concilia ventas del ERP con RCV. Diferencias en exento suelen esconder tipo de documento mal elegido o notas de crédito mal aplicadas.
Usa el checklist fiscal mensual y ancla el vencimiento en el calendario tributario. Confirma el F29 en sii.cl.
Si el mes tuvo correcciones masivas, adjunta al contador la lista de folios corregidos. No asumas que "ya quedó".
Cómo encaja Nompli
Organiza el checklist de revisión semanal de exentos, el recordatorio de capacitación de caja y la carpeta de criterios. Ayuda a que la duda llegue al contador con evidencia.
Nompli no clasifica operaciones como exentas, no emite facturas y no presenta declaraciones ante el SII.
Correcciones masivas: cómo no convertir un error en tres
Cuando descubres veinte facturas emitidas con el tipo incorrecto, resiste la tentación de reemitir todo el mismo día sin mapa. Lista folios, montos, clientes y el documento de corrección que usarás. Acuerda con el contador el orden: primero los montos materiales, después el resto.
Avisa a los clientes afectados con un mensaje claro: qué documento queda sin efecto, cuál lo reemplaza y qué deben archivar ellos. Un cliente que guarda el PDF viejo y el nuevo sin entender genera reclamos meses después.
Actualiza el auxiliar y el RCV solo después de que el DTE de corrección esté aceptado o en el estado que tu proceso exija. Corregir la planilla antes que el documento oficial crea una brecha que nadie puede explicar.
Cierra con una minuta de una página: causa raíz (ficha, plantilla, presión comercial), acción correctiva y fecha de refuerzo de capacitación. Sin causa raíz, el mismo error vuelve el mes siguiente.
Señales de que el criterio afecto/exento todavía es frágil
No puedes decir en una página qué familias de productos o servicios van exentos y por qué. Si solo dices "lo que pida el cliente", no hay criterio.
Hay picos de documentos exentos el último día del mes cuando ventas cierra cuotas. Eso suele ser presión comercial, no cambio de norma.
Las sucursales usan reglas distintas a la casa matriz. El RCV del mes se ve como un collage.
El contador corrige el mismo tipo de error tres meses seguidos y nadie actualiza la ficha de caja. Corregir sin entrenar garantiza la repetición.
Confirmas exenciones en foros o en la competencia sin contrastar sii.cl ni a tu profesional.
Cómo hablar precio con IVA sin mentir con el documento
La confusión comercial clásica: el cliente compara un precio "con IVA" contra tu precio "exento" y pide que emitas exento para empatar. Eso no convierte una venta afecta en exenta.
Entrena a ventas a separar precio comercial de tratamiento tributario. Puedes negociar descuentos; no puedes negociar la naturaleza del IVA por WhatsApp.
Si cotizas, deja explícito si el monto incluye IVA, si está exento según criterio acordado, y qué tipo de DTE se emitirá. Una cotización ambigua nace como pelea de facturación.
Cuando el cliente aporte un criterio o resolución propia, no lo copies a ciegas. Escale al contador. El riesgo de emitir mal es tuyo como emisor.
Compras y crédito: el espejo que también debes mirar
Si eres estricto emitiendo exento pero laxo tomando crédito en compras dudosas, tu historia ante una revisión se vuelve inconsistente. La disciplina debe mirar ambos lados del IVA.
Cuando recibes un DTE exento de un proveedor y esperabas afecto (o al revés), no lo "arregles" solo en tu auxiliar. Pide corrección al emisor o consulta el tratamiento con tu contador antes de cerrar el F29.
Las notas de crédito que cambian la naturaleza de la operación merecen una línea en la lista de excepciones del mes. Son las que más confunden el RCV.
Profundiza hábitos de emisión electrónica en timbre electrónico SII y de cierre en RCV mensual.
Delegar facturación en un equipo chico sin perder el criterio
En una pyme de cinco personas, todos terminan emitiendo "porque el dueño no está". Sin ficha, cada uno inventa. Imprime la ficha, pégala donde se factura y actualízala cuando el contador cambie un criterio.
El dueño puede reservarse las operaciones nuevas o de alto monto: las primeras tres veces que aparece un producto o cliente atípico, emite con revisión. Después documenta el patrón.
Si usas un facturador con plantillas, revisa que la plantilla "exenta" no quede como predeterminada tras un uso puntual. El default silencioso es una fábrica de errores.
Pregunta de control: ¿un reemplazo de vacaciones podría emitir una semana sin escribirte cada hora? Si no, el proceso no está listo.
Preguntas frecuentes
¿El cliente puede exigirme factura exenta?
Puede pedirlo; eso no crea la exención. El criterio lo dan la norma, el SII y tu contador.
¿Puedo emitir afectá y después "pasar" a exenta en el Excel?
No. Corrige el documento por los mecanismos válidos.
¿Toda exportación o servicio profesional es exento?
No generalices. Confirma tu caso.
¿Nompli decide el tipo de DTE?
No.
¿Dónde confirmo hechos gravados y exentos?
En sii.cl y con tu contador.
¿Qué hago si ya emití mal?
Escala con XML/PDF y pide el camino de corrección. No multipliques documentos a ciegas.
¿Una glosa larga reemplaza el tipo de documento correcto?
No. La glosa explica; el tipo clasifica.
Aviso legal y confirmación oficial
Guía educativa sobre hábitos de emisión de factura exenta y su impacto operativo en IVA, RCV y F29. No determina si una operación concreta está exenta.
Confirma normativa, tipos de DTE y procedimientos vigentes en sii.cl.
Nompli organiza checklist y calendario. No emite DTE, no declara IVA y no reemplaza a tu contador.