Cómo armar el expediente si Hacienda te abre un requerimiento
Guía práctica para que empresas y profesionales en Costa Rica organicen el expediente de evidencias cuando el Ministerio de Hacienda emite un requerimiento de información, con los documentos correctos por período y concepto.
Nompli
Equipo Nompli
Por qué un expediente bien organizado es la mejor respuesta a un requerimiento de Hacienda
En Costa Rica, el Ministerio de Hacienda puede emitir requerimientos de información a cualquier contribuyente en el marco de sus funciones de verificación y control tributario. Un requerimiento no es necesariamente el inicio de una auditoria formal, pero si es una solicitud oficial que tiene plazos de respuesta establecidos en el Código de Normas y Procedimientos Tributarios. La falta de respuesta oportuna o la respuesta incompleta pueden derivar en la apertura de un proceso de determinación de oficio con consecuencias más serias.
La diferencia entre un contribuyente que responde un requerimiento en tres días y uno que tarda tres semanas radicando prorrogas no suele ser la calidad de sus registros: es la organización de esos registros. Si los comprobantes electrónicos, las declaraciones, los contratos y los registros bancarios están archivados por período y por concepto, armar el expediente de respuesta es una tarea de horas. Si están dispersos entre correos electrónicos, carpetas sin estructura y archivos físicos sin clasificar, puede tomar semanas.
Esta guía te entrega los siete pasos para construir el expediente de respuesta a un requerimiento de Hacienda CR. No te explica como contestar juridicamente el requerimiento ni como negociar con la Administración Tributaria: ese trabajo lo hace tu contador o abogado tributario. Lo que te entrega es el proceso de organización de evidencias que le da a tu asesor la información completa para construir la mejor respuesta posible.
Nompli te ayuda a organizar el checklist de documentos del expediente, el calendario de plazos del requerimiento y los estimados de diferencias tributarias identificadas. No representa contribuyentes ante Hacienda CR, no genera declaraciones y no reemplaza a tu contador. Su función es que la información este lista antes del plazo de respuesta.
Paso 1: Lee el requerimiento completo e identifica el alcance exacto
El primer paso ante cualquier requerimiento es leerlo en su totalidad con atención. El requerimiento específica el período o períodos fiscales bajo revisión, los impuestos o conceptos en cuestion (IVA, Impuesto sobre la Renta, retenciones u otros), los documentos o información específica que Hacienda solicita, el plazo de respuesta a partir de la notificación y la oficina o funcionario ante quien debe presentarse la respuesta. Cada uno de esos elementos determina como armas el expediente.
Acción concreta: extrae del requerimiento la siguiente información en una hoja de trabajo: período fiscal cubierto (meses o años específicos), impuesto o conceptos en revisión, listado exacto de documentos solicitados, fecha de notificación y fecha límite de respuesta. Con esa hoja de trabajo, identifica que documentos necesitas reunir y cuanto tiempo real tienes para organizarlos.
Paso 2: Reúne las declaraciones del período cubierto por el requerimiento
El primer bloque de documentos del expediente son las declaraciones tributarias del período en revisión: declaraciones de IVA (D-104), declaraciones del Impuesto sobre la Renta (D-101), retenciones en la fuente (D-103), declaraciones informativas y cualquier otra declaración que corresponda al período y al concepto bajo revisión. Esas declaraciones son la referencia oficial de lo que declaraste y el punto de partida para comparar con lo que Hacienda esta cuestionando.
Acción concreta: descarga las declaraciones del período desde el portal ATV (Administración Tributaria Virtual) de Hacienda o solicitalas a tu contador si el tiene acceso archivado. Organiza las declaraciones en orden cronológico dentro de la carpeta del expediente: un archivo por mes para el IVA, un archivo por año para renta, y los demás según su periodicidad.
Paso 3: Consolida los comprobantes electrónicos del período
El sistema de facturación electrónica de Costa Rica almacena todos los comprobantes electrónicos que emitiste y recibiste. Descarga el reporte de comprobantes emitidos y recibidos del período cubierto por el requerimiento directamente desde el portal ATV. Ese reporte muestra las facturas electrónicas emitidas (que generan el IVA débito de tus ventas) y las facturas recibidas con IVA acreditable (que generan el crédito fiscal).
Acción concreta: descarga los reportes de comprobantes electrónicos del período en formato PDF o CSV y guárdalos en la subcarpeta «Comprobantes Electrónicos» del expediente. Si Hacienda pregunta por transacciones específicas, necesitas poder localizar cada comprobante en segundos. El reporte exportable del ATV permite filtrar por período, por tipo de comprobante y por número de identificación del emisor o receptor.
Paso 4: Reúne los registros bancarios del período
Los estados de cuenta bancarios del período son uno de los documentos más frecuentemente solicitados en los requerimientos de Hacienda CR. El estado de cuenta muestra los ingresos reales recibidos en la cuenta y los egresos realizados, lo que Hacienda usa para comparar con los ingresos declarados. Si hay depósitos que no corresponden a ventas declaradas, o si hay egresos que reclamas como gastos sin un comprobante electrónico que los respalde, esas diferencias aparecen en la conciliación que Hacienda realiza.
Acción concreta: descarga los estados de cuenta de todas las cuentas bancarias del negocio para cada mes del período bajo revisión. Si el requerimiento cubre varios años, puedes solicitar los estados de cuenta históricos directamente en tu banco. Guarda los estados en la subcarpeta «Registros Bancarios» del expediente, organizados por cuenta y por mes.
Paso 5: Ubica los contratos y acuerdos que respaldan las operaciones cuestionadas
Si el requerimiento hace referencia a transacciones específicas, como pagos a proveedores de alto monto, ingresos de fuentes poco frecuentes o gastos recurrentes de gran cuantia, necesitas los contratos y acuerdos que respaldan esas operaciones. Un contrato de arrendamiento explica por que pagas un monto fijo mensual a un proveedor específico. Un contrato de servicio profesional justifica honorarios pagados. Un acuerdo de distribución explica transacciones de compra-venta atipicas.
Acción concreta: identifica en el listado de documentos solicitados cuales corresponden a operaciones que tienen un contrato o acuerdo de respaldo. Localiza esos documentos y guárdalos en la subcarpeta «Contratos y Acuerdos» del expediente. Si algun contrato esta desactualizado o no se firmo formalmente aunque la operación sea real, es un punto que tu contador debe evaluar cómo presentar en la respuesta.
Paso 6: Prepara una nota explicativa de las diferencias identificadas
En muchos requerimientos, Hacienda identifica diferencias entre lo declarado y la información que tienen en sus sistemas. Antes de presentar el expediente, revisa si hay diferencias que puedes explicar con documentación: un ingreso que no es gravado porque es un reembolso, un gasto que parece alto porque incluyo materiales de un proyecto especial, o una declaración que difiere de un período anterior por un cambio en el volumen de ventas.
Acción concreta: prepara una nota de explicación de las diferencias identificadas con el siguiente formato: diferencia observada, causa de la diferencia, documentos de respaldo incluidos en el expediente. Esa nota no es un escrito legal: es una guía interna que tu contador usa para construir la respuesta formal. Cada diferencia explicada con documentación reduce el riesgo de que Hacienda realice ajustes.
Paso 7: Organiza el expediente completo y verifica el plazo de respuesta
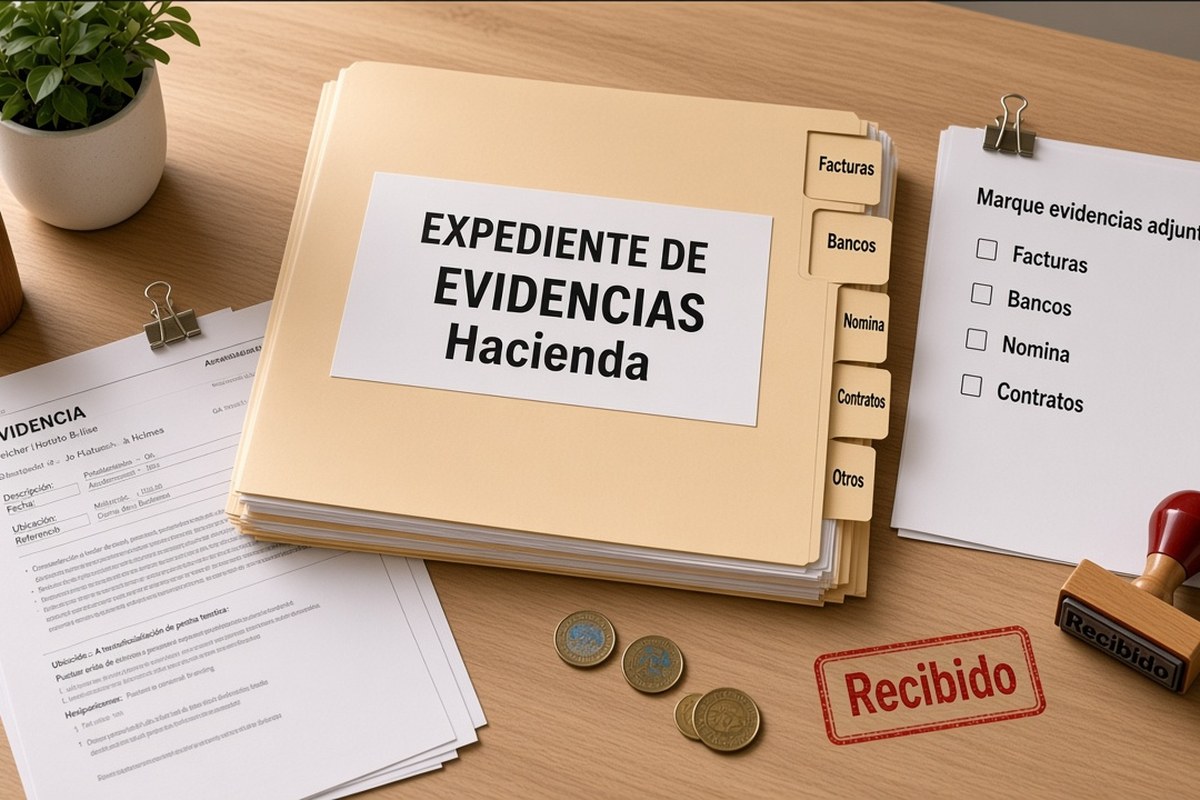
Con todos los documentos reunidos, organiza el expediente en el orden que indica el requerimiento o en el orden lógico que tu contador recomiende. Generalmente: nota de presentación o carta de respuesta (que elabora tu contador), declaraciones del período, comprobantes electrónicos, registros bancarios, contratos y acuerdos, y nota explicativa de diferencias. Verifica el plazo de respuesta original y si es necesario solicitar una prorroga, hazlo antes de que venza el plazo inicial.
Acción concreta: confirma la fecha límite de respuesta con tu contador y agendala en /herramientas/calendario-tributario con alertas a 10 días, 5 días y 2 días del vencimiento. Si el volumen de documentos es alto y el plazo original no es suficiente, la prorroga debe solicitarse antes del vencimiento inicial mediante el portal ATV o directamente ante la oficina que emitió el requerimiento.
Tipos de requerimientos de Hacienda CR y que esperar de cada uno
El Ministerio de Hacienda CR puede emitir distintos tipos de requerimientos según el proceso tributario. El requerimiento de información es el más común y pide documentos o datos específicos para verificar lo declarado. La notificación de diferencias comunica discrepancias calculadas por Hacienda y da al contribuyente la oportunidad de corregir o explicar. El inicio de auditoria formal (proceso de verificación e investigación) es un proceso más largo con reglas de plazos y etapas específicas en el Código Tributario.
El nivel de detalle y la formalidad del expediente depende del tipo de requerimiento. Un requerimiento de información básico puede responderse con un paquete de documentos organizado. Un inicio de auditoria formal requiere la participación activa del contador y posiblemente de un abogado tributario desde el primer día. Identifica el tipo de requerimiento antes de planificar el alcance del expediente.
Plazos de prescripción en Costa Rica y por que importan para el expediente
En Costa Rica, la Administración Tributaria tiene un plazo de cuatro años para determinar la obligación tributaria desde que vención el plazo para presentar la declaración. Ese plazo se interrumpe con la notificación de un proceso de verificación e investigación. Un requerimiento puede referirse a períodos de hasta cuatro años atrás. Por eso el expediente puede cubrir un rango temporal amplio que requiere documentos que pueden estar en archivos físicos o digitales de años anteriores.
Conservar los comprobantes electrónicos, declaraciones y registros bancarios de al menos los últimos cinco años es la práctica recomendada en Costa Rica para estar preparado ante cualquier requerimiento. Si tienes una organización digital con carpetas por año y por concepto, recuperar documentos de tres años atrás tarda minutos. Si los documentos están sin estructura, puede tomar días de busqueda que no tenés cuando el requerimiento ya llegó.
Preguntas frecuentes sobre cómo armar el expediente ante un requerimiento de Hacienda CR
¿Qué es un requerimiento de Hacienda CR y que obligaciones genera?
Un requerimiento de información de la Administración Tributaria de Costa Rica es una solicitud formal de documentos o datos que el contribuyente debe responder dentro del plazo establecido en el propio requerimiento. Ese plazo no puede ser menor a 10 días hábiles según el Código de Normas y Procedimientos Tributarios. Ignorar el requerimiento o no responder en el plazo puede derivar en la apertura de un proceso de determinación de oficio, en el que Hacienda calcula el impuesto con la información que tiene disponible, lo que generalmente resulta en ajustes desfavorables para el contribuyente.
¿Puedo solicitar una prorroga del plazo si el requerimiento pide muchos documentos?
Si. El Código Tributario costarricense permite solicitar ampliaciones del plazo de respuesta ante la Administración Tributaria cuando el volumen de documentos o la complejidad del requerimiento lo justifican. La solicitud de prorroga debe presentarse antes de que venza el plazo original. Una prorroga solicitada el día del vencimiento puede no ser aceptada. Tu contador o abogado tributario evalua si la prorroga es conveniente y la redacta con los argumentos correctos.
¿Qué pasa si Hacienda encuentra diferencias en mi expediente y mis declaraciones no coinciden?
Si el expediente que presentas muestra diferencias entre lo declarado y los documentos soporte, Hacienda puede emitir una notificación de diferencias o continuar con el proceso de verificación. En ese punto, puedes aceptar la diferencia y pagar el impuesto con intereses (lo que es generalmente menos costoso que una diferencia determinada de oficio) o presentar argumentos para demostrar que las diferencias tienen una explicación valida. Tu contador o abogado tributario evalua cual de las dos opciones es más conveniente según el caso específico.
¿Los plazos de prescripción protegen todos los impuestos por igual en Costa Rica?
El plazo general de prescripción es de cuatro años para obligaciones declaradas, pero puede ampliarse a diez años en casos de contribuyentes que están obligados a declarar y no lo hicieron. La prescripción se interrumpe con cualquier actuación de la Administración Tributaria que notifiques formalmente. Tu contador o abogado tributario determina si la prescripción es aplicable a los períodos cubiertos por el requerimiento específico que recibes.
¿Puede Nompli representarme ante Hacienda CR o preparar la respuesta formal al requerimiento?
No. Nompli no representa contribuyentes ante el Ministerio de Hacienda CR, no elabora escritos jurídicos y no presenta respuestas formales a requerimientos. Nompli te ayuda a organizar el checklist de documentos del expediente, el calendario de plazos del requerimiento y los estimados de diferencias identificadas. La representación ante Hacienda y la elaboración de la respuesta formal son responsabilidad de tu contador o abogado tributario.
Siguiente paso
El mejor expediente ante un requerimiento de Hacienda CR es el que se arma en horas porque los documentos ya estaban organizados antes de que llegará el requerimiento. La organización preventiva, con comprobantes electrónicos archivados por período, estados de cuenta guardados por mes y declaraciones disponibles en digital, convierte un requerimiento de Hacienda en un ejercicio de recuperación de información en lugar de una emergencia tributaria.
Activa tu checklist de organización de evidencias tributarias en /herramientas/checklist-fiscal-mensual y registra los plazos de respuesta del requerimiento actual en /herramientas/calendario-tributario con alertas de seguimiento. Nompli organiza la evidencia. Tu contador construye la respuesta. Y Hacienda encuentra un expediente que habla por si solo.