Después de constituir: primeros 90 días de la empresa 2026
Playbook de los primeros 90 días después de constituir en República Dominicana: RNC operativo, prueba de e-CF, cuenta bancaria, primer IT-1 y hábitos de carpeta para no celebrar el acta y olvidar el ritual fiscal.
Nompli
Equipo Nompli
El día del acta no es el día del cierre
Constitutiste. Hay foto con el abogado, PDF del acta y un chat de felicitaciones. En la vida real dominicana, ese momento es el inicio del riesgo operativo: ya existes en papel, pero aún no tienes ritual. Los primeros 90 días deciden si la empresa es un expediente vivo o un adorno en Drive.
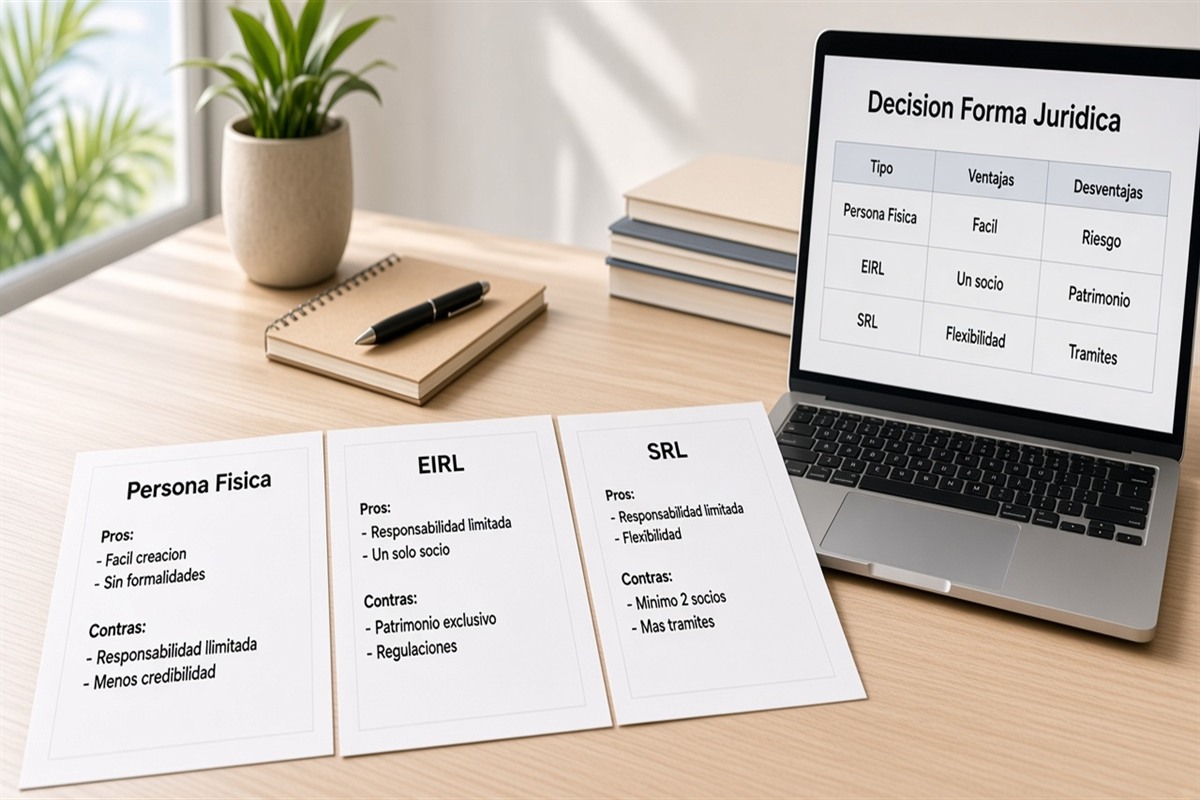
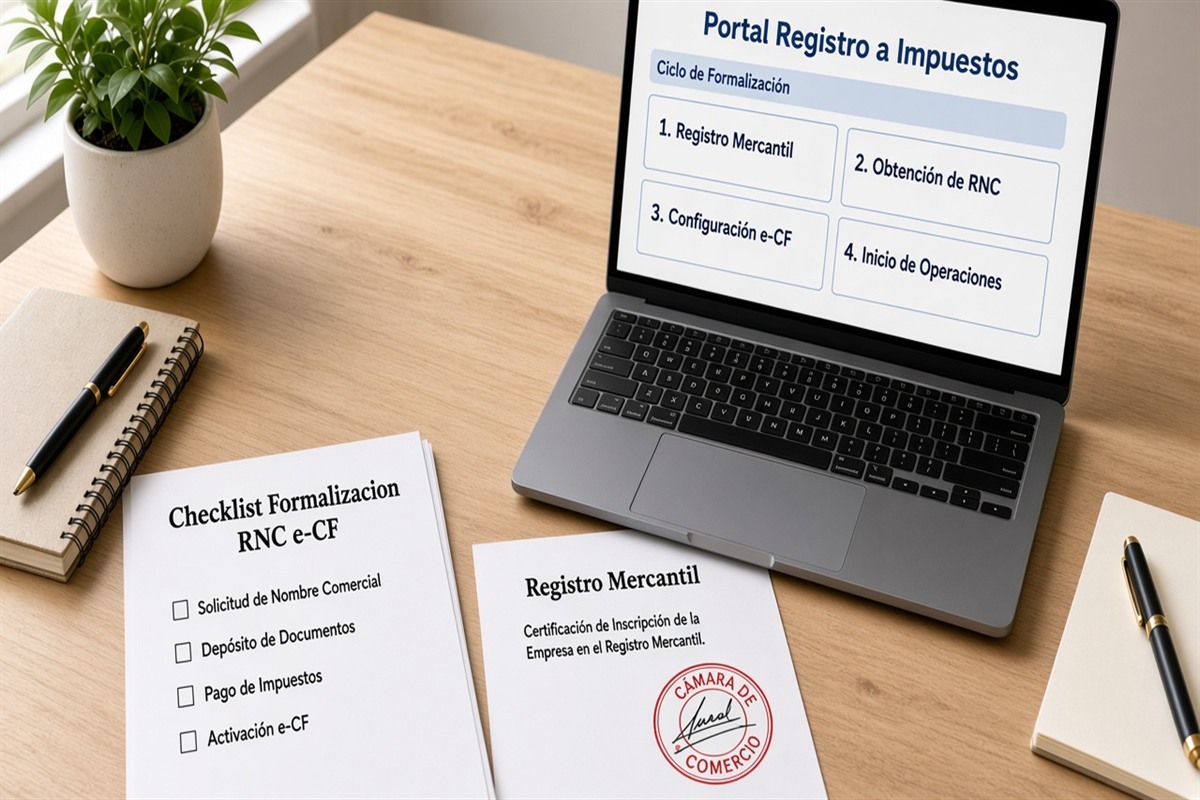
Esta guía asume que ya elegiste Persona Física, EIRL o SRL (si aún dudas, vuelve a formas jurídicas) y que el ciclo de alta está en marcha (ciclo completo). Aquí el ángulo es el trimestre de arranque: qué hacer semana a semana para no improvisar el primer IT-1.
El incidente típico en Santo Domingo: la SRL queda constituida en marzo, el primer cliente grande pide e-CF en abril, y descubren que certificados, Oficina Virtual o la cuenta bancaria no están listos. Pierden el cierre del mes y la confianza del cliente.
Nompli organiza checklist, calendario y estimados educativos. No emite e-CF, no declara impuestos ante DGII y no reemplaza a tu contador. Confirma plazos y pantallas en dgii.gov.do.
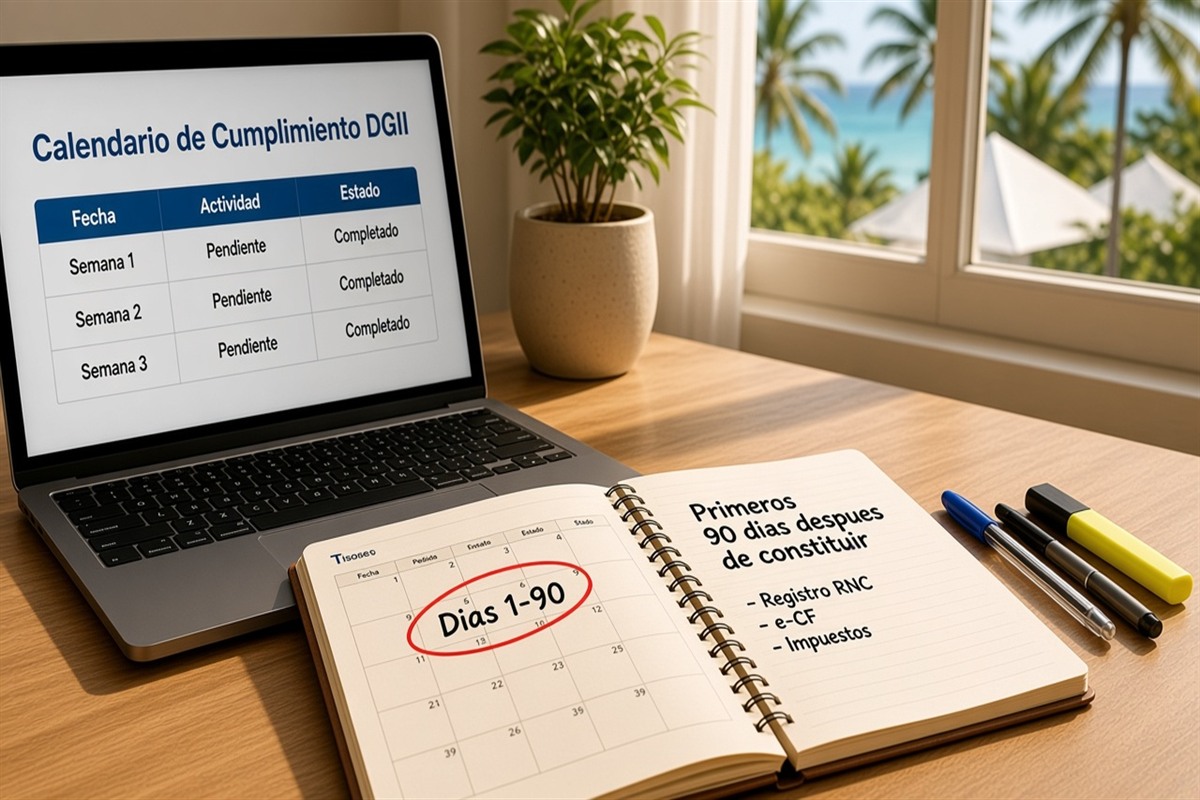
Mapa de los 90 días en tres bloques
Días 1 a 30: identidad operativa. RNC activo y coherente, usuarios de Oficina Virtual, carpeta Formalizacion-RD-2026, prueba de emisión, y cuenta bancaria a nombre correcto. Sin este bloque, todo lo demás es teatro.
Días 31 a 60: ritmo comercial formal. Cotizas y cobras con la figura correcta, separas gastos personales, defines dueño del corte mensual y anclas vencimientos en el calendario tributario. Aquí aparece el primer mes con ventas reales que hay que documentar.
Días 61 a 90: primer cierre completo. Conciliación e-CF o NCF versus banco, borrador de ITBIS e ISR según régimen, revisión del contador, presentación y acuse archivado. Si llegas al día 90 sin acuse, el trimestre quedó a medias aunque hayas vendido bien.
Imprime este mapa en una página y pégalo donde tomas decisiones. Cada bloque necesita dueño y evidencia, no solo intención.
Días 1 a 15: Oficina Virtual, claves y carpeta
Crea o valida el acceso a Oficina Virtual el mismo bloque de días en que recibes el RNC operativo. Captura pantalla de acceso exitoso. Guarda usuarios, roles y un protocolo de recuperación escrito. Un solo dueño de clave es un riesgo; dos dueños sin protocolo es otro riesgo distinto.
Arma la carpeta con subcarpetas Identidad, Registro, RNC, Facturacion, Impuestos, Bancos y Contratos. Mueve el acta, la inscripción mercantil, la constancia de RNC y el comprobante de domicilio. Nombra con fecha ISO.
Marca en el checklist de alta fiscal qué falta del alta. No marques cerrado un ítem sin PDF o captura. La falsa sensación de listo es el enemigo de los primeros 15 días.
Si el contador gestiona el portal, igual conserva copia de acuses y un inventario de quién puede entrar. Cuando cambies de contador a los seis meses, agradecerás ese inventario.
Días 10 a 30: prueba de e-CF o NCF antes del cliente grande
No esperes al flotillero o al cliente de la Zona Colonial para descubrir que el facturador falla. Programa tres emisiones de prueba: una venta simple, una nota de crédito si aplica a tu operación, y una anulación controlada según tu sistema. Guarda XML o PDF y el resultado en Oficina Virtual si aplica.
Verifica que razón social, RNC y domicilio en el comprobante coincidan con lo registrado. El error clásico es emitir con nombre comercial viejo o con RNC de la Persona Física anterior cuando ya eres SRL.
Entrena al asistente con una ficha de una página: qué datos pedir al cliente, qué no inventar, y cuándo escalar al contador. Reenviar a ciegas cuando falla la emisión multiplica incidentes.
Confirma reglas de facturación electrónica vigentes en dgii.gov.do. Los requisitos cambian; no memorices un tutorial de hace dos años como norma eterna.
Días 15 a 40: banco, precios y separación de caja
Abre o actualiza la cuenta a nombre de la figura correcta. Evita seguir cobrando todo a la cuenta personal del socio si ya operas como SRL. El banco y el cliente corporativo leen esa mezcla como señal de desorden.
Revisa precios con ITBIS visible cuando corresponda. Quien venía del informal suele olvidar que el margen real cambia. Usa el apartado de impuestos para reservar estimado de impuestos; es disciplina de liquidez, no un pago en DGII.
Define política simple: qué gastos salen de la cuenta de la empresa, qué requiere aprobación, y cómo se documentan. Un taller en Santiago que paga el súper familiar desde la cuenta del negocio ensucia el primer trimestre sin darse cuenta.
Si hay socios, acuerden retiros y aportaciones por escrito aunque sea un correo. Los malentendidos de caja destruyen más SRL nuevas que un rechazo de portal.
Días 30 a 60: primer mes real sin heroísmo
El primer mes con ventas formales duele porque todo es nuevo: corte, exportación, conciliación, dudas de crédito fiscal. Programa un corte interno dos a cuatro días hábiles antes del vencimiento, no el mismo día 19 a las 11 p. m.
Lista excepciones en una página: clientes sin RNC claro, notas tardías, compras sin soporte, cobros en efectivo aún no depositados. Esa lista es oro para el contador. Un mes sin excepciones documentadas suele ser un mes con excepciones escondidas.
No mezcles el mes siguiente en la misma carpeta. Congela el período. Si llega una factura del mes nuevo, va a otra carpeta. Ese hábito evita el clásico rechazo o inconsistencia del IT-1 por totales que no cuadran.
Ancla fechas en el calendario tributario. Confirma el vencimiento oficial del IT-1 y demás obligaciones en dgii.gov.do.
Días 60 a 90: el primer cierre completo como incidente controlado
Trata el primer IT-1 como un incidente planificado, no como sorpresa. Hora 0: congelas el universo del período. Horas siguientes: concilias e-CF o NCF con banco en lo material. Luego borrador, revisión, presentación y acuse.
Si Oficina Virtual rechaza, captura el mensaje completo, clasifica (secuencia, datos, soporte) y corrige la causa. No pidas al asistente que intente de nuevo sin evidencia. Esa lección es la misma de las guías de rechazos del IT-1, aplicada al trimestre de arranque.
Guarda el acuse en Impuestos/AAAA-MM. Sin acuse, no celebres. Creer que presenté no es presentar.
Después del primer cierre, haz una retrospectiva de una hora: qué falló, qué faltó en la carpeta, quién se atrasó. Ajusta el playbook de los siguientes 90 días con hechos, no con esperanza.
Nómina, TSS y proveedores: no los dejes para el día 89
Si contratas personal en el primer trimestre, agenda con el contador el alta laboral y los aportes que correspondan. Improvisar nómina la última semana del trimestre es una forma segura de ensuciar el expediente.
Proveedores: pide e-CF o NCF válidos desde el día uno. Un taller que compra repuestos sin soporte válido arrastra problemas de crédito fiscal después. Educa a tus proveedores con la misma seriedad con que te educan tus clientes corporativos.
Contratos de alquiler y servicios: archiva en Contratos con fecha y monto. El contador necesita esa evidencia; el banco también cuando pidas un producto.
Si aún no tienes empleados, documenta igual que no aplica. El silencio en la carpeta genera dudas; una nota de no aplica con fecha las reduce.
Escenario: SRL de software en Santo Domingo
Tres socios constituyen SRL en enero. En febrero cierran su primer cliente corporativo. En marzo descubren que solo uno tenía acceso a Oficina Virtual y que el facturador estaba a nombre de la Persona Física de uno de ellos.
Corrección útil: paran promesas de factura por 72 horas, migran certificados a la SRL, hacen tres pruebas, actualizan el contrato comercial con los datos correctos y nombran suplente de claves. Pierden una semana, pero salvan el trimestre.
La lección: celebrar el acta sin checklist de post constitución es celebrar a medias. El cliente corporativo no compra tu entusiasmo; compra comprobantes que su contador pueda usar.
Usa el checklist de alta fiscal el día después del acta, no un mes después. Combínalo con el calendario tributario para el primer vencimiento real.
Escenario: EIRL de colmado en Santiago
Un dueño de colmado constituye EIRL porque el mayorista exige factura. Los primeros 30 días vende formal a ese mayorista e informal al mostrador sin criterio. Al día 45 el contador no entiende qué entra al mes.
Enfoque útil: define un punto de corte claro. Desde la fecha X, las ventas del mayorista y un porcentaje creciente del mostrador pasan por caja y factura según acuerdo con el contador. Documenta la transición; no improvises dos mundos eternos.
Aparta ITBIS estimado desde la primera semana formal. El colmado suele tener margen fino; gastar el impuesto se siente como liquidez y después es ahogo.
Si vienes del informal, lee también ruta de informal a formal. Los 90 días son más duros cuando el hábito viejo pelea con el expediente nuevo.
Checklist de evidencia al día 90
Acta e inscripción mercantil archivadas. Constancia de RNC. Accesos de Oficina Virtual documentados. Al menos tres pruebas de emisión más las emisiones reales del período.
Cuenta bancaria coherente con la figura. Extractos de los meses operados. Lista de excepciones de cada mes. Acuse del primer cierre de impuestos aplicable.
Correo o nota de retrospectiva con mejoras. Dueños nombrados para el siguiente trimestre. Suplente de claves activo.
Si falta un ítem, no digas estamos formalizados al 100. Di qué porcentaje del ritual está vivo y qué fecha cierra el hueco.
Cómo encaja Nompli (y qué no hace)
En los primeros 90 días, Nompli brilla como capa de recordatorios y checklist: qué falta del alta, cuándo cortar el mes, cómo apartar estimado de impuestos.
Nompli organiza checklist, calendario y estimados educativos. No emite e-CF, no declara impuestos ante DGII y no reemplaza a tu contador.
No uses Nompli como sustituto de dgii.gov.do ni de tu contador. Úsalo para que la reunión profesional sea corta y con carpeta.
Preguntas frecuentes
¿Puedo facturar el día después del acta?
Solo si RNC, certificados y datos del comprobante ya cuadran. Si no, prueba primero.
¿Qué pasa si el primer mes tiene ventas cero?
Igual documenta el cierre y confirma con el contador qué obligaciones aplican.
¿Quién debe tener las claves?
Al menos un titular y un suplente con protocolo.
¿Nompli presenta el IT-1?
No.
¿Dónde confirmo vencimientos?
En dgii.gov.do y con ancla educativa en el calendario tributario.
Aviso legal y confirmación oficial
Guía educativa sobre el trimestre de arranque post constitución en República Dominicana. No sustituye instructivos de DGII ni asesoría personalizada.
Confirma en dgii.gov.do formularios, plazos y procedimientos vigentes.
Nompli organiza checklist, calendario y estimados educativos. No emite e-CF, no declara impuestos ante DGII y no reemplaza a tu contador.