Después de constituir: primeros 90 días de la empresa en Honduras 2026
Playbook de los primeros 90 días tras constituir en Honduras: expediente en Registro Mercantil, RTN limpio, pruebas de FE y primer tramo de ISV e ISR según régimen con evidencias.
Nompli
Equipo Nompli
Los primeros 90 días después de constituir en Honduras
Constitución o registro no es la meta final. Es el pistoletazo. Los siguientes 90 días definen si tu cafetería en Comayagua opera limpio o acumula deuda operativa con SAR: RTN a medias, FE sin prueba, banco trabado y primer vencimiento improvisado.
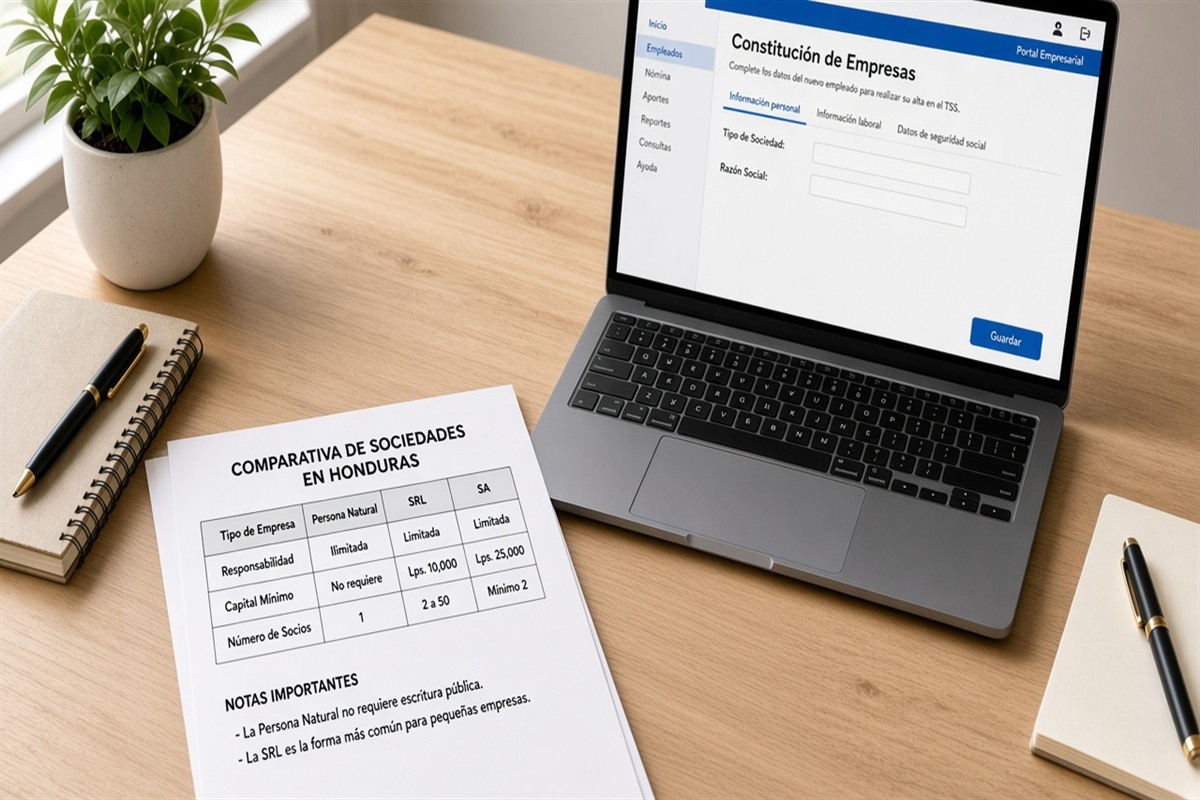
Este playbook cubre cierre de Registro Mercantil, limpieza de RTN, primera FE, cuenta, y el primer tramo de ISV e ISR según régimen. Complementa el ciclo de formalización y la elección de forma.
Marca hitos en el calendario tributario y usa el checklist de alta fiscal como tablero. Nompli organiza; no presenta declaraciones ni emite comprobantes. Confirma plazos exactos en SAR.
Si un distribuidor en Boulevard Morazán exige FE con RTN correcto y tu operación sigue en cuaderno, no improvises tres trámites el mismo día. Clasifica el hueco (registro, RTN, emisión, impuestos) y ataca en orden con evidencia.
Días 1 a 15: cerrar registro y expediente en Registro Mercantil
Objetivo: expediente de Registro Mercantil completo, copias certificadas si aplican, y carpeta Formalizacion-HN-2026 creada. Sin este piso, el banco y el RTN se pelean contigo.
Lista documentos pendientes en una página: firmas, poderes, domicilio, actividad. Asigna dueño y fecha. Si un socio está en La Ceiba y otro en Tegucigalpa, coordina logística de firmas antes de culpar al registro.
Guarda acuses el mismo día. Un trámite "ya casi" sin PDF no existe para una revisión. Comparte solo lectura con el contador.
No prometas FE a clientes mientras el registro esté abierto. Promete fecha de actualización semanal. La expectativa clara protege la relación mejor que un sí ansioso.
Días 16 a 35: RTN limpio y configuración fiscal
Objetivo: RTN activo, actividad económica coherente, domicilio fiscal verificable y acceso al portal del SAR con suplente nombrado. Confirma pantallas y requisitos en SAR.
Valida que la razón social o tu nombre coincidan con lo que pondrás en FE. Un desfase de una letra frena cobros B2B. Corrige en la fuente, no solo en el PDF bonito.
Agenda con el contador el régimen y el mapa de ISV e ISR según régimen del primer trimestre. Anota vencimientos en el calendario tributario. Si no hay dueño de declaración, el día 35 es falso progreso.
Ejemplo en San Pedro Sula: una tienda de abarrotes obtuvo RTN pero dejó la actividad genérica incorrecta. La primera FE salió con fricción. Corregir actividad temprano costó menos que renegociar con el cliente.
Días 36 a 55: primera FE y banco
Objetivo: al menos tres emisiones de prueba (venta típica, corrección o nota si aplica, anulación controlada) y avance real de cuenta empresarial con RTN y constancias de Registro Mercantil. Sin prueba, no vendas "ya facturo".
Prepara ficha de clientes ancla: datos de receptor, RTN del cliente si aplica, correo de recepción. La causa típica de rechazo es dato maestro incompleto, no "el sistema".
Abre o actualiza la cuenta con papeles de registro y RTN. Lleva la carpeta completa a la cita. Si te piden un documento que no tienes, anótalo como incidencia con fecha; no improvises excusas.
Congela un corte interno: qué ventas del período van con FE y cuáles quedaron en transición. Esa honestidad evita doble relato entre banco y declaración.
Días 56 a 90: primer tramo de ISV e ISR según régimen
Objetivo: un cierre con papeles de trabajo, conciliación material FE vs banco, borrador revisado y acuse archivado (o evidencia clara de qué quedó pendiente). Confirma vencimientos en SAR.
Arma ritual semanal en este tramo: exportar FE, marcar excepciones, actualizar auxiliar, hablar 20 minutos con el contador si hay material dudoso. No dejes 90 días de evidencia para la última tarde.
Aparta caja con el apartado de impuestos según estimados educativos. Si el crédito o retenciones cambian el número, igual mantén reserva hasta que el contador confirme. Gastar el impuesto "porque hubo margen" es el clásico del primer trimestre.
Cierra los 90 días con una retrospectiva de una página: qué falló, qué sobró, qué automatizar. Ese documento vale más que celebrar el registro sin mirar el mes.
Carpeta mínima de los 90 días
Identidad y registro, constancia de RTN, contratos o certificados de FE, acuses, extractos, lista de excepciones, minutas con el contador. Si falta uno, el trimestre está frágil.
Nombra archivos con fecha ISO. Evita "final_v7_ahora_si.pdf". Cuando el banco pida un papel, lo encuentras en segundos o improvisas y se nota.
Usa el checklist de alta fiscal como índice. Cada ítem cerrado debe apuntar a un archivo, no a un recuerdo. Nompli ayuda a organizar el índice; no sustituye el archivo real.
Haz una auditoría interna de 30 minutos al día 45 y al día 85. Dos personas (aunque sean tú y el contador) abren la carpeta y buscan un documento al azar. Si no aparece, el proceso falló.
Costos del trimestre (estimados)
Suma honorarios residuales de registro, tasas, software de FE, y la provisión de ISV e ISR según régimen. Añade colchón. Pide rangos escritos; no uses un tip de redes como presupuesto.
Separa costo ya pagado de costo recurrente. El error de caja del primer trimestre es tratar todo como "setup" y olvidar el mes 2 y 3.
Si la liquidez aprieta en Tegucigalpa, prioriza: RTN operable, FE de prueba, cierre con acuse. El logo y la papelería pueden esperar.
Confirma cifras oficiales en SAR. Los estimados de esta guía son educativos, no liquidación.
Errores típicos del primer trimestre
Celebrar el registro y pausar 40 días. El reloj de ISV e ISR según régimen no celebra contigo. Error: promete FE sin prueba. Error: no nombrar suplente de portal.
Mezclar gastos personales. Contaminar el período con facturas de meses distintos. Reenviar declaraciones o emisiones a ciegas sin capturar el error.
Dejar al asistente sin ficha de criterios. "Factura lo que sea" crea deuda de corrección. Dale lista de qué sí, qué no y qué escalar al contador.
Ignorar el calendario tributario y descubrir el vencimiento por un mensaje del cliente o del banco. El calendario es ancla, no adorno.
Playbook semanal resumido
Lunes: exporta FE de la semana y marca excepciones. Miércoles: concilia cobros materiales con banco. Viernes: actualiza auxiliar y revisa vencimientos del calendario tributario.
Cada dos semanas: 20 minutos con el contador si hay excepciones abiertas. Cada mes: cierre con acuse en carpeta. Cada 90 días: retrospectiva de una página.
Si viajas, el suplente ejecuta el playbook con la misma carpeta. Sin suplente, no viajes en semana de vencimiento el primer trimestre.
En La Ceiba, una agencia de marketing que siguió este ritmo llegó al día 90 con expediente defendible. El que "ya veía después" llegó con chats y sin acuses.
Ejemplo ilustrativo: día 70 en Tegucigalpa sin acuse
Caso didáctico: un taller de carpintería en Tegucigalpa constituyó a tiempo, obtuvo RTN, emitió algunas FE, pero el día 70 no encuentra acuse de la primera declaración. El dueño jura que "sí pasó".
Enfoque útil: reconstruyen el timeline con capturas, entran al portal del SAR, confirman estado, y si faltó el paso final lo cierran con evidencia. Instalan regla: sin PDF de acuse, el mes no está cerrado.
La lección es operativa. El portal no guarda tu tranquilidad emocional; guarda estados. Tú debes archivar. Etiqueta el caso como interno; no es liquidación oficial.
Si vienes de informalidad, combina este playbook con la ruta informal a formal para no mezclar meses de transición sin corte.
Nompli en los primeros 90 días
Carga hitos de registro, RTN, prueba de FE y vencimientos de ISV e ISR según régimen en el calendario tributario. Usa el checklist de alta fiscal dos veces por semana el primer mes.
Organiza el apartado de impuestos para no gastar la provisión. Recuerda: Nompli no paga ante SAR ni presenta.
Nompli no emite FE, no interpreta rechazos oficiales y no reemplaza al contador. Si el equipo trata la app como "ya cumplimos", corrige el relato.
Preguntas frecuentes
¿Puedo emitir FE antes de terminar el banco?
A veces sí, pero confirma con tu contador y con requisitos de SAR. No improvises si el cliente exige cuenta mercantil.
¿Qué pasa si el día 90 aún tengo excepciones?
Documenta, prioriza materiales y cierra lo firme. No escondas excepciones.
¿Nompli declara el primer trimestre?
No. Organiza checklist y calendario.
¿Dónde confirmo plazos?
En SAR.
¿Este playbook sustituye elegir forma?
No. Revisa formas jurídicas.
Aviso legal y confirmación oficial
Guía educativa de los primeros 90 días tras constituir en Honduras. No sustituye instructivos de SAR ni asesoría personalizada.
Confirma procedimientos vigentes en SAR.
Nompli organiza checklist, calendario y estimados. No declara, no emite FE y no garantiza aceptación de trámites.
Ritmo en San Pedro Sula y Comayagua: colchones reales
En San Pedro Sula, citas bancarias y logística de firmas pueden comerse una semana entera. Construye colchón en el calendario tributario antes de prometer fechas a clientes ancla.
En Comayagua, si operas una cafetería con estacionalidad, alinea el primer cierre con un mes representativo o documenta por qué el mes es atípico. La estacionalidad explicada no es lo mismo que un cero improvisado.
Mantén lista de contactos: contador, abogado, soporte de FE, suplente interno. En el día del incendio no quieres buscar números en chats viejos.
Cierra cada bloque de 15 días con evidencia. Los 90 días son cuatro sprints con entregable, no un vibe de "ya casi".
Qué no hacer en la última semana del trimestre
No cambies de proveedor de FE el mismo día del vencimiento. No renombres la carpeta entera. No pidas al asistente "que intente de nuevo" sin captura del error.
No mezcles ventas del mes siguiente en el auxiliar del mes que cierras. Congela el universo del período. La contaminación de corte es causa clásica de inconsistencia.
No negocies mentalmente el impuesto a la baja para que "pase". Corrige causa y evidencia. Pregunta al contador con la lista de excepciones.
Sí haz: exportar, conciliar material, archivar acuse, marcar el mes cerrado en el checklist. Ese cierre aburrido es el éxito de los 90 días.
Ritual de cierre del mes 1 en Tegucigalpa (plantilla de una página)
Encabezado: período, RTN, responsable, fecha de corte. Cuerpo: total de FE emitidas, total cobrado en banco, diferencias, excepciones, estado del borrador de ISV e ISR según régimen, y enlace al acuse o a la evidencia de pendiente.
Esa página se la pasas al contador el día del cierre. Si no cabe en una página, tienes demasiado ruido o demasiado poco criterio de materialidad. Empieza por montos grandes y por rechazos.
Guarda la página en Formalizacion-HN-2026 junto al acuse. En tres meses tendrás un historial que acelera cualquier revisión. Sin historial, cada mes es amnesia.
Ejemplo: una tienda de abarrotes en San Pedro Sula que armó esta plantilla redujo la reunión de cierre de 90 a 25 minutos. El tiempo no se ahorra con magia; se ahorra con evidencia previa.
Señales tempranas de que el trimestre se tuerce
Más de dos rechazos de FE sin causa raíz documentada. Claves del portal del SAR solo en un teléfono. Banco pidiendo el mismo papel dos veces. Excepciones que crecen y nadie las baja.
Si ves dos de esas señales a la vez, para de vender promesas y abre un incidente interno de 48 horas: capturas, dueños, fechas. Es el mismo espíritu del playbook IT-1: no reenviar a ciegas.
Agenda una llamada con el contador con la lista de señales, no con un "ayúdame". La lista acorta. El vibe alarga.
Marca en el calendario tributario un checkpoint al día 45. Si llegas al día 45 sin prueba de FE ni carpeta, el día 90 será incendio, no cierre.