D-101 renta anual Hacienda Costa Rica 2026: cerrar el ejercicio sin diferencias
Guía del D-101 de renta anual ante Hacienda Costa Rica en 2026: papeles de trabajo, créditos, ATV/TRIBU-CR, pago y conciliación con D-104.
Nompli
Equipo Nompli
El D-101 no es un formulario de marzo: es la foto del año
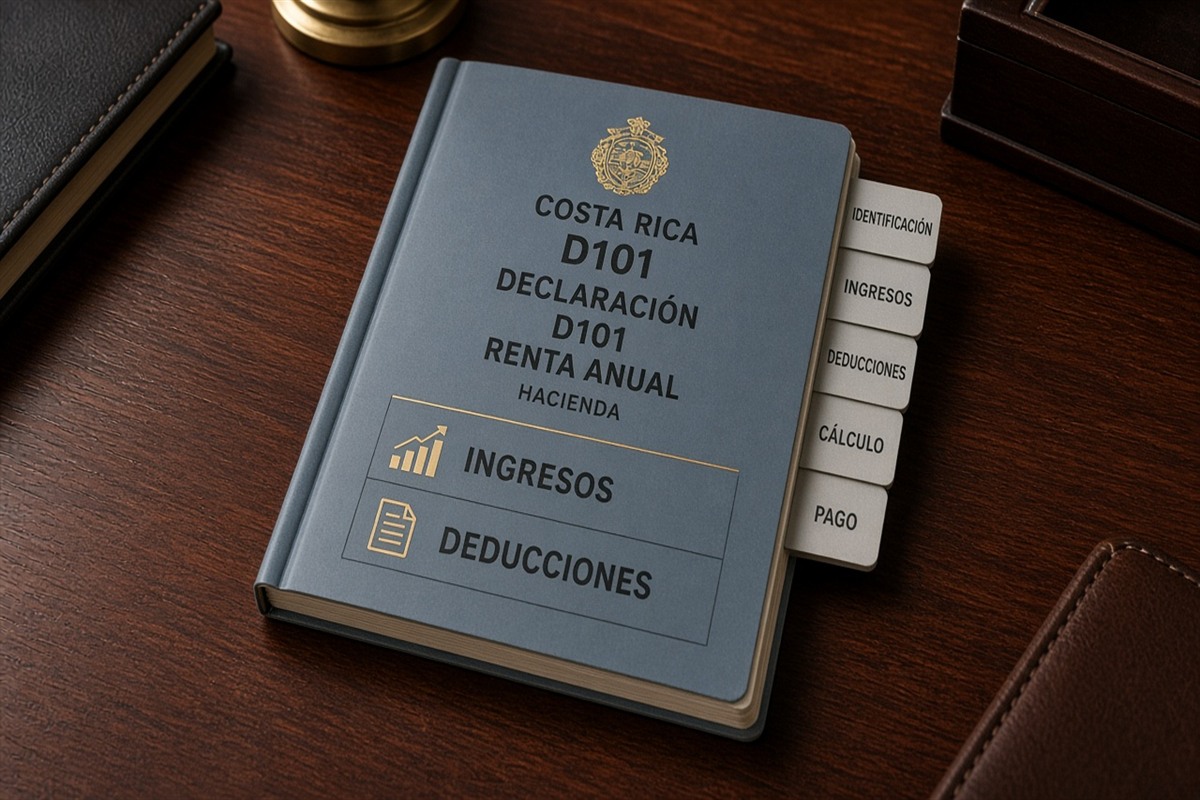
El D-101 de renta anual resume ingresos, costos, gastos, deducciones, créditos, retenciones y anticipos del ejercicio fiscal. Si los auxiliares mensuales estuvieron mal, la anual no "arregla" el desorden: lo amplifica frente a Hacienda. Tratar el D-101 como un evento de última semana es la receta para diferencias, rectificaciones y sorpresas de caja.
Esta guía se concentra en pymes que ya emiten FE, presentan D-104 u otras obligaciones mensuales, y necesitan un puente claro entre el cierre contable y la declaración anual. Confirma formulario, plazos, canal (ATV, TRIBU-CR u otro vigente) y anexos en hacienda.go.cr.
Nompli organiza calendario, checklist y carpetas. No calcula renta oficial, no presenta el D-101 y no reemplaza a tu contador.
Puente real entre cierres mensuales y la anual
Cada mes deberías congelar un paquete: FE de ventas y compras, auxiliar de IVA (D-104), banco reconciliado en lo material, y lista de excepciones. Ese paquete es la materia prima del D-101. Si en octubre descubres que de enero a junio no hay exportes confiables, el cierre anual se vuelve arqueología.
Define un corte interno anual con dueño. Contabilidad entrega balances y mayor. Fiscal arma papel de trabajo de renta. Tesorería valida pagos de anticipos y retenciones. Gerencia aprueba juicios materiales (provisiones, gastos dudosos, operaciones con relacionados).
Usa el calendario tributario para anclar cortes mensuales y la fecha tope interna (varios días hábiles antes del vencimiento oficial). Confirma el vencimiento real en Hacienda.
Paquete documental del ejercicio
Estados financieros o balanza, mayor, FE anuales exportadas, declaraciones mensuales con acuse, comprobantes de pago de impuestos, certificados o constancias de retención, contratos relevantes y actas de decisiones que afecten la renta (capitalizaciones, dividendos, préstamos de socios).
Agrega un índice de una página: qué hay, en qué carpeta, versión y fecha de corte. Sin índice, el contador pierde la reunión buscando archivos. Incluye también la lista de excepciones abiertas del año: gastos sin factura válida, ingresos sin FE, notas de crédito tardías, diferencias bancarias sin dueño.
Nombra la carpeta `D101_EJERCICIO_YYYY` y no la mezcles con el mes corriente. Conserva originales sin editar y trabaja sobre copias.
Conciliación de ingresos: contabilidad, FE y banco
El ingreso fiscal no siempre coincide con el depósito bancario del mismo día. Hay cuentas por cobrar, anticipos de clientes, notas de crédito y operaciones que el banco mezcla con préstamos o aportes. Por eso la conciliación tiene tres columnas: ingreso contable, FE del período, y explicación de diferencias.
Empieza por partidas materiales. Un cliente grande mal clasificado pesa más que cien facturas chicas ya cuadradas. Marca ingresos no gravados o con tratamiento especial solo con fundamento del contador. No "limpies" diferencias con asientos puente eternos.
Si vendes con FE 4.4 u otra versión, exporta el universo completo del ejercicio y valida continuidad de numeración. Saltos y rechazos sin bitácora son banderas rojas en una revisión.
Gastos deducibles: evidencia antes que esperanza
Un gasto en el estado de resultados no es automáticamente deducible. Necesitas comprobante válido, relación con la actividad, período correcto y, cuando aplique, retención o información adicional. Separa en el papel de trabajo: deducible, no deducible, pendiente de criterio.
Gastos personales de socios, multas, donaciones sin respaldo y facturas a nombre de terceros son clásicos. También lo son activos mal gastados (que debían capitalizarse) y provisiones sin soporte. Cada exclusión debe tener una nota breve; no basta con pintar la celda de rojo.
Cruza compras con el auxiliar de IVA. Si acreditaste IVA de una compra, el gasto suele estar en el radar. Inconsistencias entre D-104 y D-101 se explican mal cuando no hay papel de trabajo.
Anticipos, retenciones y créditos: la tabla puente
Antes de abrir el portal, arma una tabla: impuesto calculado (estimado educativo), menos anticipos pagados, menos retenciones acreditables, menos otros créditos que el contador confirme, igual a saldo a pagar o a favor. Cada línea enlaza a un acuse o certificado.
La sorpresa típica de marzo no es "mala suerte": es un anticipo omitido, una retención sin certificado o un pago mal etiquetado en banco. Reconciliá pagos con el estado de cuenta de Hacienda cuando el portal lo muestre.
Etiqueta tus cálculos internos como estimaciones. La liquidación oficial la confirma el contador según la norma vigente. Nompli puede ayudarte a organizar el apartado de impuestos para la caja del saldo, no a fijar el monto legal.
Papel de trabajo que se puede defender
Un buen papel de trabajo permite que una segunda persona reconstruya el D-101 en una hora. Incluye fuentes, fecha de corte, fórmulas visibles, excepciones y decisiones. Evita celdas pegadas sin vínculo al mayor.
Documenta juicios: vida útil de activos, criterios de provisión, tratamiento de ingresos diferidos, operaciones con partes relacionadas. Si el criterio cambió respecto del año anterior, escribe por qué.
Versiona: `D101_YYYY_v1_borrador`, `v2_contador`, `v3_enviado`. No borres versiones anteriores. Si después rectificas, sabrás qué sabía la empresa el día del envío.
Presentación en el canal oficial sin improvisar
Confirma en hacienda.go.cr el canal vigente para tu perfil (ATV, TRIBU-CR u otro). Verifica usuarios, representantes y tokens días antes. El vencimiento no espera a que "TI recupere la clave".
Transcribe desde el papel de trabajo aprobado, no desde memoria. Lee en voz alta período, identificación y totales principales. Guarda borrador si el sistema lo permite, luego presenta y descarga acuse con número y fecha.
Sin acuse, el año no está cerrado aunque el portal haya mostrado una pantalla verde un segundo. Archiva el acuse en la carpeta del ejercicio y avisa a gerencia.
Pago del saldo y comunicación de caja
Presentar y pagar pueden ser hitos distintos. Agenda ambos. Si hay facilidad o convenio, documenta condiciones y cuotas en el calendario. No asumas que "presenté" equivale a "pagué".
Muestra a gerencia el neto a pagar con anticipación, no el día del vencimiento. Separa estimado educativo de cifra final del contador. Si el banco no alcanza, decide con tiempo: priorizar pago, gestionar liquidez o revisar si hay error en el cálculo.
Conciliación post-pago: cruza comprobante bancario con acuse y asiento contable. Diferencias de referencia o de fecha generan fantasmas en la siguiente anual.
Errores frecuentes en pymes costarricenses
Multiplicar el último mes por doce. Ignorar ingresos de FE rechazadas o fuera de sistema. Deducir sin comprobante. Olvidar retenciones. Declarar un régimen distinto al inscrito. Mezclar cédulas o sucursales.
Otro error: rectificar en cascada sin bitácora. Cada rectificación necesita motivo, impacto y aprobación. También falla quien cierra la anual sin conciliar el IVA del año: Hacienda puede mirar ambas historias.
Por último, pedir al asistente que "llene el D-101 como el año pasado" sin revisar cambios de actividad, de schema FE o de normativa. El año pasado no es un formulario eterno.
Ejemplo: una agencia que descubrió el hueco en febrero
Caso didáctico: una agencia en Heredia suma FE de ventas y descubre que tres proyectos grandes se cobraron en enero del año siguiente pero se facturaron en diciembre. El borrador de D-101 y el banco no hablaban el mismo idioma.
El contador pide corte de FE por fecha de emisión, lista de cobros posteriores y criterio de devengo aplicable. Ajustan el papel de trabajo, documentan el juicio y recién entonces presentan. La lección: el D-101 sigue al criterio fiscal del ejercicio, no al saldo de WhatsApp de cobranza.
Usa el ejemplo solo como método. Tu caso lo cierran la norma, Hacienda y tu contador.
Checklist final pre-envío
Universo FE del ejercicio congelado. Mayor y balanza con misma fecha de corte. Tabla puente de anticipos y retenciones con acuses. Lista de no deducibles. Minuta de juicios firmada. Credenciales del portal verificadas. Acuse listo para archivar. Pago o plan de pago agendado.
Recorre el checklist fiscal mensual adaptado a cierre anual. Si un ítem está en rojo, no envíes "para cumplir la fecha" sin saber el riesgo: pregunta al contador qué es bloqueante y qué puede documentarse.
Sociedades, personas físicas y estructuras mixtas
Una sociedad anónima, una SRL y una persona física con actividad económica no llenan el D-101 con la misma lógica de gastos, retiros y capital. Antes de copiar el archivo del año pasado, confirma el tipo de contribuyente inscrito y las obligaciones activas en Hacienda.
Si hay varias sociedades o una holding informal (misma familia, mismas cuentas), no mezcles ingresos en un solo auxiliar "porque todo es de nosotros". Cada cédula jurídica tiene su propio universo. El D-101 hereda esa frontera.
Cuando un socio presta plata a la empresa o retira fondos, documenta naturaleza, fechas y contratos. Esas operaciones suelen explicar diferencias entre utilidad contable y base fiscal mejor que un ajuste genérico de fin de año.
Rectificación: cuándo abrirla y cómo no ensuciar el historial
Rectificar no es un gesto cosmética. Cada rectificación deja huella y consume tiempo de caja y de reunión. Ábrela cuando el error sea material o cuando el contador indique que el riesgo de no corregir es mayor que el de corregir.
Prepara un memo: dato original, dato corregido, soporte, impacto en impuesto y en anticipos, y si hay pago complementario o saldo a favor nuevo. Guarda el acuse de la rectificación junto al original. No borres la versión enviada primero.
Si el error viene de FE mal emitidas, corrige primero la cadena de comprobantes según el procedimiento vigente y después la declaración. Invertir el orden suele generar una segunda rectificación.
Cómo encaja Nompli
Nompli recuerda cortes, organiza la carpeta del ejercicio y ayuda a que cada pendiente tenga dueño y fecha. No presenta el D-101 en ATV/TRIBU-CR, no interpreta tu renta gravable y no sustituye al contador.
Confirma plazos y formularios en hacienda.go.cr.
Preguntas frecuentes
¿Puedo presentar el D-101 sin cuadrar el D-104 del año?
Puedes intentarlo; el costo suele ser inconsistencia o rectificación. Mejor conciliar antes.
¿Un saldo a favor en renta es efectivo inmediato?
No. Sigue el procedimiento de compensación o devolución que indique Hacienda.
¿Nompli calcula mi impuesto?
No. Solo organiza estimados educativos y tareas.
¿Qué hago si falta un certificado de retención?
Documenta la gestión al retenedor, no inventes el monto. Pregunta al contador cómo tratar la línea mientras llega el soporte.
¿Dónde confirmo el vencimiento?
En hacienda.go.cr.
Aviso legal y confirmación oficial
Guía educativa sobre preparación del D-101. No sustituye la Ley del Impuesto sobre la Renta, reglamentos, instructivos de Hacienda ni la asesoría profesional.
Confirma siempre en hacienda.go.cr.
Nompli organiza checklist, calendario y estimados. No declara renta ni emite FE.