Cuota fija DGI Nicaragua 2026: límites, cuándo aplica y cómo salir
Guía de cuota fija ante la DGI Nicaragua en 2026: topes, obligaciones, factura, IVA e IR, y señales para pasar al régimen general.
Nompli
Equipo Nompli
Cuota fija: simplificar no es operar a ciegas
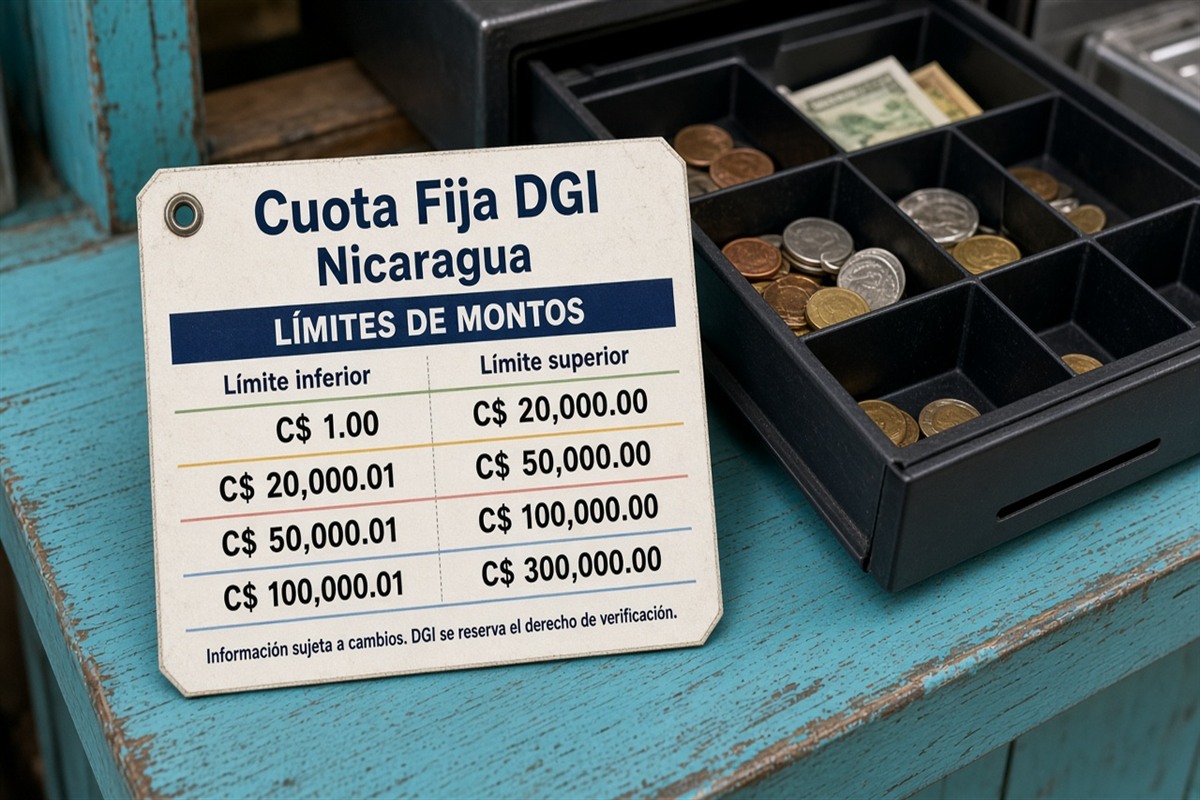
La cuota fija en Nicaragua es un régimen simplificado pensado para ciertos contribuyentes de menor escala. Sustituye parte de la complejidad del régimen general por un pago periódico según reglas de la DGI, pero no elimina la necesidad de control: debes caber en requisitos y límites, mantener actividad coherente y no mezclar operaciones que te saquen del régimen sin darte cuenta.
Se busca cuando el negocio es pequeño y estable. También se busca cuando alguien escuchó que con cuota fija no hay IVA y necesita verificar si eso aplica a su caso. Esta guía es educativa: señales de encaje, límites, salida y carpeta para el contador.
Confirma elegibilidad, topes y procedimientos en dgi.gob.ni. Nompli no inscribe, no recategoriza y no presenta trámites ante la DGI.
Complementa cuota fija requisitos, RUC DGI y declaración IVA mensual.
Quién suele evaluar cuota fija (y quién no debería)
En términos generales, suelen ser candidatos negocios de menor escala que cumplan topes de ingresos, tipo de actividad y demás condiciones que publique la administración tributaria. No asumas elegibilidad porque un vecino está en cuota fija.
Actividades excluidas, formas societarias o niveles de ingreso pueden dejarte fuera. Si estás cerca del límite, modela qué pasa si creces 20%. Salir a mitad de camino duele más que haber elegido bien al inicio.
Compara escenarios al menos una vez al año: cuota fija versus régimen general de IVA e IR, incluyendo costo de cumplimiento (tiempo, factura electrónica, declaraciones). La opción más barata en impuesto nominal a veces sale cara en riesgo si operas fuera de los límites.
Límites e ingresos: vigila el acumulado, no solo el mes actual
El riesgo real no es el Excel del mes: es el pico del año. Un contrato grande, una temporada alta o un cobro adelantado pueden acercarte al tope. Distingue ingresos ya realizados, facturas pendientes y compromisos firmados.
No uses en esta guía un monto memorizado como si fuera permanente. Confirma en dgi.gob.ni el límite vigente y qué concepto de ingresos se considera.
Define niveles internos de atención con distancia respecto del tope oficial. El primero activa revisión; el segundo reunión con el contador; el tercero congela decisiones que puedan alterar el tratamiento hasta entender efectos.
Carpeta de respaldo para decidir sin improvisar
RUC al día, avisos vigentes, resumen de ingresos del período de referencia conciliado con facturación y bancos, contratos relevantes y descripción de actividad coherente con lo facturado.
Si hay local, personal o parámetros adicionales que la norma considere, documenta. La DGI no suele premiar expedientes incompletos con un régimen simplificado.
Agrega una página de dudas: cada duda con documento relacionado, impacto posible y fecha límite para resolverla.
Obligaciones que siguen existiendo dentro de cuota fija
Simplificado no significa informal. Puede haber obligaciones de facturación, pagos periódicos, avisos y conservación de evidencia. Confirma tu paquete exacto con el contador y en el portal.
Si emites factura electrónica o timbrado según tu perfil, coordina con timbrado DGI y checklist FE.
No mezcles gastos personales con la operación. Aunque el régimen sea simple, la evidencia sigue siendo tu defensa.
Señales para evaluar salida al régimen general
Acumulado más contratos de alta probabilidad consumen el margen interno. Cambias de actividad o de escala. Clientes grandes exigen documentación que tu régimen actual no sostiene con comodidad. Necesitas crédito fiscal de IVA de forma recurrente y material.
Ninguna señal prueba por sí sola la salida, pero todas exigen confirmación documentada. No esperes a una notificación para preguntar el procedimiento.
Prepara también la operación comercial: plantillas de factura, altas como proveedor y mensaje a clientes sobre nuevos datos fiscales.
Plan de transición ordenada
Agenda revisión con proyección escrita. Pide al contador que explique régimen de destino, fecha de efectos y obligaciones nuevas (IVA mensual, IR, retenciones, FE).
Arma carpeta de transición: minuta, acuses del trámite, constancia actualizada, muestra de facturas anterior y posterior, calendario de obligaciones del régimen nuevo.
Proyecta caja de al menos tres meses. Separa estimado de impuestos y costos de adaptación. Usa el apartado de impuestos solo como disciplina de reserva.
Ejemplo: negocio cerca del tope en temporada alta
Caso didáctico: un comercio en Managua opera en cuota fija con margen cómodo de enero a agosto. En septiembre la temporada dispara ventas. No actualizan proyección. En noviembre descubren que el acumulado ya no cabe con holgura. El contador recomienda evaluar salida antes de seguir facturando como si nada.
Enfoque útil: tablero mensual de acumulado desde abril, reunión en septiembre, plan de transición con fecha efectiva clara para no mezclar regímenes en el mismo mes sin criterio.
Etiqueta el caso como ejemplo interno.
Errores frecuentes
Subdeclarar ingresos del período de referencia. Usar categoría o cuota del año pasado por inercia. Seguir en cuota fija cuando ya superaste límites de permanencia.
Asumir que no hay IVA ni IR en ningún escenario. No actualizar RUC o actividad tras cambio real del negocio. Improvisar salida sin capacitar a ventas.
Corregir proceso, no solo el trámite puntual.
Agenda de treinta minutos con el contador
Llega con pregunta concreta: ¿seguimos en cuota fija este semestre, qué documentos tienes y qué falta? Evita enviar solo un extracto la noche anterior.
Pide que te explique en una frase el criterio de permanencia. Si no puedes repetir esa frase, todavía no cerraste el aprendizaje operativo.
Acuerda próxima revisión de acumulado antes de terminar. Pendiente sin dueño es pendiente eterna.
Checklist de decisión cuota fija
Ingresos conciliados. Topes confirmados en DGI. Actividad coherente. Escenario de crecimiento modelado. Minuta de permanencia o salida. Equipo informado. Archivo completo.
Nompli no presenta trámites ante la DGI. Confirma en dgi.gob.ni.
Ancla revisiones en el calendario tributario.
Cómo encaja Nompli
Organiza checklist, calendario y estimados educativos. No decide el régimen, no declara y no reemplaza al contador.
Definir el universo de ingresos antes de hablar de topes
Antes de decir si cabes en cuota fija, fija el universo de ingresos del período de referencia. Exporta facturación, notas de crédito, cobros y ajustes. Misma fecha de corte. Misma versión.
No uses solo el banco: allí aparecen préstamos, aportaciones y traspasos que requieren clasificación. Cruza con facturas y auxiliar.
Si hay ingresos en efectivo sin documento, esa opacidad no es ventaja del régimen simplificado: es riesgo. Documenta o consulta antes de asumir permanencia.
Confirma en dgi.gob.ni qué ingresos cuentan para el límite vigente. No memorices un tope de una conversación de hace dos años.
Comparación de costo total: impuesto más cumplimiento
Arma dos escenarios educativos para doce meses: permanecer en cuota fija versus pasar a régimen general. Incluye impuesto estimado, horas internas, honorarios, FE, declaraciones y riesgo de transición.
El escenario que parece más barato en un mes puede perder ventaja cuando incorporas un contrato grande o la necesidad de crédito fiscal de IVA.
Etiqueta ambos escenarios como estimaciones. La decisión final la cierran el contador y la norma, no el Excel del dueño.
Usa el apartado de impuestos solo para disciplina de caja del escenario elegido.
Señales operativas de que el régimen ya no encaja
Clientes institucionales exigen documentación que tu operación simplificada no sostiene con holgura. Necesitas descontar IVA acreditable de forma material y recurrente. Tu acumulado consume el margen interno tres meses seguidos.
Cambias de giro, abres sucursales o incorporas socios. Facturas operaciones que la actividad declarada no describe bien.
Ninguna señal por sí sola ordena la salida, pero todas exigen minuta con el contador. Ignorarlas convierte la salida forzada en crisis.
Programa una revisión de permanencia en el calendario tributario al menos cada trimestre si estás cerca del tope.
Carpeta de evidencia para permanencia o salida
Índice del período, RUC, resumen de ingresos, proyección, contratos materiales, muestra de facturas, minuta del contador y acuses de cualquier trámite de actualización.
Si sales, agrega calendario del régimen de destino, responsables de FE e IVA, y lista de clientes a notificar. Si permaneces, agrega la fecha de la próxima revisión de acumulado.
Los nombres de archivo deben permitir reconocer período y tipo sin abrirlos. Un chat con PDFs sueltos no es expediente.
Conserva la evidencia aunque el trámite haya sido sencillo. La simplicidad del régimen no reduce el valor de poder explicar la decisión.
Errores de comunicación interna sobre cuota fija
Decir al equipo que en cuota fija no hay que guardar nada. Decir a un cliente que no hay IVA en ningún caso sin confirmar el supuesto. Prometer precios sin modelar una posible salida al régimen general.
Cambiar de contador sin entregar el historial de ingresos del período de referencia. Seguir cotizando como si el tope fuera infinito.
Corrige el relato interno con una frase escrita: qué obligaciones tienes hoy, qué topes vigilan y quién revisa el acumulado.
Nompli puede ayudar a que esa frase viva en un checklist compartido; no decide el régimen por ti.
Efecto de la decisión en precios y caja
Si cotizas asumiendo que el régimen simplificado es eterno, un cambio forzado a régimen general puede romper márgenes de un día para otro. Revisa una muestra de cuatro cobros reales: bruto, descuentos, posibles impuestos futuros y neto liberado.
El apartado de caja no sustituye la liquidación. Sirve para no gastar el impuesto cuando salgas o cuando la cuota periódica suba. Mueve la reserva el día del cobro.
Si un socio mira el saldo bancario y pide retiro, muestra el neto liberado después de la cuota o del estimado de transición. Sin esa conversación escrita, gana la urgencia comercial.
Confirma en dgi.gob.ni lo que debas pagar o presentar. Esta guía no calcula tu impuesto definitivo.
Preguntas frecuentes
¿Cuota fija elimina toda declaración?
Confirma tu paquete de obligaciones; simplificado no siempre significa cero formalidades.
¿Puedo volver al régimen general cuando quiera?
Hay procedimientos y momentos; consulta contador y DGI.
¿Nompli me inscribe en cuota fija?
No.
¿Dónde confirmo topes?
En dgi.gob.ni.
Aviso legal y confirmación oficial
Guía educativa sobre cuota fija ante la DGI Nicaragua. No sustituye instructivos oficiales ni la asesoría de tu contador.
Confirma requisitos, límites y procedimientos en dgi.gob.ni.
Nompli organiza información y recordatorios. No realiza trámites ni actúa como representante del contribuyente.