Control mensual de CAI vigente e ISV ante el SAR
Guía mensual para controlar la vigencia del CAI y el cálculo del ISV en Honduras ante el SAR: pasos para verificar correlativos, cuadrar el débito y crédito, y evitar multas por documentos caducados.
Nompli
Equipo Nompli
El CAI y el ISV: dos obligaciones que deben avanzar juntas cada mes
En Honduras, cualquier contribuyente que emite facturas con valor fiscal debe operar bajo un Código de Autorización de Impresión (CAI) otorgado por el Servicio de Administración de Rentas (SAR). Al mismo tiempo, la mayoría de esas operaciones están sujetas al Impuesto Sobre Ventas (ISV) del 15%, o del 18% para bienes de lujo y alcohol. Gestionar ambas obligaciones por separado es el error más común que llevan a inconsistencias en la declaración mensual.
Si estás buscando cómo hacer el control mensual del CAI vigente y el ISV ante el SAR, esta guía te muestra el proceso completo: desde verificar que tus correlativos no estén vencidos hasta cuadrar el débito y el crédito fiscal antes de que tu contador presente el formulario. El objetivo es que nunca llegues a la fecha de vencimiento con sorpresas.
El SAR en Honduras exige que los contribuyentes presenten la declaración del ISV dentro de los primeros 20 días hábiles del mes siguiente al período declarado. Antes de llegar a esa fecha necesitas tener tres cosas en orden: el CAI vigente con correlativos disponibles, el registro completo de ventas gravadas y exentas, y el crédito fiscal de compras correctamente documentado.
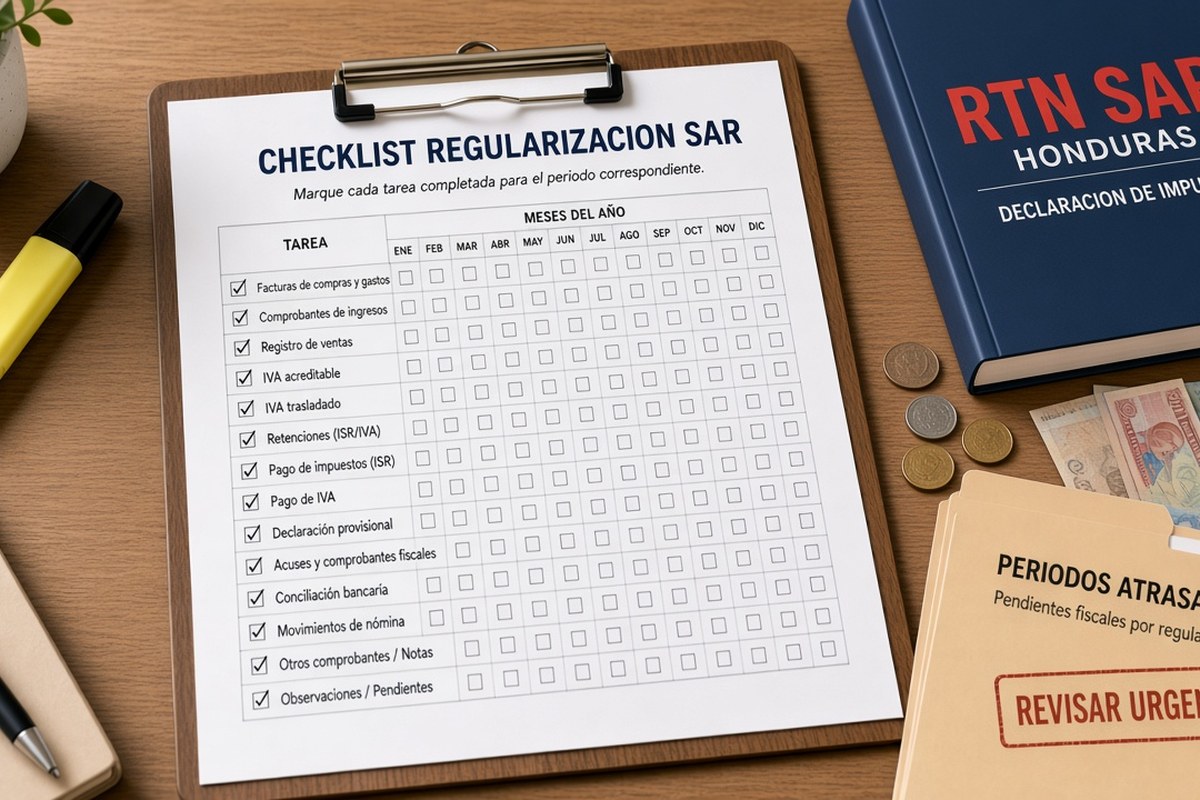
Nompli no presenta declaraciones ni contacta al SAR en tu nombre. Su función es ayudarte a organizar el proceso mes a mes con un checklist claro, un calendario de fechas y estimados del ISV a pagar para que tu contador trabaje con información validada.
Paso 1: Verifica la vigencia del CAI y los correlativos disponibles
El CAI tiene dos límites que debes revisar al inicio de cada mes: la fecha de vencimiento y el número de documentos disponibles en el correlativo autorizado. Si cualquiera de los dos límites se alcanza y no has gestionado la renovación, tus facturas dejan de tener validez ante el SAR aunque el cliente las acepte.
Ingresa al portal del SAR y consulta el estado de tu CAI activo. Revisa la fecha de vencimiento del CAI: si vence dentro del mes en curso, inicia el trámite de renovación de inmediato. El trámite toma algunos días hábiles y durante ese tiempo puedes quedar sin la posibilidad de facturar válidamente.
Revisa también cuántos documentos quedan disponibles en el correlativo. Si estimas que el volumen de facturas del mes puede superar los documentos disponibles, solicita la ampliación del correlativo con suficiente anticipación. Facturas emitidas fuera del rango autorizado no tienen validez tributaria y el crédito fiscal que generan para tus clientes puede ser desconocido en una auditoría.
Tip: programa un recordatorio en el calendario de Nompli para revisar el CAI el primer día hábil de cada mes. Dos minutos de revisión evitan semanas de problemas.
Paso 2: Registra todas las ventas del período en el libro de ventas
El libro de ventas es el registro obligatorio donde consignas cada factura emitida durante el mes, con el detalle de ventas gravadas por tasa, ventas exentas y ventas a exportación. Este libro debe cuadrar con los documentos físicos o electrónicos emitidos bajo el CAI autorizado.
Para cada factura anota: número correlativo, fecha, NIT o RTN del receptor, descripción de la operación, base imponible gravada al 15%, base imponible gravada al 18% si aplica, monto del ISV discriminado por tasa, ventas exentas y total de la factura. Si emites documentos de anulación, deben aparecer también en el libro con la leyenda correspondiente.
Al cierre del mes, suma todas las bases imponibles y todos los ISV discriminados por tasa. Este total es tu débito fiscal del período. Compara el total de facturas emitidas con el rango de correlativos del CAI para confirmar que no hay brechas inexplicables en la numeración.
Las brechas en la numeración (saltos de correlativo sin nota de anulación) son un indicador de riesgo que el SAR puede interpretar como facturas omitidas en la declaración. Si hay anulaciones, asegúrate de que cada número anulado tiene su correspondiente nota en el libro.
Paso 3: Registra todas las compras en el libro de compras
El libro de compras contiene las facturas y comprobantes de crédito fiscal que recibiste de tus proveedores durante el período. Solo las compras respaldadas por documentos con CAI vigente al momento de la emisión generan crédito fiscal recuperable.
Para cada compra anota: número de factura, fecha, NIT o RTN del proveedor, descripción, monto total y monto del ISV. Verifica que el CAI del proveedor estaba vigente en la fecha de la factura: si el CAI del proveedor estaba vencido cuando emitió la factura, ese documento no tiene validez y no te genera crédito fiscal.
Clasifica las compras según su propósito: compras directamente relacionadas con la venta de bienes o servicios gravados generan crédito fiscal recuperable; compras para uso personal o para operaciones exentas no generan crédito recuperable. Esta clasificación es importante para el cálculo correcto del ISV neto.
Suma el ISV de todas las compras válidas: ese es tu crédito fiscal del período. La diferencia entre el débito fiscal de tus ventas y el crédito fiscal de tus compras es el ISV a pagar. Si el crédito supera el débito, tienes un remanente que acumulas para el mes siguiente.
Paso 4: Cruza los libros con la contabilidad interna
El cuarto paso es comparar los totales del libro de ventas y del libro de compras con los saldos de las cuentas de ISV en tu sistema contable. Cualquier diferencia indica un error en alguno de los dos lados que hay que resolver antes de declarar.
Los errores más frecuentes en esta fase son: una factura registrada en contabilidad pero no en el libro de ventas o viceversa; una compra registrada en contabilidad con el ISV incorrecto; una nota de crédito de proveedor que ajusta el crédito fiscal pero no fue registrada en el libro de compras; o facturas de períodos anteriores que fueron registradas en el período actual.
Cuando encuentres una diferencia, rastrea el origen hasta el documento fuente. No hagas ajustes globales sin identificar el documento específico que genera la diferencia: los ajustes sin soporte documental son problemáticos en una auditoría.
Nompli te permite crear campos personalizados en el checklist de cierre donde puedes anotar el total del libro de ventas, el total del libro de compras y el saldo de las cuentas de ISV en el sistema contable para tener todo en un solo lugar cuando vayas a la reunión con tu contador.
Paso 5: Valida los documentos con retención de ISV
En Honduras, ciertos contribuyentes son designados por el SAR como agentes de retención del ISV. Si alguno de tus clientes es agente retenedor, retendrá un porcentaje del ISV de tus facturas y lo enterará directamente al fisco. Para ti, esa retención reduce el ISV que debes pagar directamente.
Para validar las retenciones del período, solicita a cada cliente agente retenedor la constancia de retención correspondiente a las facturas del mes. Cruza el monto retenido en la constancia con el monto del ISV de las facturas respectivas. Si hay diferencias, corrígelas con el cliente antes de que el SAR reciba su declaración, porque la declaración del agente retenedor y la tuya deben ser consistentes.
Si eres tú quien actúa como agente de retención de otros contribuyentes, asegúrate de que las retenciones practicadas y el entero correspondiente estén registrados correctamente y dentro del plazo establecido por el SAR. El incumplimiento en el entero de retenciones tiene sanciones específicas y más severas que el incumplimiento en el ISV propio.
Documenta todas las constancias de retención recibidas y archívalas junto con las facturas correspondientes. Son documentos que el SAR puede solicitar en cualquier auditoría de los años siguientes.
Paso 6: Prepara el resumen para tu contador
Con la conciliación completa, el sexto paso es armar el paquete que le entregas a tu contador para que prepare la declaración del ISV. Este paquete debe incluir: el libro de ventas del período con todos los documentos y los totales firmados, el libro de compras con todos los documentos y los totales, las constancias de retención si aplican, y el resumen del CAI con la vigencia y los correlativos utilizados.
Añade también el estimado del ISV a pagar calculado en el paso 3, para que tu contador pueda validar si el monto que resulta de la declaración es consistente con lo que preparaste. Una diferencia grande entre el estimado y el resultado final indica que algo en el proceso de conciliación quedó incorrecto.
Si durante el mes hubo operaciones especiales como devoluciones de mercancía, descuentos posteriores a la factura o cobros de mora, explícale a tu contador cómo fueron registradas para que las trate correctamente en la declaración.
Entre más ordenado y completo entregues el paquete, menos tiempo toma la preparación de la declaración y menor es el riesgo de errores. Ese tiempo ahorrado se traduce en menor costo de honorarios y en una declaración presentada con más margen antes del vencimiento.
Paso 7: Gestiona el pagó y planifica el siguiente ciclo
Una vez que la declaración está lista, el séptimo paso es asegurarte de que el pagó del ISV se realiza dentro del plazo. El SAR exige el pagó al momento de la presentación o dentro del plazo establecido, según la modalidad de tu contribuyente. El incumplimiento genera intereses moratorios y multas que se acumulan diariamente.
Provisiona el dinero del ISV a pagar durante el mes, no esperes al vencimiento para juntar el monto. Una buena práctica es separar cada semana el ISV estimado de las ventas de esa semana en una cuenta separada o en un registro de control interno. Cuando llegue el momento de pagar no habrá sorpresas de flujo de caja.
Después del pago, agenda inmediatamente los recordatorios del próximo mes en el calendario de Nompli: el día 1 para verificar el CAI, el día 15 para la primera revisión de los libros, y los días 1 a 15 del mes siguiente para la conciliación final y entrega al contador.
Visita /herramientas/checklist-fiscal-mensual para descargar el checklist de control de CAI e ISV adaptado a Honduras, y /herramientas/calendario-tributario para programar las fechas del SAR. Tener el proceso documentado y en el calendario convierte una obligación estresante en un procedimiento predecible.
Profundidad: importaciones, exenciones y régimen simplificado en Honduras
El ISV en Honduras tiene particularidades según el tipo de operación que realices. Importaciones: el ISV de las importaciones se paga en aduana al momento del ingreso de los bienes al país. Ese ISV pagado en aduana genera crédito fiscal que puedes recuperar en tu declaración mensual, pero debes tener la declaración de importación (DUI) y los comprobantes de pago de aduana para soportarlo.
Exenciones: algunas operaciones están exentas del ISV por disposición legal, como los medicamentos, los alimentos básicos de la canasta básica, los servicios educativos y los servicios de salud prestados por hospitales públicos. Si tu negocio realiza operaciones mixtas (gravadas y exentas), debes llevar un control separado del crédito fiscal correspondiente a cada tipo de operación, porque el crédito de las compras destinadas exclusivamente a operaciones exentas no es recuperable.
Régimen simplificado: en Honduras existen contribuyentes bajo el Régimen Simplificado de Tributación que tienen un tratamiento especial para el ISV. Si tu negocio está bajo este régimen, las reglas de cálculo y presentación son diferentes a las del régimen general. Consulta con tu contador si el régimen que tienes actualmente es el más conveniente para el volumen de operaciones de tu negocio.
Contabilidad en moneda extranjera: si realizas operaciones en dólares u otra moneda extranjera, debes convertirlas a lempiras usando el tipo de cambio oficial del Banco Central de Honduras vigente en la fecha de la operación. Los libros de ventas y compras deben reflejar los montos en lempiras.
Archivo de documentos: el SAR exige conservar los documentos tributarios por un plazo de cinco años contados desde el cierre del período. Los libros de ventas y compras, los documentos de soporte y los comprobantes de pago deben mantenerse disponibles para cualquier requerimiento de auditoría.
Preguntas frecuentes
¿Qué pasa si mi CAI vence en medio del mes y no lo renové a tiempo?
Las facturas emitidas después del vencimiento del CAI carecen de validez tributaria. Para tus clientes, esas facturas no generan crédito fiscal. Para ti, pueden generarte multas y observaciones del SAR. Si detectas que el CAI venció y seguiste facturando, informa a tu contador de inmediato para evaluar cómo regularizar la situación.
¿Puedo usar el crédito fiscal de una factura con CAI vencido del proveedor?
No. Si el CAI del proveedor estaba vencido al momento de emitir la factura, el documento no tiene validez y no te genera crédito fiscal recuperable. Esto aplica aunque tú no tuvieras manera de saberlo en el momento de recibir la factura. Por eso es importante verificar la vigencia del CAI de tus proveedores principales de manera periódica.
¿Cuándo debo solicitar la renovación del CAI para no quedarme sin correlativos?
Lo recomendable es iniciar el trámite cuando quedes con menos del 20% de los documentos disponibles o cuando falten menos de 30 días para el vencimiento, lo que ocurra primero. El SAR puede tardar varios días hábiles en emitir la autorización y durante ese tiempo no puedes emitir facturas válidas.
¿El ISV que pago en importaciones genera crédito fiscal automáticamente?
No es automático en el sentido de que debes incluirlo explícitamente en tu libro de compras con la DUI como soporte. Si no lo registras, no puedes reclamarlo. Guarda siempre la declaración de importación y los comprobantes de pago de aduana.
¿Nompli puede ayudarme a calcular el ISV de mis ventas?
Nompli puede ayudarte a estimar el ISV basándose en los datos que tú ingresas en el checklist de cierre mensual. No calcula automáticamente desde tu sistema de facturación ni presenta declaraciones. Es una herramienta de organización que complementa el trabajo de tu contador.
Siguiente paso
El control del CAI y el ISV en Honduras requiere constancia mensual. Un proceso desordenado genera errores que se acumulan y cuestan más en tiempo, honorarios y multas que el esfuerzo de hacer las cosas bien desde el principio.
Descarga el checklist mensual para el control de CAI e ISV en /herramientas/checklist-fiscal-mensual y configura las fechas del SAR en /herramientas/calendario-tributario. Con el proceso documentado y las fechas en el calendario, llegar al vencimiento con todo en orden deja de ser una carrera contra el tiempo.
Tu contador trabaja mejor con información validada. Dásela.