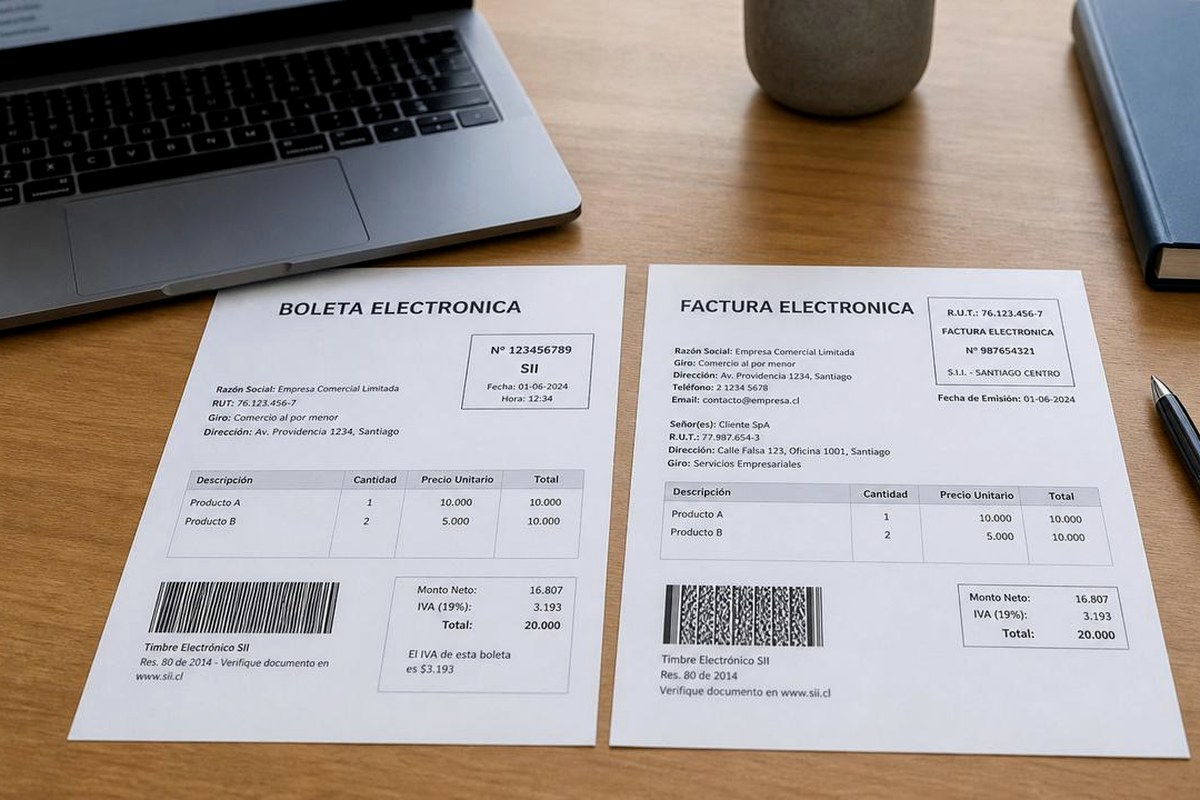
Cómo conciliar boletas de honorarios antes del F29 en el SII
Guía paso a paso para freelancers y pymes en Chile: cómo conciliar las boletas de honorarios emitidas y recibidas en el portal del SII antes de presentar el Formulario 29, asegurando que retenciones, PPM y créditos queden correctamente declarados.
Nompli
Equipo Nompli
Por qué las boletas de honorarios complican el F29 si no se concilian antes
En Chile, el Formulario 29 es la declaración mensual que consolida el IVA de las ventas, el IVA de las compras, los pagos provisionales mensuales (PPM) y las retenciones de impuesto de segunda categoría sobre honorarios. Para una empresa o pyme que contrata trabajadores a honorarios, esa última columna puede generar errores si las boletas no están bien conciliadas antes del plazo de presentación.
El portal del SII prepopula parte de la información del F29 con los datos que ya conoce: las boletas electrónicas de honorarios que tus prestadores emitieron a tu RUT. Pero ese prepoblado no es infalible. Puede haber boletas emitidas con error de RUT, anuladas y re-emitidas el mismo mes, o emitidas fuera del mes de pago real. Cada uno de esos casos puede generar una diferencia entre el F29 borrador y lo que realmente pagaste.
Además, si tú eres el prestador de servicios y emitiste boletas de honorarios a otras empresas, necesitas verificar que las retenciones que esas empresas te debieron retener estén efectivamente declaradas. Si no lo hicieron, tu PPM puede verse afectado o tendrás una diferencia al hacer tu declaración anual.
Nompli no presenta el F29 ni hace los cálculos del SII: eso lo hace tu contador o tú mismo en el portal. Lo que sí hace Nompli es organizar el checklist y el calendario para que llegues al F29 con la información verificada y los números cuadrados.
Paso 1: Descarga el listado de boletas de honorarios del período desde el SII
Ingresa al portal del SII con tu RUT y clave tributaria y accede al módulo de Boletas de Honorarios Electrónicas. Descarga el listado de boletas emitidas durante el mes que estás cerrando. Si eres empresa, descarga también el listado de boletas recibidas (honorarios pagados a prestadores). El portal permite exportar estos listados en formato Excel o CSV.
Verifica que el período del listado descargado corresponda exactamente al mes que estás declarando. El SII asigna las boletas al mes en que fueron emitidas, no necesariamente al mes en que se pagaron. Esa diferencia puede ser relevante si acostumbras pagar honorarios los primeros días del mes siguiente y tus prestadores emiten la boleta después del pago.
Si alguna boleta fue anulada durante el mes, aparecerá en el listado como anulada. Las boletas anuladas no generan obligación de retención. Sin embargo, si la boleta fue anulada y re-emitida con corrección, asegúrate de que la re-emitida también aparezca en el listado y con el estado correcto.
Acción concreta: crea una carpeta digital para el cierre mensual y guarda los exportados del SII con nombre de archivo que incluya el período: por ejemplo, «honorarios-emitidos-agosto-2026» y «honorarios-recibidos-agosto-2026».
Paso 2: Concilia las boletas recibidas con los pagos reales de honorarios
Las boletas de honorarios recibidas de tus prestadores deben coincidir con los pagos que efectivamente realizaste durante el mes. Para cada boleta, verifica: nombre y RUT del prestador, monto bruto, porcentaje de retención aplicado y monto neto pagado. La retención de segunda categoría en Chile es del 13,75% sobre el monto bruto para contribuyentes que no llevan contabilidad completa.
Compara el listado del SII con tus comprobantes de pago. Si pagaste por transferencia, los registros bancarios son tu respaldo. Si pagaste en efectivo (cada vez menos frecuente para montos altos), los recibos firmados son el respaldo. Una boleta en el SII sin comprobante de pago real es un problema en una auditoría.
Identifica las boletas que aparecen en el SII pero que corresponden a pagos del mes anterior o del mes siguiente por diferencias de calendario. Esas boletas deben registrarse en el período correcto según el criterio contable que uses: fecha de emisión o fecha de pago. La consistencia importa más que el criterio elegido.
Acción concreta: crea una tabla de conciliación con columnas para RUT prestador, número de boleta, monto bruto, retención calculada, monto neto pagado y estado de pago confirmado. Las filas sin pago confirmado son las que requieren gestión antes del F29.
Paso 3: Calcula las retenciones de segunda categoría que debes declarar
Por cada boleta de honorarios que pagaste durante el mes, debes retener el 13,75% del monto bruto y declararlo en la línea correspondiente del F29 como retención de impuesto de segunda categoría. Ese monto retenido no es tuyo: es del prestador y debes entregarlo al Fisco dentro del plazo del F29.
Suma todas las retenciones del mes. Ese total es el monto que debes declarar en la sección de retenciones del F29. Si el SII prepobló el F29 con ese número y coincide con tu cálculo, no hay problema. Si hay diferencia, necesitas encontrar la boleta que genera el descuadre antes de presentar.
Ten en cuenta que desde 2023 los trabajadores a honorarios tienen retención progresiva que puede diferir del 13,75% histórico dependiendo del régimen y el nivel de ingresos del prestador. Verifica con tu contador cuál es el porcentaje correcto para cada prestador habitual, especialmente si alguno alcanzó tramos altos de ingresos durante el año.
Acción concreta: suma el total de retenciones de tu tabla de conciliación y compáralo con el monto que el SII muestra en el borrador del F29. Si cuadra, confirmas. Si no cuadra, revisas boleta por boleta hasta encontrar la diferencia.
Paso 4: Revisa los PPM propios si eres prestador de honorarios
Si eres persona natural que emite boletas de honorarios y tienes obligación de PPM (pago provisional mensual), verifica que el monto a provisionar para el mes corresponda a tus ingresos por honorarios del período. El PPM de honorarios se calcula aplicando el porcentaje que el SII asignó a tu RUT para el año tributario en curso.
El SII calcula el PPM de honorarios con base en la declaración de renta del año anterior. Si tus ingresos crecieron significativamente este año, tu PPM actual puede estar subestimado y tendrás un saldo a pagar en la declaración anual de abril. Es mejor detectarlo en el año en curso y provisionar un poco más por cuenta propia que recibir una sorpresa en la Operación Renta.
Si el SII dispuso que no tienes obligación de PPM porque tu renta del año anterior estuvo bajo el mínimo exento, igual es prudente que reserves mensualmente un porcentaje de tus honorarios para la declaración anual. Ese fondo no va al SII mes a mes pero sí lo necesitarás en abril.
Acción concreta: anota el PPM del mes como obligación en el calendario tributario junto con el F29. Si usas estimados en Nompli, registra también la provisión adicional si proyectas ingresos por encima del año anterior.
Paso 5: Verifica el crédito por gastos presuntos o efectivos de honorarios
Los trabajadores a honorarios en Chile pueden deducir gastos en la declaración anual de renta, ya sea con el mecanismo de gastos presuntos (30% del ingreso bruto con tope) o con gastos efectivos acreditados. Sin embargo, en el F29 mensual, este beneficio no aplica directamente: opera en la declaración anual.
Lo que sí puede impactar el F29 mensual es el crédito de honorarios que algunas empresas pueden imputar contra el impuesto de primera categoría. Este crédito tiene reglas específicas y no aplica a todos los contribuyentes. Si tu empresa tiene este crédito disponible, tu contador debe verificar su aplicación antes de enviar el formulario.
Documenta cualquier gasto relacionado con la prestación de servicios a honorarios que quieras incluir en la declaración anual. Esa documentación no entra en el F29 mensual, pero si la organizas mes a mes, la declaración anual de abril será mucho más simple y menos propensa a errores u omisiones.
Acción concreta: abre una carpeta de gastos de honorarios del año y guarda los comprobantes que podrían ser deducibles en la declaración anual. Etiqueta cada uno con fecha y descripción del gasto para que tu contador los evalúe en la Operación Renta.
Paso 6: Revisa el borrador del F29 en el portal del SII
El SII pone disponible el borrador del F29 con los datos que ya tiene cargados. Accede al portal antes del vencimiento y revisa cada línea que corresponda a tus operaciones del mes: ventas afectas, ventas exentas, compras con crédito fiscal, honorarios retenidos y PPM. Compara cada línea con tus propios registros.
Las discrepancias más frecuentes en el borrador del F29 son: boletas de honorarios que el SII registra en un mes distinto al que tú usaste, facturas de compra que el proveedor declaró con una fecha de emisión diferente a la que tienes archivada, y créditos fiscales de facturas que fueron anuladas y re-emitidas sin que el SII consolidara la información.
Si el borrador tiene una diferencia que no puedes explicar, no presentes el F29 hasta entender el origen. Una presentación con datos incorrectos puede generar diferencias en la declaración anual o en las boletas de deuda que el SII emite por cruce de información.
Acción concreta: imprime o exporta el borrador del F29 y márcalo línea por línea comparando con tu tabla de conciliación. Anota las líneas con diferencia y resuélvelas con tu contador antes del plazo de presentación.
Paso 7: Presenta el F29 y guarda el comprobante
Una vez verificado el borrador y corregidas las diferencias, presenta el F29 dentro del plazo (generalmente el día 12 o el día 20 del mes siguiente, según el modo de presentación y si tienes o no impuesto por pagar). Si hay impuesto por pagar, el pagó se realiza en el mismo portal o mediante débito en cuenta corriente autorizada.
Descarga inmediatamente el comprobante de presentación del F29. Ese documento tiene folio, fecha y monto declarado. Guárdalo en la carpeta del período junto con el listado de honorarios y tu tabla de conciliación. Si en los meses siguientes el SII genera una diferencia o un giro por ese período, el comprobante es tu primera línea de defensa.
Si presentas el F29 fuera de plazo, el SII aplica una multa por atraso más intereses sobre el impuesto adeudado. La multa existe aunque el impuesto ya haya sido pagado, porque lo que se sanciona es la presentación tardía de la declaración, no solo el pagó tardío del impuesto.
Acción concreta: añade en el checklist fiscal mensual la descarga del comprobante de F29 como último paso del ritual. Registra la fecha de vencimiento del siguiente período en el calendario tributario con al menos tres días de anticipación para la revisión del borrador.
Automatización posible en la conciliación de honorarios
Buena parte de este ritual puede automatizarse parcialmente con herramientas de gestión contable que se integran con el SII. Algunos sistemas extraen directamente el listado de boletas de honorarios y los contrastan con los registros de pagos del software de caja o de la cuenta corriente bancaria. Esa integración reduce el tiempo de conciliación de horas a minutos.
Sin embargo, la automatización no reemplaza la revisión humana de las excepciones. Una boleta con RUT erróneo, una anulación sin re-emisión o una retención calculada con el porcentaje incorrecto son errores que el sistema puede marcar como diferencia pero que requieren decisión de la persona para resolverse. La automatización es útil para lo rutinario; la revisión manual sigue siendo necesaria para lo atípico.
Si tu empresa tiene más de cinco prestadores habituales de honorarios, vale la pena evaluar si el sistema de gestión contable que usas tiene módulo de conciliación de honorarios o si tu contador usa una herramienta que lo gestione. La inversión en tiempo de configuración inicial se recupera rápidamente en cada cierre mensual.
Acción concreta: pregunta a tu contador qué herramienta usa para conciliar honorarios con el SII y cómo puedes darle acceso a tu información de pagos de forma ordenada. Un proceso bien definido entre tú y tu contador es el primer nivel de automatización real.
Preguntas frecuentes
¿Qué pasa si no retengo el 13,75% a un prestador de honorarios?
El Servicio de Impuestos Internos puede exigir el pagó de la retención no efectuada más intereses y multas. La retención es una obligación del pagador (empresa o persona natural que contrata), no del prestador. Si no la hiciste, debes regularizarla.
¿Puedo presentar el F29 aunque tenga boletas de honorarios en disputa con un prestador?
Sí, puedes presentar el F29 incluyendo solo las boletas que están claramente pagadas y retenidas. Las boletas en disputa o pendientes de anulación se gestionan por separado y pueden requerir una declaración rectificatoria si se resuelven en un período posterior.
¿El SII siempre prepobla correctamente el F29 con mis honorarios?
No siempre. Las boletas emitidas cerca del cambio de mes, las anulaciones y re-emisiones y las boletas con errores de RUT pueden generar discrepancias entre el prepoblado del SII y tu registro real. Por eso la conciliación manual antes de presentar sigue siendo necesaria.
¿Nompli presenta el F29 o gestiona la conciliación con el SII?
No. Nompli organiza el checklist de cierre mensual, el calendario de vencimientos y los estimados de impuestos. La presentación del F29 y la gestión en el portal del SII las hace tu contador o tú directamente en el portal.
¿Cuándo vence el F29 en Chile?
Para contribuyentes que pagan el impuesto, el vencimiento es el día 12 del mes siguiente al período declarado. Para quienes declaran sin pago (crédito mayor que débito), el plazo puede extenderse al día 20. El SII publica las tablas de vencimiento exactas cada año. Verifica la fecha específica de tu situación en el calendario tributario.
Siguiente paso
Descarga el listado de honorarios del mes desde el SII hoy mismo y ábrelo junto al checklist fiscal mensual. Registra el vencimiento del F29 en el calendario tributario y añade un recordatorio tres días antes para revisar el borrador. Conciliar antes de que llegue la fecha límite es la única forma de presentar sin improvisaciones.