Cómo pedir el comprobante de retención de IVA antes del SENIAT
Si un cliente especial te retiene IVA y no te entrega el comprobante, el crédito no existe aunque el depósito haya llegado neto. Esta guía ordena qué pedir, cuándo pedirlo y cómo no darlo por acreditado antes de tiempo.
Nompli
Equipo Nompli
El neto del pago no es el comprobante de retención
La búsqueda «comprobante de retención de IVA» aparece cuando el cliente, a menudo un contribuyente especial, paga la factura menos una parte del IVA y no manda el papel. En Venezuela esa retención, con frecuencia del 75% del impuesto en los casos que la norma prevé, solo se vuelve crédito cuando existe el comprobante. El depósito prueba el neto. No prueba el porcentaje ni el período.
Esta guía no llena la declaración de IVA ni te dice si tu cliente debía retener. Eso lo confirma tu contador con la providencia vigente y con el SENIAT. Lo que sí arma es el pedido: número de factura, monto retenido, fecha y archivo en la carpeta del mes correcto.
Nompli organiza el checklist, el calendario y el estimado. No emite la factura, no presenta el IVA y no reemplaza a tu contador.
Paso 1: Etiqueta al cliente que retiene antes de emitir
No descubras la retención el día del pago. Si el contrato o la orden dicen que el cliente es agente de retención, anótalo en la ficha: porcentaje esperado y correo de quien emite comprobantes. El porcentaje esperado no es el acreditado. Es una alerta.
Si el cliente es nuevo, pregunta por escrito si retiene IVA y a qué porcentaje opera hoy. Guarda esa respuesta. El mes que viene no vas a reconstruirla del chat de voz.
Acción concreta: una columna «retiene IVA: sí, no, o por confirmar» en la lista de clientes activos.
Paso 2: La factura y el comprobante de retención son dos archivos
La factura sale tuya. El comprobante de retención sale de ellos. No los fusiones en un solo PDF «del cobro», porque cuando falte uno no vas a saber cuál. Nombres distintos: factura con tu número, retención con el número que ellos asignen.
Si te mandan una captura de pantalla, no la des por comprobante. Pide el archivo que tu contador pueda leer: número, fecha, RIF de ambas partes, base, impuesto y monto retenido. Si falta uno de esos datos, el archivo está incompleto.
Acción concreta: carpeta del mes con dos subcarpetas, emitidas y retenciones recibidas. Vacía también cuenta.
Paso 3: Pedilo la misma semana del pago, no el día del portal
El cliente que retiene tiene su propio cierre. Si esperas a tu vencimiento, el de ellos ya pasó y el comprobante tarda. El pedido sale cuando el dinero entra, con la factura citada y el monto que tú calculas como retención esperada. Así ellos corrigen si retuvieron otra cosa.
Anota la fecha del pedido y el canal. Un segundo pedido, si hace falta, no repite «hola, los papeles». Repite el número de factura y lo que falta.
Acción concreta: una tarea a cinco días hábiles del cobro. Si no hay archivo, el estado sigue en pendiente.
Paso 4: Cruzá monto retenido, factura y período
El comprobante tiene que hablar de tu factura, no de un total mensual opaco. Si agrupan varias facturas, pide el detalle. Sin detalle, no sabés cuál queda sin crédito.
La fecha del comprobante y la fecha de tu factura pueden caer en meses distintos. No muevas la factura de carpeta para que coincidan. Anota las dos fechas. Tu contador dice en qué período se usa el crédito. Tú no lo adelantas para mejorar el estimado.
Acción concreta: en la fila, tres números: IVA de la factura, IVA retenido según comprobante, diferencia. Si la diferencia no es cero, no la redondees.
Paso 5: El estimado no resta lo que todavía no tiene papel
Es tentador restar el 75% apenas ves el neto, porque «siempre retienen». Si el comprobante no llega, el crédito no está. El estimado del mes muestra el IVA facturado y, en otra línea, las retenciones con archivo. La diferencia es lo que podría tocar pagar, no una profecía.
Aparta en la caja el IVA que todavía no está documentado como retenido. Si el papel llega, liberas esa reserva. Si no llega, el vencimiento no te encuentra en cero.
Acción concreta: dos líneas en el estimado. Nompli puede guardarlas. La declaración la presenta tu contador.
Paso 6: Distingue la retención de IVA de la retención de ISLR
Un mismo pago puede traer las dos. Si las sumás como «me descontaron impuestos», el IVA y el ISLR quedan ciegos. Pide cada comprobante por su impuesto. El de IVA no sirve para el de rentas, ni al revés.
El cobro en divisas, si existe, se anota aparte del comprobante en bolívares. No conviertas el crédito de IVA con un tipo de cambio inventado el día del estimado. Dejá la moneda del comprobante y la del depósito, y que tu contador fije el criterio.
Acción concreta: columnas IVA retenido e ISLR retenido. Una fila con un solo «descuento» queda incompleta.
Paso 7: Cierra el mes con la lista de clientes que todavía deben el papel
Antes del vencimiento, la lista de pendientes es parte del paquete, no una vergüenza que se oculta. Tu contador declara con lo que hay, no con lo que prometieron. El mes siguiente esa lista es la primera tarea, antes de facturar de nuevo.
Si un cliente acumula dos meses sin comprobante, el problema ya no es el archivo: es la condición comercial. Igual no inventes el crédito para no pelear. La pelea se documenta. El crédito se documenta aparte.
Acción concreta: lee en voz alta cada factura cobrada neta sin comprobante. Si no puedes decir a quién se lo pediste, el pedido no existió.
Cuando el comprobante llega tarde o con otro monto
Si llega después del vencimiento, no reescribas el mes cerrado como si siempre hubiera estado. Agrega la fecha de recepción y el período en el que tu contador lo va a usar. Las dos fechas cuentan.
Si el monto no coincide con el 75% que esperabas, no lo corrijas en la factura. Anota la causa: retuvieron sobre una base distinta, incluyeron otra factura, o descontaron otra cosa. La factura tuya se queda quieta.
Y si el cliente dice que no retiene, guarda ese correo al lado de la ficha. El mes que viene no vas a marcar «retiene» por inercia.
Anota cuántos días tarda cada cliente en soltar el comprobante. Si uno pasa de diez días hábiles, el pedido sale el mismo día del depósito y el crédito de ese cliente no entra al estimado. Medir la demora evita discutir con el SENIAT por un papel que sigue en la oficina de ellos. Cuando cambian a la persona que firma los comprobantes, el plazo se mide de nuevo. El historial del asistente anterior no se hereda.
Si el comprobante agrupa varias facturas, no lo archives como si cerrara una sola. Pide el detalle o deja la fila en pendiente. Un total mensual opaco esconde la factura que no retuvieron. Y si te pagan en dos monedas, deja el comprobante en la moneda en que está emitido y el depósito en la suya. No conviertas el crédito el día del estimado. Tu contador fija el criterio una vez. Nompli puede recordarte el pedido. No emite el comprobante ni declara el IVA.
Si el cliente es contribuyente especial y además te paga con retraso, no archives solo la factura vencida de cobro. El comprobante de retención puede salir recién con el pago, y el IVA de la factura ya perteneció a otro mes. Las dos fechas siguen visibles. No uses el retraso como excusa para no pedir el papel la misma semana en que el dinero entra. Esa semana es la única en la que el área de ellos todavía tiene el pago fresco. Un mes después el comprobante compite con el cierre de ellos, no con el tuyo. Por eso la tarea no se mueve al vencimiento: se queda pegada al depósito. Si el depósito es un viernes, el pedido sale el lunes siguiente, no el día del portal.
Preguntas frecuentes
¿Todos los clientes me retienen el 75% del IVA?
No. Depende de si son agentes de retención y de la norma vigente. Etiquetá a cada cliente y confirmá el porcentaje con tu contador. No lo copies del cliente anterior.
¿El pago neto alcanza para tomar el crédito?
No. Hace falta el comprobante de retención con los datos de tu factura. Sin ese archivo, el estimado no resta el IVA.
¿Qué hago si el comprobante llega al mes siguiente?
No muevas la factura de carpeta. Anotá las dos fechas y dejá que tu contador diga en qué período se acredita.
¿Puedo juntar IVA e ISLR en el mismo pedido?
Pedilos juntos, archívalos separados. Son créditos distintos.
¿Nompli emite el comprobante de retención o declara el IVA?
No. El comprobante lo emite quien retiene. Nompli organiza el checklist, el calendario y el estimado. La declaración la hace tu contador ante el SENIAT.
Siguiente paso
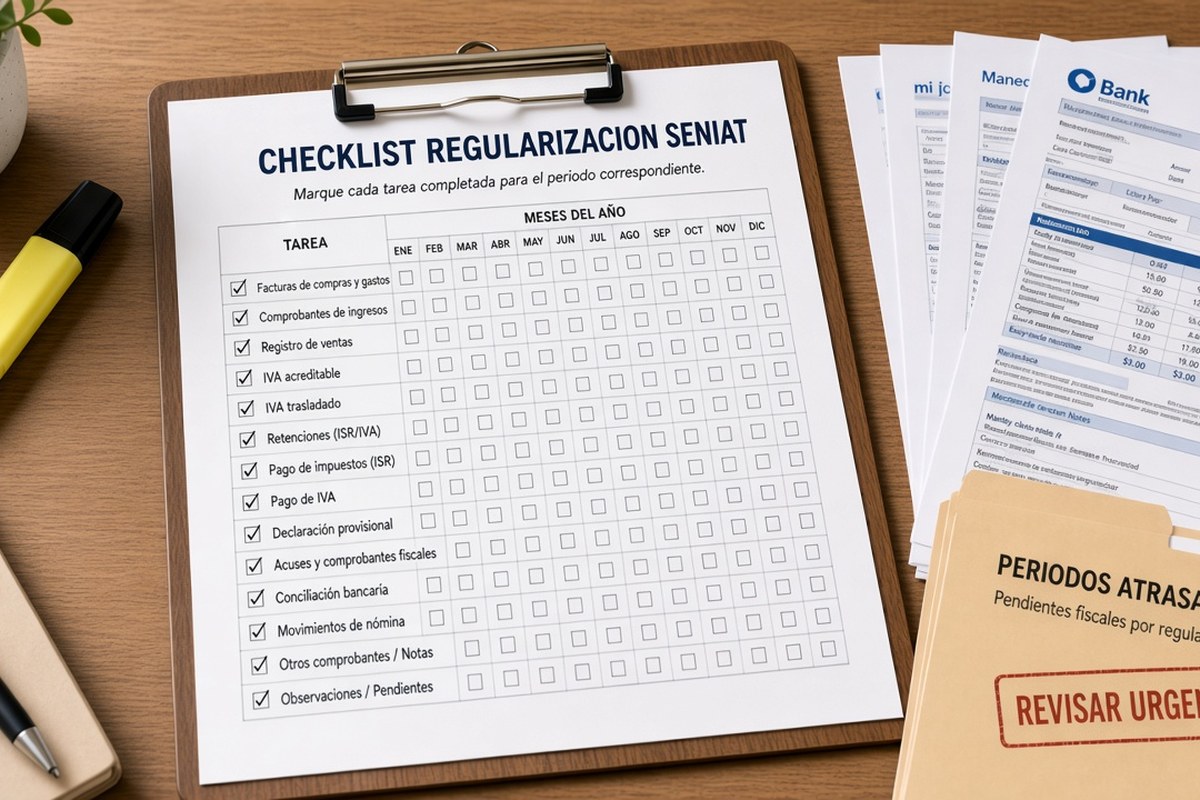
Revisa hoy qué cobros del mes llegaron netos y todavía no tienen comprobante de retención. Marca el pedido en el calendario tributario y usa el checklist fiscal mensual para no cerrar el IVA solo con el banco.