SIRTAC retenciones IIBB comercio 2026: operar el padrón sin sorpresas
Cómo leer y operar SIRTAC para comercio en 2026: altas en padrón, retenciones en cadena, liquidación provincial y cierre con facturación electrónica ARCA.
Nompli
Equipo Nompli
SIRTAC: retenciones de IIBB en la cadena comercial
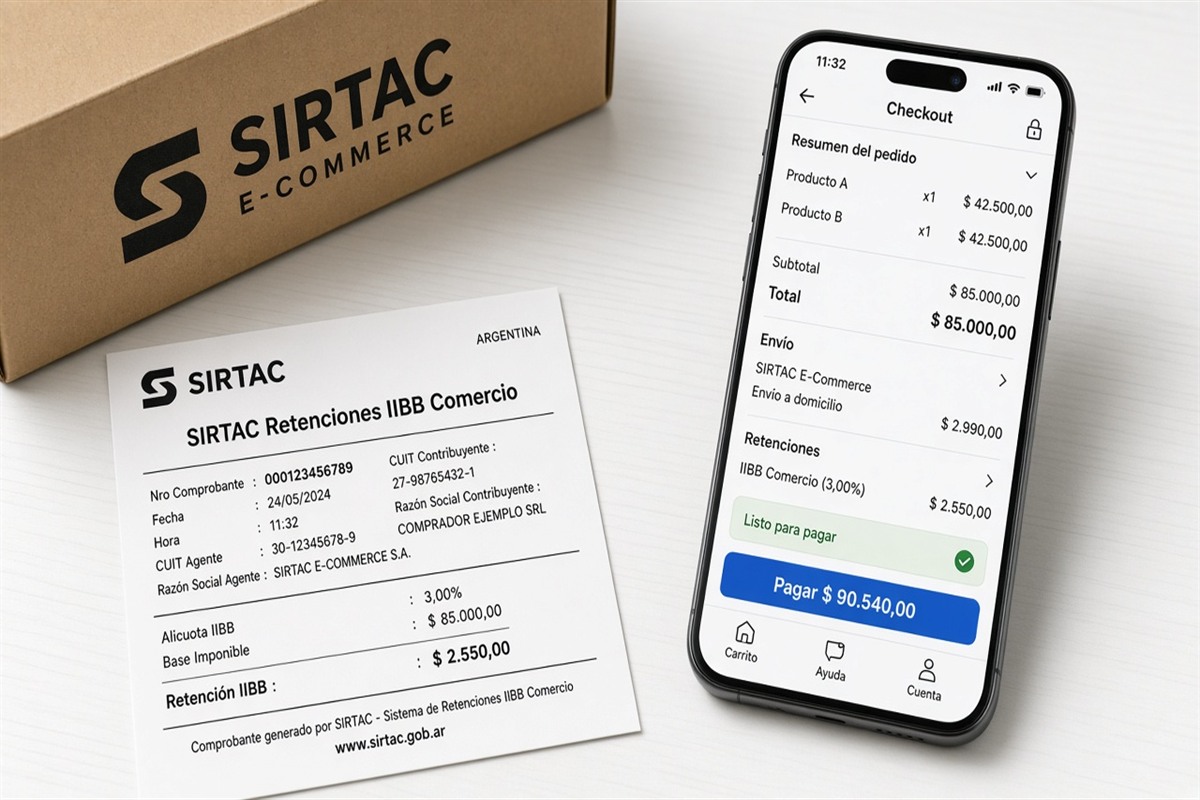
SIRTAC (y regímenes análogos de recaudación en operaciones comerciales según jurisdicción y padrón) impacta cuando comprás o vendés dentro de cadenas que practican retenciones de Ingresos Brutos en la operación, no solo en el banco. El síntoma es el mismo: el neto cambia y necesitás papel de trabajo.
Esta guía ordena alta/consulta de padrón, lectura de la retención en el comprobante, liquidación y cierre con facturación electrónica. Confirmá el régimen aplicable en tu jurisdicción y el marco de comprobantes en arca.gob.ar.
Nompli organiza checklist. No opera el padrón oficial ni presenta IIBB.
En la práctica de SIRTAC, congela el período con fecha y hora, lista excepciones con dueño y no presentes ni pagues sobre un auxiliar abierto. Usá el calendario tributario solo como ancla interna y confirma el vencimiento oficial en ARCA.
Cuando cambie un supuesto (nuevo proveedor, sede, padrón o régimen), actualiza la matriz el mismo día y capacita a quien libera pagos o comprobantes. Criterio oral se pierde; criterio escrito se reutiliza. Nompli organiza recordatorios; no declara ni reemplaza al contador.
Padrón comercial versus padrón bancario: no los mezclés
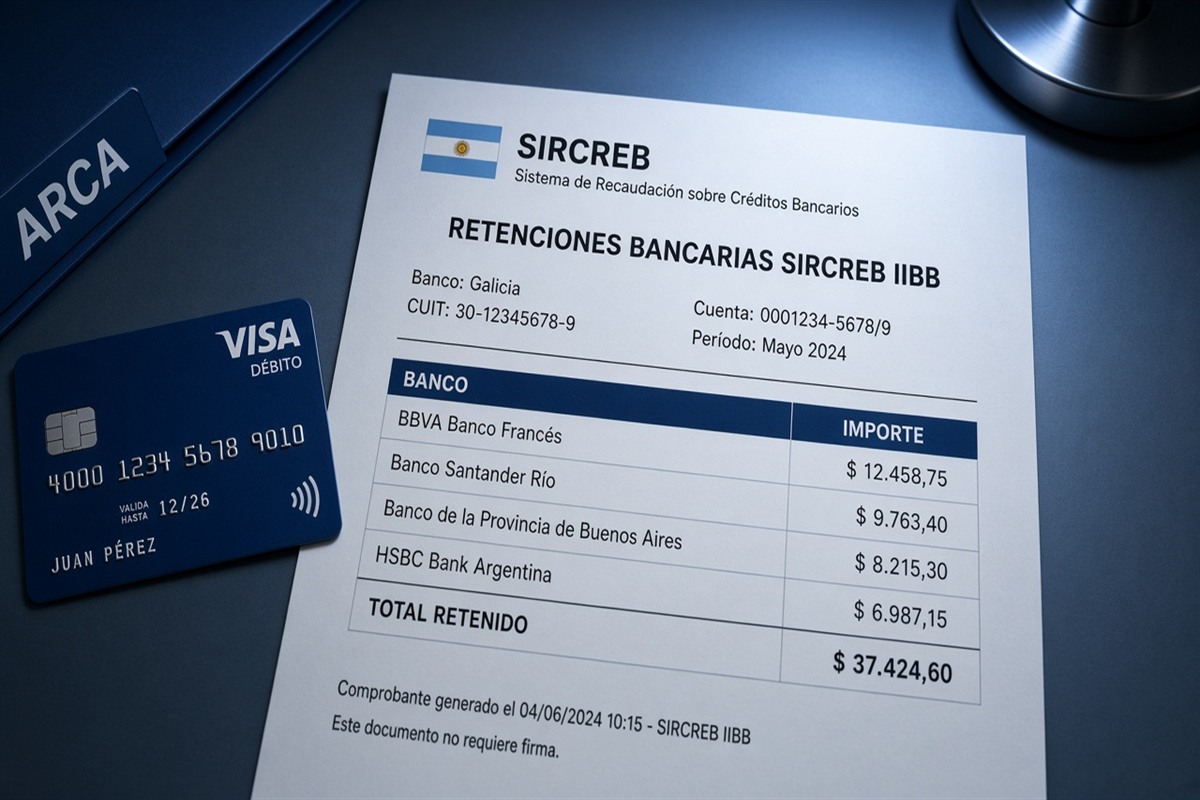
SIRCREB vive en el extracto. SIRTAC y percepciones/retenciones comerciales viven en la factura o en el documento de la operación. Mezclar ambos en una sola columna “retenciones varias” es la forma más rápida de perder acreditaciones.
Ejemplo ilustrativo: en el mes tenés 60,000 por SIRCREB y 110,000 por retenciones comerciales tipo SIRTAC/percepciones. Si las sumás sin etiqueta, al presentar IIBB no sabés qué régimen respalda cada peso.
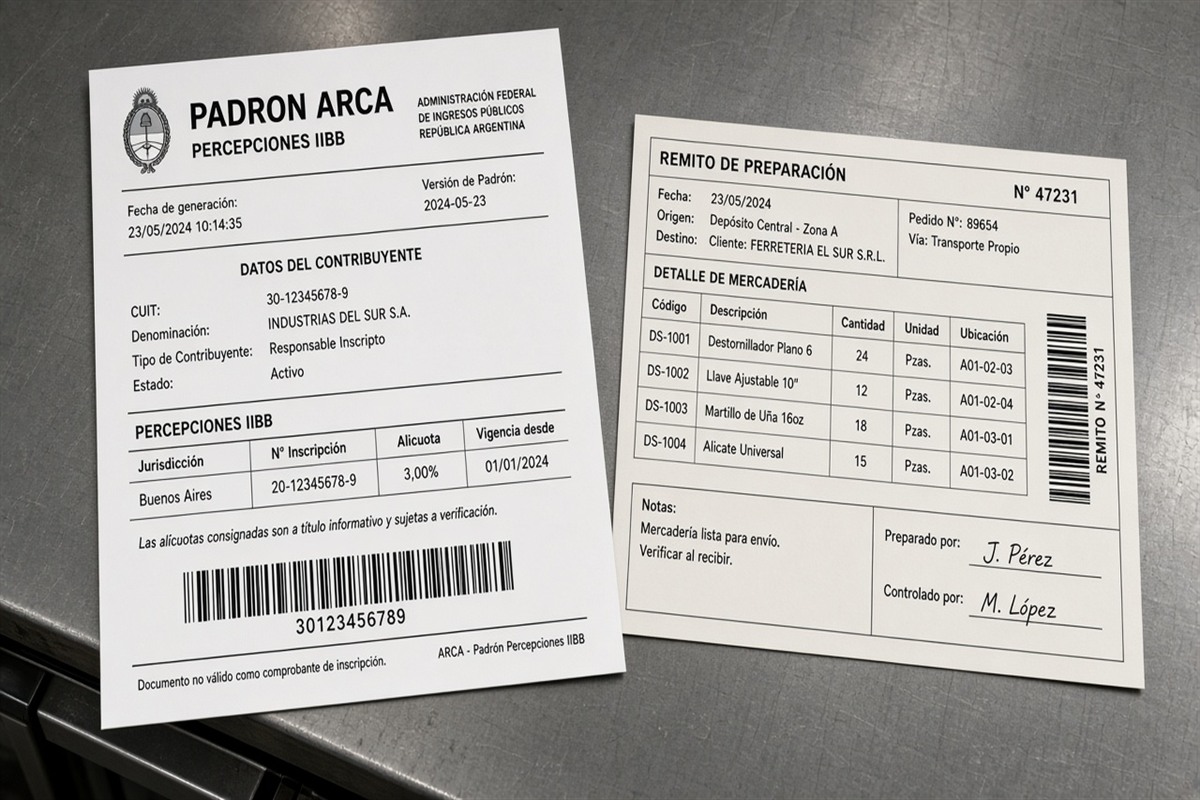
Separá planillas. Enlazá SIRCREB con su guía hermana y las percepciones con padrones IIBB.
Una segunda persona debería poder abrir la carpeta de SIRTAC y reconstruir tres operaciones materiales en menos de quince minutos. Si no puede, el índice o los nombres de archivo fallan. El checklist fiscal mensual ayuda a no omitir pasos; no liquida.
Operar el padrón en el día a día de compras y ventas
Compras: antes de confirmar una OC grande, mirá si el proveedor te retendrá o percibirá y cómo afecta el neto a pagar. Ventas: si sos agente, tu sistema debe aplicar alícuota vigente al CUIT del cliente.
Playbook de 48 horas de cierre: exportar retenciones/percepciones comerciales del período, cruzar con facturas, validar padrón, preparar DDJJ, presentar, archivar XML/PDF y acuses.
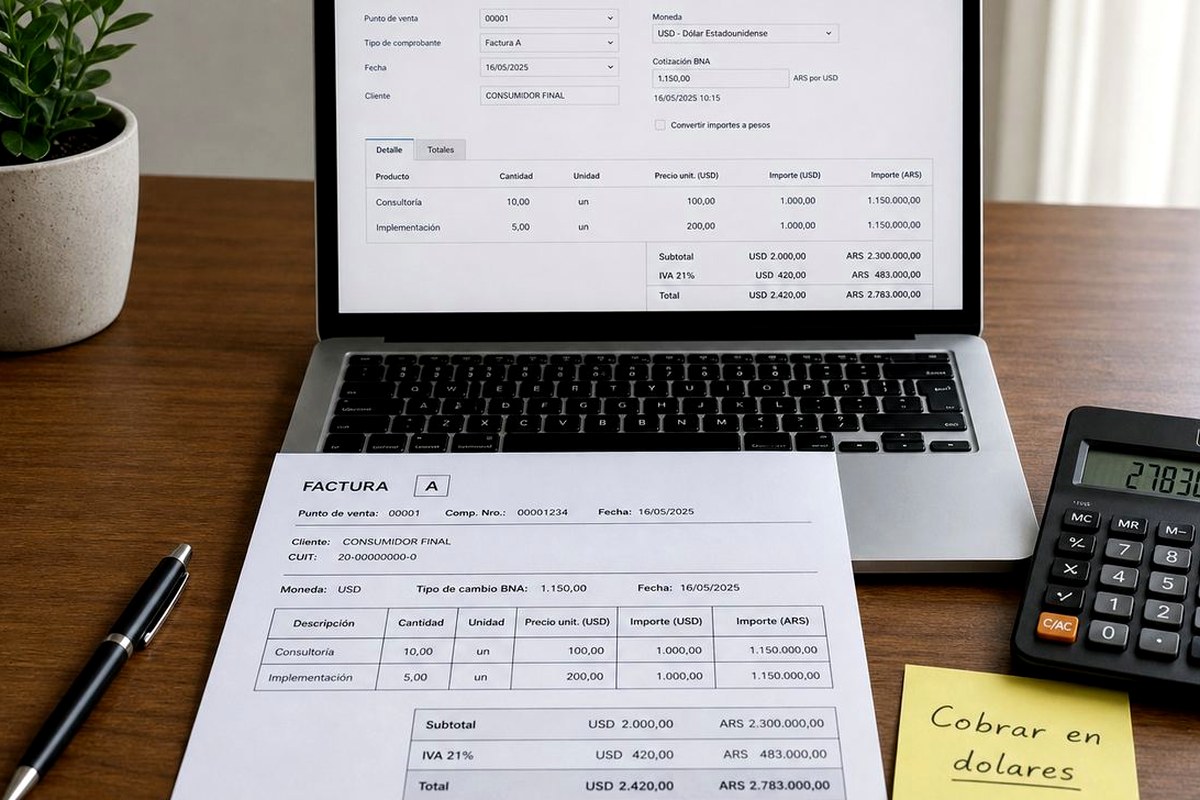
Apoyá en factura electrónica checklist ARCA y alícuotas IIBB cómo leer.
Cuando cambie un supuesto (nuevo proveedor, sede, padrón o régimen), actualiza la matriz el mismo día y capacita a quien libera pagos o comprobantes. Criterio oral se pierde; criterio escrito se reutiliza. Nompli organiza recordatorios; no declara ni reemplaza al contador.
Ejemplo de cadena: mayorista que vende a comercios
Caso didáctico: un mayorista en Rosario vende 15,000,000 netos a comercios. Por padrón, practica retenciones ilustrativas que suman 180,000 en el mes. Debe ingresar esos importes según calendario y dejar certificados o evidencia en el comprobante según reglas vigentes.
Del lado del comercio comprador, esos 180,000 (repartidos) son saldo a analizar en su IIBB. Sin XML y sin planilla, el comercio “pierde” el crédito en la práctica aunque exista en teoría.
Los importes son inventados para practicar gobernanza, no tarifas oficiales.
Separá estimados educativos de cifras oficiales. Los ejemplos numéricos de esta guía son ilustrativos. La tarifa, base y plazo reales los confirman tu contador y ARCA.
Errores frecuentes en SIRTAC / retenciones comerciales
Sistema con padrón viejo. Retener a quien no corresponde. No ingresar lo retenido a tiempo. No informar al cliente. Confundir con IVA percepciones federales.
Otro error: abrir una sucursal en otra provincia y seguir con la matriz de alícuotas anterior. El hecho territorial cambia el régimen.
Corregí padrón, capacitación de facturación y conciliación quincenal si el volumen es alto.
Cierra el mes con acuse archivado, minuta de excepciones abiertas y fecha de la próxima revisión. Pendiente sin dueño es pendiente eterna. Nompli no presenta trámites ante ARCA.
Qué llevarle al contador
Padrón, export de retenciones comerciales, muestra de facturas, borrador IIBB y pregunta sobre jurisdicciones nuevas.
Incluí altas de clientes grandes del mes. Ahí suelen aparecer alícuotas especiales.
Checklist en checklist fiscal mensual.
En la práctica de SIRTAC, congela el período con fecha y hora, lista excepciones con dueño y no presentes ni pagues sobre un auxiliar abierto. Usá el calendario tributario solo como ancla interna y confirma el vencimiento oficial en ARCA.
Cómo encaja Nompli
Nompli recuerda cortes y carpeta. No presenta IIBB ni configura el padrón del facturador.
Calendario: calendario tributario. Confirmá siempre en la jurisdicción y en arca.gob.ar.
Separá SIRCREB, percepciones y SIRTAC en el tablero interno aunque los tres alimenten IIBB.
Una segunda persona debería poder abrir la carpeta de SIRTAC y reconstruir tres operaciones materiales en menos de quince minutos. Si no puede, el índice o los nombres de archivo fallan. El checklist fiscal mensual ayuda a no omitir pasos; no liquida.
Alta comercial y cambio de actividad: cuándo revisar el padrón
Abrir un local, sumar un depósito o cambiar el rubro principal puede moverte de régimen de recaudación. No esperes a que el primer cliente te avise con un mail enojado.
Cada alta de cliente mayorista o de proveedor estratégico debe pasar por control de padrón el mismo día. Los “clientes de siempre” también cambian de alícuota: revisalos al menos mensualmente si el volumen es alto.
Dejá constancia de la fecha de consulta del padrón en el alta. Sin fecha, no hay auditoría interna posible.
Cuando cambie un supuesto (nuevo proveedor, sede, padrón o régimen), actualiza la matriz el mismo día y capacita a quien libera pagos o comprobantes. Criterio oral se pierde; criterio escrito se reutiliza. Nompli organiza recordatorios; no declara ni reemplaza al contador.
Conciliar retenciones comerciales con el Libro y con IIBB
Exportá del facturador las retenciones practicadas y sufridas del período. Cruzá con Mis Comprobantes o libro, y con el borrador de IIBB. Diferencias típicas: alícuota vieja, NC, CUIT nuevo, operación exenta mal etiquetada.
Ejemplo ilustrativo: el facturador dice 180,000 retenidos; el libro muestra 165,000; faltan 15,000 de tres facturas de contado cargadas tarde. Congelar el período evita esa fuga.
Playbook: congelar, exportar, cruzar muestra, corregir, liquidar, archivar. Confirmá en la jurisdicción y arca.gob.ar lo federal de comprobantes.
Separá estimados educativos de cifras oficiales. Los ejemplos numéricos de esta guía son ilustrativos. La tarifa, base y plazo reales los confirman tu contador y ARCA.
Capacitación de mostrador y de cuentas corrientes
Quien factura en el mostrador debe saber que una alícuota mal aplicada no se “arregla mañana” sin costo. Dale una tarjeta de decisiones: si el sistema marca retención, no la saqués a mano para cerrar la venta.
Cuentas corrientes debe reconciliar retenciones en los resúmenes de cliente. Un cliente que ve retenciones fantasma deja de pagar el resto.
Nompli sostiene el checklist de cierre; no configura el padrón del POS.
Cierra el mes con acuse archivado, minuta de excepciones abiertas y fecha de la próxima revisión. Pendiente sin dueño es pendiente eterna. Nompli no presenta trámites ante ARCA.
Relación con SIRCREB y percepciones en el mismo mes
Un comercio puede sufrir SIRCREB bancario, percepciones en compras y practicar SIRTAC/retenciones en ventas. Tres planillas, un IIBB. Si las mezclás, el saldo a favor se vuelve ficción.
Tablero interno sugerido: columnas por régimen, total del mes, estado (acreditado, pendiente, reclamado). Revisalo en la reunión de cierre con el contador.
Esta separación operativa no crea impuestos nuevos: evita perder los que ya pagaste por vía de recaudación.
En la práctica de SIRTAC, congela el período con fecha y hora, lista excepciones con dueño y no presentes ni pagues sobre un auxiliar abierto. Usá el calendario tributario solo como ancla interna y confirma el vencimiento oficial en ARCA.
Temporada alta y cortes parciales semanales
En meses de pico (por ejemplo fiestas o liquidaciones), no esperes al día 28 para mirar retenciones comerciales. Hacé cortes parciales cada semana: exportá, mirá alícuotas raras y corregí el padrón del facturador si hace falta.
Ejemplo ilustrativo: en dos semanas de diciembre practicaste 95,000 de retenciones; el promedio del resto del año era 40,000 mensuales. Ese salto exige caja apartada y revisión de alícuotas de clientes nuevos de temporada.
El ritual semanal reduce el riesgo de descubrir el desfase el día del vencimiento de IIBB. Nompli puede recordar el corte; no liquida.
Una segunda persona debería poder abrir la carpeta de SIRTAC y reconstruir tres operaciones materiales en menos de quince minutos. Si no puede, el índice o los nombres de archivo fallan. El checklist fiscal mensual ayuda a no omitir pasos; no liquida.
Preguntas frecuentes
¿SIRTAC reemplaza percepciones?
No necesariamente: son herramientas distintas según régimen. Tu contador tipifica.
¿Puedo negociar no retener?
Si sos agente obligado, no. Revisá padrón y exclusiones reales.
¿Nompli liquida SIRTAC?
No.
¿Sirve solo el PDF de la factura?
Conservá también el XML y la planilla.
¿Dónde confirmo el régimen?
Jurisdicción competente y asesoría; ARCA para capas federales de comprobantes.
¿Qué hago si retuve mal?
Corregí con el contador; no lo “compenses” en la factura siguiente sin criterio.
¿Puedo unificar SIRTAC, SIRCREB y percepciones en un solo Excel sin columnas?
Podés intentarlo; vas a perder acreditaciones. Separá regímenes aunque el impuesto destino sea IIBB.
Aviso legal y confirmación oficial
Guía educativa sobre SIRTAC y retenciones de IIBB en comercio. No sustituye normas provinciales, padrones ni la asesoría de tu contador.
Confirmá en tu jurisdicción y en arca.gob.ar lo que corresponda a comprobantes federales.
Nompli organiza checklist y calendario. No declara IIBB, no emite facturas ante ARCA y no reemplaza a tu contador. Montos ilustrativos.